
Última actualización: junio de 2026
Imagínate que dispones de un capital para hacer rendir en cinco años, el tiempo de un proyecto con fecha o de una futura entrada para comprar vivienda, y dudas entre dejarlo dormir en una cuenta remunerada de rentabilidad mínima o arriesgarlo en productos demasiado volátiles para ese plazo. Desde el 1 de febrero de 2026, los depósitos regulados de referencia solo abonan un 1,5%, frente al 1,7% de los seis meses anteriores, y esa bajada estrecha todavía más la distancia con productos mejor pagados pero fiscalizados. Dejar todo el dinero aparcado en estas cuentas equivale a aceptar un rendimiento que apenas protege el poder adquisitivo, cuando el horizonte de cinco años permite ir a por más sin exponerse de lleno a los mercados. El verdadero problema no consiste en encontrar el producto milagroso, sino en repartir el capital entre seguridad, rentabilidad y liquidez, sin bloquear los fondos más tiempo del necesario.
En esta guía comparamos los productos encajados dentro de las mejores inversiones a 5 años, desde las cuentas de ahorro hasta los ETF (exchange traded funds, fondos indexados que cotizan en bolsa), según esos tres criterios. A continuación construimos una asignación con cifras, razonada en rentabilidad neta una vez descontados impuestos y comisiones, para colocar tu dinero a 5 años sabiendo en qué estás invirtiendo en cada caso.
Índice de Contenidos
- 1. Qué cambia con un horizonte de inversión de 5 años
- 2. La base de seguridad: cuentas de ahorro, fondos garantizados y depósitos a plazo fijo
- 3. Productos de rentabilidad con riesgo moderado: fondos inmobiliarios y bonos
- 4. La parte dinámica: acciones y ETFs a 5 años vista
- Fiscalidad de las mejores inversiones a 5 años en 2026
- Preguntas Frecuentes
- 1.1 Por qué 5 años no es ni plazo corto ni plazo largo
- 1.2 Seguridad, rentabilidad y liquidez: el triángulo de decisión
- 1.3 Definir tu perfil y tu capacidad para inmovilizar el capital
- Fondos inmobiliarios: el ladrillo sin llaves
- Bonos y deuda pública: prestar dinero con recibo
- ¿Cuál encaja mejor con tu perfil?
- 4.1 Acciones y ETF: potencial y riesgo real a 5 años
- 4.2 ¿Qué proporción razonable asignar a los activos de riesgo?
- 4.3 Dónde custodiarlos: cuenta de valores, fondos y seguros de inversión
- Cuánto se paga: los tipos del ahorro en 2026
- Fondos de inversión: el diferimiento fiscal que marca la diferencia
- Cinco palancas legales para pagar menos
1. Qué cambia con un horizonte de inversión de 5 años
¿Qué lógica de inversión impone un horizonte de cinco años, y a través de qué productos, del más seguro al ligeramente más arriesgado, arranca una asignación prudente? Para responder, primero definimos qué significa realmente medio plazo; después aclararemos los tres criterios de decisión que reaparecerán en todo el artículo, antes de diagnosticar tu propio perfil.
1.1 Por qué 5 años no es ni plazo corto ni plazo largo
Un horizonte de cinco años ocupa una posición intermedia que lo condiciona todo. La ventana es demasiado larga para dejar el capital dormido en una cuenta corriente sin remuneración, donde la inflación va desgastando el poder de compra; pero sigue siendo demasiado corta para exponerse por completo a la renta variable, porque una mala entrada en bolsa a veces tarda más de cinco años en digerirse. Es la definición práctica del medio plazo: puedes aspirar a más que la simple cuenta de ahorro, aunque el tiempo no alcanza para borrar una caída importante de mercado. Andar este plazo es como pisar una cuerda floja: hay recorrido, pero apenas margen para los desequilibrios.
El contexto de 2026 hace que este medio plazo resulte más cómodo de lo que fue hasta hace poco. Tras el pico del 5,2% en 2022, la inflación ha vuelto a niveles muy moderados, en torno al +0,3% interanual a comienzos de 2026. La consecuencia práctica es que el rendimiento real de los productos seguros recupera terreno positivo, algo nada trivial después de los años de inflación alta. Además, el Banco Central Europeo (BCE) ha mantenido su tipo de depósito en el 2,00% durante el primer semestre de 2026, un punto de anclaje que estabiliza los tipos de interés de los depósitos a plazo, los fondos con vencimiento fijo y las unidades de cuenta monetarias.
Aun así, conviene guardar un matiz. Sobre ventanas móviles de cinco años, un índice amplio de renta variable ha llegado a retroceder en torno al 30% cuando la entrada se producía justo antes de una crisis. Este punto se desarrollará con detalle más adelante, pero ya sirve para fijar la idea rectora de toda la guía: un horizonte de cinco años exige una asignación jerarquizada. Las mejores inversiones a 5 años se construyen por capas, nunca con un producto único. La regla de sentido común se resume en una frase: cuanto más cercana y rígida es la fecha, más debe pesar la parte segura. Y es precisamente porque cinco años se sitúa entre el corto plazo (menos de tres años) y el largo plazo, que el método se aparta de ambos extremos.
1.2 Seguridad, rentabilidad y liquidez: el triángulo de decisión
Aclarado el horizonte, toda inversión se evalúa con tres criterios que tiran en direcciones opuestas. La seguridad mide la probabilidad de recuperar el capital: garantía total en una cuenta regulada o en un fondo garantizado; riesgo de pérdida en acciones o en SCPI (sociedades civiles de inversión inmobiliaria). La rentabilidad mide la ganancia realmente esperada, es decir, lo que queda después de restar comisiones e impuestos. La liquidez, por último, mide el plazo y el coste de recuperar el dinero, desde lo inmediato en una cuenta de ahorro hasta el capital comprometido en un depósito a plazo.
El punto central es sencillo: ningún producto maximiza los tres ejes a la vez. Una cuenta regulada es segura y líquida, pero paga poco. Un depósito a plazo es seguro y mejor remunerado, aunque inmoviliza los fondos durante el periodo comprometido. Las SCPI y las acciones apuntan más arriba, al precio de asumir riesgo de pérdida y una liquidez limitada. Piensa en el trípode de tres patas: en cuanto alargas una, las otras dos ceden. Esa mecánica es la que gobierna cada decisión.
Para visualizar ese compromiso antes de entrar en el detalle de los productos, el diagrama siguiente sitúa las siete inversiones de la guía según su riesgo, su rentabilidad neta esperada y su liquidez. Fíjate en dos detalles: la altura de cada burbuja indica la rentabilidad potencial y su tamaño refleja la facilidad para recuperar los fondos.
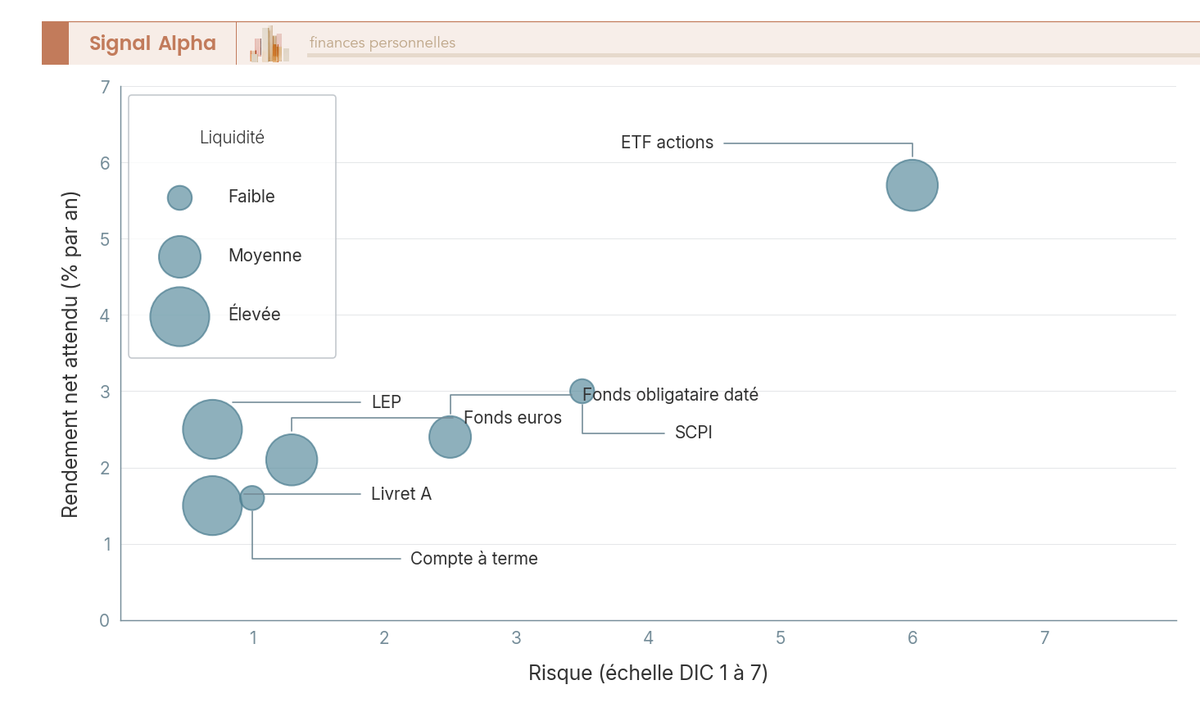
Una precisión antes de continuar: la rentabilidad se juzga siempre neta, después de comisiones y de impuestos, nunca sobre el tipo bruto que aparece en el anuncio de la banca. Este principio se desarrolla más adelante, pero conviene tenerlo presente desde ya, porque a veces invierte el orden intuitivo de los productos. Sobre estos tres ejes conviene estructurar tu ahorro según tus objetivos: ningún producto los satisface todos a la vez, de modo que tendrás que priorizar lo que más pesa en tu gestión del dinero.
Nota de Henri
Cuando se llevan años siguiendo de cerca la política monetaria, se entiende que este regreso del rendimiento real positivo no es un detalle menor: es justo lo que devuelve todo su sentido al bloque seguro de una asignación.
1.3 Definir tu perfil y tu capacidad para inmovilizar el capital
Antes de elegir producto hay que saber qué puedes permitirte de verdad. Aquí se separan dos nociones que suelen confundirse, y esa confusión sale cara. La capacidad objetiva para inmovilizar el capital depende de hechos medibles: un ahorro de precaución ya constituido, ingresos estables, la ausencia de proyectos con fecha que compitan por el mismo dinero. La tolerancia psicológica al riesgo, en cambio, pertenece al carácter: ¿puedes ver tu cartera caer un 20% sin ceder al pánico y liquidarlo todo en el peor momento? Se puede tener gran capacidad objetiva y baja tolerancia, o justo lo contrario.
Un requisito previo no admite negociación: primero se constituye el ahorro de precaución. La referencia son tres a seis meses de gastos corrientes, según tu presupuesto, depositados en cuentas disponibles al instante, antes de plantearse cualquier bolsa con riesgo. Ese colchón es la base de tu seguridad financiera. Mientras no esté completo, ningún capital viaja hacia un producto expuesto. Es un punto que se descuida con frecuencia y que, sin embargo, actúa como el primer dique frente a las ventas forzadas en el peor momento.
La naturaleza del vencimiento pesa igual o más. Un vencimiento rígido corresponde a una compra programada, a una entrada inmobiliaria o a un proyecto con fecha conocida de antemano, sin posibilidad de aplazamiento. Un vencimiento flexible, en cambio, admite retrasarse uno o dos años sin daño. La regla se deduce del triángulo de la sección anterior: cuanto más rígida y cercana es la fecha, más domina la parte segura, porque no cabe esperar a que un mercado bajista se recomponga por su cuenta.
Para orientarte de forma práctica, puedes responder a unas preguntas sencillas que llevan a un perfil prudente, equilibrado o de base segura. El árbol siguiente se lee de izquierda a derecha: parte del ahorro de precaución, después examina la rigidez de la fecha y la tolerancia a una caída, y desemboca en el perfil que corresponde.
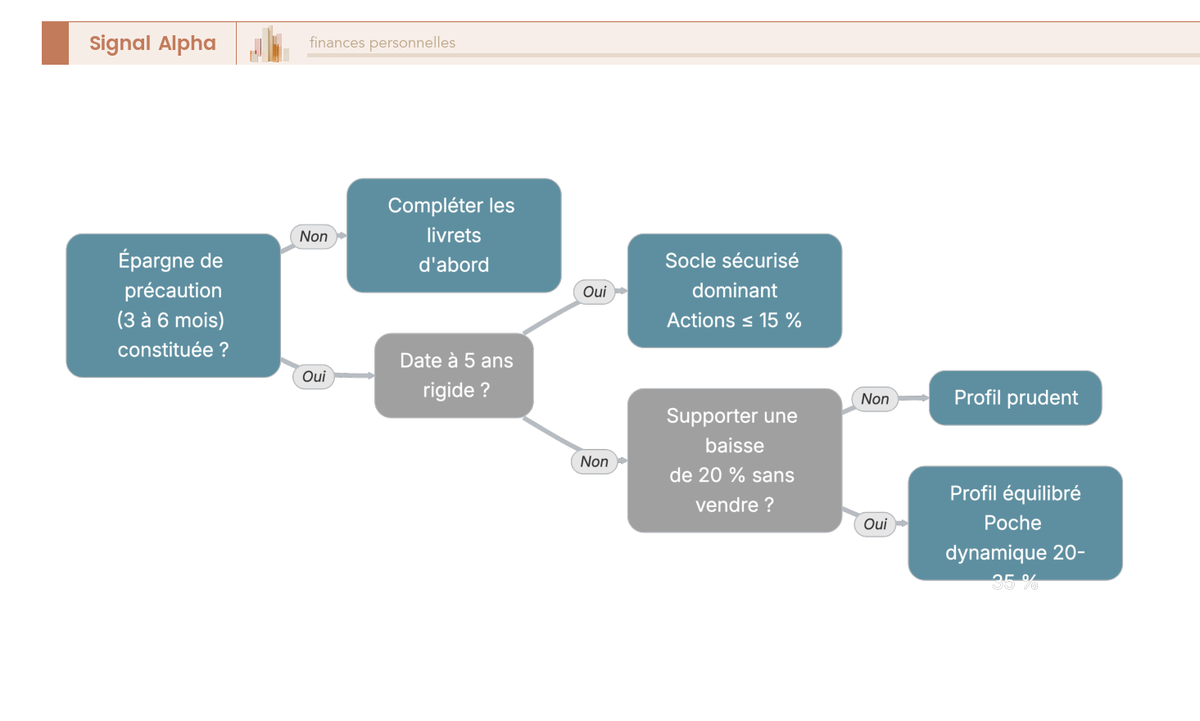
Ese diagnóstico no es estático: funciona como punto de partida y se ajusta con el tiempo. De hecho, siguiendo esta lógica es posible, año tras año, pasar del perfil defensivo al ofensivo a medida que aumenta la capacidad de inmovilización. Identificado tu perfil, toca examinar los productos en sí, empezando por los más seguros.
2. La base de seguridad: cuentas de ahorro, fondos garantizados y depósitos a plazo fijo
3. Productos de rentabilidad con riesgo moderado: fondos inmobiliarios y bonos
Entre la seguridad de un depósito y los sobresaltos de la bolsa existe una franja intermedia que, para muchos ahorradores, es la más equilibrada: productos que generan rentabilidad recurrente sin jugarse el patrimonio entero. Con un horizonte de cinco años por delante, esta zona de riesgo moderado gana mucho atractivo, porque el tiempo actúa como un colchón que absorbe los vaivenes sin obligarte a vender en el peor momento.
Fondos inmobiliarios: el ladrillo sin llaves
La idea es sencilla: reúnes tu dinero con el de miles de inversores y, entre todos, compráis edificios de oficinas, naves logísticas o locales comerciales. Los inquilinos pagan sus alquileres mes a mes y esa renta, en euros, se reparte entre los participantes en proporción a lo aportado. En la práctica, eres propietario de un trozo de edificio sin preocuparte de la caldera, del IBI ni del inquilino moroso.
Desde España, el inversor particular accede a este mercado a través de fondos de inversión con cartera inmobiliaria, socimis cotizadas o fondos europeos de perfil similar. Las ventajas son evidentes: diversificación entre decenas de activos, gestión profesional y una liquidez muy superior a la de un piso físico, donde deshacer la inversión puede llevarte meses. A cambio, conviene vigilar los gastos del producto, especialmente las comisiones de gestión, y no olvidar que el valor de los inmuebles también puede corregirse si la economía se enfría.
Bonos y deuda pública: prestar dinero con recibo
Un bono es, ni más ni menos, un préstamo con recibo: entregas tu dinero a un Estado o a una empresa y, a cambio, recibes ingresos periódicos (los cupones) y la devolución del capital en una fecha fijada de antemano. La deuda pública española —Bonos y Obligaciones del Estado— es el activo de referencia de este universo, con importes de acceso asequibles a través de la banca y los brókers, y un riesgo muy inferior al de la renta variable.
El matiz está en el plazo y en el emisor. Los bonos corporativos suelen pagar cupones más jugosos que la deuda pública, pero exigen mirar la solvencia de la compañía que los emite (las agencias de rating lo ponen fácil con sus escalas). Y hay una regla de oro: si mantienes el bono hasta el vencimiento, cobras lo pactado; si lo vendes antes, el precio puede quedar por debajo de lo que pagaste, sobre todo cuando los tipos de interés suben. Para un plan de cinco años, comprar y aguantar hasta el final encaja de forma natural.
¿Cuál encaja mejor con tu perfil?
No hay una respuesta única: depende de la volatilidad que tolere tu estómago y de la función que quieras dar a este dinero dentro de tu planificación económica. La siguiente tabla resume las diferencias clave entre las opciones de esta franja de riesgo moderado:
| Opción | Riesgo | Liquidez | Ideal para |
|---|---|---|---|
| Deuda pública | Bajo | Alta en mercado secundario | Proteger el ahorro y reforzar tu seguridad financiera |
| Bonos corporativos | Medio | Alta | Mejorar el cupón asumiendo algo más de riesgo |
| Fondos inmobiliarios | Medio | Media, según el fondo | Renta recurrente ligada al ladrillo sin comprar un inmueble |
En la práctica, las carteras que mejor funcionan a cinco años suelen mezclar varios de estos ingredientes. Repartir el ahorro entre deuda e inmobiliario reparte también el riesgo, como una mochila bien cargada a los dos hombros en lugar de colgada de un solo tirante. Y si tu objetivo son las mejores inversiones a 5 años, esta franja de riesgo moderado casi siempre merece un hueco en tu presupuesto de inversión, dejando la parte más ambiciosa del dinero para la bolsa. Antes de contratar cualquier producto, compara comisiones, plazos de reembolso y condiciones: ahí se esconde el detalle que marca la diferencia en tu gestión del dinero.
4. La parte dinámica: acciones y ETFs a 5 años vista
Recorridos los soportes de rentabilidad controlada, queda por abordar la clase de activos que más ha rendido históricamente… y también la más volátil. ¿Qué sitio merecen las acciones dentro de las mejores inversiones a 5 años y dónde conviene custodiarlas? Verás primero su potencial y su riesgo real en este plazo, después la proporción sensata que puedes dedicarles y, por último, la envolvente que mejor encaja con tu situación.
4.1 Acciones y ETF: potencial y riesgo real a 5 años
Las acciones ofrecen el mayor potencial de rentabilidad de toda esta guía, pero un horizonte de cinco años limita seriamente su uso. En el largo plazo, un índice bursátil amplio ha entregado históricamente un rendimiento anualizado del orden del 7 % al 10 % con dividendos reinvertidos. Esa media, seductora a diez o veinte años vista, engaña en distancias cortas: es como juzgar a un fondista por su marca en una carrera de cien metros.
El matiz cabe en una cifra: en ventanas móviles de cinco años, un índice amplio ha llegado a retroceder en torno a un 30 % cuando la entrada se producía justo antes de una crisis. Es decir, sí, puedes perder dinero en bolsa a este plazo, y la probabilidad de topar con una ventana desfavorable no es pequeña. Ese riesgo es justamente lo que prohíbe tratar una porción de acciones a cinco años como la tratarías a veinte.
Para un particular, el vehículo más eficiente sigue siendo el ETF, un fondo indexado cotizado que replica un índice amplio. Su ventaja es doble: diversificación inmediata sobre cientos de valores y comisiones muy bajas, de entre 0,05 % y 0,30 % anual, frente al 1,5 % al 2 % de un fondo activo comparable. En cinco años, ese diferencial de gastos pesa tanto que las comisiones acaban funcionando como una goteira que vacía el depósito gota a gota. Antes de empezar, conviene saber elegir bróker y evitar comisiones innecesarias, porque la calidad de la cuenta y el nivel de gastos condicionan buena parte del resultado neto.
El veredicto es claro: cinco años es un plazo corto para la bolsa, lo que no te impide tener acciones, pero te obliga a acotar la porción y a pilotarla en el tiempo. Queda por fijar la parte razonable.
4.2 ¿Qué proporción razonable asignar a los activos de riesgo?
La porción de acciones no se ajusta según tus ganas de rentabilidad, sino según tu situación objetiva. La horquilla general en un horizonte de cinco años va del 0 % al 30 o 35 % del capital, y el punto correcto depende del perfil definido al principio: cuanto más rígida y cercana sea la fecha, más se estrecha esa porción. Un horizonte de cinco años es un colchón fino: absorbe un tropiezo, pero no una caída por la escalera.
En la práctica, dos escenarios enmarcan la decisión. Con una fecha rígida, como una compra prevista o una entrada inmobiliaria con día señalado, la porción de acciones debe ser marginal, entre el 0 % y el 15 %: el riesgo de tener que vender en mitad de un mercado bajista, sin poder esperar la recuperación, es simplemente demasiado alto. Con una fecha flexible, que puedas retrasar un año o dos, y una buena tolerancia a las caídas, una porción del 30 % al 35 % es defendible, con la condición expresa de reducirla a medida que se acerque el día.
Por encima de esos niveles, el riesgo de sufrir una pérdida que el plazo no deja tiempo de borrar se vuelve desproporcionado. La porción de acciones se deriva de tu capacidad para inmovilizar el capital y de tu tolerancia psicológica, dos conceptos distintos ya vistos al principio, y nunca de una apuesta por la próxima subida del mercado. Es esa articulación entre perfil y exposición la que guía después la repartición entre acciones, renta fija y el resto de soportes más estables.
Nota
Al repartir un capital entre varias clases de activos, la trampa que más veo repetir es fijar la porción de acciones según el ánimo del momento y no según la fecha en la que se necesitará el dinero. La necesidad de liquidez manda, no las ganas de rentabilidad.
4.3 Dónde custodiarlos: cuenta de valores, fondos y seguros de inversión
La cuenta que acoja estos productos determina a la vez la fiscalidad de las ganancias y el acceso a los activos, y en España esa elección marca una diferencia real. Aquí no existe una cuenta con ventaja fiscal específica para acciones ni un plan cuyo reloj se active al abrirlo: los ETF se custodian en una cuenta de valores, sin topes ni plazos mínimos, y las plusvalías tributan al tipo del ahorro, del 19 % al 23 % según el importe.
Dos matices prácticos cambian el cálculo. Primero, los ETF de acumulación admitidos a cotización en mercados organizados tributan como rendimientos del ahorro, igual que los de distribución, aunque no repartan dividendo. Segundo, al vender puedes compensar las pérdidas con las ganancias del mismo ejercicio, con derecho a arrastrar el sobrante durante los cuatro años siguientes: esa compensación suaviza la factura de las ventas forzadas.
Consejos que conviene aplicar
- Si tu porción dinámica va en fondos de inversión, aprovecha los traspasos: permiten reordenar la cartera sin peaje fiscal, aplazando el impuesto hasta el reembolso definitivo.
- Los ETF no se traspasan como los fondos: cada venta genera tributación, salvo que la compenses con pérdidas registradas el mismo año.
- Si usas un seguro de inversión unit linked, vigila las comisiones anuales del contrato, porque restan año tras año casi sin notarse.
En resumidas cuentas, lo que otros marcos premian con un plan de fecha aquí se traduce en diferimiento: lo que no vendes no tributa, y lo que traspasas tampoco. El cuadro siguiente reúne las tres envolventes habituales para esta parte del ahorro; fíjate en la columna de tributación, porque es la que suele decidir.
| Envolvente | Límite de aportaciones | Ventaja fiscal | Tributación de las ganancias | Productos |
|---|---|---|---|---|
| Cuenta de valores | Sin límite | Ninguna | Tipo del ahorro (19-23 %) en cada venta | ETF, acciones mundiales |
| Fondos de inversión | Sin límite | Traspasos sin tributar | Tipo del ahorro al reembolso | Fondos (los ETF no se traspasan) |
| Unit linked (seguro de inversión) | Sin límite (legal) | Diferimiento hasta el rescate | Tipo del ahorro en el rescate | Carteras del seguro |
La lectura del cuadro es directa: una porción de ETF con vencimiento a cinco años vive cómoda en una cuenta de valores sencilla, mientras que el diferimiento vía traspasos corresponde a los fondos. Lo que de verdad marca la diferencia es aplicar bien la compensación de pérdidas y mantener los gastos a raya. Estas diferencias de tratamiento llevan de lleno a la pregunta que ordena la decisión final: cuánto se lleva Hacienda en cada producto, soporte por soporte.
Fiscalidad de las mejores inversiones a 5 años en 2026
Elegir dónde colocar el dinero tiene un segundo frente que muchos ignoran hasta que llega la declaración de la renta: el peaje fiscal. Dos productos con idéntica rentabilidad bruta pueden dejar cifras muy distintas una vez pasa Hacienda. Y aquí conviene aclarar algo desde el principio: en España el tipo que pagas no depende de los años que mantengas la inversión, sino del producto elegido y del importe de la ganancia.
Cuánto se paga: los tipos del ahorro en 2026
Los intereses de los depósitos, los cupones de bonos y Letras del Tesoro, los dividendos y las ganancias por vender activos tributan en la llamada base del ahorro, separada del salario y del resto de tus ingresos. Los tipos son progresivos por tramos, sobre la base imponible acumulada del ejercicio:
| Base imponible del ahorro | Tipo a pagar |
|---|---|
| Hasta 6.000 euros | 19 % |
| De 6.000 a 50.000 euros | 21 % |
| De 50.000 a 200.000 euros | 23 % |
| De 200.000 a 300.000 euros | 27 % |
| Más de 300.000 euros | 28 % |
Un detalle práctico que conviene tener presente: la banca retiene un 19 % a cuenta cada vez que te abonan intereses o liquidas una venta. No es el impuesto definitivo, sino un adelanto que se regulariza al presentar la renta. Si el resultado final es menor, recuperas parte de ese dinero; si es mayor, tendrás que ingresar la diferencia.
Fondos de inversión: el diferimiento fiscal que marca la diferencia
Aquí aparece la ventaja estrella del sistema español. Los fondos permiten traspasarse entre sí sin generar hecho imponible: puedes pasar de un fondo de renta fija a uno de renta variable, o cambiar de gestora, y la plusvalía acumulada sigue dormida. Solo tributas cuando reembolsas. Es como cambiar de vagón dentro del mismo tren: el viaje continúa sin necesidad de bajar a la estación a comprar otro billete.
El resto del mercado no goza de ese privilegio. Los intereses de un depósito o de una Letra tributan cada ejercicio, los cobres o no. Las acciones y los ETF cotizados tampoco permiten traspasos diferidos: vender para reubicar el dinero implica tributar la ganancia. Por eso, cuando el horizonte es de cinco años, los fondos suelen encabezar cualquier lista de colocaciones eficientes desde el punto de vista fiscal.
Cinco palancas legales para pagar menos
- Traspasa, no reembolses. Si quieres cambiar de fondo, la operación debe hacerse como traspaso; reembolsar y volver a entrar dispara el impuesto sin necesidad.
- Compensa pérdidas y ganancias. Cierra antes del 31 de diciembre las posiciones en negativo para rebajar la factura del año; el sobrante se puede arrastrar durante los cuatro ejercicios siguientes.
- Escalona los reembolsos. Partir una venta grande entre dos años naturales evita saltar al tramo superior y pagar más por cada euro de ganancia.
- Vigila los planes de pensiones. La aportación individual con ventaja fiscal está limitada a 1.500 euros anuales (la cifra sube de forma notable con los planes de empleo), así que no conviene apoyar toda la estrategia en ellos.
- Recuerda la retención. Ese 19 % adelantado puede desequilibrar tu presupuesto si no lo has previsto: deja margen de liquidez para la regularización anual.
Gestionar bien los impuestos equivale, en la práctica, a sumar rentabilidad sin asumir más riesgo. Con cinco años por delante, cada euro de impuesto que aplazas sigue trabajando para ti, componiéndose en silencio mientras el reloj avanza. La fiscalidad no es un obstáculo inevitable: es un gasto más de tu economía que, bien administrado, se convierte en una ventaja competitiva sobre quien simplemente invierte y olvida.
Preguntas Frecuentes
¿Por qué un horizonte de 5 años se considera intermedio en inversión? A 5 años puedes asumir algo más de riesgo que a corto plazo, ya que existe margen para recuperarte de caídas puntuales de los mercados. Aun así, el plazo es menor que en inversiones de 10 o 20 años, por lo que conviene equilibrar productos seguros con activos de mayor rentabilidad potencial.
¿Qué parte del ahorro debería ir a depósitos a plazo o fondos garantizados? Depende de tu perfil de riesgo y de tus objetivos, pero esta base segura suele funcionar como colchón para el dinero que no puedes permitirte perder. La proporción adecuada varía según cada situación personal, por lo que es recomendable consultar con un asesor financiero antes de decidir.
¿Encajan los bonos en un plan de inversión a 5 años? Los bonos pueden ser un buen complemento porque su vencimiento puede coincidir con tu plazo de inversión, lo que reduce la volatilidad frente a las acciones. Su rentabilidad depende de las condiciones de mercado y del tipo de bono elegido, así que conviene revisar bien las características de cada producto antes de invertir.
¿Merece la pena invertir en acciones o ETFs si solo tengo 5 años? Pueden aportar mayor rentabilidad, aunque con más volatilidad que los productos garantizados. Como el margen para recuperarte de caídas fuertes es limitado, muchos inversores los reservan para la parte más dinámica de su cartera. Si tienes dudas sobre tu tolerancia al riesgo, un asesor financiero puede ayudarte a definir la proporción adecuada.
¿Cómo afecta la fiscalidad a mis inversiones a 5 años en 2026? El tratamiento fiscal depende del país y del tipo de producto, e incide de forma directa en la rentabilidad final que obtienes. Las normas pueden variar con cada año fiscal, por lo que es importante revisar cómo tributa cada inversión antes de contratarla. En caso de duda, consulta con un asesor financiero o fiscal para conocer tu situación concreta.

