
Última actualización: junio de 2026
Son muchos los ahorradores que van apilando producto tras producto sin un plan global: una cuenta de ahorro repleta, un depósito a plazo fijo, unas acciones compradas aquí y allá y, si las cosas han ido bien, un piso alquilado. Al final, andan tras las inversiones con mejor rentabilidad con la mirada puesta únicamente en el porcentaje de la etiqueta, sin pararse a calcular nunca lo que de verdad acaba en su bolsillo cuando termina el año.
La señal de alarma más reciente llega del otro lado de los Pirineos: desde el 1 de febrero de 2026, el Livret A, la cuenta de ahorro regulada más popular de Francia, ha vuelto a caer hasta el 1,5%, mientras la inflación de aquel país ronda el 2,2% interanual. Dicho de otro modo: ese colchón que transmite una falsa sensación de seguridad financiera pierde alrededor del 0,7% de poder de compra cada año. Y no queda ahí la cosa, porque las comisiones y la fiscalidad del ahorro siguen mordiendo la ganancia en cuanto dejas atrás los productos más protegidos de la banca.
En esa distancia se juega la partida entera: todo el hueco entre el interés que se anuncia y el rendimiento neto que finalmente ingresas. La rentabilidad bruta es la punta del iceberg; debajo aguardan comisiones, impuestos e inflación, dispuestos a recortar tu dinero mes tras mes.
Así que hazte la pregunta de fondo: ¿cuánto conservas de verdad de las inversiones con mejor rentabilidad que fuiste acumulando? La mayoría de ahorradores sería incapaz de ponerle cifra, y ese es, precisamente, el hueco que esta guía pretende llenar. Dos productos que presumen del mismo 5% bruto pueden dejar cantidades muy distintas en tu cuenta.
Riesgo, fiscalidad y plazo esculpen, entre los tres, lo que realmente te llevas a casa, clase de activo a clase de activo, hasta llegar a la elección de la envolvente fiscal y la asignación que mejor preservan tus euros.
Índice de Contenidos
- 1. La rentabilidad neta: nominal, real y tras impuestos
- El triángulo rentabilidad, riesgo y plazo: los equilibrios fundamentales
- 3. Evaluar las clases de activos por rentabilidad neta y riesgo
- 4. Elegir el producto fiscal que mejor proteja la rentabilidad neta
- 5 Construir una asignación coherente entre rentabilidad, riesgo y horizonte
- 6. Actuar: montar y pilotar tu cartera a lo largo del tiempo
- Preguntas Frecuentes
- 2.1 Por qué una mayor rentabilidad conlleva un mayor riesgo
- 2.2 El plazo de inversión: el parámetro que lo cambia todo
- 2.3 Conectar cada bolsillo de ahorro con una meta con fecha y su perfil
- 3.1. Ahorro regulado y fondo en euros: seguridad a cambio de una rentabilidad limitada
- 3.2. Monetario y obligaciones: el escalón intermedio ligado a los tipos
- 3.3. Acciones y ETF: el motor de rentabilidad de largo plazo
- 3.4. Inmobiliario: SCPI y alquiler directo, ¿cuál ofrece mejor rentabilidad neta?
- 5.1 Reparte tu ahorro en cajones por horizonte y objetivo
- 5.2 Diversificar para optimizar el binomio rentabilidad-riesgo
- 5.3 Alojar el activo correcto en el vehículo adecuado
- 6.1 Abrir las envolventes y elegir los productos
- 6.2 Automatizar las aportaciones y suavizar el riesgo en el tiempo
- 6.3 Seguir, reequilibrar y corregir los errores caros
1. La rentabilidad neta: nominal, real y tras impuestos
El triángulo rentabilidad, riesgo y plazo: los equilibrios fundamentales
Hasta aquí hemos aprendido a medir la rentabilidad real neta; toca ahora entender cómo se construye. Ninguna inversión entrega rendimiento gratis: la contrapartida responde siempre a dos nombres, el riesgo que aceptas y el tiempo que tu dinero pasa inmovilizado. Si buscas inversiones con mejor rentabilidad, este triángulo —rentabilidad, riesgo y plazo— es el mapa que ordena todas tus decisiones. Recorreremos primero la relación entre rentabilidad y riesgo, después el papel decisivo del plazo y, para cerrar, la forma de atar cada euro ahorrado a un objetivo con fecha.
2.1 Por qué una mayor rentabilidad conlleva un mayor riesgo
El punto de partida cabe en una idea que los mercados te repiten sin descanso: no eliges una rentabilidad, eliges un par riesgo-plazo del que depende la ganancia esperada. Ese suplemento de rendimiento a cambio de incertidumbre tiene nombre propio: la prima de riesgo. Es economía pura: nadie aceptaría los vaivenes de la bolsa si, a largo plazo, no pudiera esperar algo más que el interés garantizado de un depósito. La prima de riesgo es el precio que los mercados cobran por hacerte renunciar a la tranquilidad.
Conviene, además, distinguir dos conceptos que se confunden a diario. La volatilidad mide la amplitud de las oscilaciones de precio, esa montaña rusa que permite a una acción diversificada perder un 20 % en un año y recuperar un 25 % al siguiente. El riesgo de pérdida permanente es otra cosa muy distinta: es el dinero que no vuelve nunca, el capital amputado de forma definitiva. La volatilidad asusta en el momento, pero se disipa con el paso del tiempo; la pérdida permanente no tiene marcha atrás.
El contraste entre un depósito garantizado de la banca y una acción diversificada dibuja bien el mecanismo. El depósito no se mueve ni un céntimo durante el año, pero pierde poder adquisitivo frente a la inflación; la acción global, en cambio, baila con fuerza de un ejercicio a otro sin por ello condenarte a una pérdida definitiva si mantienes el recorrido. Los datos históricos de cada clase de activo aportan los órdenes de magnitud que permiten calibrar cuánta ganancia se obtiene, en la larga distancia, por cada punto de riesgo asumido.
La tabla siguiente resume las tres dimensiones de ese equilibrio y, sobre todo, la palanca sobre la que puedes actuar en cada una.
| Dimensión | Qué abarca | Palanca del ahorrador |
|---|---|---|
| Rentabilidad esperada | Ganancia esperada a largo plazo, neta | Elección de la clase de activo |
| Riesgo | Volatilidad, pérdida de capital, falta de liquidez | Diversificación y plazo |
| Plazo | Tiempo que pasa hasta necesitar el capital | Disciplina de ahorro |
Antes de avanzar, un aviso que conviene tomar en serio: ningún producto merece la etiqueta de «sin riesgo» en cuanto existe riesgo de pérdida real, inflación incluida. Un depósito garantizado con rentabilidad real negativa no está libre de peligro: carga con uno invisible, el de la erosión lenta, esa polilla que roe el ahorro en el cajón sin que notes nada hasta que el daño está hecho. Este matiz cambia por completo el modo de juzgar lo que solemos llamar seguridad financiera.
2.2 El plazo de inversión: el parámetro que lo cambia todo
Tras el par rentabilidad-riesgo, aparece el factor que reordena todo el tablero: la duración. Una misma inversión no ofrece en absoluto el mismo perfil de riesgo si la sostienes dos años o si la sostienes quince. Es el plazo de inversión el que convierte una promesa de rentabilidad en una ganancia de verdad alcanzable, o en un apaño azaroso.
La comprobación es tangible en la bolsa. Una cesta de acciones globales diversificadas registra una volatilidad anualizada del orden del 15-20 %, lo que se traduce en vaivenes anuales a veces brutales. Esa misma volatilidad, observada en un horizonte largo, se desinfla de forma notable: pasado el umbral de ocho años, el riesgo de perder de forma duradera el capital en una cartera diversificada se vuelve muy reducido. El tiempo no elimina las sacudidas, pero funciona como un amortiguador que les quita todo su carácter definitivo.
De ahí nace una regla de reparto sencilla, que cualquier construcción de cartera retomará después.
- Con un plazo inferior a 2 años, prioriza el capital garantizado y líquido: cuentas remuneradas, depósitos a plazo cortos y renta fija de vencimiento inmediato. Aquí la tolerancia a la pérdida es nula.
- Entre 2 y 8 años tiene sentido una mezcla equilibrada, que combine renta fija de bajo riesgo, productos de ahorro garantizado y una proporción limitada de bolsa.
- Por encima de 8 años, las acciones diversificadas pueden dominar con legitimidad, porque la duración neutraliza la mayor parte del riesgo de pérdida definitiva.
Esta correspondencia entre la duración y la familia de soportes es el principio que justificará la asignación por horizontes que construiremos más adelante en la guía. El esquema siguiente lo deja en imagen: parte de tu plazo y conduce cada caso hacia una familia de productos adecuada y hacia el nivel de tolerancia a la pérdida asociado.
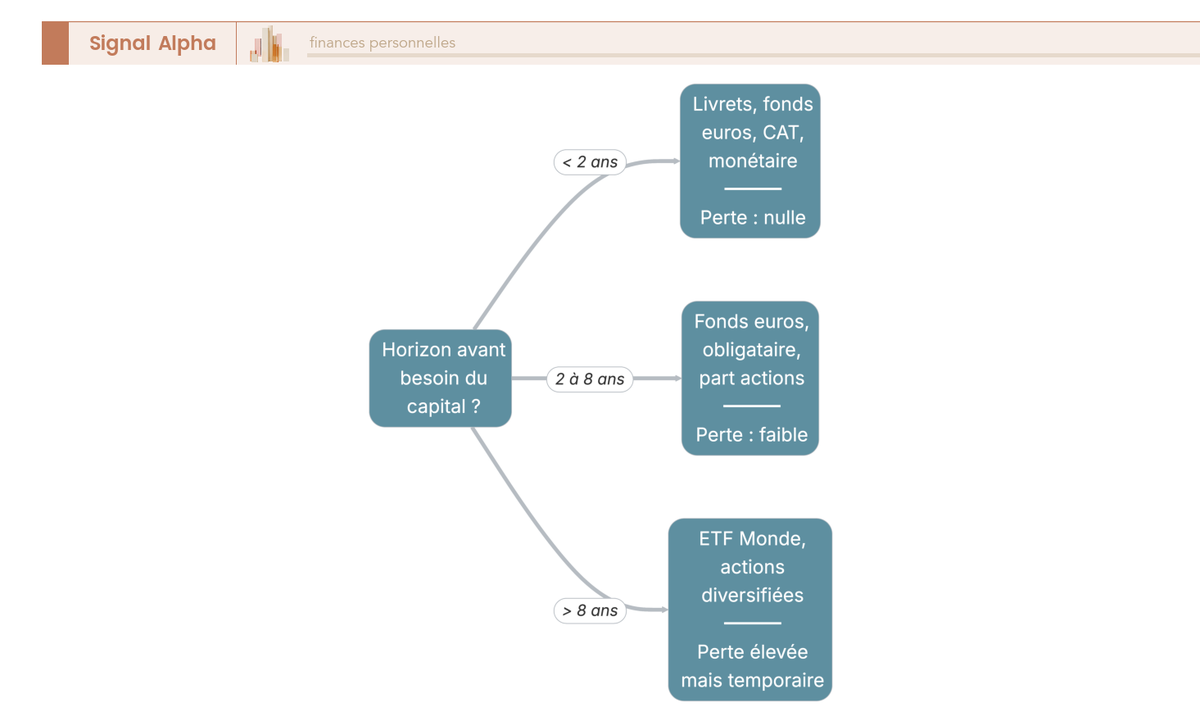
La lección de este esquema es directa: no es el producto el que dicta la estrategia, es la fecha en la que vas a necesitar el dinero. Ya sabes que la duración manda sobre el riesgo asumible; queda por enlazar esa duración con tus objetivos concretos.
2.3 Conectar cada bolsillo de ahorro con una meta con fecha y su perfil
La última pieza consiste en bajar del razonamiento general a tu situación personal. Un capital no tiene un único horizonte: tiene varios a la vez. El ahorro de precaución no se parece en nada a la entrada de una vivienda dentro de cinco años, ni esta a la preparación de una jubilación a veinticinco años vista. Razonar sobre una masa única de dinero conduce casi siempre a un mal reparto, y con él a desbaratar cualquier planificación económica seria.
El método pasa por trocear tu presupuesto de ahorro en bolsillos, y atar cada bolsillo a un objetivo y a una fecha. Un colchón de emergencia, disponible en cualquier momento, no se gestiona como un bolsillo de crecimiento a muy largo plazo: la gestión del dinero cambia de naturaleza según la fecha del objetivo. Adoptada esta lógica, la regla de correspondencia entre plazo y producto del epígrafe anterior se aplica bolsillo a bolsillo, sin contradicciones: en cada uno alojas los soportes que encajan con su propia duración.
Queda un factor que las cifras no capturan y que debes estimar sin concesiones: tu tolerancia al riesgo. La pregunta de verdad no es teórica, es de comportamiento. ¿Serías capaz de ver uno de tus bolsillos retroceder un 20 % en un año sin venderlo en pleno pánico? Si la respuesta es no, mejor averiguarlo antes de invertir que en mitad de una caída, porque es la venta en el peor momento la que convierte una volatilidad pasajera en pérdida permanente. La tolerancia al riesgo se mide en tu capacidad de no hacer nada cuando los mercados bajan.
Esta lógica de bolsillos ligados a objetivos fechados es la materia prima de toda asignación coherente y uno de los cimientos de unas finanzas personales bien ordenadas; le daremos pleno uso cuando llegue el momento de levantar la cartera. Ya sabes que una rentabilidad esperada corresponde siempre a un par riesgo-plazo determinado; falta por saber qué valen de verdad, medidas con esa vara, las inversiones con mejor rentabilidad al alcance de cualquier ahorrador que piense su economía a medio y largo plazo.
3. Evaluar las clases de activos por rentabilidad neta y riesgo
Ya sabemos conectar rentabilidad, riesgo y plazo; toca ahora poner el método a trabajar sobre las inversiones con mejor rentabilidad disponibles en el mercado. Partimos de los soportes más seguros —el ahorro regulado y los fondos en euros—, subimos un escalón hacia lo monetario y lo obligacionista, entramos después en el motor de largo plazo que son las acciones y cerramos con el inmobiliario, que no se juzga por su tasa de fachada, sino por lo que deja en tu cuenta una vez pagados todos los gastos.
3.1. Ahorro regulado y fondo en euros: seguridad a cambio de una rentabilidad limitada
Empecemos por los soportes con capital garantizado, esos que tranquilizan pero que enseguida ponen techo a la rentabilidad. Su función no es hacer crecer tu dinero: es mantener lista una reserva disponible al instante y sin riesgo de precio. La bolsa de precaución vive aquí, y solo aquí.
El Livret A y el LDDS remuneran un 1,5 % desde febrero de 2026, libres de impuestos pero por debajo de la inflación, con lo que el saldo en términos reales es negativo. El fondo en euros, por su parte, pagó de media un 2,6 % en 2025 con las comisiones ya descontadas, y sigue siendo el único soporte garantizado que se acerca al punto de equilibrio real cuando se aloja dentro de un seguro de vida (assurance vie).
El Livret d’épargne populaire (LEP) paga un 2,5 % en 2026, condicionado a los ingresos (referencia fiscal ≤ 23 028 € por unidad contribuyente en la Francia metropolitana). Es la única cuenta regulada que este año gana a la inflación en términos reales. La consecuencia es sencilla: si cumples los requisitos, llénalo primero, antes que cualquier otra cuenta, porque ningún producto garantizado rinde tanto neto de impuestos.
El cuadro siguiente ordena estos productos del menos al mejor remunerado, para que identifiques de un vistazo cuál conviene llenar primero según tu situación.
| Producto | Tipo 2026 | Límite | Fiscalidad | Función |
|---|---|---|---|---|
| Livret A | 1,5 % | 22 950 € | Exento | Precaución líquida |
| LDDS | 1,5 % | 12 000 € | Exento | Precaución líquida |
| LEP | 2,5 % | 10 000 € | Exento | Precaución prioritaria si cumples los requisitos |
| Fondo en euros | ≈ 2,6 % (2025) | Sin límite (dentro del seguro de vida) | Gravámenes sociales al rescate | Seguridad dentro del seguro de vida |
El cuadro lo dice sin rodeos: ninguno de estos soportes es un motor de rentabilidad. El fondo en euros sí merece una revisión contrato por contrato, porque las diferencias de remuneración entre aseguradoras son reales y conviene comparar antes de firmar. Ya sabes cuánto rinde la seguridad; veamos el piso de arriba, el que sigue los tipos cortos.
3.2. Monetario y obligaciones: el escalón intermedio ligado a los tipos
Por encima de las cuentas de ahorro se abre un escalón intermedio que ofrece algo más de rentabilidad a cambio de algo más de ataduras, y depende al detalle de los tipos oficiales. Entender de dónde brota esa rentabilidad te evita más de un disgusto. Todo arranca en el Banco Central Europeo (BCE), cuyo tipo de depósito está fijado en el 2,00 % desde finales de abril de 2026.
El fondo monetario sigue el €STR, el tipo interbancario a un día, que cotizaba en torno al 1,93 % a finales de mayo de 2026. Descontadas sus comisiones de gestión, un fondo monetario devuelve del orden de 1,6 a 1,8 % neto, con el dinero disponible casi de un día para otro, aunque con tributación fija si está fuera de una envolvente protegida. Su atractivo crece cuando los tipos cortos están altos y se desinfla en cuanto el BCE los recorta.
El depósito a plazo (compte à terme) juega con otra lógica: bloqueas una cantidad durante un plazo fijo —doce meses, por ejemplo— a cambio de un tipo garantizado de en torno al 2 % bruto en las mejores ofertas. El capital queda garantizado al vencimiento, pero el dinero está inmovilizado y el rendimiento paga el gravamen fijo del 31,4 %. Cuidado, de paso, con los superlibretas de tipo promocional: la oferta llamativa solo aguanta unos meses antes de volver a niveles mediocres, de modo que el neto a doce meses acaba a menudo por debajo del Livret A.
Más arriba en el escalafón, los fondos de renta fija apuntan a una rentabilidad hasta vencimiento cercana al 3-4 % según la calidad crediticia de los emisores, es decir, su solidez financiera. Los acompañan dos riesgos: el de tipos, que hunde el precio de las participaciones cuando los tipos suben, y el de impago de algún emisor. En la práctica, alinea tu horizonte con la duración (duration) del fondo; si no, puedes verte obligado a vender en el peor momento posible. Ya has visto lo que rinde la prudencia: paso al motor de largo plazo.
3.3. Acciones y ETF: el motor de rentabilidad de largo plazo
Aquí está el soporte que cambia de escala en rentabilidad, siempre que aceptes sus tirones y aguantes la distancia. La búsqueda de inversiones con mejor rentabilidad acaba, tarde o temprano, en la bolsa: las acciones diversificadas son el único motor capaz de batir de forma sostenida a la inflación, pero exigen tiempo. En periodos muy largos, un índice global como el MSCI World ha entregado en torno a un 7-9 % anual, y el S&P 500 estadounidense cerca del 10 % nominal por siglo con dividendos reinvertidos; en términos reales, una vez descontada la inflación, la acción global rinde del orden del 5-7 % anual.
Esa rentabilidad tiene un precio, ya apuntado: una volatilidad anualizada del 15-20 %, es decir, años de dos dígitos en ambos sentidos. Precisamente el plazo es lo que doma esa volatilidad, y el umbral de los ocho años sigue siendo la frontera por debajo de la cual el riesgo de pérdida definitiva resulta demasiado presente para una bolsa de acciones. Por debajo de ese límite, los tirones no son un detalle; por encima, dejan de ser una amenaza real para el capital.
En lugar de apostar por unos pocos títulos, el camino razonable para un particular es la diversificación indexada. Un fondo cotizado (ETF) que replique un índice mundial te expone a cientos de empresas con comisiones mínimas, mientras que la selección de acciones sueltas te expone al error y a la concentración. Un consejo práctico: prioriza un ETF de acumulación alojado en una envolvente, para que los dividendos se reinviertan sin gatillar impuestos por el camino. Y ten presente que las rentabilidades pasadas de los índices nunca anticipan las futuras.
Nota de Tom
llevo una parte importante de mi cartera en ETF, europeos y estadounidenses, y con la perspectiva que da el tiempo lo que de verdad cuenta no es el punto de entrada perfecto, sino la capacidad de no vender en los mínimos. Mis mejores posiciones son las que dejé tranquilas durante años, sin tocarlas en cada sobresalto de los mercados.
El gráfico siguiente pone imagen a esa diferencia: en él se aprecia la distancia que se abre, a lo largo de treinta años, entre un capital aparcado en seguridad y otro invertido en acciones, a medida que el interés compuesto hace su trabajo.
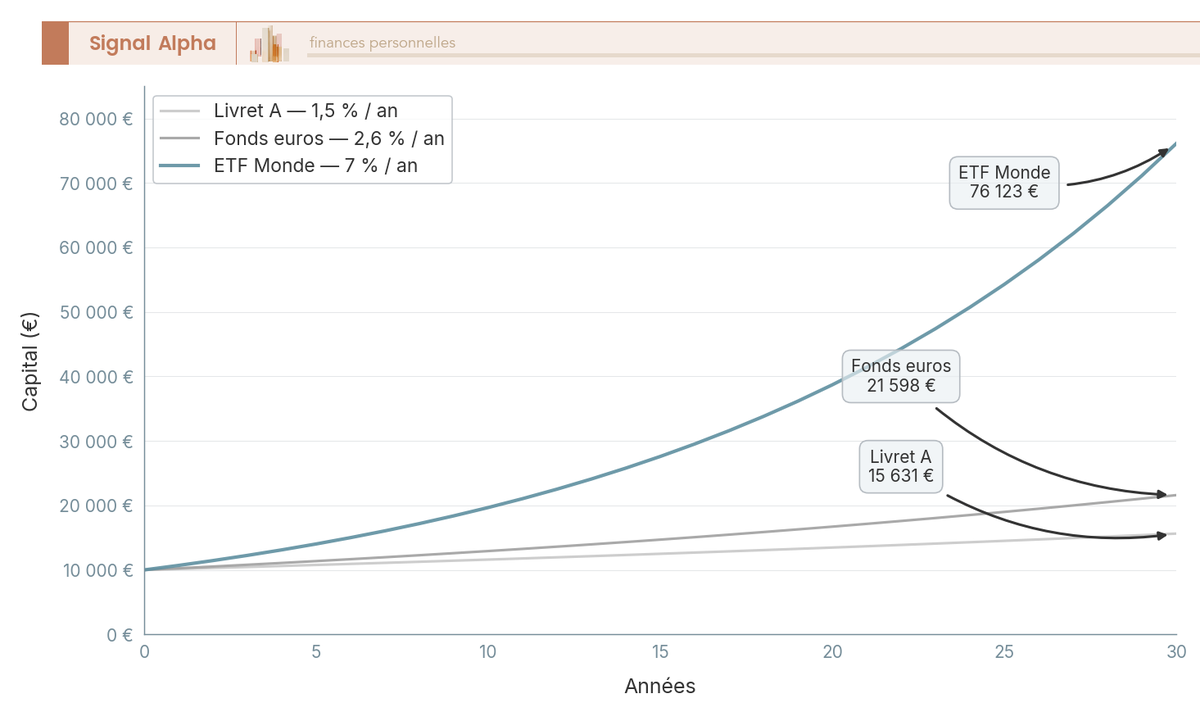
La lectura de estas curvas no admite discusión: a largo plazo, quedarse en la seguridad tiene un coste de oportunidad enorme. Queda por ver un gran ausente de este panorama, el inmobiliario, que también se juzga por su cifra neta.
3.4. Inmobiliario: SCPI y alquiler directo, ¿cuál ofrece mejor rentabilidad neta?
El inmobiliario seduce por sus tasas de fachada, pero la decisión debe guiarse por la rentabilidad neta tras gastos e impuestos. Para un particular coexisten tres vías, y su trato fiscal no es el mismo, lo que lo cambia todo. Empecemos por la más accesible.
La SCPI reúne un parque de alquiler y reparte rentas: la tasa de distribución media ronda el 4,9 % en 2025, pero esos ingresos tributan por la tarifa del impuesto sobre la renta más los gravámenes sociales del 17,2 % (nunca por el tipo fijo del 31,4 %, una de las particularidades fiscales ya señaladas). Los gastos de suscripción, del 8 al 12 % según la SCPI, exigen un horizonte mínimo de ocho a diez años para amortizarse. La SCPI ofrece así una relación esfuerzo/rentabilidad a menudo más ventajosa que la piedra en directo, sin ocuparte de la gestión del alquiler.
El alquiler vacío en directo suele rendir entre el 2 y el 4 % neto de gastos, con las mismas rentas gravadas por la tarifa del impuesto sobre la renta más el 17,2 % de gravámenes sociales. El alquiler amueblado bajo el estatuto de arrendador amueblado no profesional (LMNP) apunta al 3-5 %, pero sus rentas se encuadran en los beneficios industriales y comerciales (BIC) y soportan desde 2026 gravámenes sociales del 18,6 %, y no del 17,2 %. Esa diferencia de etiqueta fiscal, rentas ordinarias frente a BIC, separa dos regímenes que se confunden con demasiada frecuencia.
Y en cuanto al umbral al que apuntar, hay una pregunta que se repite sin cesar entre quienes se plantean el alquiler: ¿a partir de qué tipo neto aguanta de verdad un inmueble?
| Soporte inmobiliario | Rentabilidad neta 2026 | Fiscalidad de las rentas | Gastos de entrada | Horizonte |
|---|---|---|---|---|
| SCPI | ≈ 4,9 % de distribución | Tarifa IR + GS 17,2 % | 8-12 % | ≥ 8-10 años |
| Alquiler vacío | 2-4 % neto de gastos | Tarifa IR + GS 17,2 % | Notaría ≈ 7-8 % | ≥ 10 años |
| LMNP amueblado | 3-5 % | BIC + GS 18,6 % | Notaría ≈ 7-8 % | ≥ 9 años |
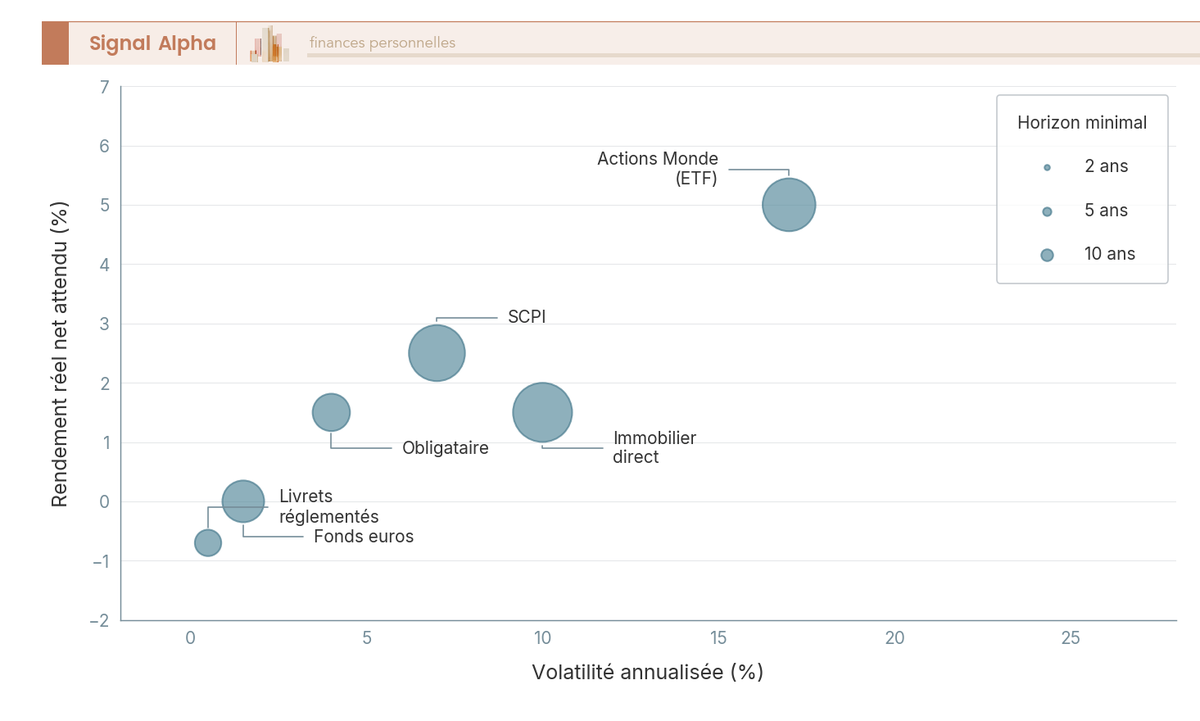
Este cuadro responde a esa duda recurrente sobre el punto de equilibrio: se suele exigir un mínimo de en torno al 5 % neto para dar un alquiler por viable, un nivel al que llegan pocos inmuebles una vez contados gastos e impuestos, mientras que una SCPI bien elegida se acerca a ese listón sin gestión. El gráfico de burbujas de abajo sitúa por último cada soporte sobre el triángulo: se aprecia la posición de cada uno cruzando volatilidad y rentabilidad real neta, y el tamaño de las burbujas señala el horizonte recomendado.
Ya sabes cuánto rinde cada soporte; veamos ahora en qué envolvente conviene guardarlo para conservar el máximo.
4. Elegir el producto fiscal que mejor proteja la rentabilidad neta
5 Construir una asignación coherente entre rentabilidad, riesgo y horizonte
A estas alturas ya conoces el neto de cada activo y el de cada envolvente; solo falta combinar ambos en una asignación capaz de aguantar el paso del tiempo. Así lo hacemos: primero seccionamos el ahorro en cajones según el horizonte, después diversificamos para optimizar el binomio rentabilidad-riesgo y cerramos con la regla que aloja cada activo en el envoltorio menos voraz.
5.1 Reparte tu ahorro en cajones por horizonte y objetivo
La primera decisión práctica consiste en ordenar tu ahorro como un armario con cajones, donde cada cajón responde a un objetivo con fecha y al horizonte que le corresponde. Es la aplicación directa de la regla ya conocida: la duración manda sobre la familia de activos, no al revés. Aceptada esta lógica, la elección de los soportes se cae sola.
Tres cajones bastan en la mayoría de los casos. El cajón de previsión cubre de tres a seis meses de gastos, disponible al instante en cuentas garantizadas; es el colchón que te evita vender acciones en el peor momento por culpa de un imprevisto. El cajón de medio plazo financia los proyectos de dos a ocho años —vivienda, reformas o la entrada de una hipoteca— y se apoya en renta fija y activos estables. Y el cajón de largo plazo, más allá de ocho años, persigue la revalorización y da cobijo a las acciones diversificadas, los únicos activos capaces de batir con solidez a la inflación.
La tabla siguiente une cada horizonte con una asignación tipo y con los vehículos que mejor le sientan, para que traslades el método directamente a tu propio capital.
| Cajón | Horizonte | Asignación tipo | Vehículos adecuados |
|---|---|---|---|
| Previsión | < 2 años | 100 % garantizado y líquido | Cuentas remuneradas y depósitos garantizados |
| Medio plazo | 2-8 años | 60-70 % renta fija y activos estables, 30-40 % obligaciones medias y una dosis reducida de acciones | Fondos conservadores, seguro de vida-ahorro |
| Largo plazo | > 8 años | 70-90 % acciones diversificadas, con complemento de renta fija e inmobiliario | Fondos indexados, cuenta de valores, seguro de vida-ahorro, plan de pensiones |
Esta matriz responde a la pregunta que todo el mundo se hace: ¿dónde colocar 50.000 € con un perfil equilibrado? Primero apartarías el equivalente a tres o seis meses de gastos en previsión líquida; después orientarías el resto al largo plazo, con una dominante de acciones completada por renta fija y una pizca inmobiliaria, dejando fuera toda suma destinada a un proyecto con vencimiento cercano. Quien busca las inversiones con mejor rentabilidad comete a menudo el error de fijarse solo en el producto y olvidar esta arquitectura, que es la que de verdad determina el resultado final.
Calibra las proporciones según tu tolerancia al riesgo: si un desplome del 20 % en bolsa te haría vender a cualquier precio, reduce la dosis de acciones y refuerza la parte estable. Ya tienes el capital troceado; toca ver cómo repartir el cajón largo para que rinda sin concentrar el riesgo.
5.2 Diversificar para optimizar el binomio rentabilidad-riesgo
Dentro del cajón largo, la diversificación es la única palanca que reduce el riesgo sin amputar la rentabilidad esperada: el regalo poco frecuente que hace la economía. La idea cabe en una frase: al repartir el capital entre activos que no suben ni bajan a la vez, se amortiguan las sacudidas de la cartera conservando su potencial de ganancia. Ahora bien, hay que diversificar por los ejes correctos.
Dos ejes pesan de verdad. La diversificación entre clases de activo combina acciones, renta fija e inmobiliario, cuyo comportamiento cambia con cada ciclo. La diversificación por zonas geográficas te aparta de apostarlo todo a un solo país, y ahí es donde un ETF mundial hace mejor su trabajo: una sola línea te expone a cientos de empresas repartidas por todos los continentes. La pata inmobiliaria —fondos inmobiliarios o SOCIMI— añade por su parte un ladrillo descorrelacionado de la bolsa que frena parte de sus altibajos.
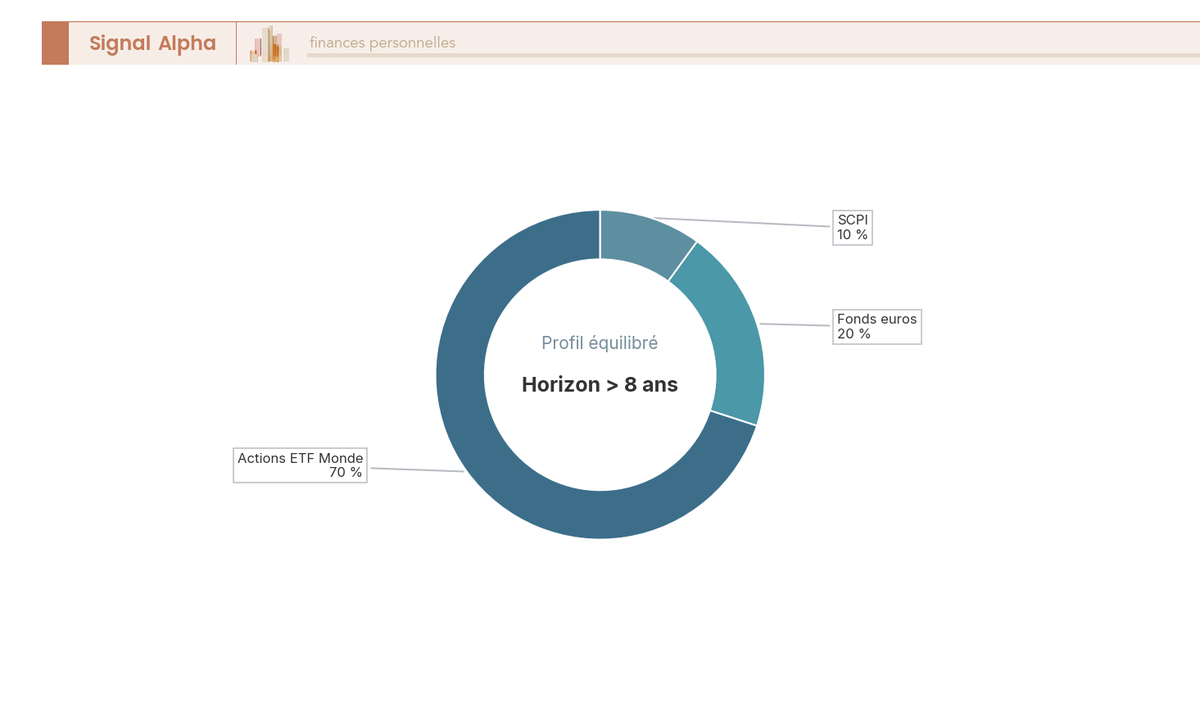
El anillo de abajo representa una asignación objetivo de perfil equilibrado a más de ocho años: ahí ves el peso relativo de los tres ladrillos, con la acción mundial haciendo de motor y los otros dos de amortiguadores.
El espejo de la diversificación es la concentración. Cargar la mayor parte del ahorro en un solo valor, un solo sector o en las acciones de tu propia empresa te expone a una pérdida permanente si ese activo se desploma, exactamente el riesgo que el horizonte jamás neutraliza. Construir y mantener esta repartición a mano exige método; si prefieres delegar, las gestiones automatizadas hacen ese mantenimiento por ti, a cambio de una comisión que conviene vigilar de cerca.
Ya sabes qué mantener; falta decidir en qué envolvente aloja cada ladrillo.
5.3 Alojar el activo correcto en el vehículo adecuado
Decidida la asignación, una misma pieza no rinde lo mismo neto según el envoltorio que la cobije: de ahí la importancia de colocar cada activo en su sitio. La regla se resume en unas pocas asociaciones, deducidas de la fiscalidad comparada de la sección anterior. Seguirlas te ahorra varios puntos de rentabilidad neta sin ningún esfuerzo adicional.
Los fondos de inversión, incluidos los indexados de acciones, son el refugio natural de la bolsa: los traspasos entre fondos no tributan, de modo que puedes reequilibrar y rotar posiciones sin peaje fiscal. Las acciones y los ETF que compres sueltos van a la cuenta de valores, donde cada venta enciende el contador del IRPF; reserva esa envolvente para lo que no pienses mover en años. La renta fija y los activos de bajo riesgo encajan bien en un seguro de vida-ahorro, cuya carga fiscal mejora con los años de permanencia. Los planes de pensiones, por último, solo compensan si tu tipo marginal de IRPF es elevado, del orden del 30 % o más, porque su gracia consiste en deducir ahora para tributar al rescatar. Suma a esto una ventaja ya ganada: en fondos y seguros reordenas tus posiciones sin que Hacienda pase por caja, mientras que en la cuenta de valores cada venta desencadena el impuesto.
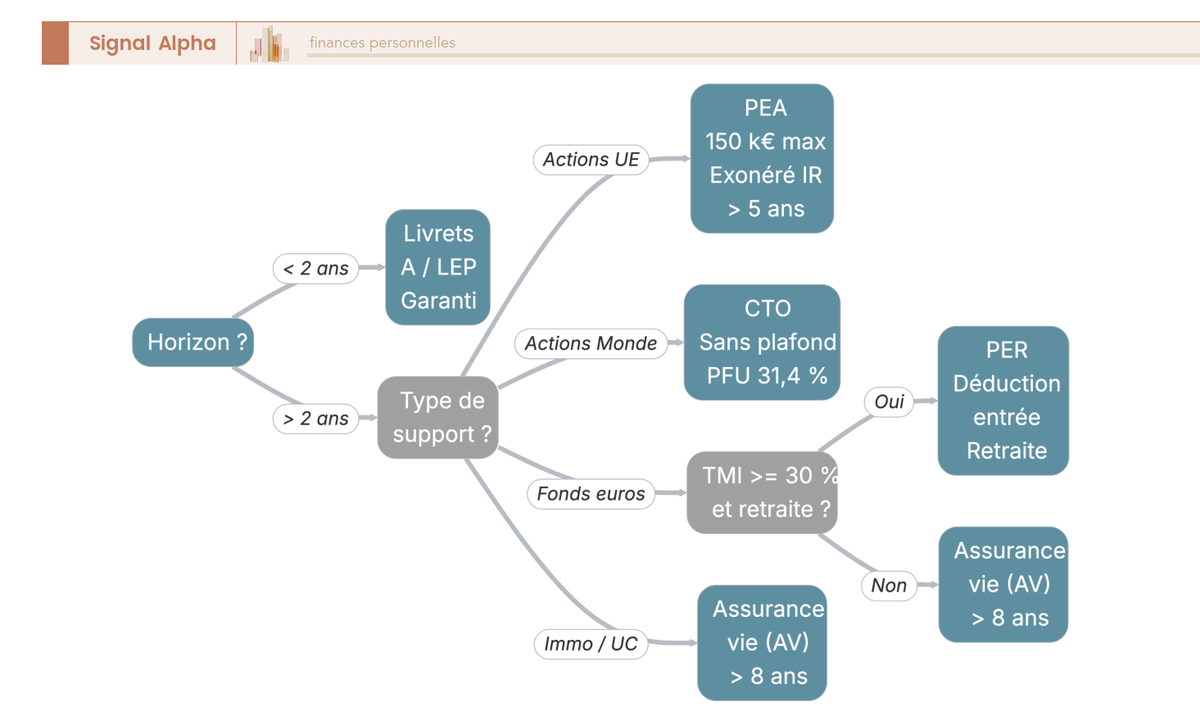
El árbol de abajo te lleva del objetivo al envoltorio: sigue tu horizonte, el tipo de activo que buscas, tu necesidad de liquidez y tu tramo fiscal para llegar al vehículo recomendado.
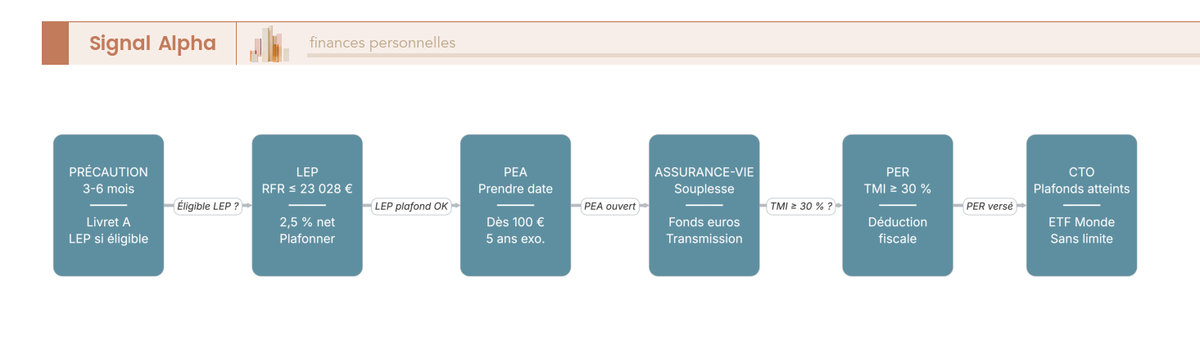
Queda el orden de llenado, porque alimentar todo a la vez no es posible. La secuencia es sencilla: asegura primero la previsión en las cuentas remuneradas que la banca te ofrezca con mejores condiciones; después nutre los fondos de inversión para la pata de acciones, sigue con el seguro de vida-ahorro para la renta fija y los activos estables, considera el plan de pensiones solo si tu tramo lo justifica y deja la cuenta de valores para el final, con aquello que desborde del resto. El esquema de abajo traza ese recorrido paso a paso.
Tu asignación objetivo ya está fijada y cada ladrillo tiene su envoltorio; queda montarla y darle vida en tu gestión del dinero del día a día.
6. Actuar: montar y pilotar tu cartera a lo largo del tiempo
Ya tienes la asignación objetivo; toca pasar del plan al gesto en tus finanzas personales. Empezamos por la apertura de las envolventes y la elección de los productos, seguimos con la automatización de las aportaciones y cerramos con el seguimiento, el reequilibrio y la corrección de los errores que más caros cuestan.
6.1 Abrir las envolventes y elegir los productos
El paso a la acción empieza por abrir los envases antes de escoger el contenido, y en ese orden exacto. Tu primer reflejo debe ser elegir bróker o aseguradora comparando sus comisiones, porque unas comisiones de corretaje o de gestión altas liman tu rentabilidad año tras año, como una lima sobre el metal. Una vez fijado el intermediario adecuado, abrir un PEA, un seguro de vida y una cuenta de valores ordinaria (CTO) te llevará apenas unos minutos por internet.
Para comparar los brókeres por sus comisiones reales antes de abrir tus envolventes, nuestro comparativo de los mejores brókeres de bolsa pasa las ofertas por el tamiz. Abiertas las envolventes, toca elegir el contenido.
Para cribar los productos hay un documento que manda: el documento de información clave (DIC), la ficha regulada y normalizada que todo ETF, fondo en euros o SCPI debe facilitarte. Tres líneas merecen ahí tu atención. Las comisiones corrientes primero, que deben ser mínimas en un ETF indexado y que compararás de un producto a otro. El índice replicado después, para verificar que el fondo sigue de verdad el mercado que buscas. Y el carácter capitalizante o distribuidor por último: el capitalizante reinvierte los dividendos sin disparar impuestos por el camino, algo que juega a favor de tu neto dentro de la envolvente. Guíate por estos criterios objetivos antes que por las promesas comerciales de un folleto.
La línea de tiempo de abajo sitúa los escalones fiscales que no conviene perder de vista una vez abiertas las envolventes: verás en qué fecha queda adquirida cada ventaja.
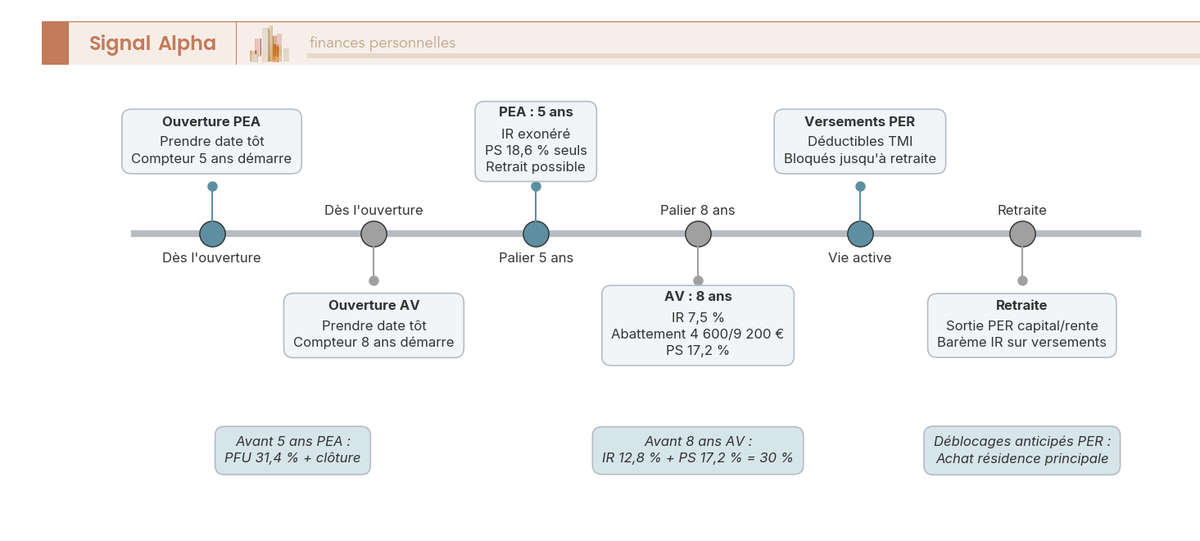
Envolventes abiertas y productos elegidos; queda alimentarlos sin depender de tu ánimo del momento.
6.2 Automatizar las aportaciones y suavizar el riesgo en el tiempo
La mejor forma de sostener tu asignación en el tiempo es ponerla en piloto semiautomático mediante aportaciones programadas. Esa regularidad resuelve de golpe dos problemas: la disciplina de ahorro y el riesgo de elegir mal el momento de entrada. Un traspaso mensual automático hacia tus envolventes te libra de la tentación de esperar el momento «ideal», que nunca llega.
Invertir una cantidad fija a intervalos regulares tiene nombre: la inversión progresiva (en inglés, dollar-cost averaging o DCA). El principio alisa tu punto de entrada en los mercados de renta variable, porque adquieres más participaciones cuando los precios bajan y menos cuando suben, lo que reduce el riesgo de colocarlo todo justo antes de un desplome. Para un bloque de largo plazo alimentado con tus ingresos mes a mes, es el enfoque más sereno.
Falta encajar esa automatización con el roce fiscal. Prioriza los productos capitalizantes alojados en envolventes protegidas, para que las aportaciones periódicas se reinviertan sin disparar impuestos con cada dividendo, al contrario de lo que ocurre con productos distribuidores mantenidos en una cuenta de valores (CTO). Puedes programar esas aportaciones en el PEA, el seguro de vida y, si procede, el PER; nuestra guía para abrir un PER de cara a la jubilación detalla cómo montarlo. Tus aportaciones ruedan ya solas; queda vigilar la deriva y corregir los errores que más caros se pagan.
6.3 Seguir, reequilibrar y corregir los errores caros
Una cartera bien construida no se pilota a diario: se revisa una vez al año y se corrige cuando se desvía. Con el paso del tiempo, las acciones que suben acaban pesando de más en la asignación, que entonces se aleja de tu objetivo y de tu perfil de riesgo. El reequilibrio consiste en vender una fracción de lo que más ha rendido para recomprar lo que se ha quedado rezagado y devolver a la mezcla sus proporciones previstas.
La regla práctica cabe en dos umbrales: reequilibra una vez al año, o en cuanto una porción se aleje más de cinco puntos de su objetivo. Buena noticia para el coste de la operación: ese reequilibrio no arrastra fiscalidad alguna dentro de un PEA o de un seguro de vida, mientras nada salga de la envolvente, mientras que en una cuenta de valores activaría el tipo fijo del 31,4 % (PFU). Al acercarte a tu objetivo, rebaja poco a poco la exposición de esa porción pasando de acciones al fondo en euros, para blindar las ganancias. Y si rescatas de un seguro de vida después de los ocho años, fracciona el rescate para mantenerte por debajo de la franquicia anual y no acabar pagando, en la práctica, más que las contribuciones sociales del 17,2 %.
Nota de Henri
el reequilibrio es uno de los pocos gestos donde la disciplina gana a la intuición. Lo que muestra la finanzas conductuales es que nos cuesta muchísimo vender lo que sube para recomprar lo que baja, porque va justo en contra de lo que dicta la emoción. Yo me atengo a una revisión con fecha fija, un día marcado cada año, precisamente para no tener que decidir a caliente.
El cuadro de abajo reúne los errores que más caros cuestan y su corrección, para detectarlos antes de que muerdan tu rentabilidad neta.
| Error frecuente | Consecuencia | Corrección |
|---|---|---|
| Error n.º 1: juzgar un producto por su tipo nominal | Elegir un producto negativo en términos reales | Decidir por la rentabilidad real neta |
| Error n.º 2: retirar de un PEA antes de 5 años | Plan cerrado, ganancias sujetas al PFU | Abrir pronto para tomar fecha, no salir hasta el escalón |
| Error n.º 3: sobreproteger un plazo largo | Pérdida de oportunidad frente a la inflación | Predominio de acciones a partir de 8 años |
| Error n.º 4: concentrar en un solo valor | Riesgo de pérdida permanente | Diversificar con un ETF mundial |
| Error n.º 5: ignorar la elegibilidad para el LEP | Rentabilidad garantizada desaprovechada | Llenar el LEP hasta su techo con prioridad si el RFR lo permite |
Más allá de los errores, cada producto solo es competitivo a partir de cierto umbral, que conviene conocer para no comprometerse demasiado pronto. La tabla siguiente recoge esas condiciones de salto, que debes verificar antes de depositar una suma en un soporte u otro.
| Producto | Umbral de rentabilidad | Perfil al que va dirigido |
|---|---|---|
| LEP | RFR ≤ 23.028 € (una unidad de declaración) | Precaución, hogares elegibles |
| PEA | Titularidad ≥ 5 años | Acciones de la UE, plazo largo |
| Seguro de vida | Titularidad ≥ 8 años | Seguridad y unidades de cuenta, proyectos con fecha |
| PER | Tramo marginal (TMI) ≥ 30 % | Ahorro jubilación, tramo alto |
| SCPI | Plazo ≥ 8-10 años, rentabilidad neta ≥ 5 % | Ladrillo inmobiliario diversificador |
Queda el coste más discreto de todos, el de las comisiones anuales, cuyo efecto solo asoma a muy largo plazo. Lo anunciábamos ya en la sección 1: aquí es donde se mide su alcance real. La curva de abajo compara tres trayectorias de un mismo capital colocado al 7 % bruto durante treinta años, según las comisiones anuales sean del 0,3 %, del 0,9 % o del 1,5 %; fíjate en la horquilla final, cercana a los 200.000 €, el precio de un punto de comisión de más repetido año tras año. Es la fuga pequeña en el depósito del barco: apenas se nota en cada travesía, pero al final de la ruta ha vaciado una parte seria de la bodega.
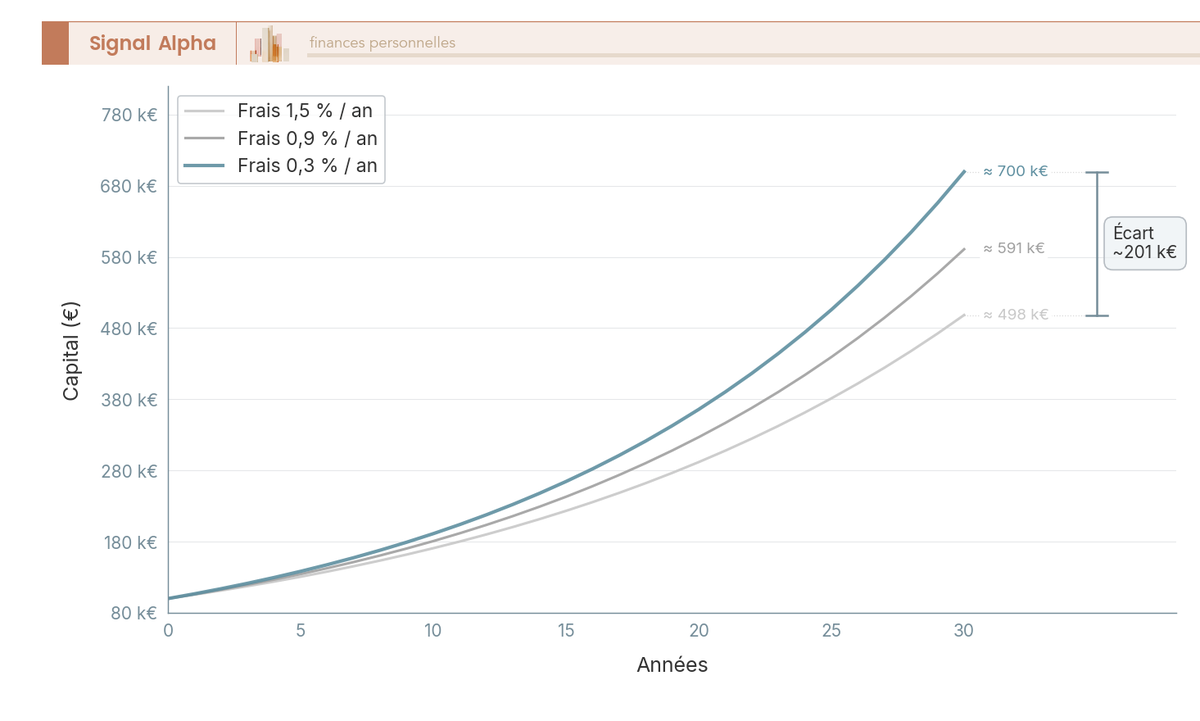
Esa diferencia de casi 200.000 € por un solo punto de comisiones explica por qué la caza de las comisiones corrientes vale mucho más que la búsqueda del producto milagro. Seguir, reequilibrar y vigilar los gastos son los tres gestos que alargan la vida de una asignación, y nuestra guía de gestión de cartera profundiza en ese pilotaje en el tiempo. Ya tienes sobre la mesa todo lo necesario para construir, poner en marcha y sostener inversiones con mejor rentabilidad neta real.
Preguntas Frecuentes
¿Qué diferencia hay entre la rentabilidad nominal, real y después de impuestos? La rentabilidad nominal es el rendimiento bruto que anuncia el producto, mientras que la real descuenta la inflación y refleja la pérdida o ganancia de poder adquisitivo. La rentabilidad después de impuestos, o neta, es la que realmente percibes tras aplicar la fiscalidad correspondiente. Para comparar inversiones de forma justa, siempre debes fijarte en la neta.
¿Por qué una mayor rentabilidad suele implicar asumir más riesgo? En el triángulo rentabilidad-riesgo-plazo, los activos con mayor potencial de rendimiento exigen, en general, tolerar mayor volatilidad o probabilidad de pérdidas. El plazo actúa como amortiguador: cuanto más largo es tu horizonte, más capacidad tienes para absorber las oscilaciones del mercado. Por eso la elección adecuada depende de tu perfil y de tus objetivos concretos.
¿Qué clase de activos suele ofrecer mejor rentabilidad neta? Depende del horizonte temporal y del riesgo que estés dispuesto a asumir: la renta variable históricamente ha ofrecido mayores rentabilidades a largo plazo, aunque con más volatilidad, mientras que la renta fija y los depósitos aportan estabilidad con rendimientos menores. La fiscalidad de cada producto puede alterar significativamente el resultado neto final. Antes de decidir, conviene analizar cada activo incluyendo su tratamiento impositivo.
¿Cómo influye la fiscalidad en la elección del producto de inversión? Los impuestos pueden reducir de forma considerable la rentabilidad final, y su tratamiento varía según el producto y la jurisdicción en la que inviertas. Existen envases fiscales, como planes de pensiones o fondos con traspasos sin tributación inmediata, que ayudan a proteger mejor la rentabilidad neta. Consultar con un asesor financiero te permite identificar la opción más ventajosa para tu situación personal.
¿Cómo construyo una cartera coherente entre rentabilidad, riesgo y horizonte? El primer paso es definir tu horizonte temporal y tu tolerancia al riesgo, para después distribuir el capital entre activos alineados con ambos factores. Es recomendable revisar periódicamente la asignación y ajustarla si cambian tus objetivos o las condiciones del mercado. Un asesor financiero puede ayudarte a diseñar la combinación adecuada para tu caso concreto.

