
Última actualización: junio de 2026
La mayoría de los ahorradores acumula una cuenta de ahorro, un plan de pensiones abierto por inercia y unas cuantas acciones elegidas casi a ciegas. El patrón más frecuente es una pila de productos contratados año tras año sin una lógica de conjunto. Y es que acumular productos no equivale a tener una estrategia de inversión: es como amueblar una casa sin plano, donde cada mueble puede servir por separado pero el conjunto no dibuja una vivienda habitable. Sin un rumbo claro, estos patrimonios arrastran comisiones elevadas, una fiscalidad desaprovechada y un rendimiento inferior al de una cartera sencilla y bien diversificada. El problema casi nunca es la falta de dinero que colocar: es la ausencia de un método que enlace objetivos, horizonte y reparto entre las clases de activos.
El contexto de 2026 aprieta todavía más. La rentabilidad del ahorro garantizado se ha encogido: la principal cuenta de ahorro regulada de Francia, el Livret A —una referencia del ahorro garantizado en Europa—, volvió al 1,5 % el 1 de febrero de 2026, y el resto de depósitos regulados bajó siguiendo la misma lógica. Cuando la banca apenas retribuye el dinero seguro, se abre una brecha evidente con el rendimiento que una asignación de activos bien construida y mantenida en el tiempo puede ofrecer de forma razonable. Dejar dormir un capital importante en soportes líquidos tiene, desde ahora, un coste de oportunidad que se ve a simple vista.
Antes de comparar productos o perseguir una rentabilidad concreta conviene volver a los cimientos de tu planificación económica: entender qué es de verdad una estrategia de inversión a largo plazo y por qué el reparto entre grandes clases de activos pesa más que la elección de los títulos concretos. Esta guía desgrana el método paso a paso: desde la definición de tu perfil de riesgo y tu horizonte temporal hasta la elección de las herramientas más eficientes —fondos de inversión, planes de pensiones, seguros de vida-ahorro—, pasando por la construcción de una cartera objetivo y una gestión de cartera disciplinada, reequilibrio incluido, para buscar una rentabilidad neta de comisiones e impuestos que aguante el paso de los años.
Índice de Contenidos
- 1. Las bases de una estrategia de inversión a largo plazo
- 2. Aclarar tu perfil, tus objetivos y tu horizonte
- 3. Elegir los vehículos de inversión adecuados y su fiscalidad
- 3. Elige bien el vehículo fiscal de cada euro
- 4. Construye tu asignación de activos objetivo
- Preguntas Frecuentes
- 2.1. Asegurar los cimientos: ahorro de precaución y deudas caras
- 2.2. Medir tu tolerancia al riesgo sin engañarte
- 2.3. Mapear tus objetivos por horizonte temporal
- La fiscalidad lo condiciona todo: tres parámetros y tres confusiones
- Las envolventes fiscales, una a una
- Cómo decidir el envoltorio de tu próxima aportación
- El reparto pesa más que el producto elegido
- Los tres bloques básicos: un ejemplo orientativo
- Diversifica dentro de cada bloque
- 4.2 Diversificar con cabeza: zonas, sectores y factores de riesgo
- 4.3 Da prioridad a los soportes de bajo coste: el papel de los ETF
- 4.4 Tres asignaciones objetivo según tu perfil de riesgo
- 4.5 Cómo interpretar la composición de una cartera equilibrada 60/40
1. Las bases de una estrategia de inversión a largo plazo
2. Aclarar tu perfil, tus objetivos y tu horizonte
Antes de hablar de productos y porcentajes conviene ordenar la casa. Una estrategia de inversión a largo plazo no empieza en la cartera, sino en tres preguntas previas: sobre qué cimientos vas a construir, cuánta volatilidad puedes soportar de verdad y en qué fecha necesitarás cada euro. Este bloque recorre esas tres cuestiones en orden, porque saltarse cualquiera de ellas desmonta después todo el esfuerzo posterior.
2.1. Asegurar los cimientos: ahorro de precaución y deudas caras
Antes de destinar un solo euro a plazos largos existen dos requisitos previos que no admiten negociación, y el primero es un colchón de liquidez. La referencia habitual apunta a entre tres y seis meses de gastos corrientes de tu presupuesto, alojados en productos inmediatamente disponibles y garantizados. Un autónomo o un directivo con ingresos irregulares debe apuntar al extremo alto de la horquilla, de seis a doce meses, para absorber un tramo sin ingresos sin tener que rescatar dinero de sus inversiones. Esta bolsa de precaución no busca rentabilidad: busca estar disponible cuando la vida apriete.
Piensa en esta reserva como en los cimientos de una vivienda: nadie levanta la planta noble sobre arena. La tabla siguiente resume los instrumentos habituales para este colchón y qué aporta cada uno en cuanto a rentabilidad, límites, disponibilidad y fiscalidad.
Instrumentos típicos del ahorro de precaución
| Instrumento | Rentabilidad | Límite | Disponibilidad | Fiscalidad |
|---|---|---|---|---|
| Cuenta remunerada | Variable, según la entidad | Sin límite | Inmediata | Tributa en el IRPF como rendimiento del ahorro |
| Depósito a plazo fijo | Fija, pactada al contratarlo | Sin límite | Al vencimiento, con penalización por cancelación anticipada | Tributa en el IRPF como rendimiento del ahorro |
| Fondo monetario | Ligada a los tipos de interés | Sin límite | Entre 1 y 3 días hábiles | Tributa al reembolso como rendimiento del ahorro |
| Letras del Tesoro | Fija en el momento de la compra | Sin límite | En el vencimiento, a 3, 6, 9 o 12 meses | Tributa en el IRPF como rendimiento del ahorro |
Ninguno de estos soportes presume de rentabilidad, y ahí está su virtud: la banca los trata como depósitos a la vista precisamente porque su función es la disponibilidad, no el rendimiento. Las cuentas y los depósitos cuentan además con la garantía del Fondo de Garantía de Depósitos, que cubre hasta 100.000 € por titular y entidad. Ese contraste con los productos de largo plazo es el que obliga a separar con claridad el horizonte y el nivel de liquidez exigible a cada euro.
El segundo requisito previo es la cancelación de las deudas caras. Amortizar un crédito al consumo al 5 % o al 7 % equivale a obtener un rendimiento cierto y sin riesgo al que pocos productos pueden igualar. Si una deuda ajena a la vivienda cuesta más que la rentabilidad neta esperada de tu cartera, devolverla va antes que cualquier inversión.
2.2. Medir tu tolerancia al riesgo sin engañarte
Con los cimientos saneados, el paso siguiente consiste en medir con honestidad cuánto riesgo puedes cargar, algo que en realidad abarca tres dimensiones distintas. La capacidad objetiva depende de hechos: unos ingresos estables, un horizonte dilatado y un colchón de precaución completo la elevan. La tolerancia psicológica responde a tu reacción emocional real ante una caída marcada. La necesidad de riesgo, por último, mide si el rendimiento exigido para alcanzar el objetivo justifica de verdad exponerse.
Un ejercicio práctico dice más que cualquier cuestionario interminable: imagina una cartera de 100.000 € que se desploma hasta 70.000 € en seis meses. Si tu primer impulso sería liquidar todo, la proporción de acciones que estás barajando es demasiado alta, por sólida que sea tu capacidad teórica. Esta caída simulada funciona como termómetro: revela la temperatura real de tus nervios, no la que te gustaría tener.
Además, esta evaluación cuenta con respaldo normativo: la directiva europea MiFID II (sobre los mercados de instrumentos financieros) obliga a las entidades que prestan asesoramiento en inversión a aplicar un test de idoneidad que cruce perfil de riesgo, conocimientos y objetivos antes de contratar cualquier producto. Responderlo con sinceridad, y no con la respuesta que «queda mejor», forma parte de una buena gestión del dinero.
De este diagnóstico surgen tres perfiles de referencia, conservador, equilibrado y agresivo, que más adelante orientarán la construcción de la asignación. El siguiente esquema conecta el horizonte, la existencia de un ahorro de precaución y la reacción ante una caída hasta dar con el perfil que corresponde; en pocas ramas puedes situar el tuyo.
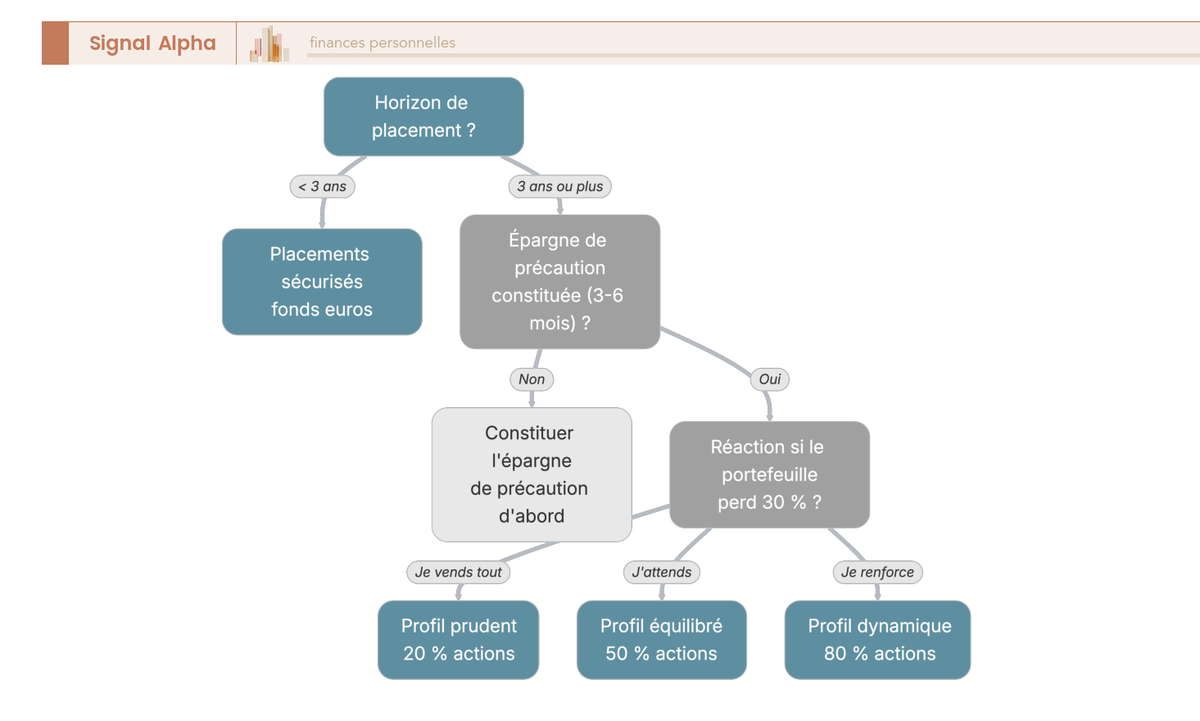
Para profundizar en la lectura de estas tres familias de inversores, el recorrido es siempre el mismo: se parte del horizonte, se verifica el colchón y después se confronta la reacción real ante una pérdida. La coherencia entre las tres respuestas pesa más que cualquier etiqueta suelta.
2.3. Mapear tus objetivos por horizonte temporal
Definido el perfil, queda enlazar cada proyecto de vida con su horizonte, porque es la fecha límite la que manda sobre la bolsa de asignación adecuada. Este planteamiento por bolsas consiste en poner fecha a cada euro ahorrado según el objetivo al que sirve y deducir de ahí el riesgo admisible. El horizonte actúa como brújula de tu planificación económica: no camina por ti, pero impide que pierdas el norte. La tabla siguiente empareja los objetivos más corrientes con su horizonte, la bolsa recomendada y el vehículo que los aloja con naturalidad.
Objetivos, horizontes y bolsa de asignación tipo
| Objetivo | Horizonte | Bolsa recomendada | Vehículo tipo |
|---|---|---|---|
| Entrada de la vivienda habitual | 2 a 4 años | Monetario / renta fija a corto plazo | Cuenta remunerada, fondo monetario |
| Estudios de los hijos | 8 a 15 años | Mixto acciones / bonos | Fondos de inversión, cartera de valores |
| Constitución de capital | 10 a 20 años | Mayoritariamente acciones | Fondos de inversión, cartera de valores |
| Jubilación | 15 a 30 años | Acciones decreciendo hacia bonos | Plan de pensiones, fondos de inversión, cartera de valores |
La lógica se lee línea por línea: una entrada de vivienda a dos o tres años se queda en soportes garantizados, mientras que una constitución de capital a quince años aguanta una fuerte dominante de acciones. El plan de pensiones se revela aquí como el vehículo hecho a medida para la jubilación, con aportaciones que reducen la base imponible del IRPF dentro de los límites legales vigentes y con el dinero prácticamente bloqueado hasta el retiro, donde los fondos de inversión y la cartera de valores dejan mucho más margen de maniobra a la salida.
Hay un matiz que corrige una idea errónea muy asentada en las finanzas personales: no es la edad lo que fija el nivel de riesgo, sino el horizonte restante hasta necesitar el dinero. Una persona de cincuenta y tantos que invierte para sus nietos razona sobre un plazo largo y puede mantener una proporción de acciones elevada. La seguridad financiera se construye alineando plazo y activo, no siguiendo un número de cumpleaños.
A estas alturas ya sabes cuánto riesgo puedes asumir y para qué objetivos. Falta decidir dónde alojar esas inversiones con el menor coste fiscal posible, y esa pregunta conduce directamente a los vehículos disponibles en España y a su fiscalidad vigente.
3. Elegir los vehículos de inversión adecuados y su fiscalidad
3. Elige bien el vehículo fiscal de cada euro
Con el perfil y los objetivos ya sobre la mesa, llega el momento de resolver una pregunta que muchos inversores dejan para el final y que merece ir al principio: dónde guarda cada euro tu dinero. La elección del activo (un ETF mundial, un fondo indexado, un valor concreto) y la del envoltorio son dos decisiones distintas, y la segunda determina cuánta rentabilidad bruta acaba de verdad en tu bolsillo. En una estrategia de inversión a largo plazo, este envoltorio puede valer puntos de rentabilidad neta acumulados año tras año, sin que tengas que acertar ni un solo movimiento de mercado.
Piensa en la envolvente como en el embalaje de un envío: el contenido puede ser exactamente el mismo, pero lo que pagas por guardarlo, moverlo o entregarlo cambia por completo según cómo lo empaques. Antes de comparar vehículos concretos conviene dominar tres parámetros que comparten todas las envolventes: tu tipo marginal en el IRPF, la escala de los rendimientos del ahorro y el calendario con el que cada una pasa factura.
La fiscalidad lo condiciona todo: tres parámetros y tres confusiones
El primero es tu tipo marginal del IRPF, el porcentaje que grava tus últimos euros de ingresos. Lejos de ser un dato decorativo, funciona como la vara de medir de cualquier ventaja fiscal: si deduces una aportación con un tipo marginal alto, el ahorro es sustancial; con un tipo bajo, queda en anécdota. Ese número decide, por sí solo, si los productos con beneficio inmediato a la entrada te convienen o simplemente te estorban.
El segundo es la escala de los rendimientos del ahorro. En España, los dividendos, los intereses y las plusvalías no tributan como el sueldo: lo hacen en una escala propia, distinta de la general, que crece con el importe de la ganancia. Ese matiz explica que dos carteras con idéntica rentabilidad bruta puedan dejar cantidades de dinero neto muy diferentes en tu economía doméstica al cerrar el ejercicio.
El tercero es el calendario fiscal: pagas cada año o aplazas la factura. Algunas envolventes difieren la tributación mientras el capital sigue creciendo; otras te obligan a rendir cuentas anualmente aunque no vendas nada. El aplazamiento no regala dinero, pero sí regala tiempo al interés compuesto, y el tiempo es el ingrediente que más pesa en la planificación económica de cualquier ahorro pensado para durar.
Antes de recorrer las envolventes, conviene desactivar tres confusiones que aparecen una y otra vez en las finanzas personales de medio mundo:
- Comparar rentabilidades brutas. La cifra relevante es la neta, después de impuestos y comisiones, dentro de la envolvente que vayas a utilizar de verdad.
- Confundir ventaja fiscal con rentabilidad. Un producto puede ahorrarte impuestos y, aun así, dejarte menos que un indexado barato colocado en la envolvente correcta.
- Tratar la deducción a la entrada como un regalo. En los vehículos con ventaja inmediata, la factura no desaparece: se aplaza a la salida. Gana quien la paga más tarde y a un tipo menor.
Con estos parámetros claros, el terreno queda listo para recorrer las envolventes con criterio y sin prisa.
Las envolventes fiscales, una a una
El corazón de una cartera española de largo plazo suele ser la pareja fondos de inversión y ETF UCITS. Su ventaja no tiene parangón en nuestra normativa: los traspasos. Puedes mover el dinero de un fondo a otro, o de un fondo a un ETF UCITS y viceversa, sin que Hacienda considere que has vendido. Es el invernadero de tus inversiones: mientras la planta no salga del recinto, el impuesto no toca el crecimiento. No existe techo de aportación y la liquidez es alta, aunque cada rescate definitivo tributa en su momento.
Dos matices completan la fotografía. Primero, los dividendos que reparten fondos y ETF tributan cada año, salvo que optes por versiones de acumulación que reinvierten automáticamente. Segundo, el traspaso no lo alcanza todo: las acciones en directo, los bonos o determinados productos quedan fuera de ese régimen, y ahí es donde entran el resto de envolventes. La recomendación de método no cambia con los años: da de alta tu posición cuanto antes, aunque la aportación sea pequeña, porque el diferimiento trabaja a favor del tiempo, no del importe inicial.
El plan de pensiones individual sigue una lógica opuesta: ventaja inmediata a cambio de bloqueo. Las aportaciones se restan de la base imponible del IRPF, con un techo de deducción ajustado: 1.500 euros anuales en los planes individuales y hasta 8.500 euros en los planes de empleo. Es una entrada con descuento, no un regalo: el rescate llegará más adelante, y la operación solo redondea si tu tipo marginal es alto ahora y más bajo el día que te jubiles.
El bloqueo tiene válvulas de escape previstas por la ley: jubilación, incapacidad, desempleo de larga duración o enfermedad grave permiten rescatar antes, y desde 2025 también pueden retirarse las aportaciones con una antigüedad de al menos diez años. Aun así, la regla práctica se mantiene intacta: si tu tipo marginal ronda el 45 %, aportar 1.500 euros te devuelve unos 675 euros de ahorro fiscal; si te mueves cerca del 25 %, la devolución cae a unos 375 euros y el sacrificio de liquidez pesa más que el beneficio.
El seguro de vida-ahorro es el todoterreno del ahorro a largo plazo. En un solo contrato conviven un bloque de capital garantizado y unidades vinculadas a activos de mercado (fondos, ETF y, según contrato, valores en directo), sin techo de aportación y con liquidez en cualquier momento. La tributación queda aplazada hasta el rescate, momento en el que las ganancias tributan a la escala del ahorro.
Su segundo gran activo es la transmisión. Al designar beneficiarios, los capitales llegan directamente a las personas elegidas, sin integrarse en el caudal hereditario común, lo que agiliza el reparto y reduce fricciones familiares. Para patrimonios voluminosos o con voluntades sucesorias concretas, esa combinación de flexibilidad, ausencia de límites y transmisión ordenada lo convierte en la pieza más versátil del conjunto.
La cuenta de valores cierra el abanico: sin límite, sin restricciones geográficas y sin regalo fiscal. Admite acciones de todo el mundo, bonos en directo y cualquier ETF, pero los dividendos tributan cada año y las plusvalías, al vender, en la escala del ahorro. Cobra sentido cuando el resto de envolventes está saturada o cuando el activo que quieres sencillamente no cabe en ninguna otra.
Nada impide, además, combinar envolventes: un mismo ETF puede vivir en la cuenta de valores o dentro de un contrato unit-linked, y lo que cambia no es el activo sino el envoltorio y, con él, la factura final. Esa capacidad de combinación es la que permite ajustar la arquitectura de tus finanzas personales a cada objetivo sin tener que rehacer la cartera entera.
Estas envolventes no compiten entre sí: se complementan en un orden de llenado lógico que conviene respetar antes de decidir ninguna aportación:
- Un colchón de precaución primero: varios meses de gastos, calculados sobre tu presupuesto mensual, en liquidez total dentro de cuentas o depósitos de banca convencional.
- Después, los fondos y ETF con traspasos, el motor de la renta variable a más de cinco años vista.
- El plan de pensiones, solo si tu tipo marginal es alto y aceptas bloquear el dinero.
- El seguro de vida-ahorro, cuando busques flexibilidad, ausencia de límites y una vía ordenada de transmisión.
- La cuenta de valores, para aquello que no quepa en ninguna de las anteriores.
El cuadro siguiente pone las cuatro envolventes frente a frente; léelo línea a línea para localizar la que encaja con tu objetivo y con tu horizonte temporal.
| Criterio | Fondos y ETF | Plan de pensiones | Seguro de vida-ahorro | Cuenta de valores |
|---|---|---|---|---|
| Ventaja fiscal | Traspasos sin hecho imponible | Deducción a la entrada, con techo legal | Aplazamiento hasta el rescate | Ninguna |
| Disponibilidad | Alta: rescatas cuando quieras, tributando | Bloqueado hasta la jubilación, con supuestos legales de rescate | Alta, con tributación al rescate | Total |
| Límite de aportación | Sin límite | 1.500 € (individual); hasta 8.500 € en planes de empleo | Sin límite | Sin límite |
| Encaja mejor con | Renta variable a más de cinco años | Jubilación y tipos marginales altos | Flexibilidad y transmisión | Activos no admisibles en otras envolventes |
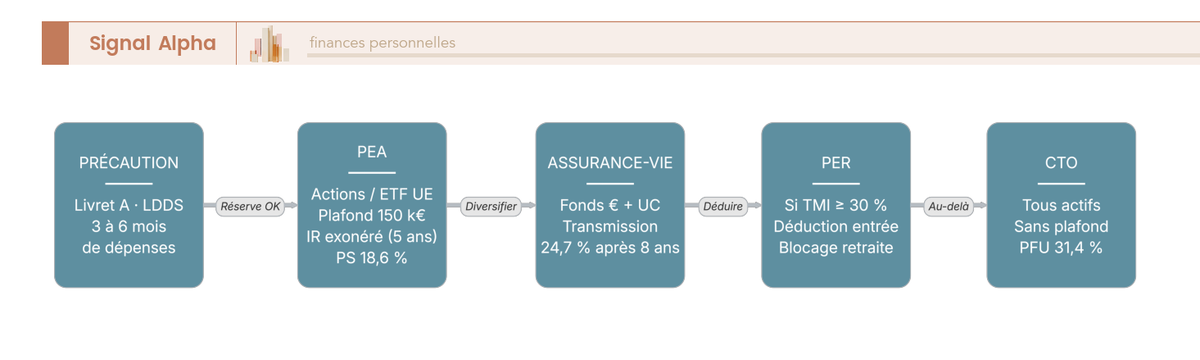
El esquema siguiente traduce esa jerarquía en una secuencia de llenado, pensada para consultarse antes de mover un solo euro.
Cómo decidir el envoltorio de tu próxima aportación
La jerarquía anterior es el mapa; la decisión del mes exige leer el terreno. Un objetivo de jubilación, con el bloqueo del dinero asumido, apunta al plan de pensiones, siempre que tu tipo marginal justifique la deducción. Un horizonte superior a cinco años centrado en renta variable señala a los fondos y ETF con traspasos. Si buscas flexibilidad total, sin techo y una vía ordenada de transmisión, el seguro de vida-ahorro toma el relevo. Y cuando todo lo demás esté saturado o el activo no encaje, la cuenta de valores recoge el testigo.
Una precisión de método evita el error más frecuente: la comparación se plantea entre envolventes, nunca entre envolvente y activo. No eliges entre un plan de pensiones y un ETF mundial; eliges primero el envoltorio y dejas que el activo llegue después, dentro de la envolvente elegida. Mantener separados ambos niveles de decisión es lo que permite organizar la gestión del dinero sin mezclar conceptos ni arrepentirse a mitad de camino.
El árbol siguiente recorre ese razonamiento de izquierda a derecha: cada bifurcación descarta una envolvente hasta dejar únicamente la adecuada para el aporte del momento.
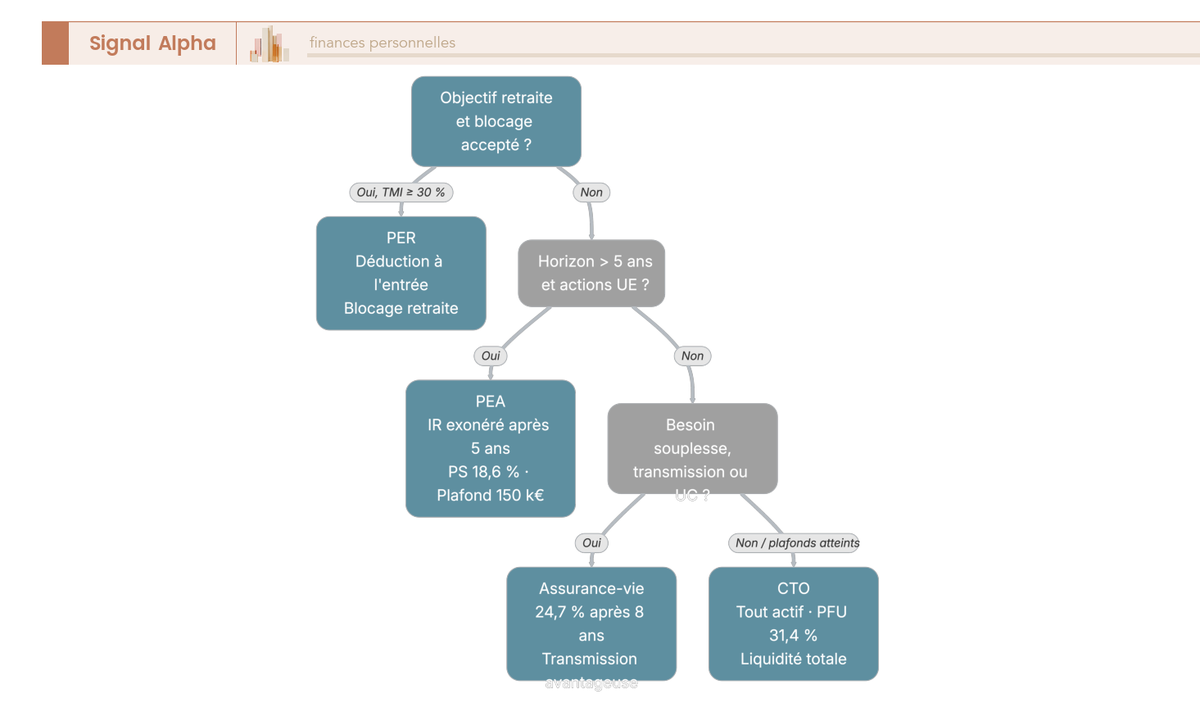
Si eres autónomo o diriges una empresa, el tablero añade palancas propias. La primera afecta al plan de pensiones: quienes obtienen rendimiento de una actividad económica disponen de techos de deducción adicionales vinculados a ese rendimiento, lo que convierte el vehículo en una herramienta de pilotaje fiscal muy potente en ejercicios de buenos resultados. Revisa siempre el límite vigente de cada año antes de programar las aportaciones.
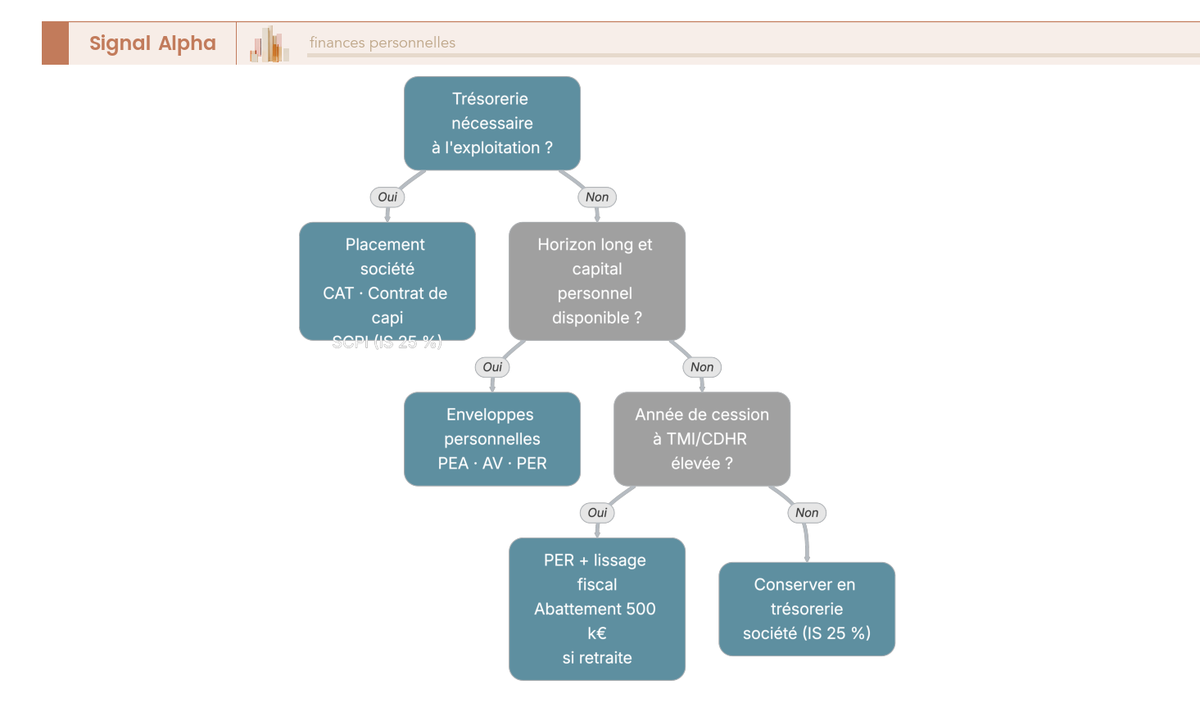
La segunda palanca es la tesorería de la sociedad. Si la empresa acumula liquidez sobrante, extraerla para colocarla a título personal suele pasar factura; mantenerla a nivel societario permite que los productos financieros tributen al Impuesto sobre Sociedades, con el tipo general del 25 %, y que el capital siga compuesto dentro de la compañía. Los instrumentos habituales en este terreno son los depósitos a plazo y los contratos de capitalización constituidos a nombre de la empresa.
Una lección que conviene repetir: la tesorería que duerme en la sociedad no es neutra. Mantenerla a nivel societario en lugar de extraerla de inmediato puede cambiar por completo la trayectoria de tu patrimonio, y decidir cuándo sacarla forma parte de la planificación, no de los reflejos.
El año de una venta relevante merece, además, capítulo aparte. La tributación de ese ejercicio no se improvisa: antes de reinvertir el importe recibido, revisa con un asesor fiscal los mínimos de imposición que puedan afectarte y los regímenes especiales aplicables a tu caso, porque una decisión tomada a posteriori rara vez recupera el margen perdido.
El último esquema plantea la pregunta de fondo para quien dirige una empresa: colocar la tesorería a nivel societario o a nivel personal, según el uso previsto y el horizonte temporal.
Recorridas las envolventes, tu estrategia de inversión a largo plazo ya dispone de su infraestructura: cada euro con un destino, cada envolvente con una función y un orden de llenado que prioriza la seguridad financiera antes que cualquier atajo aparente. El paso siguiente es poblar esos envoltorios con los activos adecuados, y ahí es donde la selección de fondos, ETF y valores toma el relevo.
Construye tu asignación de activos objetivo
Con el perfil definido y el horizonte temporal sobre la mesa, llega la decisión que más va a condicionar el resultado de tu estrategia de inversión a largo plazo: cómo repartir el dinero entre las distintas clases de activo. A este reparto se le llama asignación de activos objetivo, y merece toda tu atención porque influye en la rentabilidad final mucho más que acertar con un valor concreto o con el fondo de moda del momento.
La asignación funciona como el casco de un barco: nadie la ve desde el muelle, pero decide si tu dinero navega o acaba bajo el agua. Elegir bien el bróker o el producto es lo de menos frente a la pregunta de fondo: qué porcentaje va a bolsa, cuánto a renta fija y cuánto se queda en liquidez.
El reparto pesa más que el producto elegido
Los estudios clásicos sobre gestión de carteras coinciden en un punto: la distribución entre clases de activos explica la mayor parte de las oscilaciones de una cartera, por encima de la selección de valores concretos o del momento de entrada. Dicho en llano: si aciertas con el reparto pero fallas con el producto, el resultado suele ser decente; si haces lo contrario, lo habitual es una decepción.
Piensa en tu cartera como en una receta de cocina: importan las proporciones entre ingredientes mucho más que la marca de la sal. Un 80% en renta variable no se convierte en una cartera conservadora por comprar bonos de máxima calidad; la proporción manda, y conviene ser consciente de ella antes de mover un solo euro.
Los tres bloques básicos: un ejemplo orientativo
Casi cualquier asignación se construye sobre tres bloques, cada uno con una función clara dentro de la planificación económica de tu patrimonio:
- Renta variable: acciones, fondos indexados y ETFs. Es el motor de crecimiento a largo plazo, pero también la parte que más se sacude en las caídas.
- Renta fija: bonos públicos y corporativos. Su misión es amortiguar los temporales bursátiles y aportar un interés más previsible.
- Liquidez: el colchón en cuenta de ahorro o monetarios, pensado para imprevistos, no para buscar rentabilidad.
Para que veas cómo se traduce esto en la práctica, esta tabla recoge tres repartos orientativos habituales según el perfil del inversor:
| Perfil | Renta variable | Renta fija | Liquidez |
|---|---|---|---|
| Conservador | 30% | 55% | 15% |
| Moderado | 60% | 30% | 10% |
| Agresivo | 85% | 10% | 5% |
Estos porcentajes son solo un ejemplo ilustrativo, no una recomendación: tu reparto debe ajustarse a tu situación personal, a tus ingresos y a lo que estés dispuesto a ver en rojo sin vender por pánico.
Un matiz relevante antes de invertir: el fondo de emergencia no forma parte de la asignación. Lo habitual es mantener entre tres y seis meses de gastos fijos en una cuenta remunerada o de fácil acceso en tu banca, separada del dinero invertido. Ese colchón es lo que te da seguridad financiera para aguantar los malos momentos sin tener que deshacer cartera.
Diversifica dentro de cada bloque
Un 60% en renta variable no significa 60% en una sola empresa ni en un único mercado. Dentro de la bolsa conviene repartir entre zonas geográficas (Estados Unidos, Europa, mercados emergentes) y entre sectores, para que un disguro puntual no arrastre toda la cartera. Los fondos indexados globales resuelven buena parte de este trabajo por ti, porque reúnen miles de empresas en un solo producto.
La diversificación funciona igual que una alineación de fútbol: once delanteros no forman un equipo. Necesitas defensa (renta fija y liquidez), mediocentro (activos mixtos) y delantera (renta variable) para aguantar los noventa minutos del partido, que en finanzas personales suelen durar décadas.
Cuando tengas claro tu reparto, escríbelo. Tu asignación objetivo es la constitución de tu cartera: se redacta con cabeza fría y se consulta cuando los mercados se enfadan. Ese documento sencillo te evitará decisiones impulsivas y será tu referencia cuando llegue el momento de reequilibrar, del que hablaremos más adelante.
4. Construye tu asignación de activos objetivo
Elegida la envolvente en el punto anterior, toca la pregunta que de verdad mueve la aguja: qué metes dentro. Una estrategia de inversión a largo plazo se juega aquí buena parte de su resultado, no tanto en dar con el producto estrella como en repartir el capital entre las grandes clases de activos según la función que cumple cada una dentro del conjunto.
Las acciones, tenidas a través de ETF mundo, actúan como el motor de la cartera: en torno a un 7-9 % bruto anualizado en periodos largos, a cambio de una volatilidad considerable. La renta fija funciona como el amortiguador y como fuente de renta, con un 2-4 % aproximado. El tramo garantizado —seguros de vida en euros o fondos garantizados— blinda el capital, con un 2,6 % de referencia en 2025. Las SCPI y el inmobiliario papel aportan renta y diversificación, con un 4,9 % de distribución media en 2025, aunque con poca liquidez. Y el monetario junto a las cuentas remuneradas de la banca cubren el colchón de liquidez, entre el 1,5 y el 2,5 %.
La tabla siguiente resume el papel, la rentabilidad orientativa y el nivel de riesgo de cada clase; léela como la chapa de especificaciones de un coche antes de decidir cómo repartes el presupuesto entre sus componentes.
Clases de activos, papel, rentabilidad y riesgo (largo plazo)
| Clase de activos | Papel en la cartera | Rentabilidad anualizada orientativa | Riesgo (volatilidad) |
|---|---|---|---|
| Acciones (ETF mundo) | Motor de rendimiento | en torno a 7-9 % bruto | Alto |
| Renta fija / fondos de bonos | Amortiguador, renta | en torno a 2-4 % | Moderado |
| Productos garantizados (seguro de vida en euros) | Seguridad, capital garantizado | en torno a 2,6 % (2025) | Bajo |
| SCPI / inmobiliario papel | Renta, diversificación | en torno a 4,9 % (distribución 2025) | Moderado, poco líquido |
| Monetario / cuentas remuneradas | Liquidez, precaución | 1,5-2,5 % | Muy bajo |
Hay un reflejo que debe acompañar siempre la lectura de estas cifras: separar la rentabilidad bruta de la neta. Una SCPI que presume de un 4,9 % bruto, una vez aplicada la fiscalidad del ahorro —del 19 % al 30 % en función de tu tramo en el IRPF—, se queda en el mejor caso en torno a un 3,5-4 % neto, y la cifra cae todavía más si los inmuebles están fuera de España por las retenciones en origen. Comparar rendimientos brutos sin pasar cada soporte por el filtro fiscal distorsiona por completo la comparación: lo único que cuenta es el dinero que llega a tu bolsillo.
4.2 Diversificar con cabeza: zonas, sectores y factores de riesgo
Comprendidas las clases de activos, el error clásico es creer que diversificar consiste en acumular líneas en la cartera. Es justo al revés: diversificar significa rebajar correlaciones, no apilar fondos. Unos pocos ETF amplios ya cubren miles de valores repartidos por decenas de países, y a partir de 20-30 líneas el beneficio de añadir más se vuelve marginal. Multiplicar fondos que se solapan solo suma comisiones, sin restar riesgo.
El peligro real se esconde en otras dos concentraciones que los índices ponderados por capitalización alimentan sin hacer ruido. La primera es geográfica: Estados Unidos pesa más del 70 % del MSCI World, de modo que un simple ETF mundo queda muy atado a un único mercado. La segunda es sectorial, con un protagonismo enorme de unas pocas tecnológicas de gran capitalización. Ambos sesgos se vigilan mirando la composición real de tu cartera, no el número de fondos que posees.
Para descorrelazar de verdad conviene añadir clases de activos de comportamiento distinto, no más acciones parecidas. Es exactamente lo que permite el inmobiliario papel: los ingresos por alquiler siguen una lógica propia, bastante despegada del pulso bursátil, y por eso aportan una diversificación genuina más allá de los títulos cotizados.
4.3 Da prioridad a los soportes de bajo coste: el papel de los ETF
Definido el contenido, queda un parámetro que pesa muchísimo sobre el resultado final: las comisiones. Los ETF, esos fondos indexados cotizados, replican un índice a un coste muy inferior al de la gestión activa. La tabla compara los gastos habituales por tipo de soporte; fíjate en el abismo que separa un ETF de un fondo tradicional.
Comisiones típicas anuales por tipo de soporte (TER o comisión de gestión)
| Soporte | Comisión anual típica | Nivel |
|---|---|---|
| ETF de acciones mundo | 0,12-0,30 % | Muy bajo |
| ETF de renta fija | 0,10-0,25 % | Muy bajo |
| Fondo tradicional (fondo de inversión de acciones) | 1,5-2,5 % | Alto |
| Productos garantizados (comisión de gestión) | 0,5-1,0 % (descontada antes del rendimiento servido) | Moderado |
| SCPI | Entrada 8-12 % + comisión de gestión | Alto a la entrada |
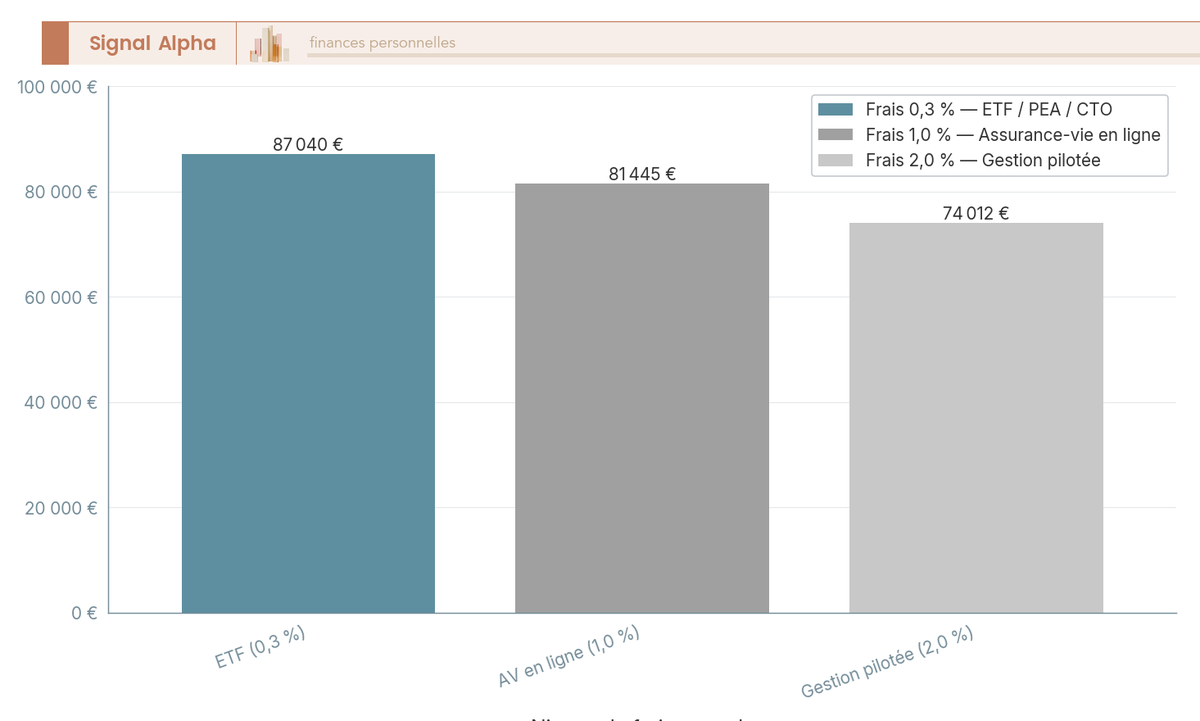
La diferencia parece menor, pero no lo es con los años. Un punto y medio de comisiones extra al año mutila, en tres décadas, una fracción sustancial del capital final, porque se cobra cada ejercicio sobre dinero que debería estar capitalizando con el interés compuesto: es como una fuga de aceite en el motor, apenas visible, que acaba dejándote tirado en la cuneta. De todas las palancas de rentabilidad, esta es la más fiable, y la única que controlas al cien por cien. De ahí una pauta directa: sustituir un fondo tradicional que cobre más del 2 % por un soporte indexado con 0,2-0,3 % mejora tu rentabilidad neta sin alterar el riesgo asumido.
Cuatro partidas merecen revisión sistemática: las comisiones de entrada (busca un 0 % contratando online), la comisión de gestión anual, las comisiones de traspaso dentro del seguro de vida y las de corretaje o custodia en la cuenta de valores. El gráfico cuantifica el impacto siguiendo una cartera de 50.000 € al 6 % durante diez años bajo tres niveles de comisiones.
4.4 Tres asignaciones objetivo según tu perfil de riesgo
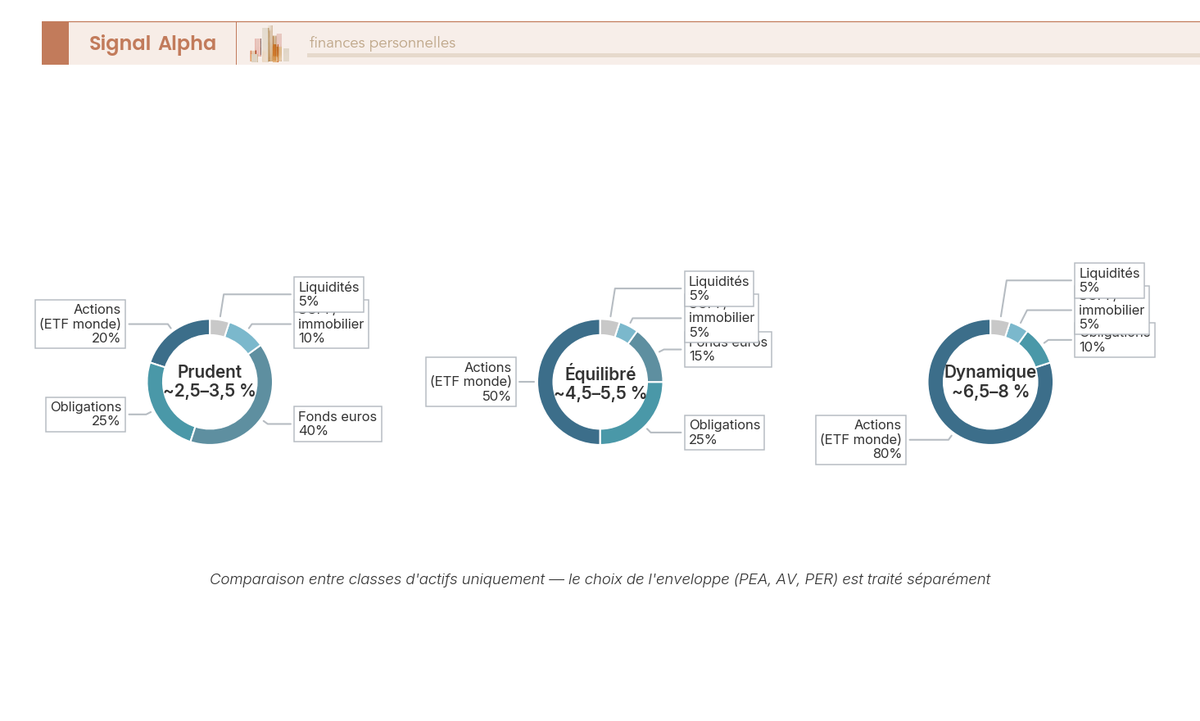
Con todos estos elementos reunidos, ya puedes traducir un perfil de riesgo en porcentajes concretos. La tabla plantea tres asignaciones tipo, de la conservadora a la agresiva; localiza la que encaja con el perfil que definiste antes y ajusta las proporciones a tu situación personal.
Tres asignaciones objetivo por perfil (ilustrativo, clases de activos)
| Clase de activos | Conservador | Equilibrado | Dinámico |
|---|---|---|---|
| Acciones (ETF mundo) | 20 % | 50 % | 80 % |
| Renta fija / fondos de bonos | 25 % | 25 % | 10 % |
| Productos garantizados | 40 % | 15 % | 0 % |
| SCPI / inmobiliario papel | 10 % | 5 % | 5 % |
| Liquidez / monetario | 5 % | 5 % | 5 % |
| Rendimiento bruto esperado orientativo | en torno a 2,5-3,5 % | en torno a 4,5-5,5 % | en torno a 6,5-8 % |
Cada perfil exige un horizonte y unas envolventes coherentes. La asignación conservadora, dominada por los productos garantizados y la renta fija, encaja en horizontes cortos o medios y se aloja con naturalidad en un seguro de vida. La equilibrada combina acciones, bonos y tramo garantizado, y se reparte de forma lógica entre el seguro de vida y la cuenta de valores. La dinámica, casi toda en acciones, pide un horizonte largo y vive principalmente en la cuenta de valores, que además admite ETF de fuera de la Unión Europea.
Estos rendimientos brutos esperados son orientativos y volátiles; los recalcularás según la asignación que finalmente escojas. Sobre todo, ten presente que estas proporciones son un punto de partida que debes adaptar a tu propio caso: la tabla abre el reparto entre clases de activos, no lo cierra.
El gráfico muestra los tres perfiles en forma de anillos, para comparar de un vistazo el peso relativo de cada clase de activos.
4.5 Cómo interpretar la composición de una cartera equilibrada 60/40
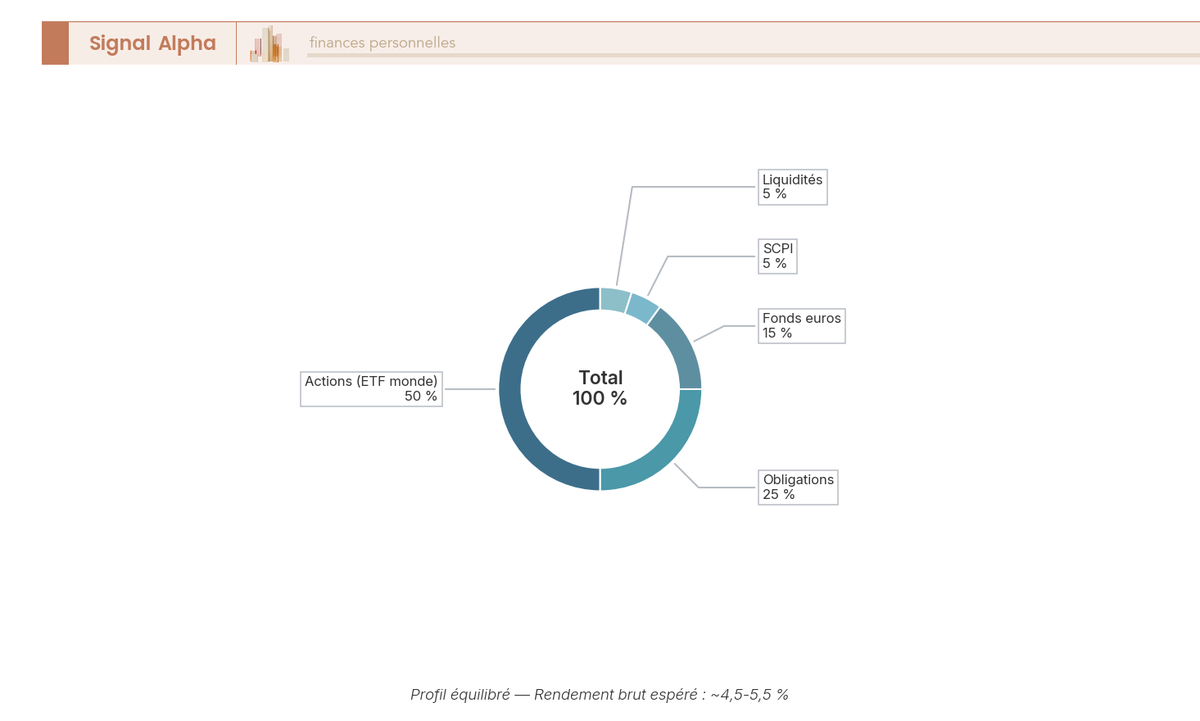
Para aterrizar estos principios, desmontemos la asignación equilibrada más citada de todas, la cartera 60/40. Tras ese atajo se esconde un reparto real en cinco clases de activos: en torno al 50 % en acciones mundo, un 25 % en renta fija, un 15 % en productos garantizados, un 5 % en SCPI y un 5 % en liquidez, para un total del 100 % y un rendimiento bruto esperado de en torno al 4,5-5,5 %. El 60 % de la fórmula agrupa aquí la bolsa de crecimiento en sentido amplio —acciones e inmobiliario— frente al 40 % defensivo.
Una precisión de lectura merece su sitio aquí: este reparto compara únicamente clases de activos. Qué envolvente aloja cada bolsa —el seguro de vida para el tramo garantizado y las SCPI, la cuenta de valores para las acciones— se decide por separado, según lo explicado en el punto 3. Esta lectura te sirve sobre todo para detectar desvíos: si las acciones se hinchan hasta representar el 70 % del total, la cartera ya no está equilibrada y pide un rebalanceo a gritos.
El anillo siguiente materializa esta composición objetivo; úsalo como referencia para detectar una posible sobreconcentración en tu propia cartera.
A estas alturas ya dispones de una asignación objetivo con números y de unas envolventes decididas. Queda la ejecución: abrir los soportes, programar las aportaciones y sostener este reparto en el tiempo, lo que exige disciplina para diversificar dentro del seguro de vida y para rebalancear la cartera. Los siguientes pasos de esta guía detallan esa estrategia de inversión a largo plazo punto por punto.
Preguntas Frecuentes
¿Qué se considera realmente una inversión a largo plazo? En términos generales, se habla de largo plazo cuando el horizonte de inversión supera los cinco o diez años, tiempo suficiente para atravesar varios ciclos de mercado completos. Este plazo permite aprovechar el interés compuesto y suavizar el impacto de la volatilidad. El límite exacto depende de tus objetivos personales y de cuándo vayas a necesitar el dinero.
¿Cómo sé si mi perfil de inversor es conservador, moderado o agresivo? Tu perfil se define combinando tu tolerancia real al riesgo, tu capacidad financiera para asumir pérdidas y el tiempo del que dispones antes de necesitar el capital. Muchas entidades y asesores utilizan cuestionarios estandarizados para determinarlo con objetividad. Invertir por encima de tu perfil es uno de los errores más habituales, porque suele acabar en decisiones emocionales cuando llegan las caídas de los mercados.
¿Influye la fiscalidad en la elección de los vehículos de inversión? Sí, y de forma notable: dos productos con activos muy similares pueden tener tratamientos fiscales muy distintos según cómo y cuándo se generen las plusvalías o los rendimientos. Antes de decidir, conviene comparar cómo tributa cada vehículo en tu país y en tu situación concreta. Como la normativa cambia con frecuencia, es recomendable consultar con un asesor financiero o fiscal la opción más eficiente para ti.
¿Qué es la envolvente fiscal y por qué debería tenerla en cuenta? La envolvente fiscal es el «contenedor» legal donde depositas tus inversiones, y determina cuándo y cómo pagas impuestos por ellas. Elegir bien esta envolvente puede permitir diferir la tributación o reducir la carga fiscal total de tu cartera a lo largo de los años. La opción más adecuada depende de tu situación personal y de tus objetivos, por lo que conviene analizarla con un especialista antes de tomar una decisión.
¿Cómo defino mi asignación de activos objetivo? Tu asignación objetivo es la proporción de la cartera dedicada a cada clase de activo (renta variable, renta fija, liquidez, etc.) y debe reflejar tu perfil, tus objetivos y tu horizonte temporal. Una vez definida, se recomienda rebalancearla periódicamente para mantener los porcentajes originales cuando el mercado los desplaza. Si no sabes por dónde empezar, un asesor financiero puede ayudarte a construirla según tu situación concreta.

