
Última actualización: junio de 2026
El ahorrador español acaba, casi por sistema, sobreexpuesto a una sola economía: los depósitos bancarios, los fondos de inversión, los planes de pensiones, el ladrillo nacional y las acciones del IBEX 35 siguen copando la cartera de los hogares, cuando nuestro mercado apenas pesa en los índices globales. Un dato lo resume: Francia, con una economía bastante mayor que la española, representaba solo un 2,58 % del MSCI World en el primer semestre de 2026, frente al 71,9 % de Estados Unidos. Mirar más allá de la frontera ya no es una manía de expatriados. Invertir dinero en el extranjero se ha convertido en una cuestión de gestión en toda regla, tan pertinente para el particular con patrimonio consolidado como para el empresario que ordena sus vehículos societarios.
El contexto macro empuja en la misma dirección. Las grandes economías europeas arrastran una deuda pública elevada —Francia cerraba 2025 en el 115,6 % de su PIB, según el Insee— y una presión fiscal creciente sobre los rendimientos del ahorro, que en varios países ha vuelto a subir en los últimos ejercicios. Concentrar todo el patrimonio amarrado a un solo puerto, el de casa, multiplica además la exposición a las decisiones fiscales de un único gobierno.
El terreno regulatorio tampoco deja margen para las medias tintas. La directiva europea DAC 8 extiende el intercambio automático de información a los criptoactivos, y los convenios de doble imposición se revisan y actualizan con periodicidad. El Common Reporting Standard (CRS) de la OCDE cubre ya más de 110 jurisdicciones que intercambian información cada año con España: la transparencia es hoy el decorado de la escena, y no un accesorio opcional.
Este recorrido aborda la diversificación internacional en cinco tiempos. Invertir dinero en el extranjero exige, ante todo, un marco fiscal ordenado: la residencia tributaria, los convenios bilaterales, las declaraciones informativas de activos fuera del país (el modelo 720 en el caso español), el Impuesto sobre el Patrimonio, el impuesto de salida y la planificación sucesoria. Después llegan los vehículos realmente accesibles para operar desde España: la cuenta de valores en un bróker europeo regulado, los seguros de vida luxemburgueses, la banca privada internacional o las estructuras patrimoniales. Cierran el recorrido las clases de activos que de verdad se desbloquean, el binomio divisa-jurisdicción y la ejecución práctica, con un apartado específico reservado al directivo o empresario.
Índice de Contenidos
- 1. Por qué deberías diversificar tu patrimonio fuera de España en 2026
- 2. Marco fiscal del residente en España que invierte dinero en el extranjero
- 3. Vehículos de inversión en el extranjero: desde la cuenta de valores hasta las estructuras patrimoniales
- Las cuatro clases de activos internacionales y su asignación objetivo
- 5. Riesgo de divisa, jurisdicción y entidad: tabla de decisión antes de abrir la cuenta
- Preguntas Frecuentes
- 2.1. Residencia fiscal e imposición mundial: dónde vives manda dónde tributas
- 2.2. Convenios de doble imposición: qué implican en la práctica
- 2.3. El modelo 720 y sus declaraciones asociadas: obligaciones y sanciones
- 2.4. Impuesto sobre el Patrimonio, exit tax, sucesiones y transparencia CRS-FATCA: cuatro vigilancias complementarias
- 3.1 Cuenta de valores en el extranjero: Interactive Brokers, Trade Republic, Saxo y DEGIRO
- 3.2 El seguro de vida luxemburgués: el triángulo de seguridad y las categorías LSAP
- 3.3 Banca privada internacional: Luxemburgo, Suiza y Singapur, ¿a partir de qué patrimonio?
- 3.4 Estructuras patrimoniales: SOPARFI, fundación familiar y trust
- La renta variable internacional, motor del crecimiento
- El inmobiliario y los depósitos bancarios fuera de España
- Cómo repartir tu dinero entre los cuatro bloques: la asignación objetivo
- 5.1 Riesgo de divisa: tres palancas (ETF cubierto, cuenta multidivisa, asignación objetivo)
- 5.2 Elegir una jurisdicción: Luxemburgo, Irlanda, Suiza, Singapur, Estados Unidos y Reino Unido
- 5.3 Elegir una entidad: antigüedad, fondos propios e informe fiscal en tu idioma
1. Por qué deberías diversificar tu patrimonio fuera de España en 2026
2. Marco fiscal del residente en España que invierte dinero en el extranjero
¿A qué reglas fiscales y declarativas se somete un residente fiscal en España cuando mantiene una cuenta, un contrato o rentas fuera del país? En este apartado recorremos el camino completo: desde la residencia fiscal y la imposición mundial hasta los convenios de doble imposición, pasando por el modelo 720 y sus declaraciones asociadas, para cerrar con las vigilancias patrimoniales (Impuesto sobre el Patrimonio, exit tax y sucesiones) y los mecanismos de transparencia CRS y FATCA. Piensa en el marco fiscal como la red de seguridad de un funambulista: no impide avanzar, pero define hasta dónde puedes arriesgarte sin caer.
2.1. Residencia fiscal e imposición mundial: dónde vives manda dónde tributas
La regla básica del IRPF es sencilla y de alcance amplio: quien tiene su residencia fiscal en España tributa por la totalidad de sus rentas, también por las de origen extranjero. La ley identifica al residente mediante criterios alternativos, y basta con que se cumpla uno solo para quedar anclado al régimen español:
- La permanencia en territorio español más de 183 días durante el año natural.
- Que el centro de intereses económicos radique en España.
- La presunción de residencia para quienes, sin acreditado arraigo en el nuevo país, mantienen aquí el núcleo de su actividad y de su base patrimonial.
Cuando aparece un conflicto de residencia entre dos Estados, la última palabra la tienen los criterios jerarquizados del Modelo de Convenio de la OCDE: vivienda permanente, centro de intereses vitales, residencia habitual, nacionalidad y, en última instancia, acuerdo entre administraciones. Para un directivo que reparte su actividad entre dos países, o para quien planifica una expatriación con varios años de margen, estos criterios determinan desde qué momento deja de aplicarse el régimen español y cuándo puede activarse el exit tax sobre las ganancias latentes en cartera.
2.2. Convenios de doble imposición: qué implican en la práctica
España mantiene una red de más de noventa convenios de doble imposición vigentes. Su función es triple y cada inversor que decide invertir dinero en el extranjero la nota antes o después en su declaración:
- Evitan la doble imposición, mediante la deducción por doble imposición internacional en el IRPF, limitada al impuesto español que correspondería pagar.
- Reparten el derecho a gravar entre el país de la fuente y el país de residencia.
- Desenredan los conflictos de residencia cuando dos Estados reclaman al mismo contribuyente.
Un convenio funciona como un semáforo negociado entre dos países: decide quién pasa, quién frena y a qué velocidad. El ejemplo más habitual son los dividendos estadounidenses: con el formulario W-8BEN firmado ante el bróker, la retención en origen baja al 15 % para un residente en España, frente al 30 % por defecto si el formulario no está actualizado. La retención soportada se deduce del impuesto español, con el límite del gravamen que correspondería aquí. Con Suiza el tipo convenido sobre dividendos también es del 15 %, pero el impuesto anticipado suizo del 35 % obliga a tramitar una solicitud de devolución parcial ante la administración fiscal helvética. Y conviene revisar el convenio aplicable cada vez que se anuncian cambios normativos relevantes, sobre todo si median flujos de empresa a empresa.
2.3. El modelo 720 y sus declaraciones asociadas: obligaciones y sanciones
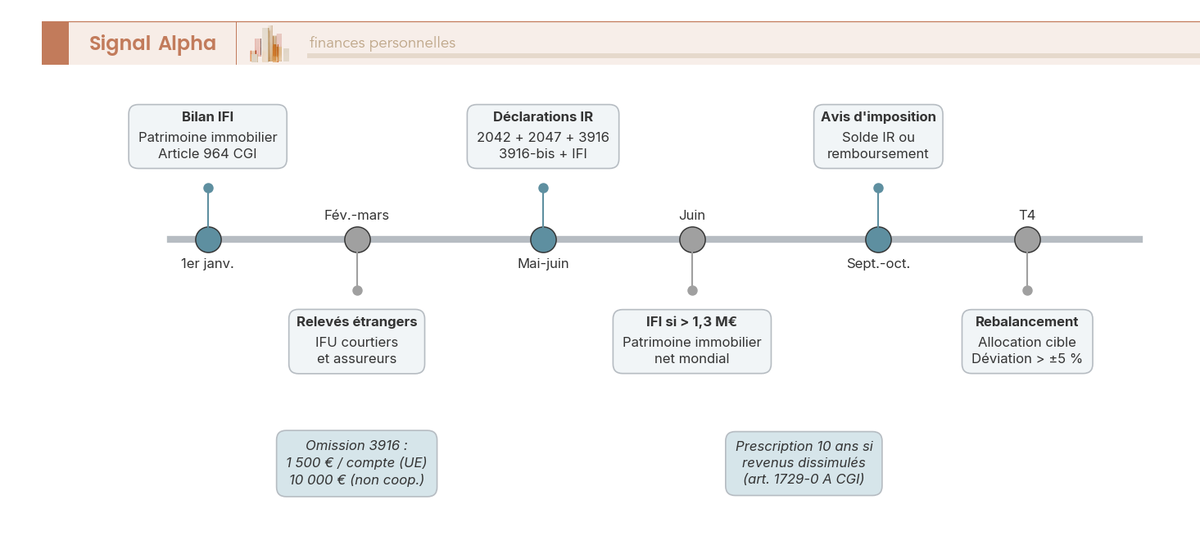
La primera dificultad práctica de un patrimonio repartido entre países no es fiscal, sino burocrática, y es donde se concentra la mayor parte de las sanciones. El modelo 720 obliga a informar sobre cuentas bancarias, valores, derechos y seguros, e inmuebles situados fuera de España, cuando el conjunto de cada grupo supera los 50.000 euros. El plazo va del 1 de enero al 31 de marzo, y la obligación se reactiva si el saldo crece más de 20.000 euros respecto de la última declaración. Desde 2023, los criptoactivos custodiados en el exterior tienen además su propio cauce informativo, el modelo 721, con un umbral equivalente.
Las rentas de fuente extranjera —dividendos, intereses, plusvalías, alquileres— se declaran en el IRPF con casillas propias, convertidas a euros al tipo de cambio aplicable, y con derecho a deducir la retención soportada en origen dentro del límite del impuesto español. En la práctica, la mayoría de las rentas del ahorro extranjero tributan a los tipos españoles del ahorro, con la deducción compensando la retención ya pagada.
Las sanciones por no presentar el 720 fueron en su día especialmente duras: multas por cada cuenta o dato omitido y recargos que podían multiplicar la factura de un simple descuido. La jurisprudencia europea de 2022 recortó los aspectos más graves del régimen sancionador por su choque con la libre circulación de capitales, pero la obligación informativa sigue plenamente viva, y cuando no existe declaración previa la Administración dispone de más margen temporal para revisar. Presentarlo tarde o con errores también tiene coste.
| Bien en el extranjero | ¿Cuándo declarar? | Datos principales |
|---|---|---|
| Cuentas bancarias y depósitos | Saldo conjunto superior a 50.000 euros | Entidad, identificación de las cuentas, saldo a 31 de diciembre y saldo medio del último trimestre |
| Valores, derechos y seguros (acciones, fondos, carteras) | Valor conjunto superior a 50.000 euros | Entidad depositaria, tipo de valor, liquidación a 31 de diciembre y a 30 de junio |
| Inmuebles y derechos reales | Valor conjunto superior a 50.000 euros | Identificación registral o catastral, fecha y valor de adquisición |
| Criptoactivos custodiados (modelo 721) | Saldo conjunto superior a 50.000 euros | Entidad de custodia, unidades y valor de los saldos a 31 de diciembre |
Consejo práctico: las sanciones se acumulan por cuenta. Quien opera con un bróker irlandés, otro europeo y, además, una cuenta de dinero vinculada puede encadenar tres multas por un solo olvido. Llevar un registro anual de saldos a 31 de diciembre, alineado con el informe fiscal que emite cada entidad, evita la mayoría de las fricciones.
2.4. Impuesto sobre el Patrimonio, exit tax, sucesiones y transparencia CRS-FATCA: cuatro vigilancias complementarias
La primera vigilancia afecta al patrimonio inmobiliario. El Impuesto sobre el Patrimonio grava, para los residentes en España, el patrimonio mundial por encima del mínimo exento estatal de 700.000 euros, con variaciones muy relevantes según la comunidad autónoma; a ello se suma el impuesto de solidaridad de las grandes fortunas, con un mínimo exento de tres millones de euros. Los inmuebles situados fuera del país entran en la base gravable, y también pueden hacerlo las participaciones en vehículos esencialmente inmobiliarios según su configuración jurídica.
La segunda vigilancia atañe a quienes acumulan posiciones relevantes. El exit tax del artículo 95 bis de la Ley del IRPF fija el valor de las ganancias latentes cuando se traslada la residencia fiscal al extranjero, en dos supuestos: cartera de valores por encima de los cuatro millones de euros, o participación de al menos el 25 % en una sociedad con valores que superen el millón de euros. Si el destino está en la UE, en el EEE o en un país con efectivo intercambio de información fiscal, cabe solicitar el aplazamiento de pago prestando garantías.
La tercera vigilancia afecta a la transmisión. Los impuestos sucesorios se aplican sobre el conjunto del activo, con matices: España apenas cuenta con convenios sucesorios en vigor, de modo que buena parte de la doble imposición se corrige por vía unilateral. Ese vacío conviene tenerlo presente al estructurar activos en varios países, porque el mismo bien puede gravarse en origen y en destino si no se planifica.
La cuarta vigilancia es la transparencia. El CRS opera como un radar que barre el mapa financiero mundial cada año, con el intercambio automático de información entre más de un centenar de jurisdicciones, y el acuerdo FATCA con Estados Unidos rige desde 2013. La Agencia Tributaria cruza de forma sistemática los modelos 720 y 721 con los datos recibidos: cualquier incoherencia puede derivar en un requerimiento de aclaración con plazos de respuesta cortos. La transparencia ya no es un horizonte lejano, sino un estado de hecho que conviene integrar en la elección del vehículo y del país. Bien entendida, esta fotografía es la que da sentido a invertir dinero en el extranjero con criterio: no esconder nada, sino optimizar dentro de reglas conocidas.
Definido el marco fiscal, la pregunta práctica cambia de terreno: ¿qué vehículo aloja realmente la inversión internacional y a partir de qué importe merece la pena montarlo?
3 vehículos de inversión internacional accesibles desde España
3. Vehículos de inversión en el extranjero: desde la cuenta de valores hasta las estructuras patrimoniales
¿Qué vehículos tiene a su alcance un residente en España para invertir dinero en el extranjero y qué importe de entrada exige cada uno? Los recorremos en orden creciente de ticket y complejidad: la cuenta de valores en un bróker extranjero (3.1), el seguro de vida luxemburgués (3.2), la banca privada internacional (3.3) y las estructuras patrimoniales (3.4). Conviene imaginarlos como los peldaños de una escalera: cada tramo abre más puertas, pero también eleva el coste de entrada y la exigencia de asesoramiento. Para cada vehículo precisamos el ticket práctico, las protecciones disponibles y el tratamiento fiscal que corresponde aplicar.
3.1 Cuenta de valores en el extranjero: Interactive Brokers, Trade Republic, Saxo y DEGIRO
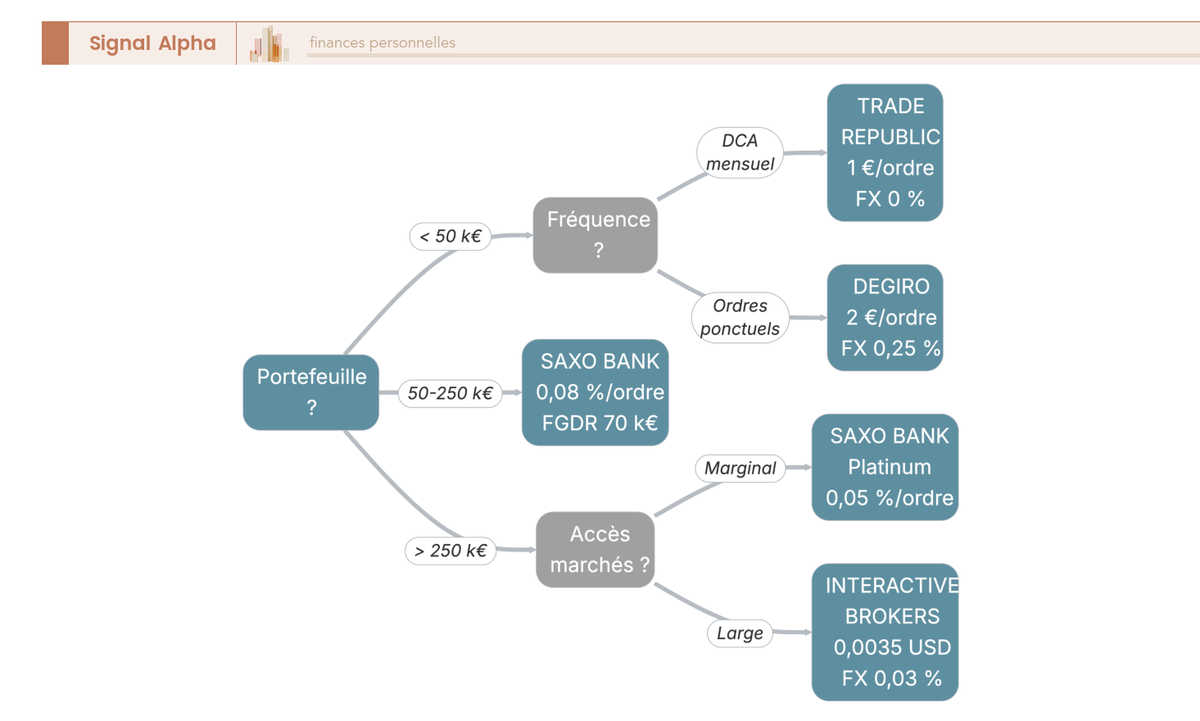
La cuenta de valores en un bróker europeo regulado sigue siendo la vía de acceso más económica para invertir en los mercados internacionales: comisiones bajas, apertura digital y protección regulatoria dentro de la UE. Cuatro actores dominan hoy los expedientes del ahorrador que decide abrir una cuenta fuera de nuestras fronteras.
Interactive Brokers Ireland (IBKR) está supervisada por el Central Bank of Ireland bajo la referencia C423427. La garantía del inversor pasa por el Investor Compensation Scheme (ICS) irlandés, de 20.000 euros, reforzada con el acceso a la Securities Investor Protection Corporation (SIPC) estadounidense a través de IBKR LLC: 500.000 dólares, de los cuales 250.000 en efectivo. Las comisiones Tiered quedan en 0,0035 dólares por acción (mínimo 0,35 dólares) y las Fixed en 0,005 dólares por acción (mínimo 1 dólar); el cambio de divisa se factura al 0,03 % y las comisiones por inactividad se eliminaron en 2021.
Trade Republic Bank GmbH está regulada por la BaFin alemana (HRB 244347B) y desde diciembre de 2023 dispone de licencia bancaria completa. Las órdenes se ejecutan por 1 euro fijo, la garantía de depósitos alemana cubre 100.000 euros y el cambio de divisa se aplica al 0 % sobre el tipo interbancario. Una oferta muy agresiva que exige, eso sí, mirar con lupa los derivados y la fiscalidad: estos brókeres no adaptan sus informes a los modelos de Hacienda, y la declaración corre por cuenta del propio inversor.
Saxo Bank se rige por la Finanstilsynet danesa y, tras la reorganización europea del 1 de julio de 2024, sus sucursales responden además ante el regulador de cada país. Las comisiones sobre acciones estadounidenses se sitúan en el 0,08 % en la oferta Classic, 0,05 % en Platinum y 0,03 % en VIP; el cambio de divisa ronda el 0,25 % en Classic. La cobertura sobre efectivo depende de la filial con la que se formalice el contrato: la exfilial francesa se ampara en el FGDR, con 70.000 euros sobre valores y 100.000 euros en efectivo.
DEGIRO (flatexDEGIRO Bank AG) reúne la supervisión de la BaFin y la del banco central de Países Bajos (De Nederlandsche Bank, DNB), con 2 euros por orden de acciones estadounidenses, el mecanismo Auto FX al 0,25 %, una garantía sobre valores de 20.000 euros y una garantía de depósitos de 100.000 euros. Según el bróker elegido, la cuenta queda registrada ante Dublín, Fráncfort, Copenhague o Ámsterdam, un dato relevante porque en España las cuentas en el extranjero se declaran a Hacienda mediante el modelo 720.
| Bróker | Regulador principal | Garantía del inversor (por titular) | Garantía del efectivo en depósito |
|---|---|---|---|
| Interactive Brokers Ireland | Central Bank of Ireland | ICS de Irlanda, 20.000 € | No procede: fondos de clientes segregados |
| Interactive Brokers LLC (EE. UU.) | SEC, FINRA | SIPC, 500.000 USD, de ellos 250.000 USD en efectivo | No procede |
| Trade Republic Bank GmbH | BaFin (Alemania) | Protección legal de 20.000 € sobre los valores, con posible protección voluntaria complementaria | Garantía de depósitos alemana, 100.000 € |
| Saxo Banque France | ACPR (bajo supervisión de la Finanstilsynet) | FGDR (Francia): 70.000 € sobre valores y efectivo vinculado a cuentas de valores | FGDR: 100.000 € para el efectivo en Saxo Banque France |
| DEGIRO (flatexDEGIRO Bank) | BaFin y DNB | 20.000 € sobre los valores | Garantía de depósitos alemana de 100.000 € sobre el efectivo de la cuenta flatexDEGIRO |
3.2 El seguro de vida luxemburgués: el triángulo de seguridad y las categorías LSAP
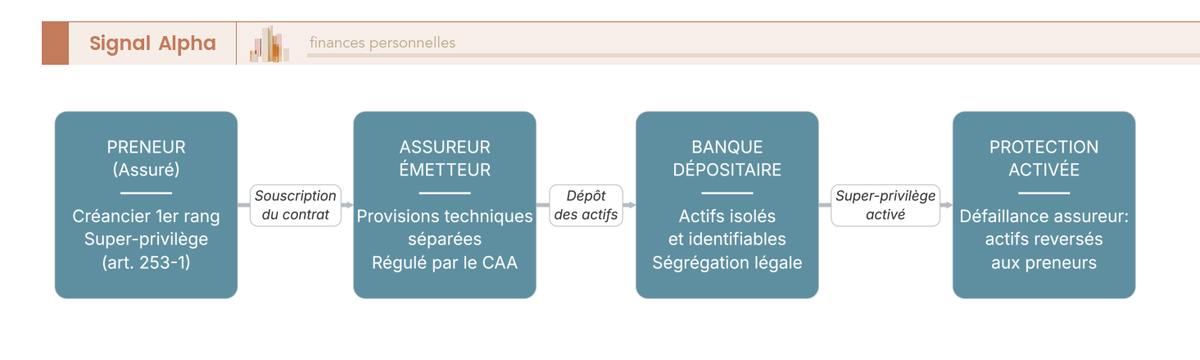
El triángulo de seguridad luxemburgués separa jurídicamente al tomador, a la aseguradora y al banco depositario, todo bajo supervisión del Commissariat aux Assurances (CAA). Los activos subyacentes se custodian en una entidad distinta y quedan segregados en favor del tomador, que goza de un superprivilegio (artículos 253-1 y siguientes de la ley modificada del 7 de diciembre de 2015, conocida como ley del sector de los seguros, o LSAP) que lo sitúa como acreedor de primer orden si la aseguradora quiebra. Funciona como un candado con tres llaves: ninguna pieza puede tocar el patrimonio sin el control de las otras dos.
Las categorías LSAP (N, A, B, C, D) condicionan el universo de inversión accesible: cuanto mayor es la prima y el patrimonio financiero declarado, más se abre la puerta hacia los fondos de inversión dedicados (FID, confeccionados a medida para un tomador) y los fondos de aseguramiento especializados (FAS, con compartimentos múltiples), que dan acceso a valores en custodia directa, private equity institucional y hedge funds.
| Categoría LSAP | Prima inicial de entrada | Patrimonio financiero declarado | Universo de inversión en soportes FAS |
|---|---|---|---|
| N | Sin umbral reglamentario; ticket comercial de 100.000 a 125.000 € | Sin mínimo | Universo estándar restringido |
| A | 125.000 € | 250.000 € | Universo ampliado (alternativos, private equity bajo condiciones) |
| B | 250.000 € | 500.000 € | Universo extendido (private equity más amplio) |
| C | 250.000 € | Más de 1.250.000 € | Universo muy extendido |
| D | 1.000.000 € | 2.500.000 € y más | Universo más amplio (fondos no regulados, valores en custodia directa, hedge funds offshore) |
En el plano fiscal, para un residente en España el régimen de la póliza luxemburguesa se asemeja al de un contrato nacional en lo esencial: los rendimientos tributan en la base del ahorro por el importe de traspaso, entendido como la diferencia entre el valor de rescate y las primas satisfechas, y transcurridos ocho años la normativa del IRPF permite aplicar un tipo efectivo que reduce la carga de forma progresiva. En materia sucesoria, la póliza se integra en el Impuesto sobre Sucesiones y Donaciones, cuyo resultado varía considerablemente según la comunidad autónoma. El diseño concreto conviene validarlo con un asesor fiscal antes de firmar nada.
Los principales actores de la plaza son Lombard International Assurance, Wealins, Sogelife, Bâloise Vie Luxembourg, La Mondiale Europartner, Generali Luxembourg, Cardif Lux Vie, Foyer International y OneLife. El ticket estándar ronda los 250.000 euros, y la contratación se canaliza a través de un bróker independiente o de un asesor patrimonial.
3.3 Banca privada internacional: Luxemburgo, Suiza y Singapur, ¿a partir de qué patrimonio?
La banca privada internacional combina cuenta multidivisa, asesoría patrimonial, crédito lombardo y gestión bajo mandato. Es la autopista de peaje del dinero grande: el servicio es de primera, pero el peaje no admite regateo. Los mínimos declarados no los publica oficialmente la mayoría de entidades, aunque las horquillas indicativas observadas en expedientes reales convergen en rangos bastante estables.
En Luxemburgo, los actores accesibles (Banque de Luxembourg, Quintet Private Bank, Banque Internationale à Luxembourg o BIL) atienden a clientes internacionales desde 250.000 a 500.000 euros, con comisiones de gestión bajo mandato del 0,50 % al 1,50 % anual. En Suiza, Pictet se estima en 3 a 5 millones de francos suizos (CHF) y Lombard Odier en 5 a 10 millones de CHF para los segmentos más altos, con comisiones del 0,80 % al 1,50 %. En Singapur, DBS Private Bank anuncia oficialmente alrededor de 1 millón de dólares de Singapur (SGD), aunque ha elevado su umbral práctico a 5 millones de dólares estadounidenses (USD) en activos bajo gestión desde el 1 de enero de 2026, con comisiones del 0,70 % al 1,50 %.
| Plaza | Mínimo declarado | Mínimo práctico | Comisiones de gestión bajo mandato (% anual) |
|---|---|---|---|
| Luxemburgo | No publicado oficialmente por Banque de Luxembourg o Quintet Private Bank; orden indicativo en torno a 250.000 a 500.000 € según las entidades | 250.000 a 500.000 € para un cliente internacional | 0,50 % a 1,50 % |
| Suiza | No publicado oficialmente; estimaciones habituales de 3 a 5 millones CHF en Pictet y de 5 a 10 millones CHF en Lombard Odier para las casas más exclusivas | 100.000 a 500.000 CHF en los actores accesibles; varios millones CHF para un servicio a medida | 0,80 % a 1,50 % |
| Singapur | DBS Private Bank: umbral oficial de en torno a 1 millón SGD para los servicios privados | DBS Private Bank elevó su umbral práctico a 5 millones USD de activos bajo gestión desde el 1 de enero de 2026 para el segmento Private Bank | 0,70 % a 1,50 % |
Por debajo de 250.000 a 500.000 euros de patrimonio consolidado, la combinación de IBKR con una póliza luxemburguesa a través de un bróker independiente sigue rindiendo más que abrir una cuenta de banca privada. Esta se justifica a partir de un patrimonio consolidado de en torno a 1 a 3 millones de euros, umbral que conviene sopesar caso por caso según los servicios que de verdad se van a usar: ingeniería sucesoria, crédito lombardo o acceso a clases de activos especializadas. La clave está en sopesar comisiones frente a servicio: si el sobrecoste anual no se traduce en utilidades reales, la vía low-cost gana el pulso.
3.4 Estructuras patrimoniales: SOPARFI, fundación familiar y trust
Tres arquitecturas jurídicas extranjeras siguen siendo posibles para un residente fiscal en España, siempre bajo condiciones estrictas y con asesoramiento legal especializado. El punto de comparación mental debe ser la holding doméstica clásica (SL, SA o sociedad civil): sin esa referencia, resulta imposible juzgar qué aporta realmente cada fórmula foránea.
La SOPARFI funciona como sociedad holding para albergar participaciones: tipo impositivo combinado del 23,87 % en la ciudad de Luxemburgo (impuesto de sociedades, impuesto comercial comunal y contribución a la cámara de comercio) y exención del 100 % de los dividendos de filiales cuando se cumplen los requisitos de la directiva matriz-filial. La fundación familiar luxemburguesa, creada por la ley del 7 de agosto de 2023, aporta una personalidad jurídica diferenciada para la gestión y la transmisión familiar: su calificación fiscal frente a la normativa española deberá examinarse caso por caso, con una posible asimilación al trust según evolucione la jurisprudencia. El trust extranjero, por su parte, arrastra obligaciones informativas reforzadas para sus constituyentes y beneficiarios, con sanciones relevantes en caso de omisión.
Cuatro escollos conviene anticipar antes de construir nada.
- Rentas pasivas. El régimen español de transparencia fiscal internacional imputa al socio las rentas pasivas (dividendos, intereses, plusvalías, arrendamientos) de entidades extranjeras con fiscalidad privilegiada en las que se posea el 10 % o más, con independencia de que se distribuyan de verdad. Cualquier SOPARFI asentada en una jurisdicción con tributación sustancialmente inferior a la española queda expuesta a este cerco.
- Obligaciones informativas. El modelo 720 obliga a declarar cuentas, valores y bienes inmuebles situados en el extranjero por encima de determinados umbrales, y las omisiones acarrean sanciones nada desdeñables.
- Trusts. El cumplimiento declarativo se refuerza para constituyentes y fideicomisarios, y el silencio se paga caro si el registro se pasa por alto.
- Abusividad fiscal. La norma general antiabuso examina cualquier montaje sin sustancia económica real, y la directiva europea DAC 6 obliga a comunicar los esquemas transfronterizos que presentan señales de riesgo.
Apunte desde la práctica: la SOPARFI se vende con frecuencia como la herramienta universal del empresario que internacionaliza su negocio. Sobre el terreno, los regímenes de transparencia y las normas antiabuso cierran muchas puertas que el folleto comercial da por abiertas. El test que aplicamos antes de aprobar un montaje es simple: si la estructura no se sostiene sin su ventaja fiscal, es que no se sostiene en absoluto.
Colocados los vehículos sobre la mesa, quedan por elegir las clases de activos que esta infraestructura desbloquea de verdad y calibrar la cobertura de divisa: de eso trata el apartado siguiente.
Las cuatro clases de activos internacionales y su asignación objetivo
Cuando alguien se plantea invertir dinero en el extranjero, aparece casi siempre la misma duda: ¿dónde pongo cada euro? La respuesta rara vez está en un único activo. El secreto está en combinar varias clases de activos que se compensen entre sí. Imagina tu cartera como la bodega de un barco mercante: si toda la carga viaja en el mismo compartimento, un solo temporal puede hundirla; bien repartida entre varios, el barco aguanta las tormentas sin que se mueva el grano.
La renta variable internacional, motor del crecimiento
La bolsa es la puerta de entrada más accesible a los mercados globales. Con un fondo indexado o un ETF que replique un índice mundial puedes tener en cartera miles de empresas de Estados Unidos, Europa o Asia con una sola operación y comisiones mínimas. Aquí no eliges compañías concretas: compras el mercado entero y dejas que la economía global trabaje a tu favor.
El precio de esta comodidad es la volatilidad. Las caídas del 20 % o más forman parte del camino, y quien apuesta por este bloque necesita un horizonte de al menos siete a diez años para que la renta variable haga su trabajo. Si ese plazo te incomoda, simplemente deberá ocupar un peso menor en tu reparto.
El inmobiliario y los depósitos bancarios fuera de España
El ladrillo internacional ofrece algo que la bolsa no da: rentas periódicas por alquiler y un activo físico que puedes tocar. También exige más a cambio: capital inicial elevado, gestión a distancia, obligaciones fiscales en dos países y conocimiento profundo del mercado local. Para la mayoría de ahorradores, la vía indirecta (fondos o sociedades que invierten en inmobiliario) resulta mucho más práctica que comprar un piso en otra moneda.
Los depósitos y cuentas de ahorro en bancos extranjeros, sobre todo dentro de la zona euro, son el bloque más tranquilo del conjunto. En la mayoría de países de la Unión Europea los depósitos están garantizados hasta 100.000 euros por persona y entidad, así que el riesgo es mínimo. A cambio, el interés que ofrecen suele ser modesto: su función no es hacer crecer tu patrimonio, sino darle un colchón estable y disponible.
Completa el cuadro un cuarto grupo: los activos refugio. Oro físico, divisas estables o renta fija de estados sólidos actúan como el cinturón de seguridad de tu cartera: no hacen el viaje más rápido, pero te protegen en cada frenada. No destacan por su rentabilidad, aunque amortiguan los malos momentos y aportan seguridad financiera al conjunto.
Cómo repartir tu dinero entre los cuatro bloques: la asignación objetivo
Definir la asignación objetivo es decidir qué porcentaje del patrimonio va a cada bloque, y es la decisión que más influye en tus resultados, mucho más que acertar con un producto concreto. La receta depende de tu perfil, tu edad y tu horizonte temporal, igual que las cantidades de un plato dependen de cuántos comensales se sienten a la mesa. Es, de hecho, la columna vertebral de la gestión del dinero cuando cruzas fronteras.
Para que tengas una referencia, un reparto orientativo para un inversor de perfil medio con horizonte largo sería este:
- 50 % en renta variable global (fondos indexados o ETFs mundiales)
- 20 % en inmobiliario, de forma directa o indirecta
- 20 % en depósitos y productos de ahorro en euros
- 10 % en activos refugio como el oro o la renta fija sólida
Estos porcentajes son un ejemplo didáctico, no una recomendación personalizada: un perfil conservador desplazaría peso hacia los depósitos y los activos refugio, mientras que uno más agresivo cargaría los dados a favor de la bolsa.
| Clase de activo | Rentabilidad potencial | Riesgo | Liquidez | Horizonte |
|---|---|---|---|---|
| Renta variable global | Alta | Alto | Alta | 7-10 años o más |
| Inmobiliario internacional | Media-alta | Medio | Baja | 10 años o más |
| Depósitos y ahorro | Baja | Muy bajo | Alta | 1-3 años |
| Activos refugio | Media | Medio | Media | 5 años o más |
Una vez fijada la asignación, el mantenimiento es mínimo: revisa el reparto una o dos veces al año y reequilibra cuando un bloque se desvíe demasiado de su peso objetivo. Vender lo que sobra para comprar lo que falta resulta incómodo, pero es exactamente lo que te obliga a comprar barato y vender caro sin depender de tu intuición. Y si cambian tus ingresos, tu presupuesto familiar o tus planes de vida, la asignación se ajusta con esa misma lógica, como parte natural de tu planificación económica.
5. Riesgo de divisa, jurisdicción y entidad: tabla de decisión antes de abrir la cuenta
A estas alturas ya sabes qué vehículo encaja con tu objetivo y qué activos colocar dentro. Antes de firmar nada, sin embargo, se acumulan tres decisiones que deben resolverse en un orden concreto: cómo gobernar el riesgo de divisa (5.1), qué jurisdicción elegir entre las seis plazas relevantes (5.2) y con qué criterios bajar al nivel de la entidad concreta (5.3). Elegir la entidad antes de decidir divisa y plaza es como amueblar una casa que aún no has comprado: uno de los errores más frecuentes de quien empieza a invertir dinero en el extranjero.
5.1 Riesgo de divisa: tres palancas (ETF cubierto, cuenta multidivisa, asignación objetivo)
El riesgo de divisa mide la variación del tipo de cambio entre la moneda extranjera y el euro desde la compra hasta la venta. En renta variable, el efecto divisa suele comportarse de forma pro-cíclica: el dólar tiende a apreciarse en las fases de tensión, justo cuando la bolsa estadounidense corrige, y eso amortigua una parte de la caída en euros. Aun así, una cartera sobre el S&P 500 ha arrastrado entre 2015 y 2025 una penalización cambiaria acumulada del 13 % al 15 %, es decir, un 1 % a un 1,5 % anual, con oscilaciones que superan el 15 % en valor absoluto en los años de dólar fuerte. En renta fija, el efecto divisa puede representar la mayor parte de la volatilidad observada, como ya se adelantó en el apartado 4.2.
La tabla siguiente desglosa esa mecánica para el S&P 500 entre 2015 y 2025, desde la óptica de un inversor en euros. Lo que hay que leer en ella es la diferencia entre la rentabilidad local, en dólares, y lo que queda en euros después del efecto divisa.
| Componente | Contribución aproximada en 10 años |
|---|---|
| Rentabilidad local del S&P 500 (USD) | En torno al 15 % anual de media en la década observada |
| Efecto divisa EUR/USD | Penalización de en torno al 1 %–1,5 % anual acumulada (13 %–15 % acumulado en 10 años), con volatilidad anual que puede superar el 10 % en valor absoluto |
| Rentabilidad total en EUR | Dato exacto no publicado para esa ventana; orden observado entre el 13 % y el 14 % anual para el inversor en euros |
Tres palancas permiten pilotar esa exposición. La primera es el ETF cubierto en euros: la cobertura se renueva mediante un roll mensual o trimestral de contratos forward EUR/USD, y su coste implícito equivale, aproximadamente, al diferencial de tipos de interés entre las dos monedas, es decir, un 2 % a un 3 % anual en 2026 sobre el par EUR/USD, con un diferencial Fed-BCE de 175 a 200 puntos básicos. Esta estrategia anula el efecto divisa, pero se paga: encaja en horizontes cortos y en bolsas de poca tolerancia a la volatilidad a corto plazo.
La segunda palanca es la cuenta multidivisa en un bróker. Los baremos varían enormemente: Interactive Brokers aplica un 0,03 % en conversión automática (0,2 puntos básicos en conversión manual, con mínimo de 2 USD), Trade Republic convierte al 0 % al tipo interbancario, DEGIRO cobra un 0,25 % con su Auto FX y Saxo parte de un 0,25 % en su oferta Classic. A volumen equivalente, el sobrecoste acumulado entre los dos extremos puede superar varios cientos de euros al año: en la gestión del dinero cotidiano, comparar esta partida antes de abrir es, sencillamente, ahorro garantizado.
La tercera palanca es la asignación objetivo multidivisa, que conviene fijar antes de construir la cartera y sostener después mediante rebalanceo. La tabla siguiente recoge los órdenes de magnitud habituales en gestión privada. Lo que se lee en ella es la proporción estructural de euros que conviene conservar según el perfil; el resto se reparte entre dólar y una bolsa residual de otras divisas.
| Perfil | EUR (%) | USD (%) | Otras divisas (%) |
|---|---|---|---|
| Defensivo | 60 | 30 | 10 (GBP, CHF, JPY) |
| Equilibrado | 40 | 40 | 20 |
| Ofensivo | 30 | 50 | 20 |
Con horizontes de más de 10 años, no cubrir el cambio en una cartera de acciones mundiales aporta una decorrelación útil: el dólar funciona como el airbag de la cartera en las fases de aversión al riesgo, mientras que la cobertura sistemática encarece la operación entre un 2 % y un 3 % anual, una prima que erosiona año tras año la rentabilidad a largo plazo.
La nota de Tom
En este punto veo a menudo lo contrario de la intuición correcta. El perfil defensivo quiere cubrirlo todo y acepta pagar cada año por eliminar una volatilidad que su propio horizonte acabaría alisando. El ofensivo, en cambio, quiere cubrirse cuando el dólar ya ha caído, lo que equivale a fijar la pérdida en el peor momento posible. La regla que mejor aguanta el paso del tiempo: decidir la cobertura una sola vez, al abrir la cuenta, en función del horizonte y no del nivel del tipo de cambio del día.
5.2 Elegir una jurisdicción: Luxemburgo, Irlanda, Suiza, Singapur, Estados Unidos y Reino Unido
La palanca de divisa depende del mercado, pero la plaza donde se abre la cuenta o el contrato pesa lo mismo o más: el regulador, el acceso a productos, el convenio fiscal y el CRS dibujan un marco que se elige antes que la entidad. Seis plazas destacan para un residente en España en 2026 y la tabla siguiente resume sus especialidades. Lo que hay que buscar en ella es la adecuación entre la clase de activo elegida en el apartado 4 y la especialidad natural de cada plaza.
| Plaza | Especialidad | Regulador | CRS |
|---|---|---|---|
| Luxemburgo | Seguros de vida, banca privada, fondos | CSSF + CAA | Sí |
| Irlanda | ETF UCITS, brókeres retail | Banco Central de Irlanda | Sí |
| Suiza | Banca privada, gestión patrimonial, franco suizo | FINMA | Sí desde 2018 |
| Singapur | Banca privada en Asia, acceso a mercados asiáticos | MAS | Sí desde 2018 |
| Estados Unidos | Profundidad de mercados de acciones y bonos | SEC, FINRA, OCC | No (acuerdo FATCA bilateral) |
| Reino Unido | Brokerage, banca privada | FCA, PRA | Sí |
En materia de doble imposición, la mayoría de estas plazas mantienen convenio con España, pero los tipos de retención en origen y los trámites de devolución varían de un país a otro y deben verificarse caso por caso antes de mover cantidades relevantes.
Luxemburgo es la plaza natural del seguro de vida internacional: cuenta con dos reguladores (la Commission de Surveillance du Secteur Financier, CSSF, para los fondos, y el Commissariat aux Assurances para los contratos), un ecosistema de brókeres independientes que distribuyen los contratos de las grandes aseguradoras especializadas y, para el empresario que necesita estructurar sus participaciones fuera de España, las sociedades de participaciones conocidas como SOPARFI.
Irlanda se ha consolidado como domicilio de los ETF UCITS bajo supervisión del Banco Central de Irlanda. La doble ventaja fiscal del convenio Irlanda-Estados Unidos (retención en origen del 15 % en lugar del 30 %, más la ausencia de retención distributiva sobre el ETF de acumulación), ya explicada en el apartado 4.1, explica que los grandes emisores (iShares, Xtrackers, Amundi, Vanguard) se concentren en esta jurisdicción.
Suiza conserva su especialidad histórica en banca privada y gestión patrimonial bajo supervisión de la FINMA (Autoridad Federal de Supervisión de los Mercados Financieros), con una exposición al franco suizo que justifica su hueco en una asignación defensiva sin convertir esa posición en un activo único. El impuesto anticipado suizo del 35 % obliga a tramitar después la devolución parcial ante la administración tributaria, un trámite que conviene conocer antes de la primera compra. El país entró en el CRS en 2018, de modo que la plaza ya opera bajo el estándar internacional de transparencia.
Singapur sirve para el acceso a los mercados asiáticos, con la Monetary Authority of Singapore (MAS) como regulador único. La plaza sigue teniendo sentido para un patrimonio consolidado que supera varios millones de euros y que busca una exposición directa a Asia en lugar de una intermediada por un ETF europeo; en este caso, el tratamiento fiscal concreto depende del convenio aplicable y merece revisarse con un asesor antes de operar.
Estados Unidos aporta la profundidad de sus mercados de acciones y bonos bajo una triple regulación: la Securities and Exchange Commission (SEC) para los mercados, la Financial Industry Regulatory Authority (FINRA) para los brókeres y la Office of the Comptroller of the Currency (OCC) para los bancos nacionales. Un detalle relevante para un residente en España: Estados Unidos no participa en el CRS, aunque sí firmó un acuerdo FATCA bilateral, lo que cambia la mecánica del intercambio de información sin restar transparencia a las cuentas que figuren en tu declaración. La vía más sencilla para operar en estos mercados sigue siendo un bróker comunitario (IBKR Ireland), sin necesidad de abrir cuenta directamente allí.
El Reino Unido combina brokerage y banca privada bajo la Financial Conduct Authority (FCA) para los mercados y la Prudential Regulation Authority (PRA) para los bancos. La plaza conserva coherencia para una exposición estructurada en libra esterlina y para los actores históricos de la gestión patrimonial.
5.3 Elegir una entidad: antigüedad, fondos propios e informe fiscal en tu idioma
La jurisdicción fija el contexto, pero dentro de una misma plaza conviven varios establecimientos y, en la práctica, la calidad del informe fiscal acaba decidiendo más de una elección, sobre todo para el inversor particular que debe declarar sus rentabilidades en el IRPF sin un equipo contable detrás.
Cinco criterios ordenan la selección en el nivel de entidad. El primero es la antigüedad: un asegurador o un banco que ha atravesado varios ciclos demuestra una robustez operativa que ningún ratio prudential captura con tanta sencillez. Pictet ejerce desde 1805, Lombard Odier desde 1796 y Mirabaud desde 1819. En la plaza luxemburguesa, las aseguradoras especializadas acumulan todas más de una década operando bajo el marco regulatorio actualizado en 2015.
El segundo criterio son los fondos propios y los ratios de solvencia. En una aseguradora luxemburguesa, el ratio de Solvencia II y el margen de solvencia publicados en el informe anual dan la medida: un ratio superior al 150 % funciona como señal de solidez, con una media de mercado en torno al 200 % entre los actores especializados. En un bróker, lo que hay que mirar son los fondos propios frente a los requisitos regulatorios y el historial de capitalización por parte del grupo matriz.
El tercer criterio es la calidad del servicio en español: equipo dedicado a residentes españoles, documentación contractual comprensible, soporte con las obligaciones declarativas como el Modelo 720 y la renta, y un asesor localizable en el huso horario pertinente. Este criterio pesa en el día a día mucho más de lo que deja ver el folleto comercial.
El cuarto criterio es la transparencia de las comisiones: tabla publicada, distinción explícita entre costes de la envolvente, de la gestión bajo mandato, de los activos subyacentes, de los traspasos y de los reembolsos parciales. El coste total (TER) debe poder reconstruirse a mano con la documentación pública. Si no se puede, mejor seguir mirando.
El quinto criterio es la calidad del informe fiscal. La mayoría de las grandes aseguradoras luxemburguesas entregan un resumen fiscal único adaptado a la declaración del país de residencia, lo que ahorra horas de trabajo cada primavera. Interactive Brokers, en cambio, no facilita ese documento y obliga al titular a reconstruir sus rentabilidades a partir del informe anual, con el consiguiente riesgo de error a la hora de presentar la declaración.
A los cinco criterios se suma el bloque de garantías específicas: el privilegio reforzado del tomador en el seguro de vida luxemburgués, el ICS irlandés de 20.000 euros en IBKR Ireland, el SIPC estadounidense de 500.000 dólares en IBKR LLC, la garantía alemana de depósitos de 100.000 euros para Trade Republic y DEGIRO y, en el caso español, el FOGAIN, que cubre hasta 100.000 euros por inversor en valores, y el Fondo de Garantía de Depósitos, hasta 100.000 euros en efectivo. Estos límites no son equivalentes entre sí, y su encaje con el tipo de activo mantenido (valores segregados, efectivo en cuenta, contrato de seguro) debe leerse antes de firmar.
Con esto quedan identificados los tres arbitrajes previos a la apertura: divisa, jurisdicción y entidad concreta. La parte siguiente desciende a la ejecución paso a paso: abrir cuenta en un bróker comunitario desde España, contratar una póliza luxemburguesa con el asegurador adecuado y sostener el ritmo declarativo anual hasta la transmisión del patrimonio.
Preguntas Frecuentes
¿Es legal invertir dinero en el extranjero si resido en España? Sí, es perfectamente legal: un residente fiscal español puede abrir cuentas y contratar activos fuera del país sin restricción. La única exigencia es cumplir con la normativa española de declaración de bienes y rentas en el extranjero. Los problemas surgen cuando se oculta información a Hacienda, no por el hecho de invertir fuera.
¿Tengo que presentar el Modelo 720 si invierto dinero en el extranjero? Depende de los importes y del tipo de activo: el Modelo 720 se exige a partir de ciertos umbrales por categoría de bien (cuentas, valores, inmuebles), y las rentas generadas deben incluirse además en tu declaración del IRPF. Los límites vigentes y las obligaciones exactas conviene verificarlos con un asesor fiscal antes de operar.
¿Qué diferencia hay entre una cuenta de valores en un bróker extranjero y una estructura patrimonial internacional? La cuenta de valores es la vía más directa: contratas los activos a tu nombre con menos costes y trámites. Las estructuras patrimoniales (sociedades, seguros internacionales u otras figuras) pueden aportar ventajas en planificación sucesoria y protección del patrimonio, pero implican mayor complejidad, gastos y asesoramiento especializado.
¿Cómo afecta el riesgo de divisa a mis inversiones internacionales? Si compras un activo denominado en una moneda distinta al euro, las oscilaciones del tipo de cambio pueden amplificar o reducir tu rentabilidad real. Existen productos con cobertura de divisa que reducen esta volatilidad, aunque añaden costes a la operación. Por eso conviene decidir qué porcentaje de la cartera quieres asumir en moneda extranjera.
¿Qué debo valorar antes de abrir una cuenta de inversión en una jurisdicción extranjera? Factores clave son la solidez del regulador local, la protección al inversor que ofrece la entidad, la estabilidad política y económica del país y la existencia de convenio de doble imposición con España. También conviene comprobar si la jurisdicción figura en listas de la UE de países no cooperadores. Un asesor financiero puede ayudarte a comparar jurisdicciones antes de la apertura.

