
Última actualización: junio de 2026
Has llenado tu hucha, el saldo de la cuenta corriente se ha inflado después de una paga extra, la venta de un bien o una herencia, y ese dinero duerme sin generar ni un céntimo. Buscas una colocación segura, disponible al instante y mínimamente remunerada para esa tesorería de corto plazo, sin bloquear los fondos ni jugarte el capital. Ese es, ni más ni menos, el terreno natural de los fondos monetarios: unas cajas fuertes colectivas que replican, casi al detalle, los tipos cortos de la zona euro. Ahora bien, ¿siguen mereciendo la pena en 2026? Y, sobre todo, ¿dónde conviene alojarlas?
Porque aquí se cruzan dos preguntas. La primera es la del rendimiento: tras el pico de 2023 y 2024, cuando el monetario llegó a rozar el 4% bruto, el Banco Central Europeo (BCE) ha encadenado sucesivas bajadas de tipos. El resultado es que hoy estos fondos pagan entre el 1,8% y el 2,1% bruto; una vez descontado el impuesto, apenas más —o incluso menos— de lo que deja una cuenta de ahorro tradicional sin riesgo. La segunda pregunta, que casi siempre se olvida, pesa tanto como la primera: el envase donde alojas el producto. La misma inversión no deja lo mismo en tu bolsillo según viva en una cuenta de valores, en un seguro de vida o en un plan de pensiones, y en según qué envases con ventajas fiscales directamente no está permitida. Entre la tributación de los rendimientos del ahorro y el trato que aplica cada envase, ahí se decide la rentabilidad neta que de verdad acabas cobrando.
Dicho de otro modo, un rendimiento bruto atractivo no dice nada del beneficio neto. Para decidir con criterio conviene, primero, entender qué es en realidad un fondo monetario y de dónde sale su rentabilidad; después, compararlo con el resto de refugios seguros —la cuenta de ahorro, los productos garantizados, los depósitos a plazo fijo—; a continuación, sopesar los envases fiscales disponibles; y, por último, calcular el neto real una vez descontados impuestos y comisiones. Esta guía recorre ese camino de principio a fin, desde la mecánica del producto hasta la contratación del fondo adecuado.
Índice de Contenidos
- Entender los fondos monetarios: mecánica, rentabilidad y forma jurídica
- El escenario de 2026: por qué ha caído la rentabilidad de los fondos monetarios
- Evaluar las alternativas: el monetario frente a otras opciones de ahorro seguro
- Cómo elegir el envoltorio fiscal: cuenta de valores, seguro de vida, plan de pensiones y límites del PEA
- 5. Cómo calcular la rentabilidad neta: comisiones e impuestos
- Preguntas Frecuentes
- 2.1 Del pico de 2023-2024 al alivio de 2026
- 2.2 Prever la evolución de la rentabilidad: una inversión que va a la par con los tipos de interés
- 2.3 Riesgo de capital, volatilidad y casos históricos
- Cuenta de valores: acceso directo y liquidez
- El seguro de vida: aplazar impuestos y suavizar la carga fiscal
- El plan de pensiones y el fondo monetario: blindar el capital antes del rescate
- Por qué el PEA no admite este tipo de fondos
- Rentabilidad bruta frente a rentabilidad real
- Comisiones: el goteo que erosiona el rendimiento
- Fiscalidad: tributas al reembolsar, no antes
Entender los fondos monetarios: mecánica, rentabilidad y forma jurídica
El escenario de 2026: por qué ha caído la rentabilidad de los fondos monetarios
Aclarado el mecanismo por el que se genera la rentabilidad, toca ver en qué punto está hoy. Como la retribución de los fondos monetarios sigue la estela del Banco Central Europeo, surge una pregunta inevitable: tras el pico de 2023-2024, dónde estamos dentro del ciclo y qué implica eso para lo que puedes esperar. En esta sección repasamos la trayectoria de los tipos, sacamos una regla de anticipación y hacemos balance, sin adornos, del riesgo.
2.1 Del pico de 2023-2024 al alivio de 2026
Para situarte en el ciclo hay que retrotraerse a 2022. Frente a la inflación, el BCE inició ese año un endurecimiento rápido que llevó su tasa de depósito hasta un máximo de 4,00 %, vigente a partir del 20 de septiembre de 2023. Los fondos monetarios de la zona euro repartían entonces rentabilidades brutas cercanas al 3,9-4,0 %, según las estadísticas oficiales de la industria. Era la edad de oro del monetario, y a muchos ahorradores todavía les ronda esa cifra en la cabeza.
Después llegó la relajación. Desde junio de 2024, el BCE encadenó una tanda de recortes (en torno a ocho hasta mediados de 2025) que fue rebajando su tipo de referencia poco a poco. A finales de 2024, la rentabilidad bruta de un fondo de esta clase rondaba el 3 %. En 2025, la tasa de depósito pasó de un 2,5 % aproximado al 2,0 %. Y en 2026 se ha fijado en 2,00 % (decisión del 5 de febrero de 2026), con un €STR en torno al 1,93 % y una rentabilidad bruta del monetario situada entre el 1,8 y el 2,1 %.
| Período | Tasa de depósito BCE (DFR) | €STR | Rentabilidad bruta del fondo monetario |
|---|---|---|---|
| 09/2023 (pico) | 4,00 % | ≈ 3,90 % | 3,9-4,0 % |
| Finales de 2024 | a la baja | a la baja | ≈ 3,0 % |
| 2025 | 2,5 % y luego 2,0 % | 2,4 y luego 1,9 % | 2,5 y luego 2,1 % |
| 2026 | 2,00 % | 1,93 % | 1,8-2,1 % |
La trayectoria que recoge esta tabla deja el mensaje esencial: la rentabilidad del monetario en 2026 vale, más o menos, la mitad que la del pico. Quien siga razonando con las cifras de 2023 se equivocará por el doble. Precisamente por eso conviene datar tus referencias y nunca extrapolar una rentabilidad antigua: es como mirar el termómetro de agosto para decidir qué abrigo ponerte en enero. El dato es real, pero pertenece a otra estación.
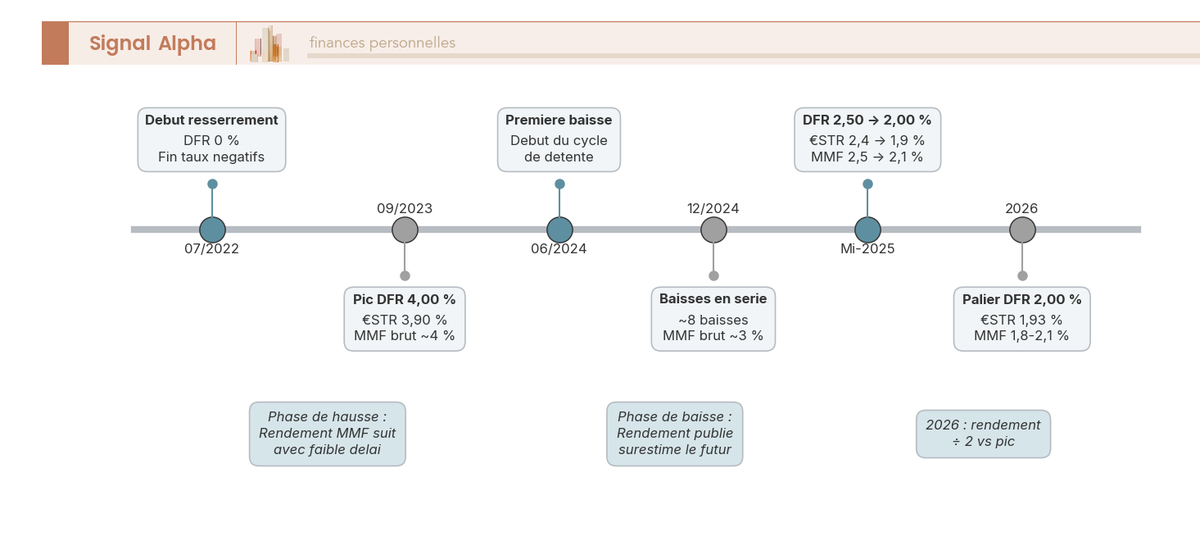
La línea temporal de arriba materializa ese recorrido, desde el arranque del endurecimiento en 2022 hasta el escalón de 2026, señalando en cada etapa el tipo oficial y su reflejo en la rentabilidad servida.
2.2 Prever la evolución de la rentabilidad: una inversión que va a la par con los tipos de interés
Esta senda descendente tiene una consecuencia directa en la gestión de tu dinero. El riesgo principal de un fondo de esta naturaleza no es perder capital de golpe, sino el de reinversión: cuando el BCE recorta tipos, la cartera del fondo renueva sus títulos en condiciones menos favorables y la rentabilidad se va deslizando hacia abajo, mes tras mes. Es una escalera que baja peldaño a peldaño: sin sustos, pero también sin pausa.
Aquí reaparece, desde el ángulo de la decisión, la matización apuntada antes entre rentabilidad publicada y rentabilidad futura. Un fondo que presume del 2,3 % de los últimos doce meses puede acabar sirviendo un 1,8 % el año próximo si el BCE continúa aflojando. Extrapolar la rentabilidad pasada a doce meses es el error clásico, y se paga caro en expectativas frustradas. El único referente honesto sigue siendo el €STR vigente, menos las comisiones.
La consecuencia práctica es nítida: este vehículo es un soporte de tesorería a corto plazo, no una inversión para dejar olvidada. Exige una reevaluación periódica, tanto por la evolución de los tipos como por las alternativas disponibles en cada momento. Veremos al final de la guía cuándo y cómo arbitrar; de momento, quédate con la idea de que nadie puede prometerte una rentabilidad futura, y ningún gestor serio lo hará.
2.3 Riesgo de capital, volatilidad y casos históricos
Queda por matizar la fama de «inversión sin riesgo» que arrastra el monetario, porque mezcla dos conceptos distintos. Su volatilidad es mínima: el valor de la participación no da bandazos. Pero poca volatilidad no equivale a capital garantizado. El valor liquidativo no está asegurado: el capital no lo garantiza el Estado ni lo cubre el fondo de garantía de depósitos, que protege los depósitos bancarios hasta 100.000 € pero no alcanza a las participaciones en fondos de inversión. Es la misma matización que con la VL constante: la estabilidad aparente no es una garantía.
La historia reciente recuerda que la rentabilidad puede incluso esfumarse. Entre 2014 y 2022, la tasa de depósito del BCE fue negativa, hasta −0,50 % de septiembre de 2019 a julio de 2022. Los monetarios exhibían entonces rentabilidades brutas nulas o negativas y, una vez descontadas las comisiones, el valor liquidativo podía erosionarse poco a poco. El escenario sigue siendo teóricamente posible si el BCE volviera algún día por debajo de cero. Y la tensión de 2008 en los mercados monetarios demostró, en otro registro, que estos fondos no están del todo a cubierto de las sacudidas.
Para ti, la lectura es mesurada pero real. A corto plazo, el riesgo de pérdida permanece muy bajo: la calidad de los títulos de la cartera es elevada por normativa y la volatilidad resulta despreciable. Aun así, no es una caja fuerte con sello de garantía, y confundirlo con un producto de ahorro garantizado sería un error de análisis.
El escenario de 2026 queda ya dibujado: una rentabilidad la mitad de la del pico, que todavía puede seguir deslizando, y un riesgo pequeño pero bien presente. La pregunta pertinente pasa a ser comparativa. Con este nivel de rendimiento, ¿sale a cuenta el monetario frente a una cuenta remunerada, un producto garantizado o un depósito a plazo fijo, y para qué necesidad concreta de tu ahorro? Ese cara a cara es el que emprendemos a continuación.
Evaluar las alternativas: el monetario frente a otras opciones de ahorro seguro
Cómo elegir el envoltorio fiscal: cuenta de valores, seguro de vida, plan de pensiones y límites del PEA
Saber cuándo conviene un fondo monetario no basta: también hay que decidir dónde alojarlo, porque el mismo producto no deja la misma ganancia en tu bolsillo según el envoltorio. Piensa en una joya guardada en distintas cajas fuertes: el objeto no cambia, pero lo que pagas por abrir cada puerta varía. Recorremos primero la vía más directa y líquida, la cuenta de valores; después subimos al seguro de vida, que aplaza el impuesto, y al plan de pensiones, que blinda el capital camino de la jubilación; y cerramos la puerta del PEA, incompatible por normativa. El cálculo detallado del neto llega más adelante: aquí fijamos los usos y las reglas de juego.
Cuenta de valores: acceso directo y liquidez
El envoltorio más inmediato para alojar fondos monetarios es también el más sencillo de entender. La cuenta de valores da acceso directo a prácticamente cualquier fondo del mercado, sin requisitos de antigüedad ni techos de inversión, con liquidez total: el dinero vuelve a tu disposición en uno o dos días hábiles. Es la herramienta por defecto para estacionar un excedente sin ataduras y recuperarlo con rapidez.
Su contrapartida es fiscal y no admite esperas. La ganancia obtenida al reembolsar tributa en el mismo ejercicio, integrada en la base del ahorro, cuyo tipo arranca en el 19 % y crece por tramos según el importe. No hay aplazamiento ni reducciones: la cuenta de valores no suaviza nada. En cuanto a los costes, la buena noticia es que muchos brókeres en línea han eliminado las comisiones de custodia sobre fondos, lo que evita una capa de gastos innecesaria en un producto de rentabilidad ya de por sí ajustada.
En España, además, este envoltorio esconde un privilegio fiscal que conviene explotar: el régimen de traspasos. Mientras el dinero permanezca invertido, no tributa nada, y mover el capital de un fondo a otro no genera hecho imponible. El impuesto solo aparece cuando sales hacia efectivo. Es la única palanca de optimización que ofrece la cuenta de valores, pero es gratuita y automática: elige un producto sólido, trasládalo si aparece algo mejor y paga solo al final del camino.
El seguro de vida: aplazar impuestos y suavizar la carga fiscal
El seguro de vida cambia por completo las reglas del juego, siempre que elijas bien el contrato. Alojado como unidad de cuenta dentro de una póliza, un fondo monetario no genera tributación alguna mientras no rescates. El impuesto se queda en modo avión, y la antigüedad del contrato trabaja a tu favor: cuanto más vieja es la póliza, más suave es la factura cuando llega el momento.
Los matices importan, y no conviene confundirlos con los de la cuenta de valores. En el seguro de vida, los gravámenes se estructuran de forma distinta y, en varios ordenamientos, la antigüedad abre reducciones que van menguando la base conforme pasan los años. Antes de cierto umbral de antigüedad, el rescate tributa de manera comparable a la cuenta de valores; pasado ese punto, la ventaja se hace evidente y la presión efectiva baja de forma apreciable.
Queda una condición imprescindible, sin la cual toda esta ventaja se evapora: las comisiones. Un contrato que se lleva un 0,8 % anual de gestión sobre la unidad de cuenta mutila de forma severa un rendimiento del 2 %. Exige comisiones de gestión iguales o inferiores al 0,5 % y cero gastos de entrada; de lo contrario, el beneficio fiscal se lo comerá entero el coste de la póliza, y mejor te habría ido quedándote en una cuenta de valores sin comisiones de custodia.
Nota del analista
Veo demasiado a menudo ahorradores que abren un seguro de vida «porque tributa mejor», sin mirar la línea de comisiones. Sobre un producto del 2 % bruto, un contrato cargado al 0,8 % apenas deja margen antes del impuesto. El envoltorio no salva nada si cuesta más de lo que hace ganar.
El plan de pensiones y el fondo monetario: blindar el capital antes del rescate
El plan de pensiones responde a un uso mucho más específico, y hay que entenderlo para no equivocarse. Sirve, ante todo, para preparar la jubilación; alojar en él un fondo monetario solo tiene sentido a pocos años de la liquidación, para poner el capital a cubierto de las sacudidas del mercado justo antes de tocarlo. Es una maniobra de blindaje, no una búsqueda de rentabilidad.
El envoltorio tiene reglas propias que conviene pesar. A la entrada, las aportaciones reducen la base imponible dentro de los límites legales, de modo que el ahorro fiscal es mayor cuanto más alta es tu escala del IRPF. A cambio, el capital queda bloqueado hasta la jubilación, salvo los supuestos de liquidez anticipada previstos por la ley: desempleo de larga duración, enfermedad grave, incapacidad y, en determinados casos, hasta diez años antes de la edad legal de jubilación. A la salida, lo percibido tributa como rendimiento del trabajo, a la escala general del impuesto.
El matiz que nunca debe perderse de vista es que aquí conviven dos liquideces distintas. El fondo monetario es un soporte líquido: puedes arbitrarlo internamente de un día para otro entre los fondos del plan. Pero el envoltorio del plan de pensiones permanece cerrado hasta la jubilación. Es como un candado: puedes reordenar el contenido dentro del cofre, pero el candado no se abre antes de la fecha pactada. Este activo cumple, pues, una sola misión dentro del plan: asegurar la bolsa al acercarse el objetivo, sin tocar el cierre del envoltorio.
Por qué el PEA no admite este tipo de fondos
Queda por cerrar una puerta que muchos ahorradores intentan abrir por error. No se puede «aparcar» un fondo monetario en un plan de ahorro en acciones (PEA), y no es una cuestión de preferencia sino de normativa. El PEA, figura típica de Francia y sin equivalente exacto en España, junto con su variante dedicada a pequeñas y medianas empresas (PEA-PME), exige que la cartera esté invertida al menos en un 75 % en acciones y asimilados de sociedades de la Unión Europea o del Espacio Económico Europeo. Un producto compuesto por títulos de deuda a corto plazo no entra en ninguna de esas categorías: es directamente inelegible.
Para el ahorrador español, la lectura práctica es doble. Primera: este bloqueo concreto no existe ni en la cuenta de valores ni en los fondos de inversión, de modo que aquí no te afecta. Segunda, y más valiosa: antes de alojar un activo en cualquier envoltorio, comprueba sus reglas de elegibilidad, porque el formato puede vetar el contenido. El efectivo que duerme en la cuenta asociada a un plan de acciones puede esperar entre dos compras, pero no se remunera como lo haría un vehículo monetario: no intentes hacer trabajar ese saldo por esa vía.
La tabla siguiente cierra el capítulo de los envoltorios; lee primero la columna de elegibilidad, porque es la que descarta el PEA de entrada.
| Envoltorio | ¿Admite este tipo de fondos? | Fiscalidad de la ganancia | Liquidez del envoltorio |
|---|---|---|---|
| Cuenta de valores | Sí | Al reembolso, base del ahorro (desde el 19 %, por tramos) | Total (J/J+1) |
| Seguro de vida (unidad de cuenta) | Sí (según contrato) | Diferida al rescate; mejora con la antigüedad | Buena (algunos días) |
| Plan de pensiones | Sí (según plan) | A la salida, como rendimiento del trabajo | Bloqueada hasta la jubilación |
| PEA / PEA-PME (Francia) | No (cupo del 75 % en acciones UE) | — | — |
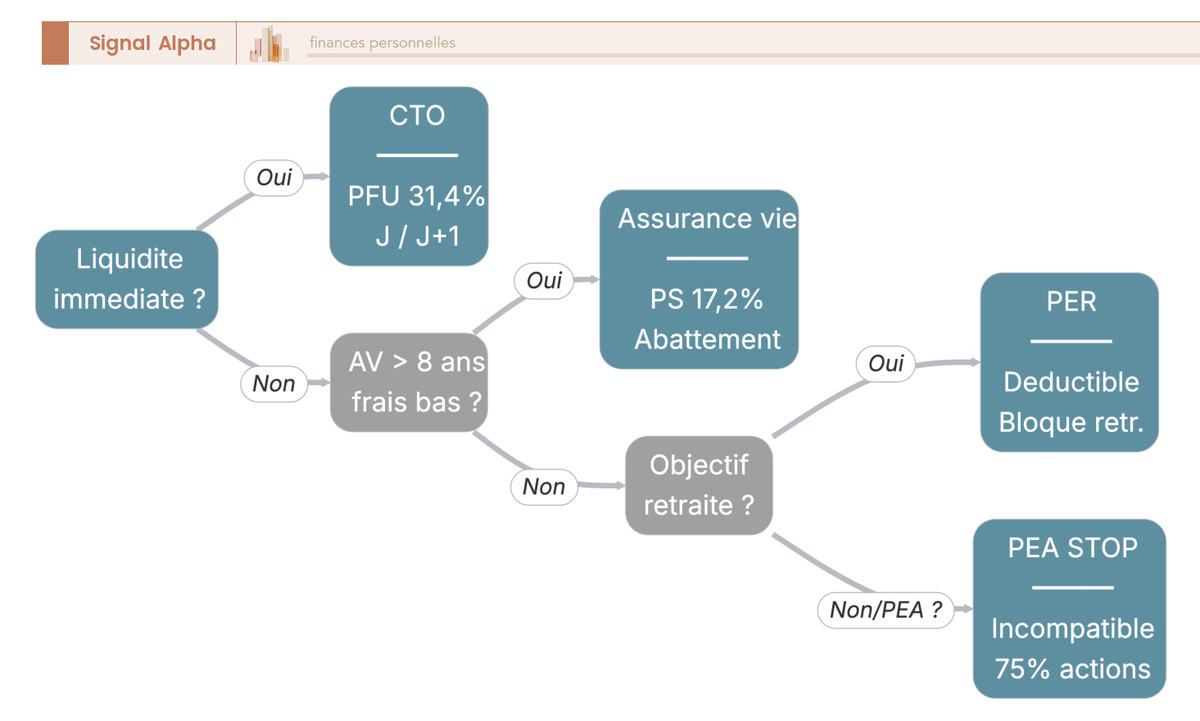
El árbol de decisión de arriba convierte esta síntesis en una regla de orientación: la cuenta de valores para la liquidez inmediata, el seguro de vida de comisiones bajas para aplazar y alisar a largo plazo, el plan de pensiones para blindar una bolsa camino de la jubilación, y en los envoltorios de acciones, comprueba siempre la elegibilidad antes de intentar colar este tipo de activos. La elección del continente queda, pues, resuelta. Pero detrás de estos tipos y ventajas se esconde un cálculo que conviene saber plantear para conocer la ganancia realmente encajada. Ese paso del bruto al neto es el que aprendemos a continuación.
5. Cómo calcular la rentabilidad neta: comisiones e impuestos
La cifra que aparece en la ficha de un fondo casi nunca es la que acaba en tu bolsillo. Ese primer dato, la rentabilidad bruta, sirve para comparar productos, pero para conocer tu ganancia real hay que restar dos cosas: las comisiones de la gestora y los impuestos que se aplican al reembolsar. Es como pesar el pescado una vez limpiado: solo entonces sabes cuánto te llevas a casa de verdad.
Rentabilidad bruta frente a rentabilidad real
Los fondos monetarios suelen publicar una rentabilidad diaria que, en periodos de tipos de interés altos, se acerca a la de la deuda pública a corto plazo. Ese porcentaje todavía no ha pasado por el filtro de los gastos ni por el de Hacienda, así que para tu planificación económica importa el segundo número: lo que queda tras descontar comisiones e impuestos sobre la ganancia.
El dato clave para comparar es el TER (Total Expense Ratio), que concentra todos los gastos anuales del producto en un solo porcentaje. Con esa cifra y una estimación del tipo impositivo que te aplicaría, puedes calcular de antemano cuánto dinero verás realmente en tu cuenta al final del ejercicio.
Comisiones: el goteo que erosiona el rendimiento
En este tipo de fondos conviven dos comisiones principales: la de gestión, que remunera al equipo que administra la cartera, y la de depositaría, que paga la custodia de los valores. Ninguna resulta espectacular por separado, pero ambas actúan como un grifo que gotea: en un mes no se nota, aunque el agua acumulada del año sí aparece en la factura.
- Comisión de gestión: el coste principal; conviene compararla entre fondos similares antes de decidir.
- Comisión de depositaría: suele ser reducida, pero cuenta dentro del cómputo total.
- Otros gastos: auditoría, registro o agencias calificadoras, también agrupados en el TER.
| Fondo de ejemplo | Rentabilidad bruta | TER | Neta antes de impuestos |
|---|---|---|---|
| Fondo A | 3,0% | 0,15% | 2,85% |
| Fondo B | 3,0% | 0,40% | 2,60% |
| Fondo C | 3,0% | 1,00% | 2,00% |
La diferencia parece pequeña en un solo año, pero se acumula con el tiempo. Con una inversión de 10.000 euros, medio punto de comisiones significa 50 euros menos cada año, sin contar el interés compuesto que dejas de generar sobre esa cantidad. A largo plazo, la factura puede superar varios cientos de euros.
Fiscalidad: tributas al reembolsar, no antes
En España, las plusvalías generadas por fondos de inversión tributan como rendimientos del ahorro. La particularidad más cómoda es que el impuesto no se paga cada año por el mero hecho de estar invertido: solo liquidas cuando reembolsas o, si el fondo reparte dividendos, en el momento en que cobras ese dividendo.
Los tipos se aplican por tramos sobre la ganancia y parten del 19%, con escalas que suben a medida que aumenta la base imponible. Los porcentajes exactos se revisan periódicamente, así que conviene consultar los tramos vigentes de cada ejercicio en la Agencia Tributaria antes de hacer cuentas.
Otra ventaja típica del mercado español son los traspasos: puedes mover tu dinero de un fondo a otro, dentro de la misma gestora o hacia otra distinta, sin que Hacienda considere que has vendido. Si aparece un producto mejor o quieres reubicar el ahorro, no pagas peaje fiscal por el camino; el impuesto queda aplazado hasta el reembolso definitivo.
Un ejemplo orientativo lo deja claro. Con 10.000 euros invertidos durante un año a un 3% bruto, la ganancia sería de 300 euros. Con un TER del 0,3%, quedan 270 euros; aplicando un tipo del ahorro en torno al 19%-21% al reembolsar, la rentabilidad final ronda el 2,1%-2,2% anual. Aún razonable para un producto de bajo riesgo, pero bastante lejos del 3% inicial: de ahí que merezca la pena mirar siempre el rendimiento neto antes de tomar una decisión.
Preguntas Frecuentes
¿Qué es exactamente un fondo monetario y qué nivel de riesgo tiene? Un fondo monetario invierte en activos de muy corto plazo y bajo riesgo, como letras del Tesoro, depósitos bancarios y deuda de alta calidad a corto plazo. Su objetivo es conservar el capital y ofrecer una rentabilidad estable ligada a los tipos de interés, aunque ni la rentabilidad ni el capital están garantizados.
¿Por qué ha caído la rentabilidad de los fondos monetarios en 2026? La rentabilidad del monetario está muy ligada a los tipos de interés oficiales que fija el Banco Central Europeo, de manera que cuando estos bajan, el rendimiento de estos fondos también se reduce. Por ello, la cifra que obtengas dependerá del nivel de tipos vigente en cada momento. Para ver el dato actualizado de un fondo concreto, consulta su folleto e informes periódicos.
¿Merece la pena el monetario frente a otras opciones de ahorro seguro como depósitos, cuentas remuneradas o letras del Tesoro? Depende de las características de cada producto: los depósitos fijan el interés durante el plazo, las cuentas remuneradas ofrecen disponibilidad inmediata y las letras son valores que pueden generar plusvalías si los tipos bajan. El monetario destaca por su liquidez diaria y porque solo tributas cuando vendes participaciones, lo que permite diferir impuestos. Si dudas entre varias opciones, un asesor financiero puede ayudarte a compararlas según tu perfil.
¿Qué envoltorio fiscal conviene para un fondo monetario: cuenta de valores, seguro de vida o plan de pensiones? Como fondo de inversión en una cuenta de valores es la opción más flexible: permite traspasos entre fondos sin peaje fiscal y solo tributas al vender. El seguro de vida unit-linked puede aportar ventajas fiscales al rescate a largo plazo, aunque suele sumar comisiones y reduce la flexibilidad. El plan de pensiones solo tiene sentido si vinculas ese ahorro a la jubilación, y respecto a los límites y activos admisibles del PEA conviene revisar la normativa vigente o consultar con un asesor financiero.
¿Cómo calculo la rentabilidad neta real que obtendré de un fondo monetario? Parte de la rentabilidad bruta publicada por el fondo y réstale primero las comisiones de gestión, depósito y custodia que cobre tu entidad o bróker. Después, ten en cuenta que la ganancia tributa en el IRPF como renta del ahorro según tu tramo, y solo cuando vendes o traspasas fuera del ámbito de IIC. Si el cálculo te resulta complejo, un asesor financiero puede ayudarte a estimar tu retorno neto exacto.

