
Última actualización: mayo de 2026
El error de siempre a la hora de invertir en acciones de crecimiento es confundir la estrategia con la persecución de valores que llenan titulares. Se compra Tesla después de un artículo entusiasta, Nvidia tras un repunte del 200%, y se espera a que una acción ya haya demostrado algo ante el gran público antes de plantearse comprarla; en otras palabras, a subirse a un tren que ya está en marcha. El resultado se repite una y otra vez: se entra en la cima, se sufre la corrección y se abandona el método justo cuando tocaría permanecer invertido. Este patrón aparece en carteras de todos los tamaños, tanto con importes modestos como con posiciones de mayor calado.
Lo que hace especialmente interesante este tema es el dato de partida: según los trabajos de Hendrik Bessembinder (Arizona State University), el 4% de las acciones estadounidenses generó toda la riqueza neta creada por los mercados desde 1926. Al ampliar la mirada al conjunto global, el 7% de los títulos cotizados produjo aproximadamente el 80% de las ganancias. La inmensa mayoría de las demás acciones no rindió en periodos largos mejor que la deuda pública. Esta asimetría extrema de las rentabilidades tiene una consecuencia directa para cualquier ahorrador que quiera dar cabida al crecimiento bursátil dentro de sus finanzas personales: sin un método de selección riguroso, la probabilidad de perderse a los pocos ganadores de largo plazo es estadísticamente muy elevada. Encontrarlos a ojo es como buscar agujas en un pajar.
Esta guía responde a una pregunta concreta: cómo construir de verdad una cartera de acciones de crecimiento desde España. Empezamos fijando qué es realmente el growth investing y a qué tipo de inversor le encaja esta estrategia. Pasamos después a la selección de valores mediante criterios fundamentales verificables. Comparamos los vehículos disponibles, el stock picking y los fondos indexados cotizados (ETF, exchange traded fund) de crecimiento, con sus respectivas exigencias. Ajustamos a continuación la fiscalidad de las plusvalías en 2026 que aplica según el vehículo elegido, porque no es lo mismo operar desde una cuenta de valores que desde una envolvente con ventajas fiscales. Y cerramos con la construcción y el pilotaje de una cartera capaz de aguantar el paso del tiempo, incluidas las fases de volatilidad que resultan inevitables. El horizonte de la estrategia es de 7 a 10 años como mínimo. No es una promesa de ganancias rápidas: es una regata de fondo, donde la constancia pesa más que la velocidad.
Índice de Contenidos
- 1. Growth investing: definición, filosofía y perfil de inversor al que va dirigido
- 2. Por qué las ganancias en bolsa se concentran: la regla del 7% que lo cambia todo
- 3. Cómo seleccionar tus acciones de crecimiento: criterios, ratios y checklist
- Acciones individuales o ETF de crecimiento: ¿qué vehículo elegir?
- Fiscalidad de las acciones de crecimiento en 2026: lo que hay que dominar
- Preguntas Frecuentes
- 1.1 En qué consiste realmente el growth investing: crecimiento de ventas y beneficios, y reinversión de las ganancias
- 1.2 Inversión en crecimiento, momentum y acciones meme: por qué no son lo mismo
- 1.3 ¿A quién va dirigida esta estrategia? Perfiles de ahorrador y limitaciones que conviene conocer
- 2.1. El estudio Bessembinder: el 4% de las acciones estadounidenses está en el origen de toda la riqueza creada desde 1926
- 2.2. Las Magnificent Seven, los FAANG de ayer y de mañana: una concentración que llegó para quedarse
- 2.3. Consecuencias para el particular: apuntar ancho con ETF o afinar con selección individual
- 3.1. Los criterios fundamentales: crecimiento de ventas, BPA, márgenes y rentabilidad
- 3.2. Evaluar la calidad del negocio: el foso competitivo, las barreras de entrada y las ventajas duraderas
- 3.3. El ratio PEG: no pagues de más por el crecimiento
- 3.4. La checklist de crecimiento: 10 puntos antes de cualquier compra
- Stock picking: elegir cada acción una a una
- Los ETF de crecimiento: una cesta ya preparada
- ¿Cuál se ajusta mejor a tu situación?
- Cómo tributan las plusvalías: la clave del ahorro
- Dividendos, pérdidas y la regla de los dos meses
- Errores fiscales que te cuestan dinero
1. Growth investing: definición, filosofía y perfil de inversor al que va dirigido
1. Growth investing: definición, filosofía y perfil de inversor al que va dirigido
¿Qué separa de verdad invertir en acciones de crecimiento de comprar un valor de moda después de una subida espectacular? La respuesta cabe en una sola palabra: el método. En esta sección partimos de los criterios medibles que definen a una compañía de crecimiento, los distinguimos de las estrategias de momentum y de las modas bursátiles, y después concretamos a qué tipo de ahorrador conviene este enfoque y, lo que es igual de importante, a quién no le conviene.
1.1 En qué consiste realmente el growth investing: crecimiento de ventas y beneficios, y reinversión de las ganancias
El growth investing selecciona empresas cuya facturación y cuyo beneficio neto por acción (BPA) avanzan de forma sostenida por encima de la media del mercado, normalmente a partir del 15 % anual durante tres a cinco ejercicios consecutivos. Estas sociedades reinvierten casi la totalidad de sus ganancias en I+D, en inversión productiva y en expansión geográfica, en lugar de repartirlas en forma de dividendos. Esa reinversión intensiva funciona como un motor que se alimenta de su propio combustible: cada euro de beneficio no distribuido se convierte en capacidad adicional para crecer mañana. El accionista apuesta aquí por el valor futuro, no por la renta inmediata.
La estrategia se formalizó a partir de los años cincuenta. T. Rowe Price Jr. popularizó la noción de empresa de crecimiento como vehículo de creación de valor a largo plazo. Philip Fisher, en Common Stocks and Uncommon Profits (1958), sentó las bases del análisis cualitativo del equipo directivo y del mercado al que cada compañía puede aspirar. Peter Lynch, con One Up on Wall Street (1989), acercó el enfoque al inversor no profesional con criterios sencillos de aplicar. Los tres autores coinciden en un punto central: el crecimiento debe ser orgánico, regular y estar respaldado por una ventaja competitiva real, un foso que la competencia no pueda saltar con facilidad.
En la práctica, estos son los umbrales cuantitativos mínimos que recoge tanto la literatura especializada como la gestión cotidiana de esta estrategia:
| Criterio | Umbral recomendado | Qué mide |
|---|---|---|
| Crecimiento de la facturación | ≥ 15 %/año durante 3-5 años, orgánico | Expansión real del mercado capturado |
| Crecimiento del BPA | ≥ 15 %/año, en línea con las ventas | Creación de valor para el accionista |
| Margen bruto | > 40 % (tecnología, farmacéuticas) ; > 20 % (industria) | Poder de fijación de precios |
| Rentabilidad financiera (ROE) | > 15 % sostenido | Eficiencia en la asignación del capital |
| Deuda neta / EBITDA | < 3x | Resistencia a los ciclos de tipos |
| Reparto de dividendos | Nulo o < 1 % del precio | Preferencia por la reinversión del capital |
El PER (ratio precio-beneficio, price-to-earnings) de una sociedad de crecimiento suele situarse entre 30 y 60, lo que refleja las expectativas elevadas que el mercado proyecta sobre su futuro. Quien decide invertir en acciones de crecimiento asume pagar esa prima, y la paga con criterio solo si el crecimiento del BPA se mantiene en el tiempo: las simulaciones lo demuestran con claridad.
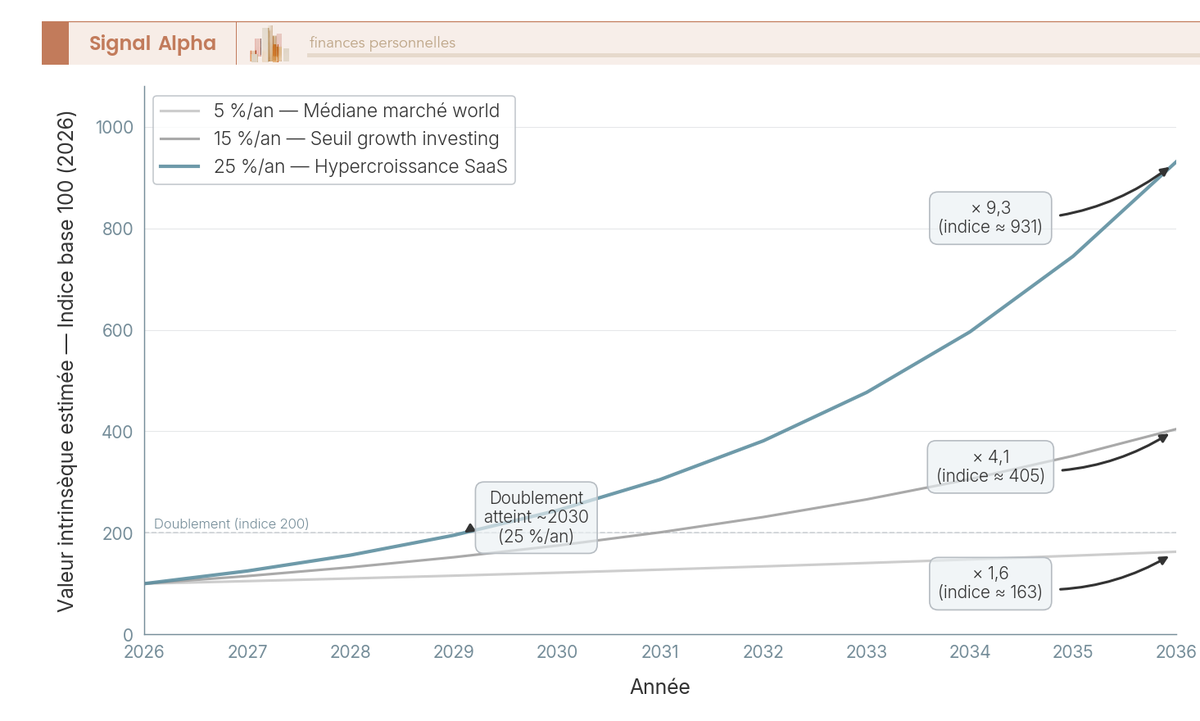
Este gráfico hace visible algo que los porcentajes aislados esconden: una diferencia de diez puntos de crecimiento anual produce un efecto multiplicador radical sobre el valor final. Una compañía cuyo BPA avanza al 25 % anual vale, partiendo de una base 100, cerca de nueve veces más al cabo de diez años que otra cuyo BPA crece al 5 %. Es el mismo mecanismo del interés compuesto, una bola de nieve que gana tamaño con cada vuelta: cuanto mayor es la masa acumulada, más grande es cada nueva capa. Por eso el inversor de crecimiento dedica tanto cuidado a verificar la sostenibilidad del ritmo de crecimiento como a valorar el precio de entrada.
Para las sociedades cuyo BPA todavía es negativo —el caso típico de compañías en hipercrecimiento, todavía en plena fase de inversión—, el análisis se desplaza hacia el crecimiento de las ventas y hacia la trayectoria hacia la rentabilidad, fijando un horizonte razonable para alcanzar un flujo de caja libre positivo.
1.2 Inversión en crecimiento, momentum y acciones meme: por qué no son lo mismo
Una confusión extendida equipara el growth investing con la compra de títulos que suben rápido. Es un error que se paga caro. La siguiente tabla compara los tres enfoques en seis dimensiones clave.
| Dimensión | Growth investing | Momentum | Acciones meme |
|---|---|---|---|
| Señal de compra | Análisis fundamental (ventas, BPA, foso competitivo) | Tendencia del precio en 6-12 meses | Viralidad en redes sociales y foros |
| Horizonte | 7-10 años | 3-12 meses | Algunos días o semanas |
| Valoración tenida en cuenta | PEG < 2 (ver sección siguiente) | Poco considerada | Ignorada |
| Ejemplos recientes | ASML, LVMH (2012-2022), Hermès | Nvidia comprada tras el +200 % de 2023 | GameStop 2021, AMC |
| Riesgo de pérdida permanente | Bajo si el foso competitivo está verificado | Alto (giro rápido de tendencia) | Muy alto (pérdida total posible) |
| Requisito de comportamiento | Paciencia, tolerancia a caídas temporales del -30 % / -50 % | Disciplina de stop-loss rápida | Especulación pura |
El caso de Nvidia ilustra bien la distinción. La subida del +200 % del título en 2023 responde a la vez a fundamentos reales (crecimiento de las ventas de IA del +122 % en el ejercicio FY2024 y del +114 % en el FY2025) y a un intenso efecto momentum. El inversor growth que analizó el foso competitivo de la compañía, su ecosistema de software CUDA y su posicionamiento en el mercado de GPU entre 2020 y 2021 recorrió el ciclo completo manteniendo la inversión. El inversor momentum que entra en el segundo trimestre de 2023, ya después de la subida, asume un riesgo de compra en máximos mucho más elevado.
También conviene separar el growth investing puro del GARP (Growth at a Reasonable Price), la filosofía que popularizó Peter Lynch: el GARP combina la exigencia de crecimiento con un filtro de valoración, y fija un ratio PEG inferior a 1,5 como condición de compra. El growth investing clásico admite PEG de hasta 2 en sociedades de altísima calidad. Ambos enfoques, igual que el resto de filosofías de inversión bursátil, obedecen a criterios de selección propios: confundirlos es la puerta de entrada a decisiones poco rigurosas.
1.3 ¿A quién va dirigida esta estrategia? Perfiles de ahorrador y limitaciones que conviene conocer
El growth investing no es una estrategia para todo el mundo. Antes de entrar en la mecánica de selección, merece la pena aclarar con honestidad las condiciones de acceso, porque una estrategia mal ajustada al perfil del ahorrador produce, invariablemente, decisiones emocionales en el peor momento posible.
El perfil adecuado reúne varias características. El colchón de ahorro de precaución está constituido —entre tres y seis meses de gastos habituales—, señal de que la gestión del dinero del hogar prioriza la seguridad financiera antes de asumir riesgo en bolsa; ese margen elimina la necesidad de liquidar posiciones con urgencia en pleno desplome de mercado. El horizonte real sobre la cartera de crecimiento es de al menos siete a diez años. La resistencia psicológica está calibrada para absorber caídas del -30 % al -50 % sin vender: sucedió con los valores tecnológicos en 2022 (el Nasdaq 100 perdió un -33 % en el año) y volverá a suceder. Por último, el ahorrador ya dispone de una cuenta de valores en un bróker y ha pasado sus primeras órdenes, lo que supone una familiaridad mínima con las herramientas y el vocabulario bursátil.
El perfil no adecuado es igual de importante de identificar. El primerizo sin colchón de ahorro, el ahorrador con un horizonte inferior a cinco años, quien necesita ingresos regulares de su cartera (las sociedades de crecimiento apenas reparten dividendos) o quien ya vendió en un desplome anterior: ninguno de estos perfiles debería arrancar directamente con la selección individual de acciones de crecimiento.
En cuanto al tiempo disponible, la diferencia entre los ETF de crecimiento y la selección de valores individuales es sustancial: de dos a cuatro horas al mes bastan para gestionar una cartera de fondos indexados, frente a las cinco a diez horas semanales que exige el seguimiento serio de acciones individuales (lectura de resultados trimestrales, escucha de las conferencias con analistas, vigilancia de los avisos sobre beneficios).
| Perfil | Patrimonio financiero | Vehículo recomendado | Enfoque de cartera |
|---|---|---|---|
| Iniciado con base | 5.000-20.000 € | 1-2 ETF growth mundial | Solo indexación |
| Intermedio | 20.000-100.000 € | ETF núcleo + 5-10 valores directos | Mixto |
| Avanzado | > 100.000 € | ETF de base + selección de 15-25 valores | Gestión activa |
Esta tabla funciona como punto de entrada, no como norma absoluta. Un ahorrador intermedio que dedica poco tiempo a sus inversiones sigue estando mejor servido por un núcleo dominante de ETF. Lo que se observa una y otra vez es que el tamaño de la cartera, por sí solo, no justifica el salto a la selección de valores si el tiempo disponible y la capacidad para leer un balance no van a la par. Ese filtro, aplicado con honestidad, es lo que separa la planificación económica de una finanzas personales ordenadas de la simple especulación con el dinero ahorrado.
2. Por qué las ganancias en bolsa se concentran: la regla del 7% que lo cambia todo
Lo que muestran los estudios de largo plazo sobre los mercados es, cuando menos, contraintuitivo, y resulta decisivo para entender por qué invertir en acciones de crecimiento exige una metodología de selección estricta. La práctica totalidad de las ganancias bursátiles la genera una minoría ínfima de títulos. Ese mecanismo, y las causas económicas tan persistentes que lo sostienen, desemboca en dos estrategias prácticas radicalmente distintas que analizamos a continuación.
2.1. El estudio Bessembinder: el 4% de las acciones estadounidenses está en el origen de toda la riqueza creada desde 1926
Hendrik Bessembinder, profesor de finanzas de la Arizona State University, publicó en 2018 uno de los trabajos de referencia sobre la rentabilidad de la renta variable a largo plazo («Do Stocks Outperform Treasury Bills?», Journal of Financial Economics, vol. 129, n.º 3, pp. 440-460). Las conclusiones dejan a más de uno sin palabras.
Entre 1926 y 2016, únicamente el 4% de las acciones cotizadas en Estados Unidos generó la totalidad de la riqueza neta creada por el mercado estadounidense por encima del activo sin riesgo. El 96% restante acumuló, en conjunto, un resultado igual o inferior al de los bonos del Tesoro estadounidenses durante su vida bursátil. Y los cinco mejores títulos de todo el periodo —ExxonMobil, Apple, Microsoft, General Electric e IBM— concentran por sí solos una fracción desproporcionada de la creación de valor total.
Una extensión de estas investigaciones a los mercados mundiales confirma la misma dinámica: el 7% de los títulos cotizados a nivel global produjo alrededor del 80% de las ganancias netas por encima del tipo sin riesgo. La distribución de las rentabilidades es intensamente asimétrica: unos pocos ganadores extremos y una mayoría de valores mediocres o directamente perdedores en términos reales.
Para el inversor particular las implicaciones son directas. Las rentabilidades medias históricas del mercado de renta variable solo cuentan una parte de la historia, porque ese promedio esconde una dispersión extrema. Es como el salario medio de una sala en la que se sienta un multimillonario: la cifra existe, pero no describe a nadie concreto. Una cartera sin diversificar y construida sin método se enfrenta a una probabilidad estadísticamente desfavorable de caer en el buen 4%. La estrategia de crecimiento busca precisamente aumentar esa probabilidad mediante filtros fundamentales rigurosos, sin pretender eliminarla por completo.
Quien ha pasado años trabajando con datos de mercado suele quedarse con una idea clara: esta asimetría en la distribución de los resultados es el argumento más sólido a favor de una selección disciplinada. La rentabilidad «media» de la bolsa esconde una realidad mucho más selectiva, y la investigación en comportamiento financiero demuestra que la mayoría de inversores subestiman hasta qué punto su cartera sin filtrar se parece, estadísticamente, al 96% inferior.
2.2. Las Magnificent Seven, los FAANG de ayer y de mañana: una concentración que llegó para quedarse
Este fenómeno no es fruto del azar ni de una coyuntura excepcional. Refleja mecanismos económicos persistentes que permiten a un puñado de compañías dominar mercados enteros durante décadas.
| Mecanismo | En qué consiste | Ejemplos |
|---|---|---|
| Efectos de red | El valor del servicio crece con el número de usuarios | Meta, Airbnb, Uber |
| Economías de escala en el software | Coste marginal casi nulo tras el desarrollo inicial | Microsoft, Salesforce, Adobe |
| Propiedad intelectual | Patentes, algoritmos y marcas defendibles | ASML (monopolio de litografía EUV), Hermès |
| Costes de cambio elevados | Al cliente le resulta difícil cambiar de proveedor | SAP, Veeva, ServiceNow |
| Acceso a datos propios | Círculo virtuoso entre datos, IA y servicio | Alphabet, Amazon, Apple |
Estos mecanismos sostuvieron el auge de los FAANG (Meta, Apple, Amazon, Netflix y Alphabet) durante la década de 2010 y, desde 2020-2023, el de las «Magnificent Seven» (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta y Tesla). En el primer trimestre de 2026, las Magnificent Seven concentraban cerca del 34,8% de la capitalización del S&P 500, y su peso en el MSCI World se estima entre el 20% y el 25%, dada la parte de Estados Unidos en el índice global.
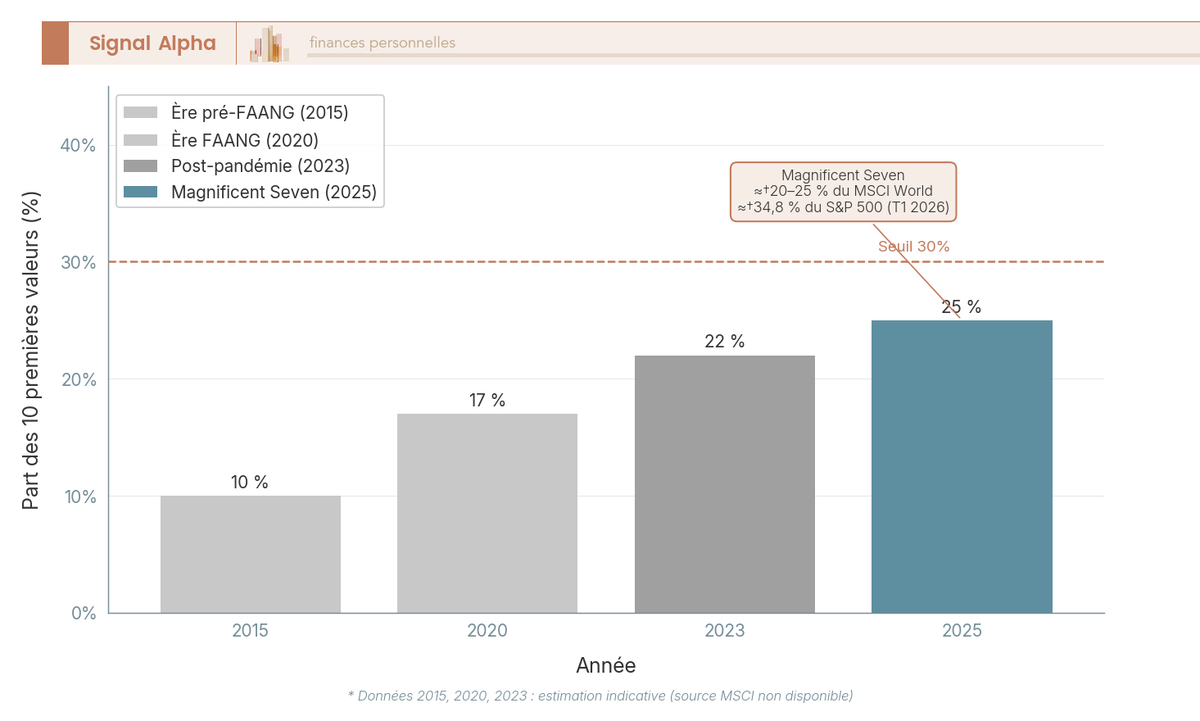
El gráfico evidencia una deriva progresiva. Quien hoy compra un ETF World queda notablemente expuesto a las Magnificent Seven sin haber elegido ni un solo título de manera individual. Pero ojo con la lección que deja la historia: Nokia era ineludible en 2005 y Yahoo mandaba en 2000. La concentración es duradera; los títulos que la componen cambian con cada ciclo tecnológico, como un testigo que pasa de mano en mano en una carrera de relevos. Por eso, conocer el comportamiento histórico de las acciones sigue siendo útil para calibrar las expectativas.
2.3. Consecuencias para el particular: apuntar ancho con ETF o afinar con selección individual
Ante esta concentración de las ganancias existen dos respuestas racionales y, lo más importante, no excluyentes entre sí.
La primera es la vía del ETF. Si los ganadores son desconocidos de antemano y acaban entrando sistemáticamente en los grandes índices, un ETF MSCI World replica por sí solo a las Magnificent Seven actuales y a sus sucesores futuros, sin trabajo de análisis individual. El coste es reducido, con tasas anuales (TER) por debajo del 0,40%, y el riesgo específico de cada valor desaparece. El límite es real: no es posible superar el índice, solo replicar su rentabilidad neta de comisiones, ni un euro más. Es la lógica de echar una red grande y aceptar que el mérito está en que los grandes peces queden dentro, no en elegirlos uno a uno. La gestión pasiva se apoya exactamente en ese principio.
La segunda es la vía del stock picking. Si el inversor está dispuesto a dedicar tiempo y a desarrollar las competencias necesarias para identificar los rasgos de los futuros ganadores antes de que entren en los índices, la selección activa puede generar un exceso de rentabilidad. La vara es alta: según el informe SPIVA U.S. Year-End 2025 de S&P Dow Jones Indices, el 86% de los fondos activos de gran capitalización estadounidenses rindieron por debajo del S&P 500 a diez años. Ese dato no impide que algunos lo consigan con método, pero cifra con claridad el riesgo del fracaso.
En la práctica, el enfoque mixto —un núcleo indexado para captar la concentración del mercado, combinado con una bolsa de selección individual para las convicciones más firmes— es el que más se repite entre los inversores patrimoniales de perfil intermedio. Es justamente esa lógica de combinación la que desarrolla la sección siguiente, partiendo de los criterios fundamentales para invertir en acciones de crecimiento con método.
3. Cómo seleccionar tus acciones de crecimiento: criterios, ratios y checklist
Encontrar una empresa de crecimiento solvente entre miles de valores cotizados no depende del instinto ni de las modas que traen los medios cada semana. Quien de verdad quiere invertir en acciones de crecimiento necesita un proceso de filtrado secuencial, de lo cuantitativo a lo cualitativo, que reduzca poco a poco el universo de candidatas. En esta sección recorremos las cuatro etapas de ese embudo: los ratios financieros, el análisis del foso defensivo (moat), el PEG como herramienta de valoración y la checklist de diez puntos que lo sintetiza todo.
3.1. Los criterios fundamentales: crecimiento de ventas, BPA, márgenes y rentabilidad
Antes de entrar en cualquier análisis cualitativo, seis ratios financieros actúan como primer filtro. Estos son los umbrales recomendados y la señal de alerta asociada a cada uno.
| Ratio | Umbral recomendado | Riesgo si se sale del umbral |
|---|---|---|
| Crecimiento de ventas | ≥ 15 % anual durante 3-5 años, orgánico | Una desaceleración castiga la cotización de inmediato (compresión del múltiplo) |
| Crecimiento del BPA | ≥ 10-15 % anual, en línea con las ventas | Si el BPA crece más despacio que las ventas: dilución o márgenes en caída |
| Margen bruto | > 40 % (tecnología); > 20 % (industria) | Escaso poder de fijación de precios, guerra de tarifas |
| ROE (rentabilidad financiera) | > 15 % de forma sostenida | Mala asignación del capital |
| Deuda neta / EBITDA | < 3x | Riesgo de tipos, crisis de liquidez |
| Flujo de caja libre | Positivo o en camino de serlo en menos de 3 años | Quemar caja sin horizonte de rentabilidad equivale a especular |
Dos precisiones sobre esta tabla. En cuanto al crecimiento de ventas, la regularidad pesa tanto como la velocidad: una compañía que avanza un 20 % anual durante cinco años es preferible a otra que se dispara un 100 % un año y retrocede un 10 % al siguiente. Ese crecimiento, además, debe ser orgánico, sin apoyarse en adquisiciones puntuales que hinchan los ingresos sin que la actividad subyacente mejore realmente. En el capítulo del endeudamiento, el contexto de tipos de interés también juega: con la tasa de depósito del Banco Central Europeo (BCE) situada en el 2,00 % a 30 de abril de 2026 (frente al pico del 4 % a finales de 2023), los valores growth muy apalancados disponen de un entorno de financiación más favorable que en 2022-2023. Eso no exime de vigilar el ratio.
Sobre el ROE conviene añadir un matiz: una rentabilidad elevada conseguida a base de mucho apalancamiento no es señal de calidad, sino de riesgo amplificado. Para valorar cómo de bien gestiona la dirección el dinero de los accionistas, se prefiere un ROE sólido con un balance poco endeudado antes que un ROE llamativo por efecto palanca.
3.2. Evaluar la calidad del negocio: el foso competitivo, las barreras de entrada y las ventajas duraderas
Los ratios financieros dicen lo que la empresa hace hoy. El moat anticipa si podrá seguir haciéndolo dentro de siete o diez años. El término «moat» (foso defensivo) lo popularizó Warren Buffett para describir la ventaja competitiva duradera que protege a una compañía de sus rivales, igual que el foso de agua protegía a los castillos de los asaltos. Para las sociedades de crecimiento es el criterio cualitativo central: sin moat, el crecimiento actual se erosionará antes de que el inversor haya podido capturar su valor.
El análisis fundamental reconoce cinco fuentes de moat.
| Tipo de moat | Mecanismo | Ejemplos |
|---|---|---|
| Efecto red | Cuantos más usuarios tiene el producto, más útil resulta | Visa, Mastercard, LinkedIn |
| Costes de cambio | Cambiar de proveedor resulta caro (tiempo, migración, aprendizaje) | SAP, Salesforce, Veeva |
| Activos intangibles | Patentes, licencias y marcas reconocidas difíciles de replicar | ASML, Hermès, L’Oréal |
| Ventajas de costes | Acceso a recursos más baratos, economías de escala | Amazon Logistics |
| Efectos de escala | Un tamaño que diluye los costes fijos y permite precios inferiores a los de la competencia | LVMH (distribución) |
Para verificar sobre el terreno el moat de una compañía, tres preguntas prácticas guían el análisis: ¿un competidor bien financiado podría copiar este producto en tres años? ¿El cliente se quedaría con el producto aunque un rival ofreciera una tarifa un 20 % más baja? ¿El crecimiento de las ventas depende de la coyuntura de la economía? Si las respuestas son, respectivamente, «sí», «no» y «no», no hay moat sólido. Lo razonable es observar al menos tres resultados trimestrales consecutivos para distinguir una ventaja competitiva duradera de una simple racha favorable del mercado.
Es un punto que conviene subrayar: una ventaja competitiva replicable en dos o tres años no es un moat, es una ventana de oportunidad. Las tecnológicas de márgenes altos pero sin barreras de entrada firmes acaban bajo presión en cuanto ese mismo crecimiento atrae capital hacia los retadores.
3.3. El ratio PEG: no pagues de más por el crecimiento
Los ratios anteriores filtran la calidad. El PEG (Price/Earnings to Growth) filtra la valoración. Su fórmula es sencilla: PEG = PER dividido entre el crecimiento previsto del BPA (expresado en porcentaje). Funciona como el precio por kilo en el supermercado: te indica cuánto pagas por cada punto de crecimiento que llevas a la cesta. Un PER de 50 con un crecimiento esperado del BPA del 35 % anual da un PEG de 50/35 = 1,4.
Los umbrales de interpretación habituales son los siguientes.
| PEG | Interpretación |
|---|---|
| < 1 | Acción potencialmente infravalorada en relación con su crecimiento |
| 1 a 2 | Zona aceptable para una sociedad growth de alta calidad |
| 2 a 3 | Cara; el crecimiento tendría que ser excepcionalmente fiable para justificar la valoración |
| > 3 | Sobrepagada en la mayoría de los casos; riesgo elevado de decepción |
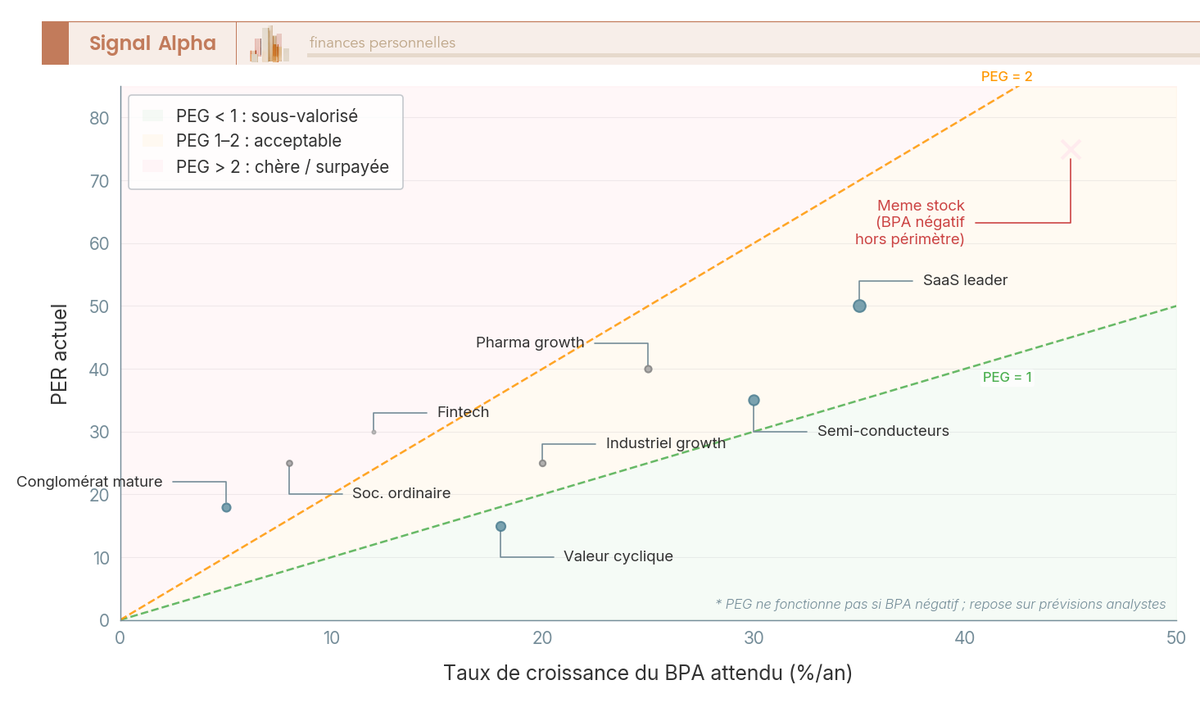
Este gráfico permite situar de un vistazo un título en el espacio valoración-crecimiento. Un valor en la zona verde (PEG < 1) no es automáticamente una oportunidad: hay que entender por qué el mercado lo cotiza tan bajo. En la práctica, un PEG bajo acompañado de una deuda excesiva o de un margen bruto en retroceso no es una oportunidad, es una señal de desconfianza.
Dos casos ilustran el manejo del indicador. Una empresa SaaS con un PER de 50 y un crecimiento del BPA previsto del 35 % anual presenta un PEG de 1,4, zona aceptable si el negocio es de alta calidad y cuenta con un moat de software sólido. Una compañía corriente con un PER de 25 y un crecimiento del BPA previsto del 8 % anual arroja un PEG de 3,1, un precio caro para un negocio sin una dinámica de crecimiento potente. Peter Lynch, por su parte, exigía un PEG inferior a 1,5 como condición de compra en su enfoque GARP, una disciplina exigente que sigue resultando útil para quien no quiere sobrepagar ni los mejores negocios.
Conviene conocer también los límites del PEG: se apoya en previsiones de analistas que pueden estar sesgadas y no funciona con compañías de BPA negativo (hipercrecimiento en fase de inversión). En ese supuesto, la alternativa es calcular el PEG con las previsiones a tres años.
3.4. La checklist de crecimiento: 10 puntos antes de cualquier compra
Los criterios anteriores, bien combinados, forman un filtro sistemático. La ventaja de este método es que disciplina la decisión de compra y evita que el entusiasmo por una compañía desactive el análisis riguroso, algo habitual cuando las historias de crecimiento seducen.
| # | Criterio | Señal positiva | Señal de alerta |
|---|---|---|---|
| 1 | Crecimiento de ventas | ≥ 15 % anual durante 3-5 años, orgánico | < 15 % o dependiente de adquisiciones |
| 2 | Crecimiento del BPA | ≥ 10-15 % anual, en línea con las ventas | El BPA crece más despacio que las ventas |
| Margen bruto | 3 | > 40 % (tecnología); > 20 % (industria) | Márgenes en contracción de un año a otro |
| 4 | ROE | > 15 % sostenido | ROE elevado pero vía apalancamiento excesivo |
| 5 | Endeudamiento | Deuda neta / EBITDA < 3x | Dependencia de los mercados de capital |
| 6 | Flujo de caja libre | Positivo o con trayectoria clara hacia positivo | Quema de caja sin horizonte de rentabilidad |
| 7 | PEG | < 2 si es de alta calidad; < 1 si es oportunidad | > 3 sin razón fundamental que lo justifique |
| 8 | Moat | Al menos una fuente identificable y duradera | Ventaja competitiva replicable en 2-3 años |
| 9 | Equipo directivo | Fundadores o consejeros accionistas, buen historial | Rotación elevada de los directivos |
| 10 | Mercado direccionable | TAM (mercado total direccionable) aún sin capturar en gran medida | Mercado saturado, crecimiento que se frena |
El filtrado secuencial en cuatro etapas apoya en esta lista de forma progresiva. Se arranca con un stock screener cuantitativo sobre los criterios 1 a 6, con herramientas como MarketScreener o Finviz (filtros: crecimiento de las ventas a 3-5 años, BPA previsto, margen bruto, ROE y ratio de endeudamiento), lo que arroja una primera lista de 20 a 50 candidatas. Después entra el filtro del PEG (criterio 7), que deja el universo en 10-20 títulos. El análisis cualitativo del moat y del equipo directivo (criterios 8 a 10), a través de los informes anuales y de las transcripciones de las conferencias de resultados, reduce la lista a 5-10 candidatos serios. La decisión de compra llega en la última etapa, con un tamaño inicial de posición del 3 al 4 % de la cartera growth.
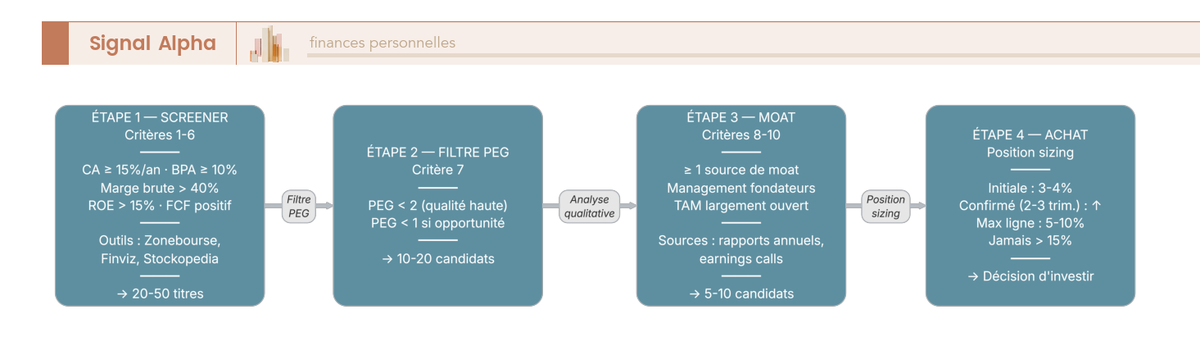
El diagrama resume bien la lógica del embudo: se empieza de forma amplia para no descartar antes de tiempo buenos candidatos y se va estrechando hasta la decisión final. Es una pauta habitual entre los stock pickers con experiencia: dedican la mayor parte de su tiempo a las etapas 3 y 4, el análisis cualitativo y el dimensionamiento de la posición, no a perseguir ideas nuevas cada semana. De hecho, ese dimensionamiento inicial moderado es también lo que protege tu seguridad financiera cuando la tesis falla, un riesgo que nunca es cero al invertir en acciones de crecimiento.
Si tuviera que dar un peso extra a un único criterio, elegiría el moat. Los ratios financieros pueden deteriorarse temporalmente durante una fase de inversión intensiva o un frenazo de la economía; el moat, en cambio, determina si la compañía seguirá creciendo dentro de diez años. Un PEG favorable en una empresa sin ventaja competitiva defendible sigue siendo, a largo plazo, una mala inversión.
Dicho esto, la checklist por sí sola no basta. Queda por elegir el vehículo adecuado para estas posiciones, si compra directa de valores o un ETF growth, y alojarlas en el entorno fiscal que mejor convenga a cada perfil. De eso tratan las dos secciones siguientes, dentro de una planificación económica coherente con el resto de tus finanzas personales.
Acciones individuales o ETF de crecimiento: ¿qué vehículo elegir?
Entender la filosofía del growth investing es solo la mitad del camino. La otra mitad es decidir cómo la pones en práctica, porque invertir en acciones de crecimiento puede hacerse de dos maneras muy distintas: comprando tú mismo las acciones de cada compañía o delegando la selección en un ETF especializado. Es el mismo dilema al que se enfrenta un cocinero: acudir al mercado y elegir ingrediente a ingrediente, o reservar un menú degustación donde la selección ya viene compuesta. Ambos caminos conducen a buen puerto, pero exigen un compromiso muy diferente por tu parte.
Stock picking: elegir cada acción una a una
El stock picking consiste en analizar compañías concretas y comprar sus acciones directamente a través de un bróker. Tú decides en qué empresa entras, en qué momento y con qué presupuesto, sin nadie que filtre tus decisiones. Para quien disfruta leyendo cuentas anuales y resultados trimestrales, esta vía tiene un componente casi artesanal que resulta muy motivador.
Las ventajas son evidentes: si aciertas con una empresa que crece durante años, la rentabilidad puede superar con creces la del mercado, y el coste se limita a las comisiones de compraventa, sin comisión de gestión recurrente. Además, mantienes control absoluto y puedes vender una posición en cuanto tu tesis deja de cumplirse.
Eso sí, el precio a pagar es alto en esfuerzo y en riesgo. Apostar por una sola acción es como apostar por un único caballo en lugar de por toda la cuadra: si ese caballo tropieza, pierdes la carrera entera. Necesitarás tiempo de seguimiento, disciplina emocional para aguantar las caídas y suficientes posiciones como para que un solo error de análisis no arrastre todo tu dinero.
Los ETF de crecimiento: una cesta ya preparada
En el extremo opuesto están los ETF (fondos cotizados) que replican índices de crecimiento, como el Nasdaq 100 o el S&P 500 Growth, entre otros. Con una sola operación obtienes exposición a decenas o cientos de compañías de perfil similar: empresas con ingresos crecientes y fuerte reinversión de beneficios. Funciona como un piloto automático: tú marcas el destino y el vehículo recorre el trayecto por ti.
Su gran argumento es la diversificación inmediata: el fracaso de una sola empresa apenas se nota en el conjunto de la cartera. Las comisiones de gestión, además, suelen ser bajas (unas pocas décimas por ciento al año) y no necesitas analizar balances ni perseguir resultados. Para quien prefiere dedicar su tiempo a otras cosas, esta simplicidad pesa mucho en la balanza.
A cambio, renuncias a superar el mercado: tu rentabilidad será, como mucho, la del índice menos comisiones. También heredarás compañías que quizá no habrías elegido, y muchos índices de crecimiento concentran un peso enorme en el sector tecnológico, lo que implica volatilidad cuando ese sector atraviesa rachas negativas.
¿Cuál se ajusta mejor a tu situación?
No existe una respuesta universal, sino una respuesta adecuada para cada perfil. Antes de decidir, hazte estas preguntas:
- ¿Cuántas horas al mes puedes dedicar a seguir tus inversiones?
- ¿Toleraría tu cartera que una posición pese más del 10 % del total?
- ¿Cómo reaccionarías si una acción que elegiste cae un 40 %?
- ¿Prefieres delegar la selección o disfrutar del proceso de análisis?
| Criterio | Stock picking | ETF de crecimiento |
|---|---|---|
| Capital inicial | Elevado, para diversificar entre varias acciones | Reducido, un solo producto ya diversifica |
| Tiempo de gestión | Alto: análisis y seguimiento continuo | Bajo: revisiones puntuales |
| Diversificación | Depende de ti y de tus posiciones | Automática desde el primer euro |
| Comisiones | Sin gestión, sí de compraventa | TER anual reducido |
| Potencial | Superar el mercado o quedarte lejos | La del índice, menos comisiones |
| Riesgo principal | Concentración y errores de análisis | Volatilidad del sector dominante |
| Perfil ideal | Inversor con tiempo y formación | Inversor sencillo y de largo plazo |
Entre ambos extremos existe una fórmula intermedia muy extendida: el enfoque núcleo-satélite. Reserva el grueso de tu cartera (por ejemplo, un 70 u 80 %) para uno o varios ETF que actúen como base estable, y dedica una parte menor (un 20 o 30 %) a tus apuestas personales en acciones concretas. Así participas del potencial de tus mejores ideas sin comprometer la estabilidad del conjunto.
Sea cual sea tu elección, intégrala en tu planificación económica global: calcula cuántos euros puedes destinar a bolsa sin descuidar tu colchón de emergencia, fija ese presupuesto por escrito y revisa la asignación una o dos veces al año. Esta estrategia, al final, importa menos que la coherencia: da igual elegir conducción manual o piloto automático si el mapa que sigues no lleva a ninguna parte. Tu seguridad financiera dependerá más de esa constancia que del vehículo concreto que utilices para hacer crecer tu ahorro.
Fiscalidad de las acciones de crecimiento en 2026: lo que hay que dominar
Invertir en acciones de crecimiento tiene mucho de carrera de fondo: eliges empresas sólidas, das tiempo a que se expandan y dejas que el interés compuesto trabaje a tu favor. Pero al final del trayecto aparece un elemento que muchos inversores ignoran hasta que es demasiado tarde: la fiscalidad. Hacienda se lleva su parte del pastel cuando vendes o cobras dividendos, y conocer las reglas vigentes para 2026 te permite planificar mejor y pagar solo lo que corresponde.
Piensa en los impuestos como el viento en contra de un ciclista: no te impiden avanzar, pero condicionan el ritmo real de tu rentabilidad. Si los conoces de antemano, ajustas la marcha; si los descubres a mitad de camino, la sorpresa sale cara. Repasamos los puntos clave.
Cómo tributan las plusvalías: la clave del ahorro
En España, las ganancias obtenidas al vender acciones se integran en la base imponible del ahorro, junto con los intereses de depósitos y los dividendos. El tipo es progresivo: cuanto mayor es la ganancia acumulada en el año, más alto es el porcentaje aplicado.
| Base imponible del ahorro | Tipo marginal |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Estos tramos llegaron así tras la reforma que introdujo el tipo del 30 % para los rendimientos del ahorro más elevados, y se mantienen como horizonte para 2026. Aun así, conviene verificar los importes vigentes en cada campaña, porque los Presupuestos Generales del Estado pueden ajustarlos. Otro punto esencial: el impuesto solo se devenga cuando vendes. Mantener una posición cinco o diez años no mejora el tipo, pero tampoco lo empeora; el reloj fiscal arranca en el momento de la venta.
Dividendos, pérdidas y la regla de los dos meses
Las empresas de crecimiento suelen reinvertir sus beneficios en lugar de repartir dividendos, lo que tiene una ventaja fiscal evidente: sin reparto no hay hecho imponible y el dinero sigue trabajando dentro del negocio. Cuando sí cobras un dividendo, tributa en la misma base del ahorro, y la entidad pagadora (tu banco o bróker) practica normalmente una retención a cuenta del 19 % que luego regularizas en la declaración de la Renta. Si inviertes en compañías extranjeras, ten en cuenta que el país de origen puede aplicar su propia retención; con el certificado adecuado, ese importe puede deducirse para evitar la doble imposición.
Las pérdidas también cuentan. Puedes compensarlas con ganancias patrimoniales del mismo ejercicio y, si sobra saldo negativo, arrastrarlo durante los cuatro años siguientes. Ahora bien, cuidado con la llamada regla de los dos meses: si vendes acciones con pérdidas y recompras valores homogéneos en los dos meses posteriores, esa pérdida no será deducible en ese ejercicio. Es una trampa habitual de quien intenta fabricarse pérdidas fiscales sin cambiar realmente de estrategia.
Errores fiscales que te cuestan dinero
La gestión del dinero en cartera no termina cuando compras bien; también incluye organizar las salidas. Estos son los fallos más habituales y más caros:
- Vender toda la cartera en un solo ejercicio. Concentrar plusvalías puede empujarte a los tramos del 27 % o del 30 % cuando, escalonando las ventas entre dos años naturales, habrías tributado en niveles mucho más bajos.
- Ignorar comisiones y gastos. La custodia, las órdenes de compra y venta y los cambios de divisa reducen la plusvalía tributable. Si no los contabilizas, pagas de más.
- No conservar la documentación. El precio de adquisición es tu mejor defensa ante Hacienda. Guarda contratos y extractos aunque el bróker cambie de plataforma o desaparezca.
- Confundir acciones con fondos de inversión. Los fondos permiten traspasos sin tributar; las acciones, no. Si mueves dinero entre valores con frecuencia, esa diferencia lo cambia todo.
- Presentar la declaración tarde o incompleta. La campaña de la Renta se concentra entre abril y junio del año siguiente, y un descuido evitable puede acabar en recargo.
Una planificación fiscal sencilla —revisar el calendario de ventas, anotar cada operación y conocer los tramos que te aplican— marca la diferencia entre la rentabilidad teórica y la rentabilidad real de tu cartera. Si tu situación patrimonial es compleja, con posiciones relevantes o activos en varios países, la consulta con un asesor fiscal puede costar bastante menos de lo que ahorra.
Preguntas Frecuentes
¿Qué es el growth investing y en qué se diferencia del value investing? El growth investing es una estrategia centrada en invertir en empresas capaces de aumentar sus ingresos y beneficios por encima de la media del mercado, aun cuando sus múltiplos de valoración parezcan elevados. Frente al value investing, que busca compañías cotizadas por debajo de su valor intrínseco, aquí lo relevante es el potencial de crecimiento futuro. Suele encajar con inversores que asumen volatilidad a cambio de una mayor rentabilidad potencial a largo plazo.
¿Por qué la rentabilidad bursátil se concentra en tan pocas acciones y qué dice la regla del 7%? La regla del 7% refleja que una minoría de compañías concentra la mayor parte de la rentabilidad bursátil a largo plazo, de modo que quedarse fuera de esas pocas grandes ganadoras puede lastrar el resultado de tu cartera. Por eso, al invertir en acciones de crecimiento, la selección y la gestión del riesgo importan tanto como el propio crecimiento. Como identificar a esas ganadoras de antemano es muy difícil, la diversificación juega un papel clave.
¿Qué ratios y criterios debo revisar para seleccionar acciones de crecimiento? Los criterios habituales combinan crecimiento sostenido de ingresos y beneficios, márgenes estables o en mejora, ventajas competitivas duraderas y un mercado amplio al que dirigirse, junto con ratios como el PEG, el PER o el precio/ventas para valorar si el precio es razonable. Un checklist típico también incluye la calidad del equipo directivo y la solidez del balance. Ningún indicador garantiza el acierto, por lo que conviene diversificar y, ante dudas, consultar con un asesor financiero.
¿Es mejor invertir en acciones de crecimiento individuales o en un ETF de crecimiento? El stock picking ofrece mayor control y potencial de revalorización, pero exige tiempo, análisis y asume un mayor riesgo de concentración. Un ETF de crecimiento aporta diversificación inmediata y bajo mantenimiento, a cambio de obtener la rentabilidad media del segmento. La decisión depende de tu perfil, tus conocimientos y el tiempo disponible, y muchos inversores combinan ambos vehículos; si no lo tienes claro, es recomendable consultar con un asesor financiero.
¿Cómo tributan las ganancias de las acciones de crecimiento en 2026? En España, las plusvalías por vender acciones tributan en la base imponible del ahorro con una escala progresiva por tramos, y la ganancia se calcula como la diferencia entre el precio de venta y el de compra, incluidos los gastos asociados. Las pérdidas patrimoniales pueden compensarse con ganancias del mismo año y de los cuatro años siguientes, lo que resulta útil para gestionar carteras volátiles. Como los tipos y normas pueden cambiar de un ejercicio a otro, verifica la regulación vigente en 2026 o consulta con un asesor financiero antes de operar.

