
Última actualización: junio de 2026
Ya tienes la cuenta de ahorro llena hasta arriba, un producto garantizado anclado en el 2% o el 3% y una cartera de acciones más o menos consolidada. Buscas una tercera pata para diversificar sin hipotecarlo todo a los vaivenes de la Bolsa. Volver a invertir en bonos vuelve a ser un candidato serio en 2026, aunque a primera vista el terreno se enturbia. Los títulos de deuda pública que se venden en directo parecen un coto privado de los institucionales y los fondos exhiben comisiones recurrentes que se meriendan la mitad del cupón. Las etiquetas de los ETF (exchange traded fund, fondo cotizado) mezclan grado de inversión, bonos high yield y siglas técnicas sin que nadie te eche un cable para decidir.
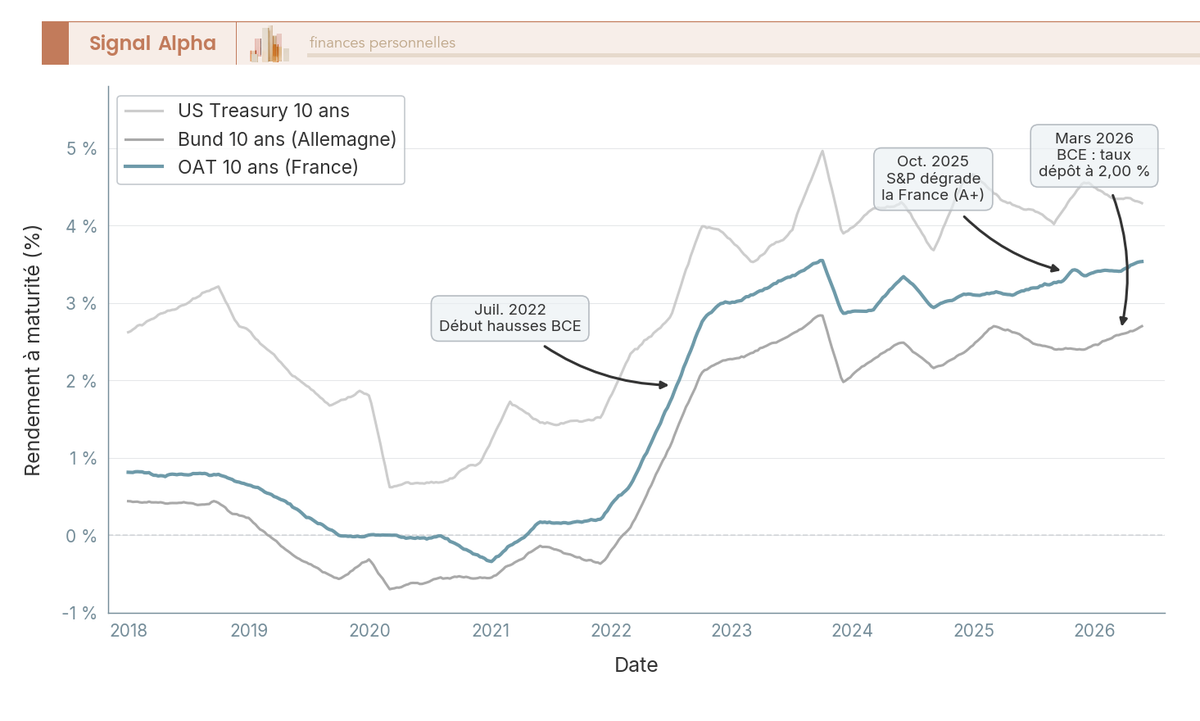
Es una escena que se repite con el ahorrador de nivel intermedio: acaba plantado en su producto garantizado del 2% mientras deja pasar un segmento que hoy paga entre el 3% y el 6% bruto, con un perfil de riesgo que sí se puede conducir. Desde el 19 de marzo de 2026, el Banco Central Europeo tiene aparcada su facilidad de depósito en el 2,00%, lo que congela con cierta solidez el rendimiento de carry de la deuda. La OAT francesa —el bono soberano a 10 años de Francia— pagaba en torno al 3,55% a comienzos de 2026, con los Bonos del Estado españoles moviéndose en niveles muy cercanos, y los tramos de crédito llegan hasta el 6% bruto en las emisiones en euros más arriesgadas.
Al mismo tiempo, el marco tributario se ha endurecido en el último ejercicio: en España, los rendimientos de renta fija aparcados en una cuenta de valores ordinaria tributan por la escala del ahorro, con tipos que van del 19% al 28% según el tramo. La diferencia de rentabilidad neta entre un cupón cobrado en una cuenta de valores y ese mismo cupón dentro de un seguro de vida se convierte así en el verdadero asunto de fondo, no el cupón facial. Ese gap, y no la rentabilidad que luce en el folleto, es lo que acaba engordando o menguando tus ingresos.
En esta guía arrancamos por lo que compras de verdad cuando adquieres un bono y seguimos con el mapa de los segmentos del mercado y sus riesgos de tipos y de crédito. Después elegimos el vehículo entre el título en directo, el ETF UCITS y el fondo con fecha objetivo, arbitraremos el envoltorio fiscal entre cuenta de valores, seguro de vida y plan de pensiones, y aterrizamos en la ejecución con una tabla de decisión con números sobre la mesa.
Índice de Contenidos
- Lo que realmente compras cuando inviertes en bonos
- El mapa del mercado y las puertas de acceso
- Fiscalidad, comisiones y ejecución: la rentabilidad que de verdad obtienes
- 1. ¿Qué es un bono y cómo se valora?
- 2. Trazar el mapa del mercado de renta fija y sus segmentos de riesgo
- Preguntas Frecuentes
- Un préstamo con cupones: el cupón y el nominal
- El precio baila: duración y riesgo de tipos
- Riesgo de crédito: la calificación de quien te debe dinero
- Deuda pública: el suelo del edificio
- Crédito corporativo: del grado de inversión al alto rendimiento
- ETFs y fondos con fecha fija: comprar toda la cesta de una vez
- El envoltorio manda: cuenta de valores, seguro de vida y plan de pensiones
- Comisiones y coste real: dónde se esconde la mitad del cupón
- Tabla de decisión y puesta en marcha
- 1.1 Definición, cupón, vencimiento y valor nominal
- 1.2 Mercado primario, mercado secundario y formación del precio
- 1.3 Rentabilidad hasta el vencimiento (YTM), tipo actuarial y cupón corrido
- 1.4 Duración, sensibilidad y lectura del riesgo de tipos
- 2.1 Deuda soberana: OAT, Bund, BTP, Bonos y Treasuries
- 2.2 Bonos corporativos investment grade y lectura de las calificaciones
- 2.3 High yield, deuda emergente y bonos convertibles
- 2.4 Bonos verdes, sostenibles y ligados a la inflación
Lo que realmente compras cuando inviertes en bonos
Un préstamo con cupones: el cupón y el nominal
Comprar un bono es hacer de banquero, con letra pequeña a tu favor. Le prestas una cantidad —el nominal, habitualmente 1.000 euros en la deuda pública española— a un Estado o a una empresa y, a cambio, recibes pagos periódicos llamados cupones más la devolución del nominal en una fecha pactada, el vencimiento. El cupón es, dicho de otra forma, el alquiler que paga quien usa tu dinero.
Fíjate en tres datos del folleto: el cupón (fijo o flotante), el vencimiento y el precio de emisión, que se expresa como porcentaje del nominal. Si compras a la par y mantienes hasta el final, el cálculo es de primaria: conoces de antemano cada ingreso y la fecha exacta del reembolso. Esa previsibilidad es la que da a este activo su papel de ancla dentro de una planificación económica seria.
El precio baila: duración y riesgo de tipos
El matiz que descoloca a todo el mundo es que el bono cotiza cada día y su precio sube o baja según los tipos de interés del mercado. Si los tipos suben, los bonos antiguos con cupones más bajos pierden atractivo y su precio cae; si bajan, ocurre lo contrario. Aquí entra la duración, que mide esa sensibilidad: la duración funciona como un muelle, y cuanto más largo es el bono, más rebota el precio ante cada movimiento de tipos.
Un ejemplo rápido: con una duración de 7 años, una subida de un punto porcentual en los tipos se traduce en una caída de en torno al 7% del precio. Si aguantas hasta el vencimiento, esos bandazos intermedios no te afectan: cobras los cupones y recuperas el nominal. Si necesitas vender antes, manda el precio del día. De ahí la regla de oro de la gestión del dinero en renta fija: casa el plazo del bono con el plazo de tu objetivo.
Riesgo de crédito: la calificación de quien te debe dinero
El segundo riesgo es que el emisor no pague. Las agencias de rating (S&P, Moody’s y Fitch) puntúan a Estados y empresas: por encima de BBB- se habla de grado de inversión; por debajo, de high yield o alta rentabilidad. Cuanto peor es la nota, más cupón exige el mercado para compensar la posibilidad de impago.
La clave práctica está en la dispersión. Un solo bono corporativo es una apuesta concentrada en un emisor; una cesta de decenas de emisiones convierte el riesgo de crédito en una estadística manejable. Antes de comprar, revisa el rating, el sector y el calendario de vencimientos, y evita concentrar una parte demasiado grande de tu cartera en una sola firma.
El mapa del mercado y las puertas de acceso
Deuda pública: el suelo del edificio
Los Bonos y Obligaciones del Estado españoles —con sus primos europeos, las OAT francesas o los Bund alemanes— son el escalón de menor riesgo del mercado en euros. A comienzos de 2026, el tramo a 10 años se movía alrededor del 3,5% bruto, un nivel que serve de referencia frente al que se mide todo lo demás según marque la economía de la eurozona.
El acceso es más sencillo de lo que parece. Puedes comprar en las subastas del Tesoro a través de tu banca o de un bróker, con un mínimo habitual de 1.000 euros por título, o acudir al mercado secundario, donde ya circulan emisiones con precios en pantalla. El título en directo te da control total sobre el cupón y el vencimiento, a cambio de tener que diversificar tú mismo entre plazos y emisores.
Crédito corporativo: del grado de inversión al alto rendimiento
Las empresas también emiten deuda. El corporate de grado de inversión —el de las grandes compañías con balance saneado— paga unas décimas por encima de la deuda soberana. El high yield, el de las firmas más apalancadas, llega hasta el 6% bruto en las emisiones en euros más arriesgadas, según los niveles de comienzos de 2026.
Ese cupón extra no es un regalo: es la prima por aguantar impagos potenciales y mayor volatilidad. En los ciclos de desaceleración, este segmento es el primero en sufrir. Si tocas este terreno, hazlo mediante cestas amplias de emisiones y con el porcentaje de cartera bien delimitado dentro de tu presupuesto de inversión.
ETFs y fondos con fecha fija: comprar toda la cesta de una vez
Montar una cartera de títulos directos exige masa crítica: para diluir el riesgo de un emisor concreto hacen falta entre 10 y 20 emisiones, y ahí el billete empieza a ser serio. Los ETF UCITS resuelven el problema de un tirón y son la vía natural para quien quiere invertir en bonos sin operar título a título: una cuota de unas decenas de euros te da decenas o centenares de emisiones, con comisiones totales (TER) que en los ETF de renta fija suelen rondar el 0,10% y el 0,25% anual.
La letra pequeña está en el nombre del producto. Antes de comprar un ETF de renta fija, comprueba:
- El tipo de crédito que replica: gobierno de la eurozona, corporate de grado de inversión o high yield.
- La duración media de la cartera, que determina cuánto bailará el precio.
- La divisa: si el fondo invierte fuera del euro, asumirás riesgo cambiario salvo que esté cubierto.
- El TER real y el volumen de contratación, que condicionan la liquidez diaria.
La tercera puerta son los fondos con fecha objetivo, los llamados fondos datados: gestionan la cartera para devolver el capital en una fecha pactada, de modo que la duración se va recortando sola con el paso del tiempo. Son un atajo cómodo para quien no quiere vigilar cotizaciones, a cambio de comisiones de gestión y depósito algo superiores a las de un ETF.
Fiscalidad, comisiones y ejecución: la rentabilidad que de verdad obtienes
El envoltorio manda: cuenta de valores, seguro de vida y plan de pensiones
Aquí está el ejercicio que cambia el resultado: el mismo cupón, servido en tres envases distintos, deja tres rendimientos netos diferentes. Es como el mismo zumo embotellado en tres botes distintos: lo que bebes no cambia, pero lo que pagas por abrirlo, sí.
En una cuenta de valores ordinaria, cada cupón y cada plusvalía tributan por la escala del ahorro, del 19% al 28% según el tramo, y cada venta es un hecho imponible que obliga a hacer números en la declaración. Un seguro de vida de ahorro, en cambio, capitaliza sin peaje fiscal anual: los intereses internos no tributan hasta el rescate y las pólizas con más antigüedad disfrutan de retención reducida y una factura fiscal más amable cuanto más tiempo llevan constituidas.
El plan de pensiones juega en otra liga: la aportación reduce la base imponible del IRPF dentro de los límites legales, lo que lo hace atractivo si tu tipo marginal es alto, pero el rescate tributa como rendimiento del trabajo y el dinero queda atado hasta la jubilación salvo supuestos excepcionales. La elección depende, por tanto, de tu horizonte y de tu necesidad de liquidez, no de una moda pasajera.
Comisiones y coste real: dónde se esconde la mitad del cupón
En renta fija, donde el rendimiento esperado es modesto, cada décima de comisión pesa el doble que en Bolsa. Un producto que paga un 4% bruto con un 1% de costes recurrentes te deja un 3%: la banca se ha llevado la cuarta parte de tu rentabilidad sin correr el riesgo, que sigue siendo todo tuyo.
Los tres agujeros por los que se filtra el rendimiento son:
- La custodia del bróker en títulos directos, que se cobra por título y año, junto con el diferencial de compra-venta.
- El TER del ETF, que se descuenta a diario aunque no lo veas en la cuenta.
- Las comisiones de gestión y depósito de los fondos, que en los productos tradicionales superan con frecuencia el 1% anual.
Ninguna comisión es mala por definición; lo que el mercado no perdona es el coste sin servicio asociado. Compara el coste total anual de cada vía con el cupón esperado y desconfía de cualquier montaje en el que los gastos se coman más de un 15% o 20% del rendimiento previsto.
Tabla de decisión y puesta en marcha
Antes de mover un solo euro, ordena la jugada con esta tabla. No sustituye a un análisis de tu situación personal —tu fiscalidad y tu tolerancia al riesgo mandan—, pero resume la lógica del conjunto:
| Tu objetivo | Vehículo habitual | Envoltorio fiscal | Clave a vigilar |
|---|---|---|---|
| Colchón a 2-4 años | Títulos soberanos en directo o fondo monetario | Cuenta de valores | Escala del ahorro (19-28%) en cada cupón |
| Diversificación a 5-10 años | ETF UCITS corporativo de grado de inversión | Cuenta de valores o seguro de vida | El seguro difiere el peaje fiscal hasta el rescate |
| Jubilación a más de 15 años | ETF de crédito o fondo con fecha objetivo | Plan de pensiones | Aportación deducible; rescate como trabajo |
Con la decisión tomada, la ejecución cabe en cinco pasos:
- Define el horizonte y el porcentaje de cartera que destinas a este activo dentro de tus finanzas personales.
- Elige vehículo: título directo para control fino, ETF para diversificar con poco capital, fondo datado para desentenderte del calendario.
- Selecciona el envoltorio fiscal y calcula siempre el rendimiento neto esperado, no el bruto del folleto.
- Escalona los vencimientos: una escalera de bonos reparte el ahorro en varios plazos para no apostar toda la renta fija a un solo nivel de tipos.
- Revisa la cartera una o dos veces al año: duración media, rating y coste, sin obsesionarte con la cotización diaria.
Queda un detalle que conviene no saltarse: la fiscalidad y las comisiones varían según tu entidad y tu situación, así que haz la cuenta con tu propia letra antes de firmar nada. El mercado de 2026 paga entre el 3% y el 6% bruto según el tramo de riesgo, y ese es el pilar de seguridad financiera que muchos ahorradores tienen sin explotar. La pregunta no es si la renta fija cabe o no en tu estrategia, sino cuánto queda de ese cupón en tu bolsillo después de comisiones e impuestos. Ese número, y solo ese, decide si la tercera pata de tu ahorro trabaja para ti o para otros.
Quien se plantea invertir en bonos suele tropezar con la misma piedra al principio: cree que compra un trozo de empresa cuando en realidad está prestando dinero. Antes de tocar un solo botón de compra conviene dominar tres variables contractuales que lo explican todo: el nominal, el cupón y el vencimiento. Todo lo demás se deriva de ellas.
1. ¿Qué es un bono y cómo se valora?
Un bono es un título de deuda mediante el cual el emisor se compromete a pagar una remuneración periódica al tenedor y a devolver el capital en una fecha fijada. El contrato se formaliza en un prospecto registrado conforme al Reglamento (UE) 2017/1129 sobre prospectos y supervisado por la CNMV en las emisiones públicas que se comercializan en España. El tenedor no participa en la gobernanza de la sociedad, a diferencia del accionista: es un acreedor, y es ese estatus el que estructura su rentabilidad y su riesgo.
1.1 Definición, cupón, vencimiento y valor nominal
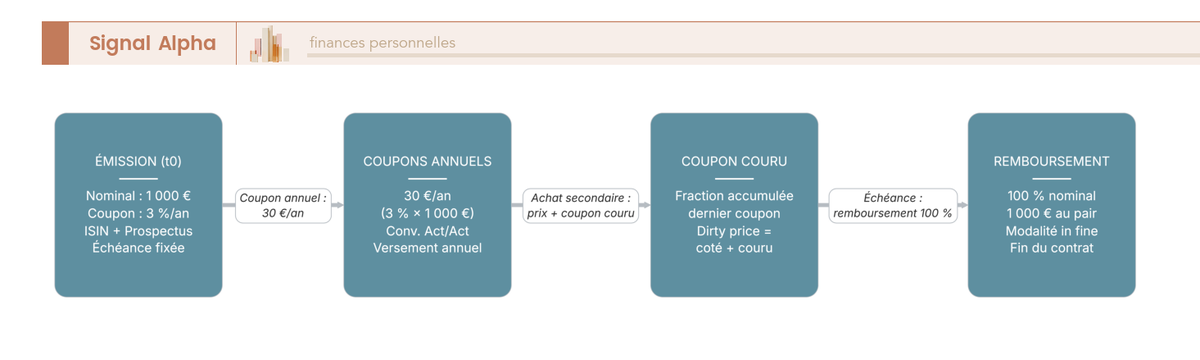
El nominal es el valor facial de reembolso, fijado por el emisor. En la deuda soberana española (Bonos y Obligaciones del Estado) el nominal unitario es de 1.000 € (datos del Tesoro Público), lo que hace que este segmento resulte, sobre el papel, accesible al particular. Las emisiones corporativas vía programa EMTN (euro medium term note) suelen imponer un nominal unitario de 100.000 €, herencia del umbral de MiFID II para inversores cualificados. El cupón se expresa como porcentaje anual del nominal y puede adoptar seis formas según la serie:
- cupón fijo clásico, el corazón de cualquier cartera de renta fija, con pago anual en la deuda soberana europea y semestral en los Treasuries estadounidenses;
- cupón variable tipo FRN (floating rate note), indexado al Euríbor a 3 meses o al €STR más un margen contractual, útil en ciclos de subida de tipos;
- cupón indexado a la inflación, referenciado al índice armonizado de zona euro o al índice nacional, según la emisión;
- cero cupón, sin pagos intermedios: el título se adquiere con descuento en la emisión y reembolsa al par;
- cupón convertible en acciones del emisor, según una paridad y un periodo de ejercicio definidos;
- cupón subordinado Tier 2 o Additional Tier 1 (AT1, los llamados CoCos por contingent convertibles), híbridos bancarios cuyo recordatorio más duro sigue siendo la cancelación de 16.000 millones de francos suizos en AT1 de Credit Suisse el 19 de marzo de 2023.
El vencimiento es la fecha de reembolso final y abarca desde unos pocos meses (las Letras del Tesoro a tipo fijo) hasta los 50 años de las emisiones soberanas más largas. Entre la emisión y ese vencimiento, el bono se negocia en el mercado secundario a un precio que se mueve a la contra de los tipos de interés, como un balancín: cuando un lado sube, el otro baja sin excepción.
Nota de Enrique
El nominal no es el precio de compra. La confusión se paga desde la primera orden: quien ve un bono soberano cotizado a 95 y cree que compra a 95 € pasa por alto que la cotización es un porcentaje del nominal, es decir, 950 € sin contar el cupón corrido. El importe real del ticket se lee siempre en euros, nunca en cotización bruta.
1.2 Mercado primario, mercado secundario y formación del precio
El precio de un bono se entiende mejor separando su lugar de nacimiento, el mercado primario, de su lugar de intercambio, el mercado secundario. En el primario soberano, el Tesoro organiza subastas mensuales en las que solo pueden pujar las entidades acreditadas, los creadores de mercado en Deuda del Estado. En el primario corporativo, la emisión se articula mediante una sindicación dirigida por un book-runner que recoge los órdenes institucionales, fija el precio de salida y procede a la asignación. El particular no accede directamente a ninguno de los dos procesos: interviene siempre en el secundario.
En el mercado secundario de renta fija (AIAF en España), el libro de órdenes muestra los bonos en porcentaje del nominal, con dos decimales en las series de referencia. La convención Actual/Actual de la ICMA (International Capital Market Association, apéndice A5) rige el cálculo del cupón corrido en la deuda soberana de la zona euro. El cupón corrido es la fracción del cupón acumulada desde el último despegue: funciona como el taxímetro de un viaje emprendido hace meses y que pagas al subir al coche. Sobre un bono con cupón anual del 3,00 % pagadero el 25 de abril, una compra ejecutada el 25 de octubre soporta un cupón corrido de 30 € × (183/365), unos 15,04 € por cada 1.000 € de nominal. El precio pagado al vendedor (precio sucio) se compone sumando el precio cotado (precio limpio) al cupón corrido, todo multiplicado por el nominal. La liquidación se realiza en T+2 días hábiles.
El acceso del particular al secundario pasa por un bróker en línea o por la mesa de su entidad, y su tarifa condiciona directamente la rentabilidad de un título mantenido hasta el vencimiento. La elección del bróker pesa tanto en la comisión facial como en la calidad de ejecución, medida por el diferencial bid-ask que te sirven.
Nota de Enrique
El particular que cree comprar en el primario adquiere en realidad un producto ya cotizado. El cupón corrido se paga en la compra y se recupera en el próximo despegue: es una anticipación de tesorería, no un coste. El coste oculto de verdad es el spread entre compra y venta, que se mide en décimas de punto y decide si la posición es rentable antes incluso del primer cupón.
1.3 Rentabilidad hasta el vencimiento (YTM), tipo actuarial y cupón corrido
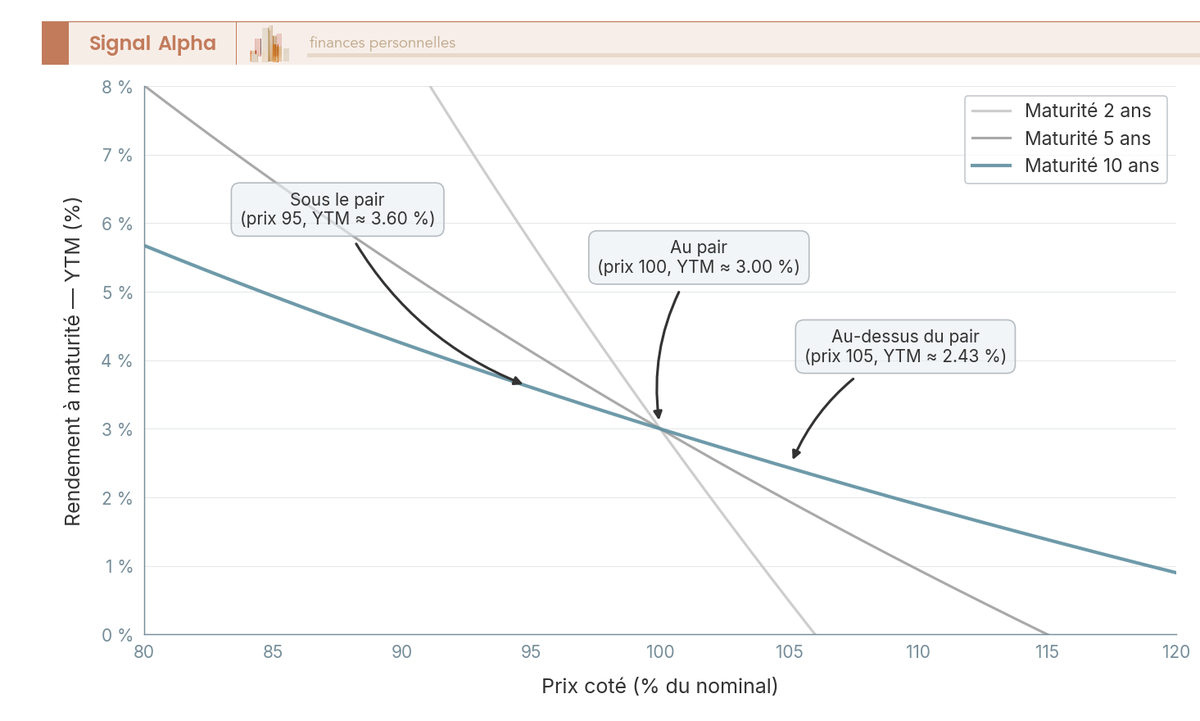
Comparar dos bonos equivale a medir su rentabilidad hasta el vencimiento (YTM, yield to maturity): el tipo actuarial que iguala la suma descontada de los flujos futuros (cupones y reembolso) con el precio pagado hoy. En un bono cotizado al 100 % del nominal con cupón del 3,00 %, el YTM sale 3,00 % por construcción. La mecánica se lee en tres casos cifrados sobre una misma serie a diez años con cupón del 3 %.
| Precio cotado | Cupón | YTM aproximado | Lectura |
|---|---|---|---|
| 95,00 % | 3,00 % | ≈ 3,60 % | Con descuento, el tenedor capta más que el cupón facial |
| 100,00 % | 3,00 % | 3,00 % | Al par, YTM = cupón |
| 105,00 % | 3,00 % | ≈ 2,45 % | Con prima, el tenedor cobra menos que el cupón facial |
Es decir, la regla de inversión se cumple sin excepción: cuando el precio sube, la rentabilidad baja, y al revés. Esta mecánica explica por qué un tenedor de deuda soberana que anticipa bajadas de tipos aspira a una plusvalía en capital sobre la serie, además del cupón cobrado. En los bonos rescatables (callable), donde el emisor puede amortizar por anticipado en fechas y precios predeterminados, se sustituye el YTM por el YTW (yield to worst), que retiene el escenario de reembolso más desfavorable para el tenedor, normalmente el call más temprano. Es la métrica adecuada para las emisiones bancarias senior y para la práctica totalidad del high yield.
El YTM sigue siendo un tipo de rentabilidad teórico: supone conservar el título hasta el vencimiento, la ausencia de impago y la reinversión de los cupones al mismo tipo. En un ETF de bonos hay que confrontarlo con la tracking difference publicada por el gestor, consultable en plataformas como Morningstar. La rentabilidad neta tras comisiones y fiscalidad es lo que queda después de aplicar el brokerage, la comisión de gestión y el gravamen sobre los rendimientos del capital que corresponda a tu tramo.
Nota de Enrique
El YTM solo equivale a la rentabilidad si conservo a plazo y si el emisor no suspende pagos. No es una rentabilidad garantizada: es una promesa aritmética condicional. En un título en cartera soberano mantenido hasta el vencimiento, la promesa se cumple; en un ETF se erosiona día a día con los rebalanceos, así que la tracking difference es el único juez.
1.4 Duración, sensibilidad y lectura del riesgo de tipos
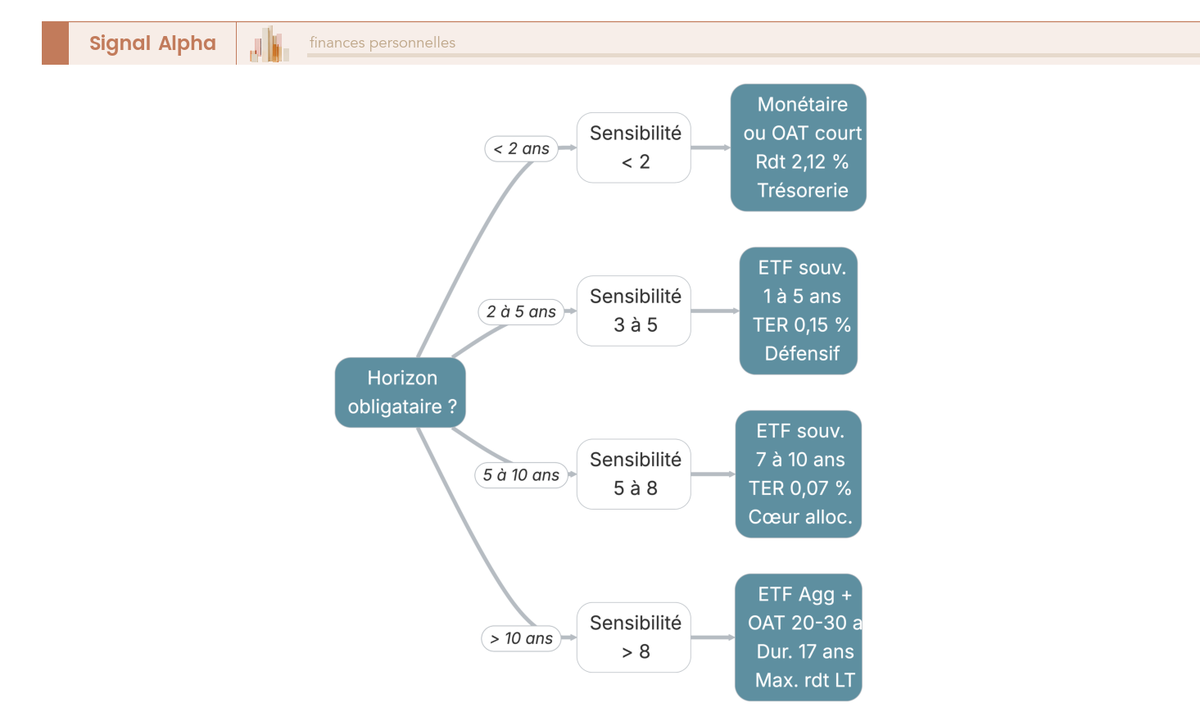
Gestionar el riesgo de tipos exige dos indicadores emparentados pero distintos. La duración de Macaulay mide la vida media ponderada de los flujos de un bono, expresada en años. La sensibilidad (o duración modificada) se deriva de ella: se calcula como Macaulay dividida entre (1 + YTM) e indica cuánto varía el precio por cada 100 puntos básicos (pb) de movimiento del rendimiento. En un bono soberano a 10 años con YTM del 3,55 % (cierre del 29 de mayo de 2026), la duración de Macaulay ronda los 8,7 años y la sensibilidad se sitúa cerca de 8,4. Consecuencia directa: un shock de +100 pb en los tipos recorta el precio en torno al 8,4 %.
Esta mecánica es convexa, no lineal. La curvatura de la relación precio-YTM cambia según el vencimiento residual: un bono a 2 años presenta una sensibilidad en torno a 1,9; a 5 años, cerca de 4,6; a 10 años, alrededor de 8,4 (cálculos aproximados para cupones cercanos al mercado). El tenedor de una serie larga asume un riesgo de tipos estructuralmente mayor, a cambio de una rentabilidad por cupón normalmente superior en una curva normal. La duración funciona como una palanca: cuanto más largo es el brazo, más se multiplica el movimiento del mercado sobre tu dinero.
El episodio 2022-2023 ilustra la crudeza de este riesgo: el ETF iShares Euro Government Bond 7-10y (sensibilidad ≈ 7,0) perdió cerca del 18 % entre agosto de 2021 y octubre de 2022, el equivalente a dos o tres años de cupones borrados en unos meses. Un inversor que había calibrado su horizonte a 3 años sobre un producto de sensibilidad 7 contrató un riesgo incompatible con su necesidad. Es el error que la elección del horizonte de inversión debe prevenir: la madurez del vehículo se ajusta al periodo previsto de tenencia, nunca al revés.
Nota de Enrique
Nunca abro posición en un cupón sin haber leído su sensibilidad. Es el reflejo mínimo antes de invertir en bonos. Un cupón del 4 % con sensibilidad 9 y un cupón del 4 % con sensibilidad 2 no son el mismo producto, y el segundo puede encajar mejor con un ahorrador a 3 años aunque pague medio punto menos.
2. Trazar el mapa del mercado de renta fija y sus segmentos de riesgo
2.1 Deuda soberana: OAT, Bund, BTP, Bonos y Treasuries
El trazado del mapa arranca por el compartimento más líquido: el soberano, que actúa como la autopista de este mercado. En Francia, la Agencia Francesa del Tesoro (AFT) emite tres familias de títulos. Los BTF son letras a tipo fijo con vencimientos de 3, 6 o 12 meses, destinadas a la gestión de corto plazo. Las OAT cubren todos los plazos a partir de 2 años, hasta los 50 del tramo verde que vence en 2072. Las OATi y OAT€i están indexadas a la inflación francesa y europea, y su volumen combinado asciende a 276.100 millones de euros según el proyecto de ley de presupuestos de 2026 (fuente: AFT, octubre de 2025).
La lectura de la curva de tipos (2 años, 10 años, 30 años) funciona como el termómetro del régimen monetario. A finales de mayo de 2026, la OAT a 10 años paga en torno al 3,55 % y la de 30 años cerca del 4,00 %, una pendiente positiva coherente con un ciclo de estabilización del BCE. El diferencial OAT-Bund mide el sobreprecio que el mercado exige a la firma francesa frente a la alemana: oscila entre 30 y 80 puntos básicos desde 2018, con un pico por encima de 80 pb a mediados de 2024 arrastrado por las incertidumbres presupuestarias. La deuda periférica (BTP italianos, Bonos españoles, OT portugueses, GGB griegos) añade un diferencial extra que refleja el riesgo de refragmentación de la zona euro.
| Emisor | Rating S&P (mayo de 2026) | YTM 10 años orientativo | Divisa | Acceso minorista |
|---|---|---|---|---|
| Francia (OAT) | A+ estable | 3,55 % | EUR | Directo vía bróker o ETF |
| Alemania (Bund) | AAA | 2,40 % | EUR | ETF UCITS; título en vivo poco habitual |
| Estados Unidos (Treasury) | AA+ | 4,30 % | USD | ETF UCITS, con o sin cobertura |
| Italia (BTP) | BBB | 3,90 % | EUR | ETF UCITS |
| España (Bonos) | A | 3,30 % | EUR | ETF UCITS |
(fuentes: AFT, Banque de France, FRED, mayo de 2026; las rentabilidades YTM varían a diario.)
En la práctica: la OAT se puede comprar en directo a través de bróker o mediante un ETF, mientras que para un ahorrador con domicilio fiscal en España el Treasury a 10 años se accede casi exclusivamente vía ETF UCITS, por ejemplo el SPDR Bloomberg US Treasury UCITS (ISIN IE00BC7GZW19, TER 0,15 %). La versión sin cobertura queda expuesta a la paridad EUR/USD, que puede borrar o amplificar la rentabilidad extra frente a la OAT. Quien se plantee invertir en bonos fuera de la divisa propia debe tener este punto sobre la cobertura de cambio bien presente.
Nota del analista
El paso de Francia a A+ estable por parte de S&P no es un problema de solvencia. Es una recalibración del diferencial, que se incorpora al precio de mercado en pocas sesiones. El tenedor de una OAT a 10 años que la conserve hasta el vencimiento ve su cupón del 3,55 %, no la nota de la agencia: el riesgo soberano de Francia a horizonte de diez años sigue siendo marginal; el verdadero asunto es presupuestario y político, no contable.
2.2 Bonos corporativos investment grade y lectura de las calificaciones
En el siguiente peldaño se entra en el segmento corporate investment grade (IG), que agrupa los bonos calificados de AAA a BBB- según S&P y Fitch, o de Aaa a Baa3 según Moody’s. Tres agencias copan la mayor parte del mercado: Moody’s, S&P Global Ratings y Fitch Ratings. El BCE incorporó Scope Ratings a su lista de instituciones de evaluación crediticia externas (ECAI) el 21 de febrero de 2025, lo que amplía la elegibilidad como garantía a las notas de esta agencia europea.
La escala se lee en cuatro tramos cualitativos: prime grade (AAA / Aaa), high grade (AA+ a AA- / Aa1 a Aa3), upper medium (A+ a A- / A1 a A3) y lower medium (BBB+ a BBB- / Baa1 a Baa3). Por debajo se abre el high yield (HY), que se aborda en el punto 2.3. El spread de crédito es la prima que cobra el mercado por prestar a una empresa en lugar de a un Estado: algo parecido al recargo que paga un conductor sin historial en su seguro del coche. A 28 de febrero de 2026, el índice iBoxx EUR Corporates paga un YTW del 3,11 %, dentro de una horquilla de 3,00 % a 3,50 % para el primer semestre de 2026 (fuente: Markit iBoxx, febrero de 2026). En los ETF UCITS expuestos al segmento, ese nivel de rentabilidad se traslada neto de TER.
| Tramo | S&P / Fitch | Moody’s | Ejemplo de emisor en euros |
|---|---|---|---|
| Prime | AAA | Aaa | Banco Europeo de Inversiones |
| High grade | AA / Aa | AA / Aa | Total Énergies, LVMH |
| Upper medium | A / A | A | BNP Paribas senior preferred, Sanofi |
| Lower medium | BBB / BBB | Baa | EDF tras su renacionalización, Orange |
| Especulativo | BB+ e inferior | Ba1 e inferior | ver sección HY |
El caso de EDF, que quedó en lower medium tras su renacionalización, demuestra que una revisión de un escalón no revela fragilidad contable, sino un reajuste del apoyo implícito del Estado accionista. En el otro extremo, los senior preferred de BNP Paribas se mantienen con solvencia en upper medium y concentran buena parte de las emisiones bancarias elegibles para carteras minoristas vía ETF. Aquí el perfil de inversor dispuesto a absorber volatilidad pesa solo en la margen: entre upper medium y lower medium, la diferencia de volatilidad de precios es moderada, mandada más por la duración que por la calidad. El rating, visto así, funciona como la cartilla de salud del emisor: un chequeo de rutina no equivale a una urgencia médica.
Nota del analista
La calificación es una señal, no un veredicto. Vender por una rebaja de un escalón sin leer la perspectiva cuesta más de lo que reporta. A partir de dos escalones, en cambio, hay que salir: la secuencia A hacia BBB+ y después BBB dibuja una trayectoria, no un accidente, y el spread se ensancha antes de que la agencia lo formalice.
2.3 High yield, deuda emergente y bonos convertibles
Buscar cupones de dos dígitos obliga a abandonar el IG y adentrarse en tres segmentos con riesgo de crédito claramente superior. El high yield (HY) reúne a emisores con nota BB+ o inferior (Ba1 o menos en Moody’s). En el índice ICE BofA Euro High Yield HEAG, el YTW se sitúa en el 5,40 % a 27 de mayo de 2026 (fuente: FRED). El tipo medio de impago sigue contenido, en el 3,14 % en 12 meses móviles según Moody’s, aunque con una dispersión individual notable: los tramos de energía e inmobiliario pagan una prima superior a la media sectorial.
La deuda emergente se divide en dos familias. La de divisa fuerte (hard currency, USD o EUR), seguida por el índice JP Morgan EMBI Global Diversified, paga un YTM de en torno al 6,79 % en mayo de 2026 y combina riesgo soberano y riesgo de cambio para un inversor en euros sin cobertura. La de divisa local (local currency), seguida por el JP Morgan GBI-EM, suma el riesgo de cambio de cada país emisor; las rentabilidades nominales pueden superar el 8 %, pero se erosionan parcialmente al convertir a la divisa de referencia.
Los bonos convertibles combinan una pata de renta fija (el suelo de valor, llamado bond floor) con una opción de compra sobre la acción del emisor, con paridad y periodo de ejercicio fijados en el contrato. El índice Refinitiv Convertible Index (RECI) sirve de referencia. Su sensibilidad a la volatilidad bursátil les da un comportamiento híbrido, interesante para diversificar pero complicado de modelizar sin herramientas específicas. Cerca de ellos, las subordinadas bancarias Tier 2 y AT1 (CoCos) pagan entre el 6 % y el 9 % en los tramos en euros, a cambio del riesgo de borrado que ya recordó el caso Credit Suisse de marzo de 2023.
Para un particular, estos tres segmentos se acceden casi exclusivamente vía ETF UCITS o a través de unidades de cuenta de un seguro de vida. El acceso en directo (título en vivo) suele exigir un ticket mínimo de 100.000 euros, fuera del alcance de la mayoría de patrimonios. Diversificar los soportes dentro de un seguro de vida sigue siendo el cauce más natural para exponer una parte de la cartera a estos compartimentos sin concentrar el riesgo en un único emisor.
Nota del analista
Un cupón HY del 6 % no es una OAT del 6 %. El impago medio del 3,14 % se come parte del cupón, y la dispersión individual es amplia: en una cesta de veinte líneas HY en directo, dos o tres pueden impagar en cada ciclo. Precisamente por eso el high yield se toma en un ETF diversificado, nunca en título vivo sobre cinco posiciones.
2.4 Bonos verdes, sostenibles y ligados a la inflación
Para cerrar el mapa quedan dos compartimentos temáticos que atienden objetivos distintos: las finanzas sostenibles y la cobertura de la inflación. En lo sostenible, la AFT emite desde 2017 una OAT verde cuyo importe financia gasto presupuestario ecológico (transición energética, biodiversidad, adaptación climática), con informe anual de asignación e impacto. El Banco Europeo de Inversiones (BEI) y SNCF Réseau son emisores recurrentes del segmento en euros.
En el plano regulatorio, el reglamento SFDR (Sustainable Finance Disclosure Regulation) clasifica los fondos en artículo 6 (sin integración de sostenibilidad), artículo 8 (promoción de características sostenibles) y artículo 9 (objetivo de inversión sostenible medible). Los fondos de artículo 9 siguen siendo minoritarios en renta fija, por falta de un universo elegible lo bastante amplio. Para un ETF UCITS de bonos con sello ESG, el análisis se apoya en los Green Bond Principles y en las etiquetas tipo Greenfin, que fijan los estándares de transparencia sobre el uso de los fondos.
En cuanto a la inflación, las OATi (índice INSEE, sin tabaco) y las OAT€i (IPCH armonizado de la zona euro, sin tabaco) pagan un cupón ajustado por la inflación acumulada desde la emisión y reembolsan un principal también indexado. La rentabilidad de una OATi se lee en rendimiento real: si la OATi a 10 años paga un 1,2 % real y la inflación media se sitúa en el 2,5 % durante la década, la rentabilidad nominal efectiva ronda el 3,7 %. El ETF Amundi Euro Inflation-Linked Bond UCITS es la referencia para una exposición mutualizada. El argumento inflacionista de 2026 deja un foco de atención: el BCE sigue apuntando al 2 %, pero la trayectoria sigue siendo sensible a los choques energéticos y salariales.
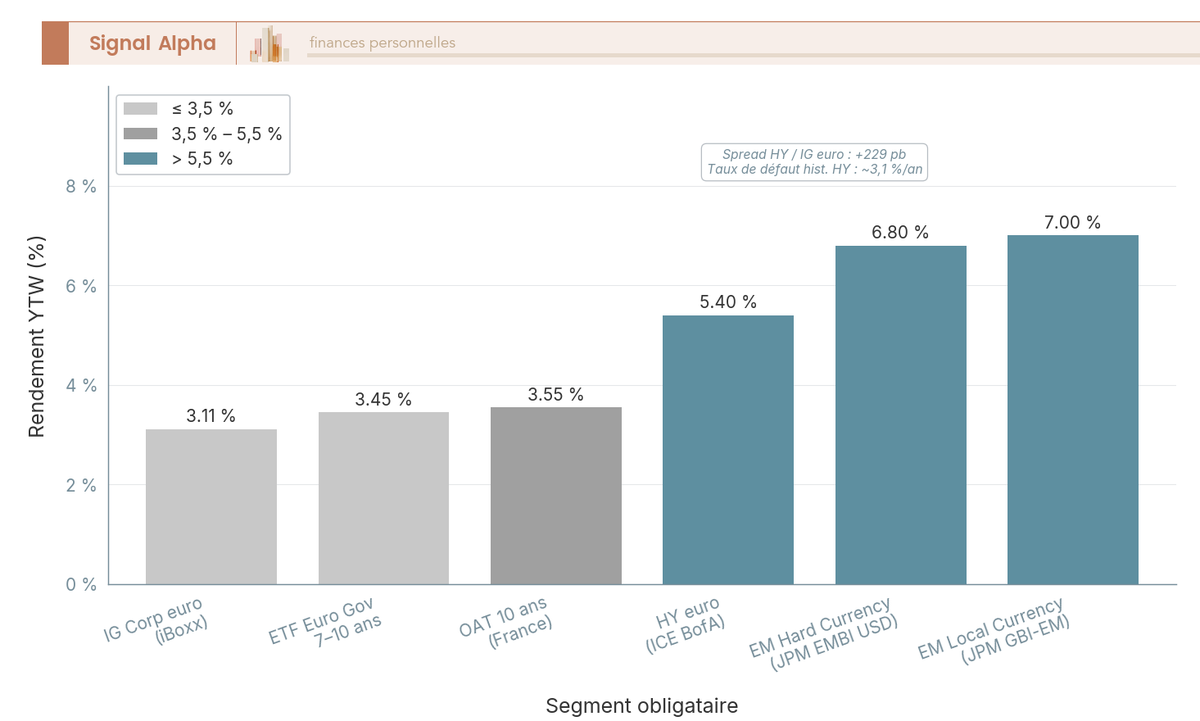
El gráfico anterior cierra la jerarquía soberano → IG → HY → emergente recorrida en las cuatro subsecciones, y cuantifica la prima de riesgo que se paga en cada peldaño. La lectura vertical permite ver de un vistazo la pendiente de esa prima por segmento en el primer trimestre de 2026, calibrada con la OAT a 10 años en el 3,55 %, el IG corporativo en el 3,11 %, el HY en euros en el 5,40 % y los emergentes en divisa fuerte en el 6,79 %.
Nota del analista
La OATi se lee en rendimiento real. Si el real resulta positivo a diez años, el poder adquisitivo queda preservado; el cupón nominal no es más que un subproducto. Es el instrumento a priorizar en la bolsa defensiva del ahorrador que teme un regreso de la inflación por encima del 3 % sin querer especular con la trayectoria.
Preguntas Frecuentes
¿Qué compras de verdad cuando inviertes en bonos? Adquieres un título de deuda: prestas dinero a un emisor (un Estado, una empresa u otra entidad) que se compromete a pagarte intereses periódicos, llamados cupones, y a devolverte el nominal en el vencimiento. A diferencia de las acciones, no te conviertes en propietario, sino en acreedor, lo que otorga un rango prioritario en caso de quiebra. Eso sí, ese compromiso depende de la solvencia del emisor, por lo que evaluar su riesgo de crédito es imprescindible.
¿Cómo puedo acceder al mercado de bonos si no soy un gran inversor? Además de la compra directa a través del catálogo de renta fija de tu bróker, puedes acceder mediante fondos de inversión de renta fija o ETFs que replican índices de bonos. Estas opciones permiten invertir con importes reducidos y diversificar entre muchos emisores a la vez. La compra directa suele requerir un nominal mínimo y ofrece menos diversificación, pero te da control total sobre el emisor y el vencimiento que eliges.
¿Por qué el precio de un bono baja cuando suben los tipos de interés? Existe una relación inversa: cuando se emiten bonos nuevos con cupones más altos, los antiguos con cupones menores pierden atractivo y su precio de mercado cae para equiparar la rentabilidad. Cuanto mayor sea la duración del bono, mayor será su sensibilidad a los movimientos de tipos. Esta fluctuación solo te afecta si vendes antes del vencimiento; si mantienes el bono hasta el final, cobras el nominal pactado, salvo impago del emisor.
¿Cómo se tributan los rendimientos obtenidos de los bonos en España? Tanto los cupones como las plusvalías obtenidas al vender se declaran como rentas del ahorro en la declaración de la renta, y los intereses suelen estar sujetos a una retención en origen. Las pérdidas patrimoniales pueden compensarse con otras ganancias dentro de la misma base imponible. Como los tipos aplicables pueden variar según el ejercicio fiscal, conviene consultar con un asesor financiero o con la Agencia Tributaria las cifras vigentes.
¿Qué comisiones y costes encarecen la inversión en bonos? En la compra directa debes vigilar la comisión de custodia del bróker, los gastos de compraventa y el diferencial entre precio de compra y venta, que en renta fija puede ser notable. En fondos y ETFs, el coste principal es la comisión de gestión (TER), que se descuenta directamente de la rentabilidad. Comparar estos gastos entre plataformas es esencial, porque son los que determinan la rentabilidad que de verdad llevas a tu bolsillo.

