
Última actualización: junio de 2026
Has obtenido una buena plusvalía en bitcoin o en ether, el mercado empieza a girar y aparece la duda de siempre: vender a euros te saca del mercado y hace que la operación tribute; quedarte quieto te expone a ver cómo parte de la ganancia se derrite en cuestión de días. Justo en ese punto entra en juego el stablecoin: un criptoactivo diseñado para valer en todo momento una unidad de referencia, normalmente un dólar o un euro. Funciona como un ancla, porque te permite fijar el valor de una posición sin volver a pasar por tu cuenta bancaria, dentro del propio ecosistema cripto.
El asunto ha cambiado de naturaleza en 2026, y no poco. Con el reglamento europeo MiCA (Markets in Crypto-Assets), el USDT de Tether, que continúa siendo el token de referencia más negociado del mundo, todavía no ha obtenido la autorización exigida en la Unión Europea. La consecuencia se nota en la práctica: varias grandes plataformas lo han restringido o lo han retirado de sus pares de negociación para los usuarios europeos. De un día para otro, un activo que millones de particulares consideraban un estándar se ha vuelto más difícil de conseguir desde España. Saber cuál conviene tener, y para qué, ya no es un detalle técnico.
Esta guía se dirige al inversor particular en España que quiere utilizar estos tokens sin equivocarse. Repasamos primero qué es exactamente una moneda estable y cómo sostiene su paridad; después, el mapa de las referencias de 2026 (el USDT, el USDC, los tokens descentralizados y la joven familia de los stablecoins en euro); y a continuación sus tres usos reales: proteger una plusvalía latente, pagar o transferir y generar rentabilidad. Seguidamente abordamos el marco MiCA, que decide qué sigue disponible en la Unión, y la fiscalidad, el terreno donde se juega lo esencial de tu cartera. Un matiz que conviene fijar desde el principio: el tratamiento fiscal de estos activos depende del país y del tipo de operación, así que antes de mover tu dinero interesa saber qué implica cada paso.
Empezamos entendiendo el mecanismo; después evaluamos los tokens uno a uno y pasamos a la acción: elegir, custodiar y declarar.
Índice de Contenidos
- ¿Qué es una stablecoin y cómo mantiene su paridad?
- 2. Panorama de las principales stablecoins en 2026
- 3. ¿Qué utilidad real tienen las stablecoins para el inversor?
- El marco regulatorio MiCA aplicado a las stablecoins
- 5. Impuestos de las stablecoins: cuándo tributan y cómo calcularlos
- Preguntas Frecuentes
- 2.1. USDT (Tether): el líder histórico y sus sombras
- 2.2. USDC (Circle): una alternativa regulada y transparente
- 2.3. DAI, USDS y los tokens descentralizados
- 2.4. Los tokens en euros conformes a MiCA: EURC, EURe y EURCV
- 2.5. Cómo comprobar la fiabilidad de un token antes de comprarlo
- Un refugio temporal ante la volatilidad
- Transferencias ágiles entre plataformas
- Buscar rentabilidad con el dinero aparcado
- 5.1. El principio: solo la conversión a dinero de curso legal genera impuestos
- 5.2. Cómo se calcula la plusvalía y el tipo fijo (PFU)
- 5.3. ¿PFU o escala progresiva? Cómo elegir
- 5.4. Tributación de los rendimientos por staking y lending de stablecoins
- 5.5. Obligaciones declarativas: formularios 2086 y 3916-bis
¿Qué es una stablecoin y cómo mantiene su paridad?
2. Panorama de las principales stablecoins en 2026
2. Panorama de los principales stablecoins en 2026
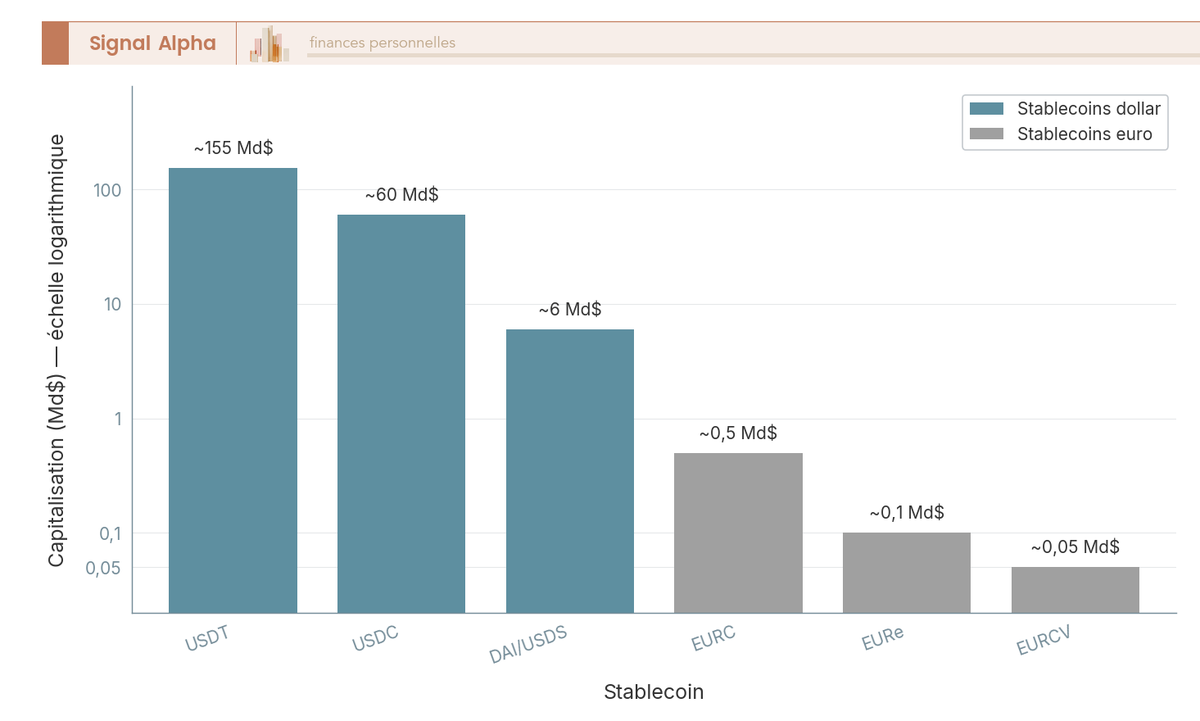
Con los cimientos ya asentados, toca pasar revista a los grandes nombres del mercado: los dos líderes en dólares, el mundo descentralizado y la familia en euros. Piensa en ellos como distintas marcas de un mismo producto, esa especie de ancla que mantiene el precio quieto mientras el resto del mercado se mueve, pero con cajas de calidad muy desigual.
2.1. USDT (Tether): el líder histórico y sus sombras
Empecemos por el token que probablemente ya conoces, el de mayor peso del segmento: el USDT, emitido por Tether Operations Limited. Su primera virtud es la profundidad de mercado, la más alta de su categoría, con presencia en multitud de blockchains y con Tron y Ethereum a la cabeza; además, las comisiones de red suelen ser bajas si operas vía Tron. Esa liquidez máxima es lo que lo ha convertido en el estándar de facto para millones de particulares.
Sus zonas grises tienen que ver con la transparencia de sus reservas, algo parecido a una caja fuerte que solo se enseña por la mirilla. Tether publica certificaciones trimestrales (attestations) realizadas por la firma BDO, y no una auditoría financiera completa llevada a cabo por una compañía «Big Four». El matiz importa: una certificación constata una situación en un instante concreto y no equivale a una auditoría en toda regla, lo que alimenta una crítica recurrente. En cuanto a la composición, las reservas se apoyan sobre todo en bonos del Tesoro estadounidense, más de 120.000 millones de dólares según las certificaciones trimestrales de 2026, complementados con oro y bitcoin, entre otros activos.
Queda el punto regulatorio decisivo, que será su talón de Aquiles en la Unión Europea: Tether no ha obtenido autorización como emisor de token de dinero electrónico (EMT) bajo MiCA. Esa carencia limita el acceso al USDT para un residente europeo dentro de las plataformas reguladas, un asunto que analizamos a fondo en la sección dedicada al marco regulatorio.
2.2. USDC (Circle): una alternativa regulada y transparente
Situado el USDT, su principal competidor se define casi en espejo: el USDC, emitido por Circle, se presenta como la opción más transparente y cumplidora. La sociedad, cotizada desde 2025 en el New York Stock Exchange bajo el símbolo CRCL tras su salida a bolsa, juega precisamente la carta en la que Tether recibe más críticas.
En el fondo, el USDC está respaldado por efectivo y bonos del Tesoro a corto plazo, con certificaciones periódicas acompañadas de un reporting detallado. Y sobre todo: Circle obtuvo una licencia de entidad de dinero electrónico en Francia, bajo la supervisión de la ACPR (el supervisor prudencial francés), lo que le permite emitir USDC y EURC como tokens de dinero electrónico conformes en toda la Unión. Donde el USDT está restringido, el USDC sigue plenamente accesible en las plataformas reguladas europeas.
La tabla siguiente compara a los dos líderes en dólares criterio a criterio; fíjate sobre todo en las filas «Conformidad MiCA en la UE» y «Transparencia de reservas», porque son las que marcan la diferencia real para un residente español.
| Criterio | USDT | USDC |
|---|---|---|
| Emisor | Tether Operations Limited | Circle Internet Group |
| Transparencia de reservas | Certificaciones (BDO) | Certificaciones periódicas + reporting |
| Conformidad MiCA en la UE | Sin licencia EMT | Licencia EMT (vía ACPR) |
| Liquidez global | Máxima | Elevada |
| Redes principales | Tron, Ethereum | Ethereum, Solana, Base, etc. |
La lectura es clara: el USDT conserva la ventaja en liquidez pura; el USDC, en cumplimiento normativo y transparencia. Para un inversor europeo, ese segundo criterio pesa ya tanto como el primero.
Nota del analista
Llevo años con bitcoin en buy and hold y no me considero un especialista en cripto, así que me aplico una regla de prudencia sencilla: entre dos tokens que hacen lo mismo, elijo al que su emisor esté autorizado y publique un reporting de verdad. La transparencia extra no cuesta nada y me evita despertar un buen día con un token deslistado de mi plataforma.
2.3. DAI, USDS y los tokens descentralizados
Salimos aquí del modelo respaldado por moneda fiduciaria de los dos líderes para adentrarnos en el modelo con colateral cripto esbozado antes: el DAI es el principal token anclado descentralizado y su lógica difiere por completo. Lo emite el protocolo MakerDAO, renombrado Sky en agosto de 2024, y no existe un emisor único que custodie reservas bancarias. Sky lanzó un nuevo token, el USDS, presentado como su sucesor; ambos coexisten mediante un mecanismo de conversión a la par, sin que se haya anunciado fecha límite para el DAI.
Su funcionamiento se apoya en la sobrecolateralización ya descrita: el DAI se emite contra criptoactivos depositados en garantía y, cada vez más, contra activos del mundo real y otros tokens anclados, con un ratio superior al 100 %. El interés para ti radica en dos propiedades. No hay un emisor único cuya quiebra lo derrumbaría todo, y el colateral queda a la vista en la blockchain, verificable por cualquiera.
Esas virtudes arrastran límites reales. Un activo descentralizado sin emisor identificado plantea una cuestión de encaje en MiCA, un marco que presupone justamente un emisor autorizado. El reglamento excluye de su ámbito los servicios «plenamente descentralizados sin intermediario», pero no se pronuncia de forma explícita sobre el DAI o el USDS. Su disponibilidad en las plataformas reguladas de la Unión depende, por tanto, de la política de cumplimiento de cada una, y conviene verificarla caso por caso.
2.4. Los tokens en euros conformes a MiCA: EURC, EURe y EURCV
Después de las referencias en dólares, hay una familia que merece tu atención porque responde a una necesidad propia del residente en España: los tokens anclados al euro. MiCA y la falta de autorización del USDT han acelerado su oferta, con una ventaja inmediata para ti: desaparece el riesgo de cambio entre el euro y el dólar.
La tabla de abajo compara los tres tokens de referencia en euros; mira la columna «Particularidad», que separa con nitidez sus modos de reembolso y la naturaleza de su emisor.
| Token en euros | Emisor | Estado | Particularidad |
|---|---|---|---|
| EURC | Circle | EMT conforme a MiCA | Versión en euros del USDC |
| EURe | Monerium | Entidad de dinero electrónico autorizada (EEE), token conforme | Respaldado por cuentas bancarias, reembolso por IBAN |
| EURCV | Société Générale-Forge | EMT conforme a MiCA (emisor bancario) | Token en euros de un banco sistémico francés |
El EURC es el gemelo en euros del USDC, emitido por el mismo actor autorizado. El EURe de Monerium destaca por apoyarse en cuentas bancarias y permitir el reembolso vía IBAN, una puerta directa hacia la banca tradicional. El EURCV, por último, lo emite Société Générale-Forge, lo que lo convierte en la versión digital del euro respaldada por un banco sistémico, un aval de solidez institucional.
La ventaja de estos tokens es evidente: sin convertir de euros a dólares y de dólares a token, pagas menos comisiones de cambio y no arrastras riesgo divisa, todo ello con un emisor habitualmente autorizado en la Unión. La contrapartida está en su liquidez, todavía modesta: con menos del 1 % del segmento, ofrecen spreads más amplios y menos pares de trading que sus equivalentes en dólares. Para un ahorro o una transferencia en euros, prima la ventaja; para el trading activo, la profundidad del dólar sigue siendo un argumento sólido.
2.5. Cómo comprobar la fiabilidad de un token antes de comprarlo
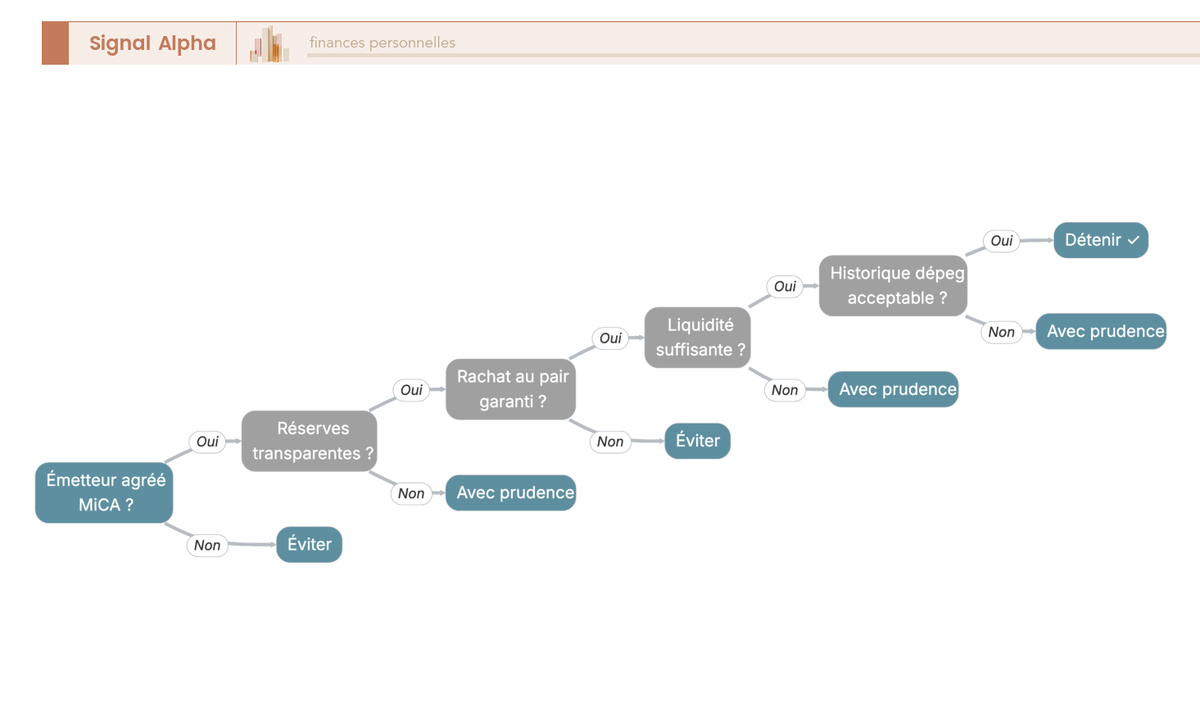
Ya sabes distinguir los principales tokens; queda convertir este panorama en un método de evaluación aplicable a cualquier stablecoin antes de adquirirlo. Bastan cinco criterios, ordenados de más a menos determinante, y funcionan como mirar el motor antes de comprar un coche: rápido de revisar y muy revelador.
El primero es la autorización MiCA. Un emisor autorizado como token de dinero electrónico queda sujeto a obligaciones acotadas de reserva y de reembolso a la par, y eso actúa como primer filtro de seriedad. Detallamos el alcance de esta licencia en la sección dedicada a MiCA; por ahora, quédate con la idea de que un token autorizado parte con ventaja.
El segundo criterio son las reservas: importa primero su naturaleza, donde el efectivo y los bonos del Tesoro a corto constituyen la composición más robusta, y después su transparencia, pues una auditoría completa vale más que una simple certificación. El tercero es la garantía de reembolso a la par, es decir, tu capacidad de recuperar 1 euro o 1 dólar por token directamente del emisor: la rampa de salida cuando algo va mal. El cuarto es la liquidez, entendida como profundidad del libro de órdenes y número de pares disponibles, en relación con el importe que manejas en tu gestión del dinero. El quinto, en fin, es el historial de desanclajes (depeg): la magnitud y la duración de los sustos pasados dicen mucho de la robustez real de un token.
El árbol de decisión de abajo encadena estos cinco criterios hasta llevarte a una de tres conclusiones: tenerlo, tenerlo con cautela o evitarlo; recorre las ramas en orden y detente en el primer criterio eliminatorio.
Este método plantea, inevitablemente, la cuestión del dónde y el cómo custodiar el token una vez elegido: la elección de una cartera (wallet) adecuada a tu importe y a tu horizonte merece por sí sola un análisis detenido, especialmente si valoras tu seguridad financiera. Con esto ya sabes qué es un token anclado, cómo su anclaje aguanta o se rompe y cómo juzgar la fiabilidad de un activo de este tipo. La pregunta que se abre ahora es sencilla: una vez sé cuál tener, ¿para qué me sirve en la práctica y qué me permite realmente MiCA?
3. ¿Qué utilidad real tienen las stablecoins para el inversor?
La teoría está bien, pero lo que de verdad importa es el uso práctico dentro de tu gestión del dinero. Piensa en las stablecoins como la sala de espera de un aeropuerto: tu capital descansa ahí, protegido de las turbulencias del mercado, pero a un paso de embarcar hacia la siguiente operación en cuanto tú lo decidas.
Un refugio temporal ante la volatilidad
Cuando Bitcoin cae un 15 % en pocas horas, muchos inversores no quieren deshacer la posición y regresar a su cuenta bancaria: el proceso es lento y reentrar después puede costar días. Aquí es donde este tipo de moneda digital demuestra su utilidad, porque permite convertir activos volátiles en un valor anclado al dólar o al euro en cuestión de minutos.
Funciona como el ancla de un barco: no avanza, pero evita que la embarcación derive durante la tormenta. Así conservas tu dinero dentro del ecosistema, mantienes la flexibilidad para recomprar cuando el precio te interese y te ahorras los plazos y comisiones de una transferencia bancaria tradicional.
Transferencias ágiles entre plataformas
Mover capital entre plataformas de inversión mediante transferencia bancaria puede llevar varios días hábiles. Con divisas digitales estables, la misma operación se completa en minutos y con costes reducidos. Para un inversor activo, esa velocidad marca la diferencia entre aprovechar una oportunidad o ver cómo se desvanece.
Estos activos también se han consolidado como herramienta para pagos internacionales y envíos de remesas, con tiempos y comisiones muy por debajo de los que ofrece la banca tradicional en muchos casos. Si operas con varios brókers o exchanges, mantener parte de tu presupuesto en este formato simplifica bastante la gestión diaria.
Buscar rentabilidad con el dinero aparcado
El capital que descansa en un exchange no genera nada por sí solo. Buena parte del interés por las stablecoins radica en los programas que remuneran ese dinero aparcado: plataformas que lo prestan a terceros y reparten parte del interés obtenido. En teoría, obtienes rentabilidad sobre un activo que en principio permanecía inmovilizado.
Ojo, porque aquí aparece el riesgo real. Este rendimiento no proviene de un depósito bancario con garantía: depende de la solvencia de la plataforma y de los prestatarios. El historial reciente lo confirma, ya que varias plataformas de préstamo cripto que ofrecían remuneraciones atractivas quebraron durante 2022, dejando a muchos usuarios sin acceso inmediato a sus fondos.
Si exploras esta vía, hazlo con cautela: no concentres todos tus ingresos de inversión en una sola plataforma, desconfía de rentabilidades desproporcionadas y destina únicamente el ahorro que puedas permitirte arriesgar. Nada de esto sustituye a un fondo de emergencia bien colocado en la banca convencional.
Más allá de estos tres usos principales, existen otras aplicaciones habituales entre inversores particulares:
- Participar en protocolos de finanzas descentralizadas como proveedor de liquidez.
- Cobrar servicios o facturas internacionales si eres autónomo o tienes un negocio online.
- Cubrirte temporalmente entre operaciones sin salir del mercado.
| Uso principal | Ventaja | Riesgo a vigilar |
|---|---|---|
| Refugio ante la volatilidad | Liquidez inmediata dentro del ecosistema cripto | Spreads y costes de conversión |
| Transferencias entre plataformas | Velocidad y comisiones bajas | Errores de red o de dirección |
| Rentabilidad pasiva | Interés sobre capital aparcado | Quiebra de la plataforma, sin garantía de depósitos |
Como ves, el valor de estas monedas digitales no está en especular con su precio, sino en lo que permiten hacer con el resto de tu cartera: ganar tiempo, agilidad y control sobre cada euro que mueves.
El marco regulatorio MiCA aplicado a las stablecoins
5. Impuestos de las stablecoins: cuándo tributan y cómo calcularlos
Tocamos ahora el terreno que más respeto impone: los impuestos. Antes de entrar, una advertencia necesaria, porque las reglas exactas dependen de tu país de residencia fiscal. Para explicar la mecánica con cifras reales tomaremos como referencia el marco francés, uno de los más detallados de Europa; los principios de fondo, sin embargo, se repiten en casi todas las legislaciones. Si operas desde España, ten presente que los tipos y los trámites cambian: lo que sigue te sirve para entender la lógica, no para rellenar tu declaración, que conviene contrastar con la normativa vigente o con un asesor.
5.1. El principio: solo la conversión a dinero de curso legal genera impuestos
¿En qué momento exacto se activa el impuesto? La respuesta pasa por identificar el hecho generador, es decir, el evento preciso que convierte una operación en gravable. Aquí encuentra su fundamento legal la advertencia que repetimos a lo largo de esta guía: para el particular en Francia, el artículo 150 VH bis del Código General de Impuestos (CGI) establece un aplazamiento de imposición sobre los intercambios entre criptoactivos. El mecanismo funciona como un peaje colocado en la salida de la autopista: dentro del circuito circulas libre, pero el peaje se cobra el día que sales.
Ese aplazamiento tiene una consecuencia directa para el uso que hagas de este tipo de monedas estables. Pasar un bitcoin o un ether a USDC, o encadenar varias conversiones como de ETH a DAI y de ahí a USDC, permanece neutro a efectos fiscales: son intercambios de cripto a cripto, sin tributación en ese instante. El impuesto solo aparece cuando abandonas de verdad ese universo, ya sea recuperando euros en tu cuenta bancaria o pagando un bien o un servicio.
Y es precisamente el segundo caso el que atrapa a más gente, así que merece un alto en el camino. Muchos particulares creen que gastar una moneda estable para pagar una compra es tan inocuo como una conversión cripto contra cripto. Es un error. Pagar un bien en USDC se considera legalmente una enajenación onerosa, exactamente igual que si primero hubieras vendido tus USDC por euros y después hubieras pagado. El gesto esconde una venta: el impuesto sobre la plusvalía se dispara aunque ningún euro haya transitado por tu cuenta.
La tabla siguiente enfrenta las operaciones neutras y las gravadas; fíjate en la columna central, porque es la que separa lo que dispara el impuesto de lo que lo difiere.
| Operación | ¿Hecho generador? | Tributación |
|---|---|---|
| BTC → USDC (protección de ganancias) | No | Ninguna en ese instante |
| ETH → DAI → USDC (reasignación) | No | Ninguna |
| USDC → euros (transferencia bancaria) | Sí | Plusvalía global gravable |
| Pago de un bien en USDC | Sí (asimilado a venta) | Plusvalía gravable |
Fuente: CGI art. 150 VH bis; BOFiP BOI-RPPM-PVBMC-30.
Quédate con esta regla: nunca es la conversión hacia la moneda estable lo que cuesta; es la salida. Una vez asumido el principio, la pregunta que viene es la del importe: cuánto se lleva la Administración en una enajenación gravable y cómo se calcula esa cifra.
5.2. Cómo se calcula la plusvalía y el tipo fijo (PFU)
Una vez disparado el hecho generador, el cálculo sigue una lógica que descoloca a casi todo el mundo: la plusvalía no se mide operación por operación, sino a escala de la cartera completa. En cada enajenación gravable, la Administración retiene la fracción de tu ganancia latente total proporcional al importe que retiras. La fórmula simplificada se escribe así: plusvalía = precio de venta − [precio total de adquisición × (precio de venta ÷ valor global de la cartera el día de la venta)]. Cuanto más ha subido tu cartera, mayor es la parte gravable de cada retirada: es como cortar una porción de tarta cuyo sabor depende de la receta entera, no solo del trozo servido.
Falta aplicar un tipo a esa plusvalía, y aquí entra en juego una particularidad de 2026. El prélèvement forfaitaire unique (PFU), conocido como flat tax, es el régimen por defecto sobre las plusvalías de activos digitales, pero desde ahora conviven dos regímenes según el año en que se cobra la ganancia. La tabla los pone frente a frente; concentra la mirada en la fila del tipo global y su descomposición, porque es la que explica el encarecimiento.
| Elemento | 2025 (se declara en primavera de 2026) | Desde el 01/01/2026 |
|---|---|---|
| Tipo global (PFU) | 30 % | 31,4 % |
| de los cuales IR | 12,8 % | 12,8 % |
| de los cuales cargas sociales | 17,2 % | 18,6 % |
| Opción por la escala progresiva | Disponible | Disponible (flexibilizada por la LFSS 2026) |
| Umbral anual de no imposición | 305 € de ventas totales | 305 € de ventas totales |
Fuente: CGI art. 150 VH bis; LFSS 2026.
La lectura de esta tabla pide tres precisiones. Primero: las ganancias obtenidas en 2025 y declaradas en la primavera de 2026 siguen sometidas al PFU estándar del 30 %, es decir, 12,8 % de impuesto sobre la renta (IR) y 17,2 % de cargas sociales (PS). Segundo: para las ganancias cobradas a partir del 1 de enero de 2026, la ley de financiación de la Seguridad Social (LFSS) 2026 elevó la CSG del 9,2 % al 10,6 %, lo que lleva las cargas sociales del 17,2 % al 18,6 % y el PFU global al 31,4 %.
Un matiz conviene subrayarlo, porque la confusión está muy extendida: esta subida no endurece el impuesto sobre la renta. La parte del IR permanece congelada en el 12,8 %, sin cambios de un año a otro. Todo el diferencial procede de las cargas sociales, y solo afecta a las ganancias cobradas desde 2026, jamás a las anteriores.
Última precisión, y evita un error de cálculo de manual. El umbral de 305 € por debajo del cual no se paga se aplica sobre el total anual de tus ventas, no sobre la plusvalía. Si enajenas 400 € de activos digitales en el año, incluso con una ganancia de apenas 50 €, superas el umbral y la plusvalía se vuelve gravable. Ya sabes a qué tipo y sobre qué base; queda por ver si el PFU sigue siendo tu mejor opción.
5.3. ¿PFU o escala progresiva? Cómo elegir
El PFU no es una sentencia, y para algunos hogares existe una salida menos cara. Puedes optar por la escala progresiva del impuesto sobre la renta en lugar del tipo fijo del 12,8 % de su parte IR. Esta opción sustituye únicamente la componente de renta; las cargas sociales siguen debiéndose en todos los casos, al 17,2 % o al 18,6 % según el año de cobro.
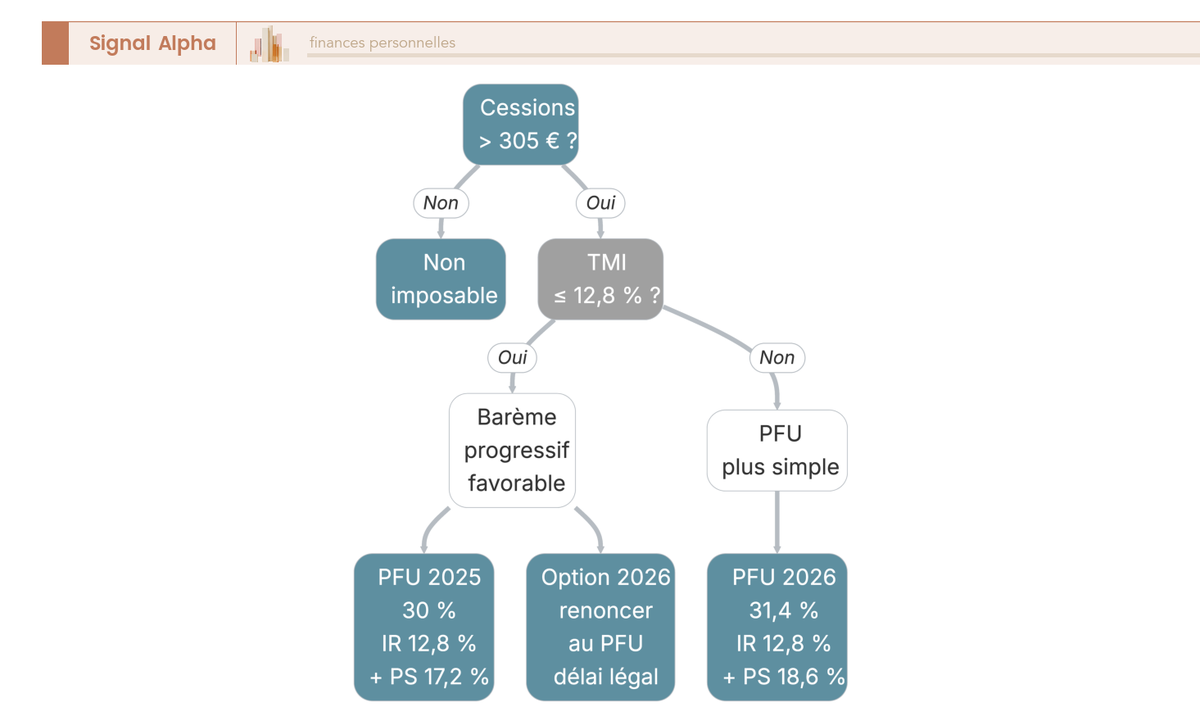
El árbol anterior te guía hacia la elección correcta partiendo de tu tipo marginal (la TMI, el tipo que grava el último tramo de tus ingresos). La lógica es sencilla: si tu TMI es igual o inferior al 12,8 %, la escala progresiva suele resultar más ventajosa, porque tu parte de renta tributa por debajo del forfait. Si tu TMI supera ese 12,8 %, el PFU sigue siendo a la vez más simple y más barato. Novedad de 2026: la opción por la escala se ha flexibilizado, con la posibilidad de renunciar a ella dentro del plazo de reclamación, lo que deja un margen de corrección. El reflejo correcto, cuando tu TMI es baja, es simular los dos escenarios antes de validar la declaración. Elegir el régimen no lo es todo, sin embargo: las ganancias ligadas a las stablecoins no siempre se tratan como una simple plusvalía.
5.4. Tributación de los rendimientos por staking y lending de stablecoins
Los ingresos procedentes del lending o del staking de monedas estables pisan un terreno fiscal menos señalizado que la plusvalía, y esa incertidumbre debe moderar tu prudencia. La doctrina fiscal distingue hoy dos momentos de imposición posibles. El primero llega en el cobro: cuando recibes una recompensa de rentabilidad, puede tributar en el instante en que cae, por analogía con el tratamiento de las ganancias de minería. El segundo llega más tarde, con la reventa de los tokens percibidos, que constituye entonces una enajenación clásica sometida al régimen de la plusvalía.
Esa doble capa no está del todo fijada para todas las configuraciones de las finanzas descentralizadas, y de ahí nace una sola consigna: documentar cada flujo. Anota la fecha, la naturaleza y el valor en euros de cada recompensa cobrada, porque solo tú podrás reconstruir esos importes cuando llegue el momento. Recuerda, de paso, la regla vista antes: un token de moneda electrónica (EMT) autorizado no abona interés ni rentabilidad por sí mismo; todo rendimiento proviene de un servicio de terceros, es decir, de un flujo adicional que trazar.
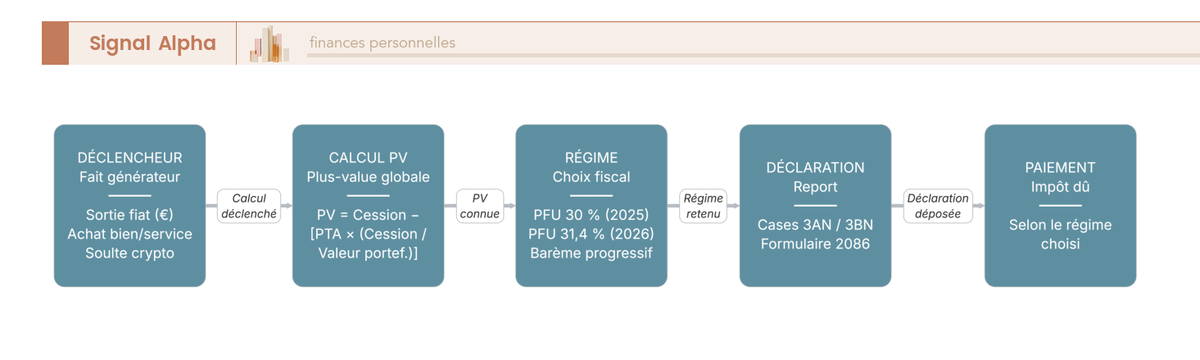
El diagrama superior recorre el camino completo de una enajenación gravable, del disparador al pago; síguelo de izquierda a derecha para visualizar la cadena que acabamos de describir. Todo arranca con el hecho generador, salida a euros o pago de un bien; continúa con el cálculo de la plusvalía global, luego con la elección entre PFU y escala, antes del reporte en las casillas dedicadas de la declaración y el abono del impuesto. Esa cadena desemboca en la última estación fiscal, la donde todo se formaliza: la declaración.
5.5. Obligaciones declarativas: formularios 2086 y 3916-bis
Declarar bien supone entender que conviven dos obligaciones distintas, y confundirlas sale caro. La primera recae sobre tus ganancias; la segunda, sobre tus cuentas; ninguna sustituye a la otra. La tabla las separa línea a línea; lee la columna «Objeto», porque es la que dice sin rodeos qué cubre cada formulario.
| Formulario | Objeto | Cuándo | Sanción por omisión |
|---|---|---|---|
| 2086 | Declaración de las plusvalías y minusvalías de las ventas de activos digitales del año | Con la declaración anual de renta (primavera) | Requerimiento + recargos por demora |
| 3916 / 3916-bis | Declaración de las cuentas de activos digitales abiertas, custodiadas o cerradas en el extranjero (plataformas fuera de Francia) | Con la declaración anual | Multa fija por cuenta no declarada |
Fuente: CGI art. 150 VH bis, art. 1649 bis C, art. 1736.
El formulario 2086 sirve para reportar las plusvalías y minusvalías de todas tus enajenaciones gravables del año; acompaña a tu declaración anual de renta en primavera. El 3916-bis responde a otra lógica: declara la existencia de tus cuentas de activos digitales abiertas, custodiadas o cerradas en el extranjero, es decir, en plataformas fuera de Francia. La obligación nace del artículo 1649 bis C del CGI y se aplica hayas obtenido ganancias o no, por la simple titularidad de la cuenta.
Es en el 3916-bis donde las sanciones muerden más fuerte, y pilla a mucha gente por sorpresa. No declarar una cuenta de activos digitales en el extranjero cuesta 750 € por cuenta omitida, cifra que sube a 1.500 € cuando el valor de la cuenta superó en algún momento del año los 50.000 €. La multa se cuenta por cuenta: tres plataformas extranjeras olvidadas equivalen a tres sanciones. Retén el matiz: el 2086 vigila tus ganancias y el 3916-bis tus cuentas de fuera; dos casillas distintas para dos riesgos distintos.
Consejo práctico: el papeleo cripto asusta, y lo entiendo, pero seamos honestos. El error más frecuente no es un cálculo mal hecho de la plusvalía, sino un 3916-bis olvidado. Puedes declarar cero ganancias en el año y aun así llevarte la multa, por tener una cuenta dormida en una plataforma extranjera. Piensa en cada cuenta de fuera como una puerta que debes dejar a la vista de la Administración: aunque nadie la cruce nunca, la multa existe igual. El reflejo que salva: mantén una lista al día de cada plataforma donde tengas una cuenta, esté donde esté, y márcala cada primavera. Son cinco minutos de trabajo frente a 750 € de sanción, y eso, en cualquier plan de finanzas personales, es de las mejores rentabilidades que vas a encontrar.
Preguntas Frecuentes
¿Cómo mantiene un stablecoin su paridad con el dólar o el euro? La mayoría de los stablecoins respaldan cada token emitido con reservas de activos de bajo riesgo, como efectivo, deuda pública a corto plazo o depósitos bancarios. Cuando el precio de mercado se desvía del peg, los mecanismos de arbitraje y la posibilidad de canjear los tokens por sus reservas tienden a corregir la desviación. Los modelos descentralizados, por su parte, recurren a la sobrecolateralización en criptoactivos u otros mecanismos para lograr el mismo objetivo.
¿Qué stablecoins destacan en 2026 y qué las diferencia entre sí? Las más utilizadas siguen siendo las respaldadas por moneda fiduciaria, como USDT y USDC, junto a alternativas descentralizadas como DAI. Sus principales diferencias están en el emisor, la composición y transparencia de sus reservas y el grado de descentralización del protocolo. Antes de utilizar cualquiera, conviene revisar la información actualizada y los informes de auditoría publicados por el emisor.
¿Para qué sirve concretamente un stablecoin a un inversor? Permite mantener liquidez dentro del ecosistema cripto sin asumir la volatilidad de Bitcoin u otras criptomonedas, facilita las entradas y salidas de posiciones y agiliza las transferencias internacionales con costes reducidos. Además, se pueden emplear en protocolos DeFi para buscar rentabilidad, aunque esto añade riesgos como fallos en los contratos inteligentes.
¿Cómo afecta el reglamento MiCA a las stablecoins en Europa? MiCA regula los tokens de dinero electrónico (los ligados a monedas fiduciarias como el euro o el dólar) y obliga a sus emisores a obtener autorización, mantener reservas adecuadas y publicar información transparente sobre ellas. En la práctica, solo los stablecoins de emisores autorizados pueden comercializarse legalmente en la Unión Europea. Los titulares también obtienen derechos de rescate y mayor protección frente a los emisores.
¿Se pagan impuestos al comprar, vender o mantener stablecoins? Depende de la jurisdicción y del tipo de operación: en muchos países, canjear una criptomoneda por un stablecoin o un stablecoin por moneda fiduciaria puede generar una ganancia o pérdida patrimonial sujeta a tributación, mientras que mantenerlos no suele generar impuestos. En España, por ejemplo, estas operaciones deben declararse en el IRPF. Las reglas concretas varían según cada caso, por lo que es recomendable consultar con un asesor fiscal antes de operar.