
Última actualización: junio de 2026
Comprar un inmueble entre varias personas casi siempre es el punto de partida: miembros de una pareja, hermanos que reciben un piso en herencia o socios que juntan sus ahorros para una misma inversión. Y enseguida surge la pregunta clave: ¿bajo qué marco jurídico se pone ese dinero? La respuesta automática, la indivisión, aguanta los primeros meses sin problemas, pero se queda corta en cuanto el proyecto se plantea a largo plazo. Las decisiones exigen unanimidad, resulta imposible impedir que un solo copropietario fuerce la venta y la transmisión a los herederos acaba convirtiéndose en un auténtico quebradero de cabeza. Comprar en indivisión se parece a comprar un coche a medias con un vecino: cada trayecto necesita el visto bueno de los dos, y basta un desacuerdo para que el vehículo quede aparcado indefinidamente.
La SCI (sociedad civil inmobiliaria) existe precisamente para salir de esos atolladeros. Ahora bien, en 2026 elegir entre crear una SCI o mantener el inmueble en nombre propio ya no se limita a una cuestión de flexibilidad. La reforma del arrendamiento amueblado no profesional (LMNP), en vigor desde el 15 de febrero de 2025 (art. 84 de la Ley de Finanzas de 2025), reintegra en adelante las amortizaciones ya deducidas en el cálculo de la plusvalía en el momento de la reventa, lo que recorta de forma considerable la ventaja histórica de esa fórmula en nombre propio. El punto de inflexión a favor de la SCI sometida al impuesto de sociedades (IS) se adelanta entre 3 y 5 años según las simulaciones. Dicho de otro modo: perfiles que hace dos años ni se planteaban esta opción hoy tienen motivos sólidos para rehacer sus cuentas.
Eso sí, conviene aterrizar: la SCI no es una varita mágica. Funciona más bien como una caja fuerte de doble llave: aporta seguridad financiera, pero cada apertura exige su trámite y su coste. Entre el formalismo de la constitución, el gasto de gestión de cada ejercicio, la doble imposición (IS más dividendos, gravados con el pago único del 31,4 % en 2026) y la trampa de la amortización sobre la plusvalía, los errores se pagan caros. Y es justo ahí donde mucha gente se equivoca: constituye la sociedad sin haber comparado, cifras en mano, lo que le cuesta realmente frente a la indivisión o al LMNP en horizontes de 10 y de 30 años. Dar ese paso sin hacer números es como contratar una hipoteca sin mirar el interés: la letra pequeña siempre aparece después. Es lo que haremos aquí, con un caso práctico de apoyo, antes de detallar los pasos para crear una SCI a quien decida dar el salto.
Índice de Contenidos
- 1. ¿Qué es una SCI y cómo funciona realmente?
- 2. ¿Qué ventajas reales ofrece la SCI a un particular?
- La fiscalidad de la SCI en 2026 al detalle: cuánto dinero te queda en el bolsillo
- 5. Caso práctico en cifras: SCI sujeta al IS frente a LMNP tras la reforma de 2026
- 7. Gestión diaria y casos especiales: lo que debes saber tras crear la SCI
- 8. SCI, indivisión, LMNP o SCPI: ¿qué estructura conviene elegir?
- Preguntas Frecuentes
- 2.1 Flexibilidad de gestión y gobernanza a medida
- 2.2 Transmisión y sucesión: la SCI como instrumento de ingeniería patrimonial
- 2.3 La elección fiscal clave: ¿SCI al IR o al IS?
- 2.4 La SCI para parejas y familias reconstituidas
- El régimen de transparencia fiscal del IR
- Régimen del Impuesto sobre Sociedades (IS)
- ¿IR o IS? Ejemplo orientativo de cuánto te quedaría
- El punto de partida: un piso amueblado valorado en 200.000 euros
- Opción A: la SCI sometida al IS, con el tipo general del 25 %
- Opción B: el mismo piso bajo el régimen LMNP
- 7.1 Obligaciones anuales: junta general, contabilidad y declaraciones
- 7.2 SCI familiar, alquiler amueblado y vivienda habitual
- 7.3 No residentes, socio único y desmembramiento de participaciones
- 8.1 Comparativa estructural: indivisión, SCI IR, SCI IS, LMNP y SCPI
- 8.2 ¿Para quién es realmente recomendable la SCI?
1. ¿Qué es una SCI y cómo funciona realmente?
2. ¿Qué ventajas reales ofrece la SCI a un particular?
La SCI no es un simple marco jurídico: es una herramienta que pone sobre la mesa palancas concretas en tres terrenos bien distintos: la gobernanza, la transmisión del patrimonio y la fiscalidad. Ahora bien, cada ventaja funciona bajo condiciones concretas. Algunas se activan de forma automática en cuanto se firma la escritura; otras dependen por completo de cómo se redacten los estatutos o del régimen fiscal que se elija en el arranque.
Quien se plantea crear una SCI para estructurar su inversión inmobiliaria conviene que recorra los tres niveles en orden. Las ventajas de gobernanza son las más accesibles, por ahí se empieza. Después llega la palanca más potente: la transmisión patrimonial. Y la elección fiscal entre IR e IS cierra el recorrido, porque para entenderla hace falta dominar primero las bases de la estructura.
2.1 Flexibilidad de gestión y gobernanza a medida
Las ventajas de la SCI en materia de gobernanza nacen de la libertad estatutaria. Los estatutos son, en el fondo, la Constitución de la sociedad: antes de empezar a operar, allí se escribe cómo se vota, quién manda y quién puede entrar por la puerta. Donde la indivisión exige unanimidad para la más mínima decisión relevante, esta sociedad civil permite definir con total libertad las reglas de mayoría.
El gerente —que puede ser un socio o un tercero, y puede haber uno o varios cogeres— concentra las decisiones de gestión ordinaria: cobro de los ingresos por alquiler, pequeñas obras, relación con los inquilinos. Las decisiones extraordinarias, como la venta de un inmueble o la modificación de los estatutos, exigen voto de los socios según las reglas fijadas: mayoría simple, cualificada o unanimidad, siempre según lo que digan los estatutos.
La cláusula de aprobación es otra pieza clave: permite controlar quién puede convertirse en socio. Sin ella, un heredero o quien compre participaciones entra en la sociedad sin que el resto pueda oponerse. En las SCI familiares resulta casi imprescindible para impedir que un ex cónyuge o un tercero ajeno acabe sentado en la mesa.
Por último, el reparto de beneficios puede desacoplarse del reparto del capital. Un socio que posea el 20% de las participaciones puede percibir el 40% de los ingresos si los estatutos lo contemplan, dentro de los límites de la prohibición de las cláusulas leoninas: ningún socio puede quedar totalmente excluido de los beneficios o de las pérdidas. Es un grado de flexibilidad que la indivisión, sencillamente, no ofrece.
2.2 Transmisión y sucesión: la SCI como instrumento de ingeniería patrimonial
Es la ventaja más citada, y con buena razón: esta estructura permite transmitir un patrimonio inmobiliario con un coste fiscal mucho menor, siempre que se empiece con suficiente antelación. La planificación económica familiar, en este terreno, se juega a años vista: cuanto antes se monten los mecanismos, más margen queda para exprimirlos.
Primera palanca: la décota sobre el valor de las participaciones. Las participaciones de una SCI soportan un descuento del 10% al 25% respecto al valor del inmueble subyacente. La administración fiscal francesa admite esta décota por la escasa liquidez de las participaciones: no se revenden con la facilidad de un piso. No existe un texto reglamentario que fije un porcentaje exacto; es una práctica consolidada que no se cuestiona salvo abuso. Un descuento exagerado puede recalificarse como donación encubierta.
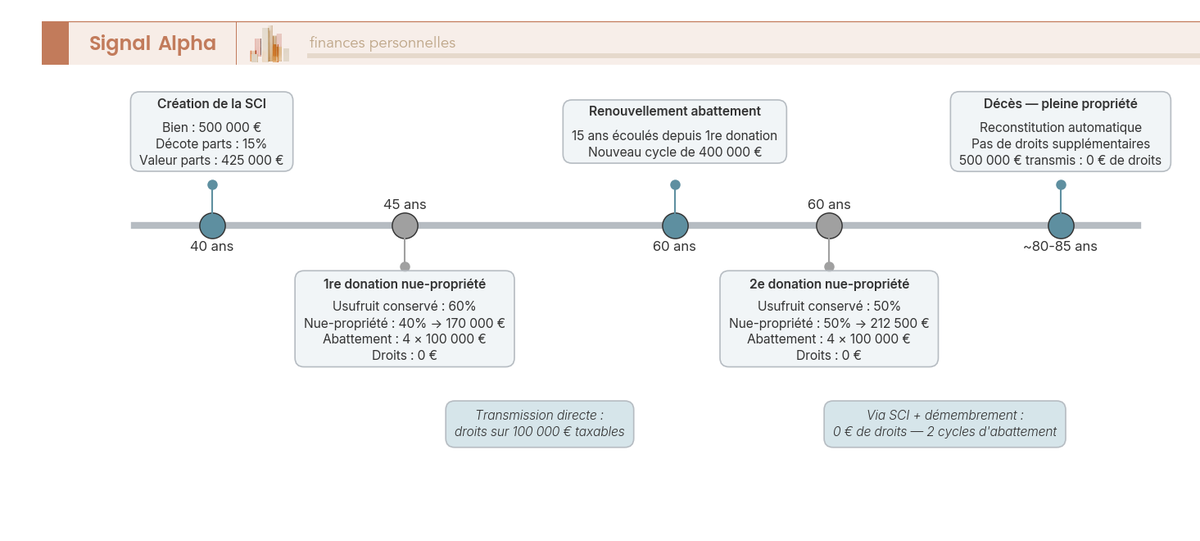
Segunda palanca: las donaciones escalonadas. Cada progenitor puede donar a cada hijo participaciones cada 15 años sin soportar impuesto, dentro del límite de la bonificación de 100.000 € (art. 779 del Código General de Impuestos francés). El fraccionamiento en participaciones facilita estas donaciones progresivas: se dona un 10%, luego un 20%, luego otro 10%, renovando la bonificación en cada ciclo.
Tercera palanca: el desmembramiento de la propiedad. Los padres donan la nuda propiedad de las participaciones a sus hijos y conservan el usufructo. Siguen percibiendo los ingresos del alquiler. Al fallecer, los hijos recuperan la plena propiedad sin derechos de sucesión adicionales. La base imponible de la donación equivale al valor de la nuda propiedad según el baremo del art. 669 del CGI francés, que depende de la edad del usufructuario. Si lo visualizas como un edificio de dos plantas: el usufructo es la planta habitada —quien la usa y cobra las rentas— y la nuda propiedad es la estructura, que nadie habita todavía, pero que acabará siendo de quien la posee.
Un ejemplo concreto ayuda a medir el impacto.
| Escenario | Base imponible | Derechos estimados (2 hijos, 2 progenitores) |
|---|---|---|
| Inmueble en directo (500.000 €) | 500.000 € | Derechos sobre (500.000 – 4 x 100.000) = 100.000 € |
| SCI con décota del 15% | 425.000 € | Derechos sobre (425.000 – 4 x 100.000) = 25.000 € |
| SCI + nuda propiedad (progenitores de 55 años, usufructo del 50%) | 212.500 € | Derechos sobre (212.500 – 4 x 100.000) = 0 € |
Combinando décota y desmembramiento, una familia con dos progenitores y dos hijos puede transmitir un inmueble de 500.000 € sin pagar un solo euro en derechos de donación. Sin SCI, los derechos recaerían sobre 100.000 €. La diferencia es considerable.
Hecha esta radiografía, conviene ordenar los cuatro mecanismos de transmisión que coexisten en la práctica:
| Estrategia de transmisión | Mecanismo | Impacto fiscal |
|---|---|---|
| Donación en plena propiedad | Donación directa de participaciones | Base imponible = valor de las participaciones – décota del 10 al 25% – bonificación de 100.000 € |
| Donación en nuda propiedad | Usufructo conservado por los progenitores | Base = valor de la nuda propiedad (baremo fiscal del art. 669 del CGI) |
| Donaciones escalonadas | Cada 15 años | Renovación de la bonificación de 100.000 € |
| SCI + desmembramiento cruzado | Entre cónyuges | Protección del cónyuge superviviente |
En la sucesión con cónyuge superviviente, el desmembramiento cruzado es la herramienta más eficaz: cada cónyuge ostenta el usufructo del 50% de las participaciones y la nuda propiedad del 50% restante. El superviviente conserva así el disfrute del inmueble sin conflicto sucesorio posible con los hijos.
Estas combinaciones exigen anticipación y, en la práctica, el acompañamiento de un notario o un asesor fiscal que calibre décota, bonificaciones y plazos según cada situación familiar. Un mal ajuste en los estatutos puede echar por tierra años de planificación y de ahorro fiscal.
2.3 La elección fiscal clave: ¿SCI al IR o al IS?
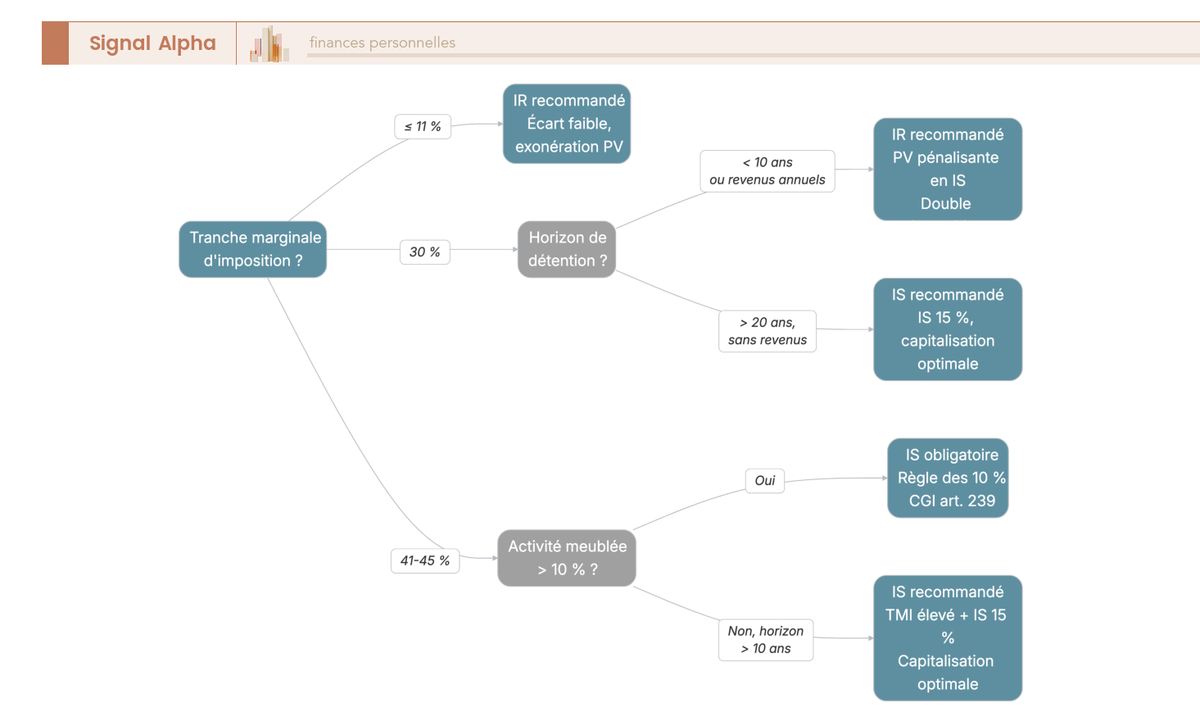
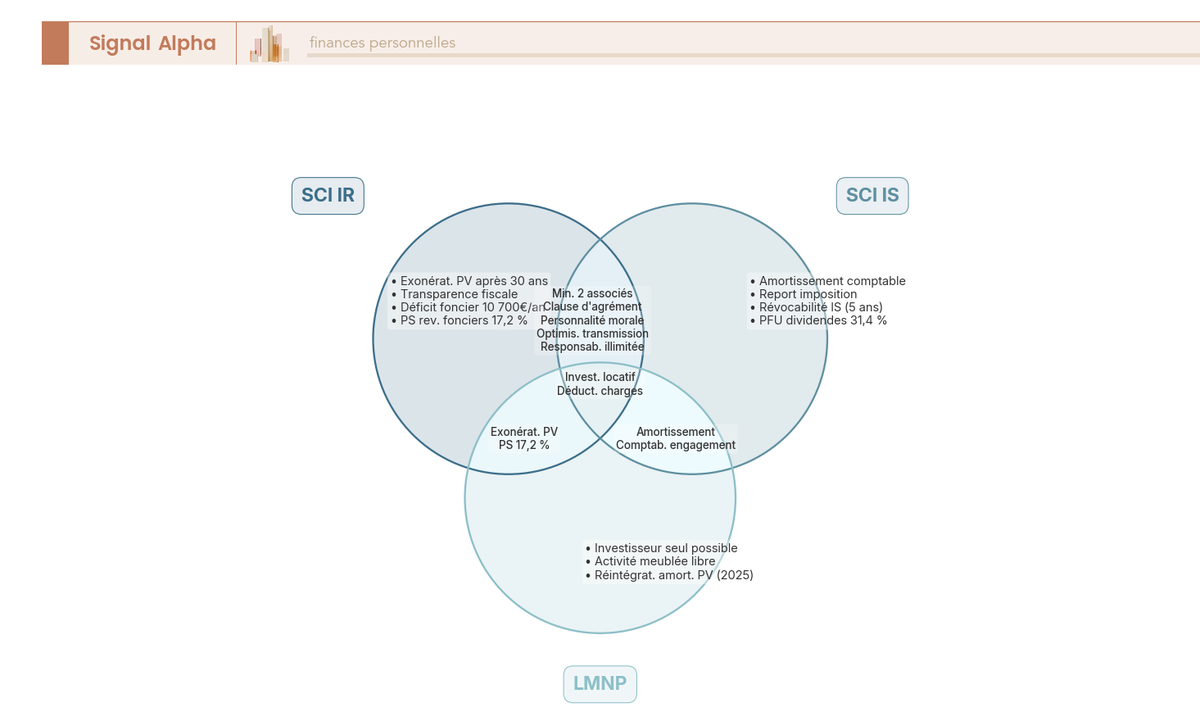
El tratamiento fiscal de la SCI se decide en el momento de crear una SCI: transparencia fiscal con el IR o imposición a nivel de sociedad con el IS. Son dos lógicas radicalmente distintas, y esa decisión condiciona todo lo demás: gastos deducibles, amortización, tributación de las rentas y tratamiento de la plusvalía en la reventa.
SCI al IR (régimen por defecto): la sociedad es fiscalmente transparente. Las rentas inmobiliarias suben directamente a los socios, en proporción a sus participaciones. Cada socio declara su cuota parte en su declaración personal (formulario 2044) y paga a su tipo marginal más un 17,2% de gravámenes sociales. No hay amortización del inmueble: solo deducción de los gastos reales y de los intereses del préstamo bancario. A cambio, la reventa acoge al régimen de plusvalías de los particulares: reducciones progresivas por años de tenencia, con exención total de IR a los 22 años y de los gravámenes sociales a los 30.
SCI al IS (opcional): la sociedad tributa como una empresa. El tipo del IS es del 15% sobre los primeros 42.500 € de beneficio (umbral elevado por la LF 2023) y del 25% por encima. La gran ventaja: el inmueble se amortiza contablemente, lo que reduce el resultado fiscal. Los gastos deducibles son más amplios (gastos de adquisición, mobiliario, retribución del gerente). Mientras los beneficios no se repartan, los socios no pagan impuesto personal. La contrapartida: en la reventa, la plusvalía se calcula sobre el valor neto contable —precio de compra menos amortizaciones acumuladas—, sin reducción alguna por años de tenencia. La amortización actúa como un contador de desgaste: cada año rebaja el valor del inmueble en papel y, con él, la base imponible del ejercicio; pero ese alivio se factura después, cuando la plusvalía se mide sobre un inmueble ya «gastado» contablemente.
| Criterio | SCI IR | SCI IS |
|---|---|---|
| Tipo de gravamen | Tipo marginal + 17,2% de gravámenes sociales (rentas inmobiliarias) | 15% (hasta 42.500 €) y después 25% |
| Amortización del inmueble | No | Sí |
| Gastos deducibles | Limitados (rentas inmobiliarias) | Amplios (contabilidad de devengo) |
| Plusvalía en la reventa | Régimen de particulares (reducciones por plazo) | Régimen societario (sin reducciones) |
| Exención de la plusvalía tras 30 años | Sí | No |
| Dividendos | No aplicable (transparencia) | PFU del 31,4% o escala (2026) |
| Contabilidad | Simplificada | Balance + declaración fiscal anual |
| Reversibilidad | Sin opción que revocar | Revocable dentro de los 5 años (art. 239 del CGI) |
Datos actualizados, abril de 2026.
Un matiz que suele pasarse por alto: la SCI al IR no es una herramienta de optimización fiscal. Es una envolvente jurídica transparente, ni más ni menos. Las palancas fiscales —amortización, capitalización— llegan con la opción por el IS. Pero el IS arrastra sus propias tensiones, en particular la doble imposición a la hora de repartir dividendos: IS más el PFU del 31,4% en 2026, lo que sitúa el tipo efectivo global en el 41,69% aplicando el tipo reducido de IS.
Eso sí, desde la LF 2022 (art. 239 del CGI francés), la opción por el IS es revocable dentro de los cinco primeros años. Si compruebas que este régimen no encaja con tu situación, puedes volver al IR. Esa puerta abierta reduce de forma notable el riesgo de una mala elección inicial.
Ahora bien, esta decisión rara vez se toma aislada: conviene simular ambos escenarios según tu tipo marginal, tu horizonte y tu necesidad de ingresos corrientes, porque el régimen elegido condiciona la rentabilidad neta de toda la operación.
2.4 La SCI para parejas y familias reconstituidas
La SCI no es solo para inversores. En pareja, aporta una flexibilidad que el régimen económico matrimonial por sí solo no siempre permite.
El reparto de participaciones es independiente del régimen matrimonial: un cónyuge puede ostentar el 70% de las participaciones y el otro el 30%, sea cual sea el marco (sociedad de gananciales, separación de bienes o pareja de hecho). Esa libertad permite ajustar la titularidad a la aportación real de cada uno, o a objetivos patrimoniales concretos.
El desmembramiento cruzado es la fórmula de protección más utilizada entre cónyuges: cada uno ostenta el usufructo de la mitad de las participaciones y la nuda propiedad de la otra mitad. Al fallecer uno de los dos, el superviviente conserva el usufructo del 100% de las participaciones y, con él, el disfrute del inmueble, sin conflicto posible con los herederos.
En las familias recompuestas, esta sociedad responde a una pregunta recurrente: ¿cómo proteger al cónyuge superviviente —su derecho de uso del inmueble— sin perjudicar a los hijos de una primera unión? Los estatutos a medida permiten fijar con precisión el reparto de derechos, algo que la indivisión o la simple copropiedad no pueden ofrecer. De este modo se refuerza la seguridad financiera y habitacional del superviviente sin renunciar a la equidad con el resto de herederos.
Dato práctico: tener la vivienda habitual a través de una SCI al IR mantiene la exención de plusvalía en la venta, según la doctrina tributaria francesa. Sin embargo, el formalismo añadido —estatutos, junta anual de socios, declaraciones— no aporta ninguna ventaja fiscal específica para la residencia habitual. El interés reside únicamente en la ordenación patrimonial: protección del cónyuge, anticipación de la sucesión y gestión de situaciones familiares complejas.
Las ventajas de la SCI son reales, pero tienen un precio. Antes de ilusionarse, conviene conocer las contrapartidas y las trampas que acompañan a esta estructura: el formalismo, los costes recurrentes que pesan en el presupuesto y, sobre todo, los errores capaces de tumbar precisamente los beneficios que acabamos de repasar.
La fiscalidad de la SCI en 2026 al detalle: cuánto dinero te queda en el bolsillo
La fiscalidad es la caja de cambios de tu inversión: no altera la potencia del motor, pero determina cuánta fuerza llega finalmente a las ruedas. Dos sociedades idénticas, con el mismo inmueble y el mismo alquiler, pueden acabar con resultados muy distintos en la cuenta de sus socios solo por el régimen elegido. La buena noticia es que las reglas son conocidas y se pueden anticipar antes de firmar nada.
El régimen de transparencia fiscal del IR
Con este régimen, la SCI no paga impuestos por sí misma. Funciona como una tubería: cada euro de beneficio atraviesa la sociedad y aparece directamente en la declaración de la renta de cada socio, en proporción a su participación en el capital. No hay un segundo nivel de imposición en la empresa.
El resultado se declara como renta inmobiliaria y tributa al tramo marginal de cada socio, además de las cotizaciones sociales, que en el caso de los residentes fiscales en Francia se sitúan en torno al 17,2%. Si tus otros ingresos ya te colocan en un tramo alto, la factura puede crecer con rapidez.
Dentro de este régimen existen dos caminos:
- Micro-foncier: si los ingresos brutos anuales por alquiler no superan los 15.000 euros, se aplica una deducción fija del 30% sin necesidad de justificar gastos.
- Régimen real: se deducen los gastos efectivos (intereses del préstamo, obras, tasas locales, honorarios de gestión) y se pueden compensar pérdidas, con límites legales, aunque exige llevar una contabilidad minuciosa.
Ojo con un detalle que muchos pasan por alto: en IR no existe la amortización del inmueble. No puedes descontar cada año una parte del valor del edificio, algo que sí permite el otro régimen y que marca la diferencia a largo plazo.
Régimen del Impuesto sobre Sociedades (IS)
Aquí la SCI deja de ser transparente y tributa como una empresa. La sociedad paga impuesto sobre sus beneficios: las sociedades pequeñas que cumplen ciertas condiciones se benefician de un tipo reducido del 15% hasta un umbral en torno a los 42.500 euros de beneficio anual, y del tipo general del 25% por encima, según la normativa vigente.
La gran baza del IS es la amortización: cada año puedes deducir una parte del valor de construcción del inmueble, lo que reduce e incluso puede anular el beneficio fiscal durante los primeros ejercicios. También son deducibles los intereses de la financiación y una eventual retribución por la gerencia.
Mientras el dinero permanezca dentro de la sociedad, no pagas nada adicional. Es un colchón donde el ahorro fiscal duerme hasta que decides moverlo. Cuando se reparten dividendos, ese importe tributa en la renta personal de cada socio; en Francia se aplica en general la llamada flat tax del 30%.
¿IR o IS? Ejemplo orientativo de cuánto te quedaría
Veamos un caso simplificado, con cifras redondeadas y solo a título ilustrativo. Imagina un piso que genera 14.400 euros brutos al año (1.200 euros al mes) y unos gastos deducibles reales de 4.400 euros. El resultado neto anual sería de 10.000 euros.
| Concepto | SCI a la renta (IR) | SCI al impuesto de sociedades (IS) |
|---|---|---|
| Impuesto del primer nivel | ≈ 4.720 € (tramo del 30% + 17,2% de cotizaciones) | ≈ 1.500 € (tipo reducido del 15%) |
| Dinero disponible | ≈ 5.280 € directamente en tu cuenta | ≈ 8.500 € dentro de la sociedad |
| Si se reparte el beneficio | — | ≈ 5.950 € tras la flat tax del 30% |
| Amortización del inmueble | No | Sí (puede reducir aún más el impuesto) |
Fíjate en la lectura del cuadro: si necesitas el dinero cada mes, el IR te lo entrega de forma inmediata, pero suele ser más caro. Si tu plan es reinvertir durante años, el IS deja que ese margen trabaje sin fricción y la amortización puede inclinar todavía más la balanza en los primeros ejercicios.
El punto de equilibrio cambia con cada perfil: tu tramo marginal, las obras previstas, la financiación pendiente y el momento en que quieras disponer del capital. Si resides fuera de Francia, además, los convenios para evitar la doble imposición modifican el cálculo, así que conviene verificarlo caso por caso. Quien decide crear una SCI sin hacer estos números antes suele pagar la factura en forma de rentabilidad perdida; simular ambos escenarios con datos reales y contrastarlos con un asesor fiscal que domine esta figura es el paso que separa una inversión bien planificada de un costoso ensayo y error.
5. Caso práctico en cifras: SCI sujeta al IS frente a LMNP tras la reforma de 2026
La teoría está bien, pero los impuestos se entienden mejor con una calculadora delante. Vamos a plantear un caso ficticio con números redondos y supuestos realistas para comparar las dos grandes vías al comprar un piso amueblado: hacerlo a través de una SCI sujeta al impuesto de sociedades (IS) o comprarlo en tu nombre y alquilarlo bajo el régimen LMNP (alquiler amueblado no profesional). Elegir mal la estructura es como levantar una casa sobre el cimiento equivocado: no se ve, pero lo decide todo.
El punto de partida: un piso amueblado valorado en 200.000 euros
Imagina un piso en una ciudad universitaria, comprado por 200.000 €, con otros 15.000 € adicionales entre notaría, impuestos de compra y constitución de la sociedad. Se alquila amueblado a 1.200 € al mes y se financia con una hipoteca de 180.000 € a 20 años con un tipo de interés del 3,5 %.
- Ingresos por alquiler amueblado: 14.400 € al año.
- Gastos anuales (IBI, comunidad, seguros y gestión): 3.000 €.
- Cuota de la hipoteca: unos 12.530 € al año, de los cuales 6.200 € son intereses el primer año.
- Amortización contable del inmueble: en torno a 5.000 € anuales.
Con estos datos, veamos qué ocurre el primer año en cada escenario.
Opción A: la SCI sometida al IS, con el tipo general del 25 %
Aquí se nota la reforma de 2026: se suprime el tipo reducido del 15 % que hasta ahora beneficiaba a los primeros 42.500 € de beneficio de una SCI inmobiliaria. A partir de ese momento, todo el resultado tributa al tipo general del 25 %.
El cálculo es sencillo: 14.400 € de ingresos, menos 3.000 € de gastos, menos 6.200 € de intereses y menos 5.000 € de amortización dejan un beneficio contable de unos 200 €. El impuesto, al 25 %, ronda los 50 €. La amortización actúa como un descuento silencioso: no saca dinero de la cuenta, pero reduce la factura fiscal año tras año.
La SCI conserva, eso sí, una baza importante: si no repartes dividendos, los beneficios se capitalizan dentro de la sociedad y tributan una sola vez. Es el efecto termo: el calor —tu dinero— se guarda dentro hasta que decides servirlo, y solo entonces sufre la segunda capa, la tributación personal sobre los dividendos, que en Francia ronda el 30 %.
Opción B: el mismo piso bajo el régimen LMNP
Sin sociedad de por medio, el piso se alquila amueblado a tu nombre. En el régimen real deduces los mismos gastos y los mismos intereses, y además amortizas el inmueble y el mobiliario. La base imponible del primer año también queda en torno a 200 €, que tributan a tu tipo marginal: si es del 30 %, hablamos de unos 60 €.
Si prefieres el régimen simplificado (micro-BIC), un descuento del 50 % sobre los ingresos sustituye a todas estas deducciones, pero pierdes la amortización. Con una financiación tan apalancada, casi nunca compensa.
¿Y tras la reforma? La brecha entre ambas vías se estrecha, porque la SCI ya no disfruta del 15 %. La decisión depende de tu tipo marginal y de tu plan de reparto: si tus ingresos personales son altos y quieres reinvertir sin tocar tu declaración, la SCI sigue teniendo sentido; si tributas bajo y pensabas repartir beneficios cada año, el LMNP sale mejor parado.
La tabla resume el primer año del ejemplo:
| Concepto (año 1) | SCI al IS | LMNP régimen real |
|---|---|---|
| Ingresos anuales | 14.400 € | 14.400 € |
| Gastos deducibles | 3.000 € | 3.000 € |
| Intereses hipoteca | 6.200 € | 6.200 € |
| Amortización deducible | 5.000 € | 5.000 € |
| Base imponible | 200 € | 200 € |
| Impuesto estimado | ≈ 50 € (25 %) | ≈ 60 € (tipo marginal del 30 %) |
| Liquidez tras cuota | ≈ −130 € | ≈ −130 € |
A partir del segundo año el cuadro cambia: los intereses caen, el beneficio contable sube y la SCI empieza a pagar impuesto al 25 % sobre resultados crecientes, mientras que en el LMNP la amortización sigue frenando tu base durante años. Nada de esto constituye asesoramiento personalizado: son cifras ilustrativas, y conviene contrastarlas con tu situación real antes de crear una SCI o firmar cualquier compraventa.
7. Gestión diaria y casos especiales: lo que debes saber tras crear la SCI
Una SCI que funciona bien es, ante todo, una sociedad cuyo gestor respeta las formalidades. Ese formalismo es precisamente lo que la separa de una simple copropiedad: protege a los socios, pero exige rigor y método. Constituir la sociedad es solo el punto de partida: crear una SCI tiene sentido cuando, después, se la administra con disciplina. Y si tu perfil tiene matices (estructura familiar, alquiler amueblado, socios residentes en el extranjero), sobre el tronco común se suman reglas específicas que conviene dominar antes de que aparezcan las complicaciones.
7.1 Obligaciones anuales: junta general, contabilidad y declaraciones
La junta general anual es obligatoria, también en una SCI familiar formada por un matrimonio. Su papel es aprobar las cuentas y dejar constancia de las decisiones de gestión en un acta, que se archiva en el libro-registro de la sociedad. Visualízalo como el cuaderno de bitácora de un barco: mientras navegas sin incidentes parece un trámite menor, pero si la guardia costera te intercepta —y la administración fiscal francesa hace exactamente ese papel— tendrás que mostrarlo en regla.
Son muchos los gestores que descuidan esta obligación, sobre todo cuando los socios son marido y mujer. Las consecuencias, no obstante, son tangibles: Hacienda puede cuestionar la transparencia fiscal de la SCI, las decisiones no formalizadas no son oponibles a terceros y la ausencia de actas enciende una luz roja en caso de inspección. En la práctica, el acta no exige grandes ceremonias: basta un documento con fecha, asistentes, puntos tratados y acuerdos adoptados. Lo importante es que exista y se conserve. Si un banco o un futuro comprador de participaciones solicita justificante de una decisión —la aprobación de las cuentas, por ejemplo—, sin acta no hay nada que enseñar, y esa carencia puede frenar una operación.
La contabilidad depende del régimen fiscal elegido. En una SCI al impuesto sobre la renta (IR), donde son los socios quienes tributan directamente por los rendimientos del capital inmobiliario, basta una contabilidad de caja: un registro simple de los movimientos, sin importar el tamaño de la sociedad, porque los umbrales BIC/BNC no se aplican a estos ingresos. La declaración se presenta mediante el formulario 2072.
En una SCI al impuesto de sociedades (IS), en cambio, se impone una contabilidad de devengo con partida doble, que reconoce los ingresos y los gastos cuando se devengan, aunque el dinero todavía no se haya movido, junto con la declaración fiscal 2065 y sus anexos. Es esa carga extra la que justifica recurrir a un profesional de la contabilidad: entre 800 y 1.800 euros al año, frente a los 300 a 800 euros de una SCI al IR.
| Régimen | Contabilidad | Declaración | Coste anual del asesor |
|---|---|---|---|
| SCI al IR | De caja, simplificada | Formulario 2072 | 300 – 800 € |
| SCI al IS | De devengo (partida doble) | Declaración 2065 + anexos | 800 – 1.800 € |
Cualquier modificación de los estatutos exige convocar una Junta General Extraordinaria (JGE), seguida de la redacción de un acta, de la publicación en un boletín de anuncios legales (JAL, entre 190 y 222 euros) y del depósito en el registro (entre 70 y 195 euros, según el tipo de modificación). Coste total de la operación: entre 260 y 420 euros.
Es una razón más para esmerarse en la redacción inicial de los estatutos: cada laguna corregida a posteriori tiene precio, y cada corrección resta rentabilidad a tu inversión. El dinero de estos trámites sale del mismo cajón que los rendimientos del alquiler, así que conviene tenerlo en el presupuesto desde el principio.
La disolución puede producirse por cuatro vías distintas:
- La llegada del plazo pactado en los estatutos, con un máximo de 99 años.
- La decisión unánime de los socios, salvo que los estatutos dispongan otra cosa.
- La disolución judicial por causa legítima.
- La reunión de todas las participaciones en una sola mano durante más de un año; en este supuesto, el tribunal puede conceder un plazo adicional de 6 meses para regularizar.
El remanente de liquidación —lo que queda una vez satisfechas las deudas— se grava como un dividendo, es decir, al tipo único (PFU) del 31,4 % en 2026. Se trata de un porcentaje fijo: la carga no varía con el nivel de renta de cada socio. Conviene anticiparlo en el presupuesto final de la operación, porque muchos gestores calculan la rentabilidad de la venta y olvidan este último tramo fiscal.
7.2 SCI familiar, alquiler amueblado y vivienda habitual
El término «SCI familiar» se escucha por todas partes, pero no corresponde a ningún estatus jurídico ni fiscal específico. Se trata, sencillamente, de una SCI cuyos socios son miembros de una misma familia: ascendientes, descendientes, colaterales y cónyuges. Las obligaciones son exactamente las mismas que en una SCI clásica.
Sus ventajas descansan en tres mecanismos concretos: la transmisión progresiva de participaciones a los hijos (con descuentos en la valoración y abatimientos fiscales), la cláusula de agrado —que impide la entrada de un tercero ajeno a la familia— y la posibilidad de conservar el control de la gestión desde el cargo de gestor, aun con una participación minoritaria en el capital. Para las finanzas personales de un hogar, esta fórmula funciona más como herramienta de planificación que como producto de ahorro.
El alquiler amueblado dentro de una SCI es un asunto que exige vigilancia. La sociedad puede ejercer esta actividad de forma accesoria a condición de que los ingresos por amueblado representen menos del 10 % del total de las rentas. Es un umbral de ingresos, no de superficie. Si se supera, toda la actividad de la SCI bascula al IS, porque la actividad comercial deja de ser accesoria. Un ejemplo numérico sencillo: si la sociedad ingresa 30.000 euros brutos de rentas, el amueblado no debería superar los 3.000 euros.
Este límite debe verificarse cada año, porque la línea de flotación es delicada: un piso que se pasa a alquiler de temporada puede cambiar el régimen de toda la estructura sin que el gestor lo note. Si te planteas cruzar ese umbral con alquiler turístico, ten en cuenta que el amueblado en Francia tributa por regímenes propios (micro-BIC o real) y que existen las figuras del arrendador amueblado no profesional (LMNP) y profesional (LMP): conviene analizarlas con detalle antes de dar el paso.
Detentar la vivienda habitual a través de una SCI es posible, pero las implicaciones fiscales merecen un examen sereno. Al contrario de lo que suele creerse, la exención de plusvalía por vivienda habitual sí se aplica en una SCI al IR, siempre que el socio resida efectivamente en el inmueble, tal como confirma la doctrina administrativa francesa (BOFiP, BOI-RFPI-PVI-10-40-30). La reducción del 30 % en el IFI sobre la vivienda habitual también rige para las participaciones de SCI correspondientes. En cambio, en una SCI al IS esta exención no procede.
En la práctica, mantener la residencia habitual dentro de una SCI al IR conserva los beneficios fiscales, pero añade formalismo (juntas, actas, declaración 2072) sin generar ganancia adicional. El interés principal es la estructuración patrimonial, especialmente para parejas o de cara a una transmisión. En términos de seguridad financiera familiar, a veces compensa; como ahorro fiscal a corto plazo, casi nunca.
7.3 No residentes, socio único y desmembramiento de participaciones
La ley exige un mínimo de dos socios para crear una SCI: no es posible constituirla en solitario. Los montajes prácticos, eso sí, existen: un socio al 99 % junto a un cónyuge o un hijo al 1 %, o bien un socio al 99 % acompañado de una sociedad (SARL, SAS) al 1 %. La participación del segundo socio puede ser simbólica en el capital, pero su existencia cambia la naturaleza del conjunto: hay acuerdo de voluntades, hay estatutos y hay reglas de decisión.
Si la SCI queda reducida a un único socio —por fallecimiento o por recompra del conjunto de las participaciones—, dispone de un año para regularizar la situación bajo amenaza de disolución (artículo 1844-5 del Código Civil francés), con un posible plazo adicional de 6 meses concedido por el tribunal.
Para los socios no residentes, los rendimientos del capital inmobiliario generados por la SCI siguen siendo imponibles en Francia (principio de fuente: donde está el ladrillo, está el impuesto). El tipo mínimo del IR para no residentes se sitúa en el 20 % hasta 29.579 euros de ingresos netos, y en el 30 % por encima (artículo 197 A del Código General de Impuestos).
Los gravámenes sociales se reducen al 7,5 % —solo el prélèvement de solidarité— para los residentes en un país del Espacio Económico Europeo o en Suiza, gracias a la exención de la CSG/CRDS. El IFI sigue siendo exigible sobre los inmuebles situados en Francia, y las plusvalías inmobiliarias también tributan allí. Los convenios de doble imposición, que Francia mantiene con numerosos países —España incluida—, pueden matizar alguna de estas reglas. Si resides fuera de Francia, el paso previo es clarificar tu residencia fiscal y revisar el convenio aplicable a tu caso antes de mover un solo euro.
El desmembramiento de participaciones de SCI es una de las herramientas más eficaces en materia de transmisión. Funciona como un árbol: los padres conservan la copa —el usufructo, que da los frutos, es decir, las rentas— mientras los hijos van recibiendo las raíces, la nuda propiedad, que sigue creciendo hasta la reunificación en plena propiedad. Se distinguen tres técnicas principales:
| Técnica | Mecanismo | Ventaja fiscal |
|---|---|---|
| Donación de nuda propiedad | Los padres conservan el usufructo (las rentas); los hijos reciben la nuda propiedad | Base imponible reducida según la escala del artículo 669 del CGI |
| Desmembramiento cruzado (pareja) | Cada cónyuge posee el usufructo del 50 % más la nuda propiedad del 50 % | Protección del cónyuge superviviente sin derechos de sucesión |
| Cuasiusufructo sobre participaciones | El usufructuario dispone de las participaciones como un propietario, con obligación de restituirlas | Flexibilidad total y deuda de restitución deducible en la sucesión |
El desmembramiento de participaciones obedece a reglas precisas de valoración. La donación de la nuda propiedad se valora con la escala fiscal del artículo 669 del CGI, en función de la edad del donante. A los 50 años, la nuda propiedad vale el 50 % de la plena propiedad; a los 70 años, alcanza el 60 %.
Cuanto más joven sea el donante en el momento de la donación, menor será la base imponible y mayor la economía de derechos. Es planificación económica en estado puro: adelantar lo que, tarde o temprano, se transmitirá de todos modos, pero con una factura mucho más ligera para el conjunto de la familia.
A estas alturas ya tienes una visión completa de las obligaciones de gestión y de las reglas específicas de cada perfil. Falta el último filtro antes de decidir: comparar la SCI con el conjunto de alternativas disponibles —indivisión, alquiler amueblado directo, SCPI— y distinguir las situaciones donde aporta una ventaja real de aquellas donde no cambia gran cosa.
8. SCI, indivisión, LMNP o SCPI: ¿qué estructura conviene elegir?
Fiscalidad, costes, casos prácticos y obligaciones de gestión: todo lo desarrollado hasta aquí desemboca en una única pregunta. ¿Merece la pena crear una SCI, o existe una alternativa que hace mejor ese trabajo? Esta sección compara cinco estructuras según doce criterios y, a continuación, delimita los perfiles para los que la SCI es la opción recomendada y aquellos para los que no lo es.
Para visualizarlo, piensa en estos montajes como en medios de transporte distintos: la SCPI es el autobús de línea, donde tú solo subes y otro conduce; la SCI es un coche con conductor designado que tú contratas; y la indivisión es compartir el volante sin haber pactado antes la ruta. El mejor vehículo no depende de la marca, sino del trayecto que quieres recorrer.
8.1 Comparativa estructural: indivisión, SCI IR, SCI IS, LMNP y SCPI
La tabla siguiente enfrenta los cinco montajes en los doce criterios que de verdad condicionan el resultado de tu inversión inmobiliaria:
| Criterio | Indivisión | SCI IR | SCI IS | LMNP (nombre propio) | SCPI |
|---|---|---|---|---|---|
| Número de personas | 2 o más | 2 o más | 2 o más | 1 | 1 (compra de participaciones) |
| Gestión | Unanimidad | Flexible (estatutos) | Flexible (estatutos) | En solitario | Delegada en la gestora (SGP) |
| Formalismo | Mínimo | Moderado | Elevado | Bajo (BIC) | Nulo |
| Imposición de los rendimientos | IR + gravámenes sociales 17,2 % (rentas del capital inmobiliario) | IR + gravámenes sociales 17,2 % (rentas del capital inmobiliario) | IS del 15 al 25 % | IR + gravámenes sociales 18,6 % (BIC) | IR + gravámenes sociales 17,2 % (rentas del capital inmobiliario) |
| Amortización | No | No | Sí | Sí (real) | No |
| Plusvalía en la reventa | Régimen de particulares (con reducciones) | Régimen de particulares (con reducciones) | Régimen profesional (IS) | Particulares + reintegración de amortizaciones 2026 | Régimen de particulares (con reducciones) |
| Exención de plusvalía a los 30 años | Sí | Sí | No | Parcial (la plusvalía clásica sí; las amortizaciones reintegradas, no) | Sí |
| Transmisión | Compleja (indivisión sucesoria) | Optimizada (participaciones + descuento) | Optimizada (participaciones + descuento) | No hay participaciones que transmitir | Participaciones transmisibles |
| Coste anual | ~0 € | 300 a 800 € | 800 a 1.800 € | 500 a 1.200 € (asesoramiento contable) | 0 € (integrado en las comisiones de gestión) |
| Riesgo de bloqueo | Elevado | Bajo | Bajo | Nulo | Nulo |
| Financiación bancaria | Estándar | Más difícil | Más difícil | Estándar | Sin crédito (salvo el crédito SCPI) |
| Flexibilidad de salida | Posible venta forzosa | Cláusula de aprobación | Cláusula de aprobación | Venta libre | Reventa en el mercado secundario |
Datos fiscales actualizados a abril de 2026.
Dicho en claro: el LMNP sigue siendo la fórmula más sencilla para un inversor que opera en solitario, porque no exige constituir ninguna estructura, el formalismo es ligero y la gestión es plenamente autónoma. La SCI se impone en cuanto entra en juego la co-titularidad: gobernanza a medida, transmisión de participaciones con descuento y protección frente al riesgo de venta forzosa.
Y es que la indivisión se parece a un matrimonio sin capitulaciones: mientras todo funciona, nadie repara en ella; al primer desacuerdo serio, no existe una salida limpia. La SCPI, por su parte, encaja con quienes quieren exposición al ladrillo sin gestionar absolutamente nada, a cambio de asumir comisiones integradas y una capacidad de decisión casi nula.
La disyuntiva entre SCI familiar y SCI clásica tampoco tiene una respuesta binaria: en la práctica, suele ser la elección del régimen fiscal (IR o IS) la que determina la estructura, y no el hecho de que los socios sean o no familiares.
Si te planteas la SCPI como alternativa a la SCI, ten presente que no es la única vía del llamado ladrillo de papel: OPCI, inmobiliarias cotizadas y crowdfunding inmobiliario completan el mapa, y cada opción exige criterios de selección distintos según el perfil y el objetivo de cada inversor.
8.2 ¿Para quién es realmente recomendable la SCI?
Este cuadro funciona como una herramienta de decisión rápida dentro de tu planificación económica. Cruza tus características con las dos columnas para saber si merece la pena estudiar a fondo crear una SCI o si otra estructura te dará mejor resultado.
| Criterio decisorio | SCI recomendada | SCI no recomendada |
|---|---|---|
| Número de inversores | 2 personas o más con voluntad de co-titularidad | Inversor en solitario |
| Horizonte | Largo plazo (más de 15 años) | Corto plazo (menos de 5 años) |
| Objetivo de transmisión | Sí (hijos, familia) | No |
| Tipo marginal (TMI) | 30 % o más (ventaja del IS) | 11 % o menos (IS poco ventajoso) |
| Necesidad de ingresos | Sin necesidad inmediata (capitalización) | Necesidad de flujo de caja regular (doble imposición: IS + dividendos) |
| Tipo de alquiler | Alquiler vacío principalmente | Alquiler amueblado de forma exclusiva |
| Patrimonio inmobiliario | Más de 200.000 € (umbral de rentabilidad de los gastos) | Menos de 100.000 € (gastos desproporcionados) |
| Complejidad familiar | Familia recompuesta, sucesión anticipada | Pareja sencilla sin hijos |
| Tolerancia administrativa | Acepta el formalismo anual | Busca la máxima sencillez |
| Estrategia de reventa | Conservación a largo plazo o reventa no prevista | Reventa antes de los 22 años (pérdida de las reducciones) |
En el terreno de la SCI familiar orientada a la sucesión, el caso que más se repite es este: dos progenitores como co-socios, tipo marginal del IR del 30 % o superior, horizonte superior a 15 años y donaciones progresivas de la nuda propiedad cada 15 años. Es el perfil en el que esta estructura acumula el máximo de ventajas: gobernanza, transmisión de participaciones con descuento y optimización fiscal a través del IS.
Lo que se observa sobre el terreno es que los errores más caros se concentran siempre en los mismos puntos. La disciplina en la gestión del dinero de la sociedad —cuenta dedicada, actas, separación de patrimonios— es lo que sostiene la seguridad financiera del conjunto. El cuadro siguiente condensa las enseñanzas de todo el artículo y funciona como la lista de comprobación de un piloto antes del despegue: parece engorrosa, pero evita la mayoría de los accidentes.
| Qué hacer | Qué evitar | Error frecuente |
|---|---|---|
| Redactar unos estatutos completos y adaptados a la situación | Utilizar estatutos tipo sin personalizar | Copiar modelos gratuitos sin adaptarlos |
| Celebrar la asamblea anual y levantar acta de cada reunión | Descuidar las obligaciones formales | Creer que la SCI familiar queda exenta de formalidades |
| Simular IR frente a IS en el horizonte previsto | Optar por el IS por defecto | Elegir el IS para un proyecto a corto plazo |
| Prever una cláusula de aprobación | Olvidar regular la salida de los socios | Dejar que entre un tercero sin control |
| Abrir una cuenta bancaria dedicada | Mezclar las finanzas personales con las de la SCI | Utilizar la cuenta personal para las operaciones de la SCI |
| Anticipar la salida (venta de participaciones o disolución) | Descuidar la valoración de las participaciones en los estatutos | Quedar bloqueado sin cláusula de recompra |
| Consultar a un experto en situaciones complejas | Ahorrarse el asesoramiento jurídico y fiscal | Crear una SCI en línea con una situación compleja |
Si después de esta lectura sigues sin saber en qué perfil encajas, un diagnóstico patrimonial realizado con un profesional permite ordenar tu situación —fiscal, familiar y financiera— antes de comprometer un solo euro en el proyecto.
Preguntas Frecuentes
¿Cuántos socios se necesitan para crear una SCI y pueden ser miembros de una misma familia? Para constituir una SCI se necesitan al menos dos socios, sin que exista un límite máximo establecido por la ley. Es perfectamente posible que todos los socios sean miembros de una misma familia, de hecho es una práctica habitual, e incluso los hijos menores pueden figurar como socios representados por sus padres. Esta estructura familiar es una de las razones por las que muchas personas se plantean crear una SCI.
¿Conviene que la SCI tribute al impuesto sobre la renta (IR) o al impuesto sobre sociedades (IS)? Por defecto, la SCI tributa al IR, lo que significa que cada socio declara en su declaración personal la parte de las rentas que le corresponde. La opción por el IS permite a la sociedad deducir cargas reales y amortizaciones, pero la revocación de esta opción es generalmente irreversible, por lo que la decisión debe analizarse a largo plazo. Dado que la reforma de 2026 puede modificar las condiciones de este dilema, conviene hacer simulaciones personalizadas o consultar con un asesor financiero antes de optar por un régimen u otro.
¿Puede una SCI dedicarse al alquiler amueblado o conviene el estatus LMNP? La SCI es una sociedad civil orientada por naturaleza al alquiler vacío, y el alquiler amueblado se considera una actividad comercial que puede resultar incompatible con su objeto social o alterar su régimen fiscal. El estatus LMNP es el que está pensado específicamente para el arrendamiento amueblado y suele ser la vía habitual para este tipo de actividad. La comparación entre ambas estructuras depende de tu proyecto concreto, por lo que te recomendamos consultar la sección del caso práctico de este artículo y contrastar tu situación con un asesor.
¿La SCI facilita la transmisión de un inmueble a los hijos? Sí, una de las ventajas más citadas de la SCI es que permite donar progresivamente partes sociales en lugar del propio inmueble, lo que facilita una transmisión gradual del patrimonio inmobiliario. El valor de las partes sociales puede, en determinadas circunstancias, ser objeto de valoraciones distintas a las del bien inmueble, lo que abre ciertas posibilidades de organización patrimonial. No obstante, el tratamiento fiscal exacto depende de los importes, los plazos y tu situación familiar, por lo que es imprescindible planificar la operación con un asesor.
¿Qué ocurre si un socio quiere vender sus participaciones o salir de la SCI? Los estatutos suelen establecer que la venta de partes sociales requiere la aprobación previa de los demás socios, por lo que es fundamental prever cláusulas de salida desde la creación de la sociedad. La operación puede generar derechos de registro y, en su caso, una plusvalía sujeta a imposición para el socio vendedor. Para anticipar estas situaciones y evitar bloqueos entre socios, se recomienda redactar los estatutos con ayuda de un profesional y consultar los aspectos fiscales con un asesor financiero.

