
Última actualización: mayo de 2026
Con más de 60 años a tus espaldas, tienes entre manos un capital construido durante treinta o cuarenta años de vida laboral, y en este punto confluyen tres presiones a la vez. Ese dinero debe sostenerte entre veinte y treinta años frente a una inflación que el Banco Central Europeo (BCE) sigue tratando de contener, con su tipo de depósito rebajado al 2,00 % en 2026. Además, los ingresos que genera tu patrimonio tributan de forma menos amable que en etapas anteriores: los intereses y dividendos soportan una fiscalidad que muerde la rentabilidad, y los productos de ahorro tradicionales de la banca apenas compensan. A ello se une un horizonte sucesorio que se acerca: los beneficios fiscales ligados a las donaciones y a los seguros de vida no se reconstituyen indefinidamente y, en España, dependen además de la comunidad autónoma de residencia. Cuando se analizan inversiones para mayores de 60 años, la pregunta ya no es solo cuánto rinde el capital, sino cuánto sobrevive a Hacienda y a la subida de los precios.
Lo que incomoda en esta etapa no es la falta de opciones, sino su abundancia. Seguros de vida-ahorro, planes de pensiones, inversiones inmobiliarias en plena propiedad o desmembradas entre usufructo y nuda propiedad, contratos de capitalización, rentas vitalicias, donaciones anticipadas, designaciones de beneficiario con derechos repartidos: cada vehículo, mirado por separado, parece razonable. Pero el arbitraje entre todos ellos depende de una decena de parámetros —tu edad exacta, tu tramo marginal del IRPF, la composición del hogar, los beneficios fiscales ya consumidos— que nadie se encarga de actualizar por ti. Elegirlos uno a uno sin una visión de conjunto es como comprar muebles sin haber medido la casa: cada pieza puede encajar, y aun así el conjunto resultar inhabitable. Y un arbitraje que se demora, ya sea en la donación, en el rescate del plan de pensiones o en el desmembramiento del seguro de vida, puede costar a tu herencia varias decenas de miles de euros, sin que ninguna señal de aviso te recuerde que conviene decidir antes de un cumpleaños concreto.
Esta guía se organiza en tres bloques. Primero verás qué cambia, en tu planificación económica y en tu fiscalidad, al cruzar los 60: naturaleza de tus ingresos, reparto típico del patrimonio y calendario de tres umbrales decisivos (60, 70 y 75 años). Después analizaremos cada vehículo disponible a la luz del doble objetivo que rige esta etapa: generar ingresos recurrentes y preparar la transmisión. Y por último sabrás secuenciar tus decisiones en el tiempo, empezando por las que exigen actuar antes de los 70 años, porque una vez franqueado ese límite una puerta fiscal se cierra.
Índice de Contenidos
- Entender tu situación patrimonial y fiscal a partir de los 60 años
- 1. El punto de partida de las inversiones para mayores de 60 años: tu patrimonio y tu fiscalidad
- 2. Evaluar las opciones de ingresos pasivos a partir de los 60 años
- 4. Construir una cartera objetivo adaptada a tu perfil senior
- 5. Pasar a la acción: cómo ordenar los ajustes de cartera y los trámites necesarios
- Las tres palancas que ordenan tu patrimonio a partir de los 60 años
- Preguntas Frecuentes
- 1.1. Del sueldo a la pensión: así cambia la fiscalidad de tus ingresos
- 1.2. Radiografía del patrimonio de un hogar español típico de 60 a 69 años
- 1.3. Las fechas y edades que marcan tus decisiones a partir de los 60
- 1.4. Riesgo de longevidad y riesgo de dependencia: lo que dicen los datos
- 1.5. Inflación y tipos reales: por qué la inversión sin riesgo ya no existe a partir de los 60
- Depósitos y deuda pública: el suelo firme del plan
- Dividendos y fondos de inversión: más rentabilidad, más matices
- Ladrillo y rentas vitalicias: ingresos recurrentes con letra pequeña
- 4.1. Define tu perfil de inversor antes de invertir un solo euro
- 4.2. Los tres bloques de una cartera senior: colchón, lastre y motor
- 4.3. Tres carteras tipo, a modo de orientación
Entender tu situación patrimonial y fiscal a partir de los 60 años
1. El punto de partida de las inversiones para mayores de 60 años: tu patrimonio y tu fiscalidad
1.1. Del sueldo a la pensión: así cambia la fiscalidad de tus ingresos
La transición del sueldo a la pensión cambia las reglas fiscales del juego, y cualquier plan de inversiones para mayores de 60 años tiene que empezar exactamente por ahí. En España, las pensiones de jubilación tributan en el IRPF como rendimientos del trabajo, con retención aplicada por el propio pagador y con una reducción por obtención de pensiones que se ha ido recortando hasta desaparecer en los importes más altos. Los rendimientos del capital, en cambio, circulan por otro carril: la base del ahorro, con tipos que arrancan en el 19% y suben por tramos hasta el 27% y algo más en los niveles superiores. Y hay casos especiales que conviene memorizar: los seguros de vida-ahorro individuales de larga duración aplican reducciones sobre la ganancia cuando el contrato lleva años vivo, hasta el 15% si supera los ocho, y los ingresos por alquiler de vivienda disfrutan de reducciones en la base general.
| Fuente de ingresos | Dónde tributa | Gravamen orientativo | Apunte práctico |
|---|---|---|---|
| Pensión de jubilación | IRPF, rendimientos del trabajo | Tramos generales | Retención aplicada por el propio pagador |
| Intereses y dividendos | Base del ahorro | 19%–27% por tramos | Retención del 19% a cuenta |
| Rescate del plan de pensiones | IRPF, rendimientos del trabajo | Tramos generales | Se puede escalonar en varios ejercicios |
| Seguro de vida-ahorro individual (+8 años) | Base del ahorro | Reducción de hasta el 15% sobre la ganancia | Exige mantener el contrato el tiempo suficiente |
| Alquiler de un inmueble | IRPF, base general | Tramos con reducción en vivienda | Gastos deducibles con factura |
Cifras orientativas: la fiscalidad exacta depende del tramo de cada uno, del producto concreto y de la comunidad autónoma de residencia.
La consecuencia práctica es sencilla: cuando toca pagar los gastos de cada mes con el patrimonio, importa tanto el importe bruto como el carril fiscal por el que circula cada euro. Un euro de dividendo, un euro de interés y un euro rescatado de un plan de pensiones no pesan lo mismo en la declaración, y esa diferencia se puede gestionar a favor del ahorro.
Un ejemplo ilustrativo lo deja claro. Un matrimonio con 30.000 euros de pensiones necesita 12.000 euros al año de su plan de pensiones para completar ingresos. Si lo rescata de golpe, ese importe se suma a las pensiones y puede empujar el tramo marginal del IRPF hacia arriba; si lo reparte en rescates de 4.000 euros durante tres ejercicios, se mantiene en tramos bajos y la factura fiscal baja de forma notable. Es una verificación que conviene repetir cada año, porque el tramo marginal se mueve con los rescates, las ventas y cualquier ingreso atípico que aparezca en la economía doméstica.
El detalle que cambia la partida: al jubilarse, los ingresos suelen caer y el tramo marginal baja con ellos. Ese descenso abre la ventana más rentable para el rescate escalonado del plan de pensiones, que en la salida tributa justamente como rendimiento del trabajo. Para muchos hogares es la única etapa en la que este producto compensa más al salir que al entrar, porque las aportaciones se dedujeron en años de tramos altos y el rescate se paga en años de tramos bajos. La planificación del rescate vale aquí más que la elección del propio producto.
1.2. Radiografía del patrimonio de un hogar español típico de 60 a 69 años
Situemos la base sobre la que se toman las decisiones. Los datos de la Encuesta Financiera de las Familias del Banco de España confirman una concentración enorme del patrimonio en la vivienda principal y una distribución muy desigual: la mediana queda muy por debajo de la media, porque un puñado de grandes patrimonios inmobiliarios arrastra el promedio hacia arriba. Por eso, en la gestión del dinero de esta etapa, las recomendaciones en porcentaje aguantan mejor el paso del tiempo que las recomendaciones en euros. La tabla siguiente reparte, de forma orientativa, el patrimonio bruto de un hogar de 60 a 69 años.
| Bloque del patrimonio bruto | Peso orientativo | Lectura para decidir |
|---|---|---|
| Vivienda principal | 55%–70% | Marco de vida, no un activo financiero líquido |
| Otros inmuebles (alquiler, segunda residencia) | 10%–20% | Rentabilidad bruta del 3% al 5%, con una gestión que se hace pesada con los años |
| Seguros de vida-ahorro y planes de pensiones | 8%–15% | El instrumento más fácil de liquidar y de heredar |
| Cuentas y depósitos | 4%–10% | A menudo por debajo de lo que exige el riesgo de dependencia |
| Fondos, acciones y otros valores | 3%–8% | Depende de la cultura financiera del hogar |
Reparto orientativo basado en los patrones habituales de los hogares mayores según las encuestas del Banco de España.
- La vivienda principal domina, y eso crea una asimetría de riesgo: el patrimonio queda apoyado en un único activo, no líquido y difícil de reequilibrar sin mudarse. Es el ancla del barco: aporta seguridad, pero frena el avance.
- Los seguros de vida-ahorro y los planes de pensiones combinan lo mejor de dos mundos: liquidez en plazos cortos y una transmisión con ventajas, lo que justifica su peso en cualquier cartera posterior a los 60.
- La bolsa de cuentas y depósitos queda corta frente al riesgo de dependencia, aunque muchos hogares la perciben como colchón más que suficiente.
Dos errores se repiten mucho en esta cartografía. El primero es sobrevalorar mentalmente el dinero visible en los extractos de banca: los 80.000 euros del seguro de ahorro pesan mucho en la percepción aunque representen apenas el 15% de un patrimonio de 500.000 euros. El segundo es infravalorar el coste oculto del inmueble de alquiler en propiedad: los ingresos brutos esconden un neto tras comunidad, IBI, reparaciones, periodos vacíos e impuestos que, en muchos casos, acaba rondando el 2% o menos. En las finanzas personales de esta etapa, lo que cuenta es el neto, no el bruto.
1.3. Las fechas y edades que marcan tus decisiones a partir de los 60
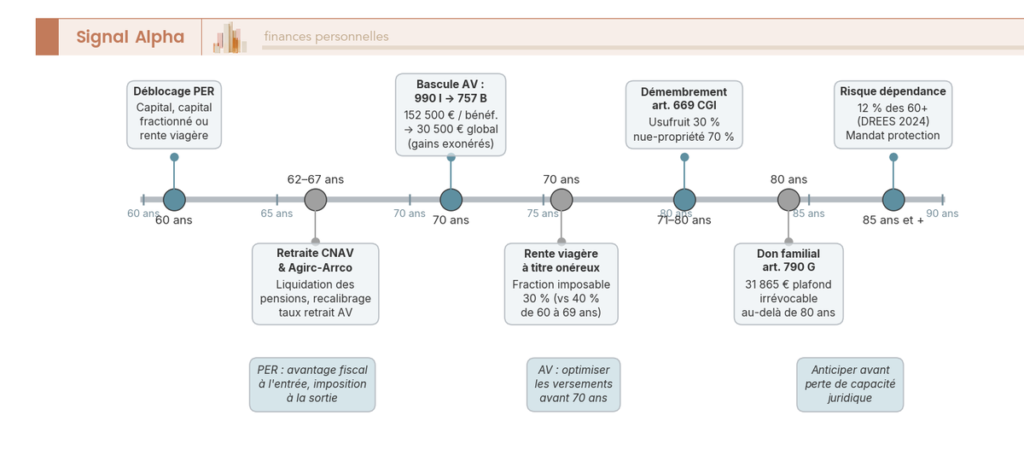
Ninguna decisión patrimonial es neutra respecto a la edad, aunque en España el sistema funciona más por plazos de permanencia y contadores que por umbrales que se abren o cierran de golpe. Tres referencias estructuran el calendario de las inversiones para mayores de 60 años: la edad legal de jubilación, la edad de rescate del plan de pensiones y el contador de diez años de las donaciones. La tabla siguiente recoge qué se activa en cada punto y qué acción conviene valorar.
| Edad o referencia | Qué se activa | Acción recomendada |
|---|---|---|
| 60 años | Rescate anticipado del plan de pensiones si han pasado al menos 10 años desde la última aportación | Empezar a programar el rescate escalonado según el tramo proyectado |
| 65 años | Rescate del plan de pensiones sin condiciones; edad legal de jubilación con la cotización suficiente | Coordinar pensión, rescates y reinversión del capital |
| 66 años y 8 meses (2025) | Edad legal ordinaria si falta cotización, en camino de los 67 | Rehacer el presupuesto con la pensión definitiva |
| Donaciones en vida | Exención estatal de unos 15.900 euros por donatario, reabierta cada 10 años | Escalonar las donaciones para multiplicar las ventanas de transmisión |
| Cualquier edad | Bonificaciones autonómicas en herencias y donaciones | Verificar la normativa de tu comunidad autónoma antes de mover ficha |
Marco general de referencia; los importes y bonificaciones concretos dependen de la legislación vigente y de cada comunidad autónoma.
La edad legal de jubilación se sitúa en los 65 años con la cotización suficiente; si falta, en 2025 el límite ordinario se fija en los 66 años y 8 meses, con dirección hacia los 67. El plan de pensiones, por su parte, se rescatar a partir de los 60 cuando han transcurrido diez años desde la última aportación, y en cualquier caso a los 65 sin más condiciones. Ahí está la coordinación más rentable de todo el ciclo: pensión, rescates escalonados en años de tramo bajo y reinversión parcial del capital en productos que sigan generando interés.
En el capítulo de la herencia, la herramienta básica es la donación en vida. La exención estatal para donaciones a hijos y descendientes ronda los 15.900 euros por donatario, y ese derecho se reabre diez años después de cada donación registrada: anticipar la primera, aunque sea modesta, multiplica las ventanas de transmisión disponibles en las dos décadas siguientes. Encima de esa base estatal, cada comunidad autónoma aplica sus propias bonificaciones, con diferencias enormes entre territorios, de modo que antes de mover ficha conviene revisar con calma la normativa de la propia región.
1.4. Riesgo de longevidad y riesgo de dependencia: lo que dicen los datos
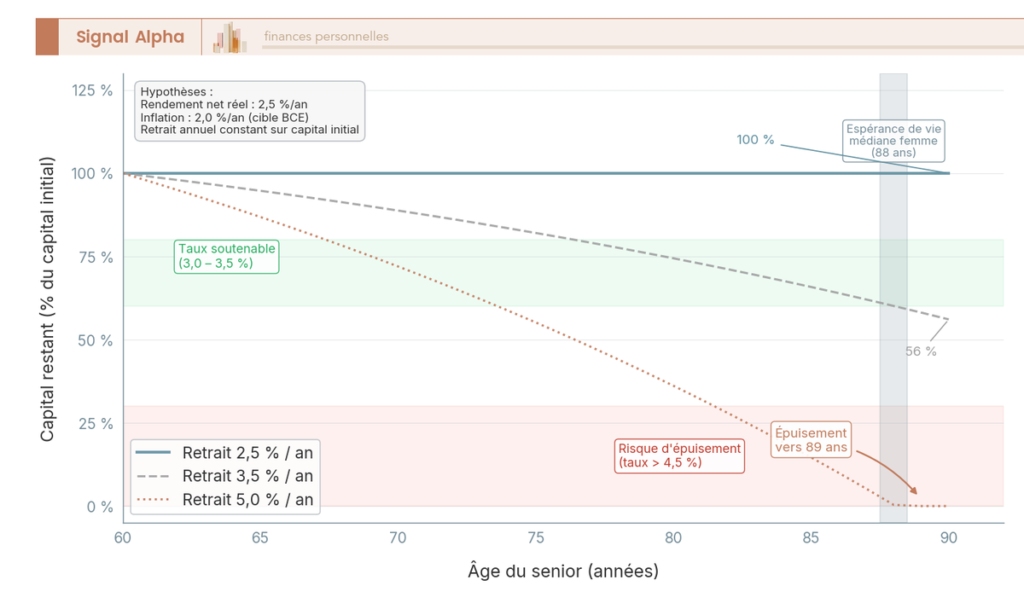
El horizonte de planificación de un jubilado de 65 años no tiene nada de abstracto. Según el INE, la esperanza de vida a los 65 años ronda los 20 años para los hombres y se acerca a los 24 para las mujeres, lo que para un matrimonio implica ventanas de 25 a 30 años. Ese dato calibra directamente la parte del patrimonio que tiene que seguir generando rentabilidad real: un capital parado durante 25 años pierde cerca del 40% de poder de compra con una inflación del 2%, y con él se esfuma la capacidad de financiar la dependencia y la transmisión al mismo tiempo.
El riesgo de dependencia también se puede poner en cifras, y conviene hacerlo con serenidad. El sistema público español, articulado en la Ley de la Dependencia, cubre una parte del gasto según el grado reconocido, pero la cobertura es parcial y las diferencias entre comunidades son notables. El coste de una plaza en residencia se mueve habitualmente entre 1.500 y 3.000 euros al mes según la zona y el tipo de centro, y en las plazas privadas de las grandes ciudades se supera esa horquilla con holgura. La tabla siguiente ordena los escenarios más habituales con estimaciones orientativas.
| Escenario a partir de los 65 años | Riesgo orientativo | Coste anual orientativo | Cobertura pública típica |
|---|---|---|---|
| Sin dependencia significativa | 50%–60% | Marginal | Sin activación |
| Dependencia moderada en casa | 15%–25% | 8.000–18.000 € | Prestación según grado reconocido |
| Dependencia grave en casa | 15%–20% | 25.000–45.000 € | Prestación y servicios de ayuda a domicilio |
| Estancia en residencia de 2 a 5 años | 25%–35% | 18.000–36.000 € (según plaza) | Plaza concertada y copago parcial |
Estimaciones orientativas a partir de los datos públicos sobre dependencia y precios de residencias; la cobertura real depende del grado reconocido y de cada comunidad autónoma.
La consecuencia directa para quien dimensiona las inversiones para mayores de 60 años es clara: tiene que existir una bolsa de liquidez disponible en menos de 30 días, calculada para cubrir entre 18 y 36 meses de posible coste de residencia. Esa bolsa suele pesar entre el 10% y el 20% del patrimonio financiero sin contar la vivienda, y no debe ir a activos ilíquidos: ni inmuebles de alquiler, ni productos de rescate complicado. Es el chaleco salvavidas de la seguridad financiera del hogar, y los chalecos se guardan siempre a mano, no en el fondo del armario.
El tono ante este riesgo debe ser factual, no alarmista. Más de la mitad de las personas atraviesa toda la etapa entre los 60 y los 90 años sin dependencia grave, y la estancia media en residencia se mide en pocos años. Sobredimensionar el colchón por miedo es el error espejo: 200.000 euros parados en cuentas sin interés durante 25 años pierden ese mismo 40% de poder de compra. Es decir, se financia una eventualidad que quizá nunca llegue con un dinero que se habrá evaporado en la espera.
1.5. Inflación y tipos reales: por qué la inversión sin riesgo ya no existe a partir de los 60
Los datos de los últimos años cuentan una historia que muchos hogares todavía no han incorporado a su gestión del dinero. Según el INE, la inflación media española pasó del 8,4% en 2022 y el 3,5% en 2023 al 2,8% en 2024, en descenso hacia el objetivo del 2% que marca el BCE. La aritmética acumulada duele: a un ritmo del 2% anual, el poder de compra cae en torno al 18% en una década, y eso reordena por completo la lectura de las rentabilidades brutas que luce cualquier producto de ahorro en el escaparate de la banca.
| Soporte garantizado | Rentabilidad bruta orientativa | Neta tras impuestos | Real con inflación del 2% |
|---|---|---|---|
| Cuenta corriente tradicional | 0% | 0% | ≈ −2,0% |
| Depósito a plazo (12–24 meses) | ≈ 2,2% | ≈ 1,8% | ≈ −0,2% |
| Fondo monetario | ≈ 2,3% | ≈ 1,9% | ≈ −0,1% |
| Deuda pública española a 10 años | ≈ 3,3% | ≈ 2,4% | ≈ +0,4% |
| Renta variable española (dividendo histórico) | ≈ 3%–4% | ≈ 2,4%–3,2% | ≈ +0,4% a +1,2% |
Rentabilidades orientativas del mercado; varían con el ciclo de tipos del BCE y con las condiciones de cada entidad.
La lectura neta, tras impuestos y descontada la inflación, no admite medias tintas para la parte garantizada del patrimonio. Las cuentas corrientes tradicionales pierden terreno todos los años, los depósitos a plazo apenas empatan, los fondos monetarios quedan por debajo tras impuestos y solo la renta fija a largo plazo se sostiene en positivo con margen estrecho. Frente a eso, la renta variable española ha pagado históricamente rentabilidades por dividendo entre el 3% y el 4%, un colchón que sí repone poder de compra. La parte garantizada protege la liquidez; la parte remuneradora es la que sostiene el presupuesto año tras año.
La inflación actúa como el óxido: no derriba la tubería de golpe, pero la corroe por dentro año tras año, sin que nadie lo vea hasta que salta la fuga. El riesgo que se siente —la caída puntual de la cotización, que asusta en el extracto— no es el riesgo que de verdad erosiona el patrimonio. Ese es la inflación, que nunca aparece en la app del banco, y por eso se subestima. Una cuenta al 1,5% con precios subiendo al 2% pierde medio punto cada año, y nadie lo nota hasta que acumula más de diez puntos en una década. Distinguir entre el riesgo que se siente y el riesgo que existe es, probablemente, la lección más valiosa de las finanzas personales en esta etapa.
Dimensionada la parte garantizada, la parte remuneradora se construye sobre un puñado de grandes vehículos que generan ingresos netos por caminos muy distintos. Cada uno tiene su propia mecánica, sus plazos y su trato fiscal, y conviene entenderlos uno a uno antes de repartir el dinero entre ellos.
2. Evaluar las opciones de ingresos pasivos a partir de los 60 años
Con el balance de tu situación sobre la mesa, llega la parte más práctica: decidir dónde vive cada euro. Elegir un vehículo de inversión se parece a elegir un coche para un viaje largo; importa más la fiabilidad del motor que la velocidad punta. A esta altura de la vida, el objetivo no es batir al mercado, sino obtener ingresos estables poniendo el mínimo riesgo posible en el capital que seguirás necesitando mañana.
Al comparar inversiones para mayores de 60 años, conviene pasar cada producto por tres filtros: la rentabilidad que puedes esperar, el riesgo que asumes y la rapidez con la que podrías recuperar el dinero. Un rendimiento anual brillante pierde mucho valor si el capital queda congelado justo cuando aparece un imprevisto médico o familiar.
Depósitos y deuda pública: el suelo firme del plan
Este primer bloque es el que aporta seguridad financiera a la cartera. No persigue plusvalías espectaculares: busca que el colchón de ahorro no se erosione y que una parte de los ingresos llegue con la puntualidad de una nómina.
La banca española ofrece depósitos a plazo de entre 12 y 36 meses cuyo interés depende del escenario de tipos. Antes de firmar, revisa tres detalles: la penalización por cancelación anticipada, si el tipo es promocional solo durante los primeros meses y si el depósito queda cubierto por el Fondo de Garantía de Depósitos, que protege hasta 100.000 euros por entidad y titular.
- Depósitos a plazo: capital protegido y rentabilidad conocida desde el primer día; su mayor enemigo es la cancelación anticipada.
- Letras del Tesoro: deuda pública a 12 meses, accesible desde 1.000 euros en las subastas mensuales y con gran liquidez en el mercado secundario.
- Bonos y obligaciones del Estado: cupones periódicos a cambio de una mayor sensibilidad a los movimientos de los tipos de interés.
Un apunte práctico de gestión del dinero: el ahorro que vayas a necesitar en los próximos dos años (gastos previstos, posibles reformas, salud) encaja mejor aquí que en bolsa. Y tampoco conviene dejarlo dormido en la cuenta corriente, porque es como guardar agua en un cubo agrietado: la inflación se encarga de que se escape euro a euro.
Dividendos y fondos de inversión: más rentabilidad, más matices
El segundo bloque busca mejorar la rentabilidad aceptando algo de volatilidad. Las acciones de grandes compañías del IBEX 35 con historial de reparto (eléctricas, bancos, telecomunicaciones o infraestructuras) pueden aportar ingresos periódicos, aunque con una advertencia: el dividendo no es un contrato, y las empresas pueden recortarlo si el negocio se tuerce.
Los fondos de inversión resuelven buena parte de ese riesgo mediante diversificación. Un fondo indexado o un fondo conservador de renta fija reparte el golpe entre decenas o cientos de activos y, en España, goza además de una ventaja fiscal difícil de igualar: traspasar el dinero de un fondo a otro no tributa, lo que permite reajustar la cartera sin peaje en el IRPF.
Los planes de pensiones, por su parte, siguen siendo un complemento de renta futura, pero su liquidez queda atada a la jubilación. Si tu prioridad son los ingresos ahora mismo, ocupan un papel secundario en esta fase del plan.
Ladrillo y rentas vitalicias: ingresos recurrentes con letra pequeña
El alquiler sigue siendo el ingreso recurrente más tangible: un piso bien ubicado genera cada mes un flujo que puedes incorporar a tu presupuesto. Ahora bien, la liquidez es baja, la gestión exige tiempo o un administrador, y a los periodos sin inquilino hay que sumar comunidad, seguros e impuestos sobre esas rentas.
Quien no quiera ocuparse de inquilinos puede acceder al sector a través de fondos de inversión inmobiliarios, que aportan exposición al ladrillo con la liquidez y el tratamiento fiscal propios del formato fondo.
La renta vitalicia funciona justo al revés: entregas un capital a una aseguradora y a cambio recibes una mensualidad garantizada de por vida. Puede encajar si quieres blindar tu seguridad financiera, pero tiene una implicación directa sobre la herencia, ya que el capital entregado deja de formar parte de tu sucesión. Es una decisión que conviene sopesar junto a la otra gran pieza del rompecabezas, la transmisión de tu patrimonio, que analizamos en el siguiente bloque.
| Vehículo | Riesgo | Liquidez | Función principal |
|---|---|---|---|
| Depósitos a plazo | Muy bajo | Media (al vencimiento) | Estabilidad del colchón |
| Letras del Tesoro | Muy bajo | Alta | Dinero a corto plazo |
| Bonos y obligaciones | Bajo / medio | Media | Rentas predecibles |
| Acciones con dividendo | Medio | Alta | Crecimiento de la renta |
| Fondos de inversión | Variable | Alta | Diversificación y ventaja fiscal |
| Alquiler | Medio | Baja | Ingreso mensual |
| Renta vitalicia | Bajo | Nula | Renta de por vida |
Ningún vehículo resuelve todo por separado. La combinación de un colchón en deuda pública, una capa de dividendos o fondos y, si procede, algo de ladrillo, funciona como una huerta bien plantada: cada cultivo da su fruto en su temporada y el conjunto da de comer todo el año. Ajusta el reparto a tu presupuesto mensual y a tus gastos previstos, y tendrás una base sólida sobre la que montar la planificación económica de tu sucesión.
4. Construir una cartera objetivo adaptada a tu perfil senior
Con los productos ya sobre la mesa, llega la pregunta que de verdad marca la diferencia: en qué proporción repartir tu dinero. En el terreno de las inversiones para mayores de 60 años, los gestores profesionales llevan décadas repitiendo lo mismo: el reparto entre tipos de activos pesa más en el resultado final que acertar con un fondo o una acción concreta. Es como preparar una buena receta; importa más la proporción entre ingredientes que presumir de uno estrella.
4.1. Define tu perfil de inversor antes de invertir un solo euro
El mismo reparto no sirve para quien necesita sacar 1.200 euros al mes de su cartera que para quien vive de su pensión y solo quiere que el ahorro crezca para sus herederos. Antes de fijar porcentajes, responde con sinceridad a tres preguntas.
- ¿Qué ingreso anual necesito que aporte la cartera, además de mi pensión?
- ¿Qué parte del capital preveo gastar en los próximos dos o tres años (reformas en casa, apoyo a los hijos, imprevistos de salud)?
- ¿Cómo reaccionaría si la cartera cayera un 20% en unos meses difíciles: vendería todo o mantendría la posición?
Las respuestas definen tres variables básicas de tus finanzas personales: horizonte temporal, necesidad de liquidez y tolerancia a las pérdidas. Quien destine la mayor parte del patrimonio a la herencia puede asumir más renta variable; quien dependa de la cartera para llegar a fin de mes debe inclinarse por la seguridad financiera. Pensarlo antes de invertir es como revisar el mapa antes de un viaje largo: no acorta el camino, pero te ahorra desvíos caros.
4.2. Los tres bloques de una cartera senior: colchón, lastre y motor
Casi cualquier cartera sensata a esta edad se apoya en tres bloques con funciones distintas. El primero es el colchón de liquidez: dinero disponible de inmediato en una cuenta remunerada, fondos monetarios o depósitos a corto plazo, equivalente a uno o dos años de tu presupuesto de gastos. Ahí no se busca rentabilidad, sino tranquilidad y no vernos obligados a vender activos en el peor momento posible.
El segundo bloque es el lastre: renta fija de calidad (bonos del Estado, deuda corporativa sólida, fondos diversificados) que aporta un interés estable y amortigua las caídas. La renta fija funciona como el lastre de un barco: apenas empuja la embarcación hacia delante, pero evita que vuelque con la primera borrasca de los mercados.
El tercero es el motor: renta variable diversificada (fondos indexados globales, carteras de dividendos, planes de fondos) que permite que el dinero crezca por encima de la inflación a medio y largo plazo. Cuanto más largo sea el horizonte —y la herencia es, por definición, el horizonte más largo que gestionarás—, más peso puede asumir este bloque dentro de la gestión del dinero familiar.
4.3. Tres carteras tipo, a modo de orientación
Con esas variables sobre la mesa, estas distribuciones orientativas ayudan a visualizar el abanico de opciones. No constituyen una recomendación personalizada —para eso hay que revisar tu situación completa, incluida la fiscal—, pero sí marcan el terreno de juego.
| Perfil | Colchón de liquidez | Renta fija | Renta variable |
|---|---|---|---|
| Conservador | 15 % | 70 % | 15 % |
| Equilibrado | 10 % | 55 % | 35 % |
| Dinámico | 5 % | 40 % | 55 % |
Dentro de cada bloque manda la diversificación: varios emisores, plazos y zonas geográficas en lugar de concentrarlo todo en un banco, un bono o un sector. La banca tradicional y los fondos monetarios cubren la parte prudente, mientras que un fondo indexado global pone en cartera, con una sola operación, miles de empresas de toda la economía.
La cartera, además, no es una foto fija. Revísala una o dos veces al año para reequilibrar los porcentajes —vender algo de lo que más ha subido y reforzar lo que se ha quedado corto— y ajústalos cuando cambie tu vida: un gasto previsto, un ingreso inesperado o un giro en los planes familiares. La planificación económica a esta edad es un hábito, no un trámite que se firma una sola vez.
Una advertencia honesta antes de continuar: estas pautas son orientativas y no sustituyen el análisis de un profesional registrado, especialmente si el patrimonio es considerable o la situación fiscal resulta compleja.
5. Pasar a la acción: cómo ordenar los ajustes de cartera y los trámites necesarios
Las tres palancas que ordenan tu patrimonio a partir de los 60 años
Llegado este punto, cualquier plan de inversiones para mayores de 60 años se apoya en tres palancas que se refuerzan entre sí. Ya no toca plantar más deprisa: toca cosechar en el momento justo y repartir bien la tierra. La primera palanca pasa por leer la fiscalidad vigente con lupa: los tramos que gravan los rendimientos del ahorro, los tratamientos preferentes de cada envolvente y los umbrales de edad que abren o cierran ventanas de forma definitiva. La fiscalidad funciona aquí como un semáforo: hay cruces que solo pueden hacerse mientras el verde dura, y algunos cumpleaños lo apagan para siempre.
- Saber qué ventanas siguen abiertas. Antes de mover una sola ficha conviene auditar contratos, designaciones y fechas de cada producto. Hay ventajas que solo pueden usarse mientras duran y otras que se pierden por el simple paso del tiempo.
- Elegir las envolventes que generan ingresos netos. Un seguro de vida-ahorro veterano con rescates programados, SCPI europeas con un tipo de distribución medio del 4,72 % bruto en 2024 o fórmulas de capitalización que permiten seguir transmitiendo con ventaja cuando la puerta principal ya se ha cerrado. Lo que cuenta no es la rentabilidad del folleto, sino lo que queda en tu bolsillo después de impuestos.
- Secuenciar las decisiones en el tiempo. Anticipar la primera donación para volver a aprovechar los mínimos exentos años más tarde, saturar las ventajas por beneficiario mientras la ventana esté abierta y usar las donaciones familiares bonificadas dentro del plazo legal, sin descuidar los gastos fijos ni tu seguridad financiera.
Dos constataciones se repiten en la mayoría de los expedientes que llegan a la mesa. La primera: al jubilarte, tu tipo marginal suele caer de forma notable, y esa ventana se cierra deprisa. Escalonar el rescate del plan de pensiones a lo largo de 3 a 5 ejercicios permite purgar una envolvente deducida al tipo más alto ahora que tributas mucho más abajo; ese margen no lo reproduce ninguna estrategia posterior.
La segunda: una designación de beneficiarios que lleva más de 10 años sin revisar suele estar desfasada, como un mapa de otra época. Releerla y reescribirla, ante notario o directamente con la aseguradora, vale casi siempre más que perseguir unas décimas de interés extra en un depósito de banca.
El camino que queda tiene dos fases. Antes de cualquier arbitraje, prepara una auditoría patrimonial documentada pieza a pieza, con contratos, titularidades, designaciones y antigüedad de cada posición. Y hazla, a ser posible, con un asesor independiente que cobre por honorarios en lugar de un distribuidor remunerado por comisiones, porque los sesgos de recomendación se notan sobre todo en las decisiones de transmisión.
Con esa foto sobre la mesa, encadena los movimientos que solo pueden ejecutarse desde hoy: primera donación, desmembramiento de la propiedad y puesta al día de la designación de beneficiarios, siempre con las finanzas personales ordenadas, la planificación económica por delante y el presupuesto familiar bajo control. La gestión del dinero a esta altura de la vida no va de apetito: va de precisión, y cada decisión que tomes ahora pesará más que las diez siguientes.
Preguntas Frecuentes
¿Qué debo hacer antes de empezar a invertir después de los 60 años? El primer paso es hacer un balance completo de tu situación patrimonial: bienes inmuebles, cuentas de ahorro, productos financieros existentes y deudas pendientes. A continuación, conviene analizar tu fiscalidad actual, ya que la tributación de tus inversiones puede variar según tu edad, tu nivel de ingresos y tu situación familiar. Un asesor financiero puede ayudarte a identificar con precisión tu punto de partida.
¿Qué opciones existen para generar ingresos pasivos a partir de los 60 años? Existen varios vehículos posibles: productos de renta fija, dividendos de acciones, inmuebles arrendados, fondos monetarios o planes de ahorro adaptados a este tramo de vida. La elección depende de tu aversión al riesgo, tu horizonte de inversión y tus necesidades de liquidez. Es recomendable comparar el rendimiento, el riesgo y la fiscalidad de cada opción antes de decidir.
¿Cómo debe estructurarse una cartera de inversiones para un perfil senior? Una cartera adaptada a los mayores de 60 años suele priorizar la preservación del capital sobre la búsqueda de rentabilidades elevadas, manteniendo una proporción mayor de activos poco volátiles. No obstante, conservar una parte de activos con potencial de crecimiento puede ayudar a compensar la inflación a largo plazo. La proporción exacta debe ajustarse a tu situación personal y puede evaluarse con un asesor financiero.
¿Cómo pueden las inversiones ayudar a optimizar la transmisión de mi patrimonio? La forma en que estructuras tus activos influye directamente en los impuestos que pagarán tus herederos, ya que la fiscalidad varía según el tipo de bien, el grado de parentesco y la comunidad autónoma o país de residencia. Anticipar la transmisión mediante donaciones en vida o vehículos específicos puede reducir la carga fiscal. Dado que las normas cambian con frecuencia, es aconsejable consultar con un asesor fiscal o un notario antes de tomar decisiones.
¿Es mejor reajustar mi cartera de golpe o hacerlo de forma progresiva? En la mayoría de los casos, secuenciar los reajustes en varias etapas reduce el riesgo de vender activos en un mal momento y facilita la gestión de las consecuencias fiscales de cada operación. Este enfoque escalonado también te permite evaluar el impacto de cada cambio antes de continuar. Un asesor financiero puede ayudarte a definir un calendario de transición adaptado a tu situación.

