
Última actualización: junio 2026
Tienes una suma que lleva demasiado tiempo dormida en tu cuenta corriente —entre 1.000 y 100.000 euros— y no terminas de dar el paso. Te preguntas cómo invertir 1000 euros sin meter la pata, pero las opciones se acumulan, los consejos se contradicen entre sí y el miedo a bloquear el dinero o a pagar más impuestos de la cuenta acaba paralizando la decisión. Mientras tanto, el reloj sigue corriendo, porque dejar el ahorro quieto es como tener la calefacción encendida con las ventanas abiertas: la inflación entra sin pedir permiso y tu poder de compra se escapa mes a mes.
El dato que lo cambia todo: desde comienzos de 2026, la remuneración de los productos de ahorro clásicos se sitúa en niveles testimoniales —en el entorno del 1,5 % en los depósitos regulados de referencia—, una cifra que ya no protege tu bolsillo frente a la subida de precios. Mantener el dinero aparcado equivale a aceptar que pierda valor cada mes, mientras que una asignación ajustada a tu horizonte de inversión cambiaría el resultado de forma notable en pocos años.
En esta guía te mostramos cómo repartir tu capital según el importe del que dispongas, tu horizonte temporal y tu tolerancia al riesgo, desde las cuentas remuneradas hasta el seguro de vida. Encontrarás un método por tramos, de 1.000 a 100.000 euros, para elegir los vehículos adecuados y pasar a la acción sin caer en los errores que carcomen la rentabilidad.
Índice de Contenidos
- Los 4 criterios que lo deciden todo al invertir
- 2. El panorama de las opciones donde invertir tu capital en 2026
- 3. Los activos de inversión: qué colocar en cada envoltorio
- 4. Construir tu cartera peldaño a peldaño: de 1.000 a 100.000 euros
- 5. Manos a la obra: abre, opera y sigue tu inversión
- Preguntas Frecuentes
- 3.1 ETF y fondos indexados: el ladrillo de crecimiento a bajo coste
- 3.2 Fondos garantizados, bonos y fondos con vencimiento: el lado estable de la bolsa
- 3.3 SCPI y activos satélite: rentas, diversificación y nichos en pequeñas dosis
- Abrir una cuenta y realizar tu primera operación
- Arbitraje: reequilibrar la cartera cuando se sale de rumbo
- Hacer seguimiento: vigilar sin obsesionarse
Los 4 criterios que lo deciden todo al invertir
2. El panorama de las opciones donde invertir tu capital en 2026
3. Los activos de inversión: qué colocar en cada envoltorio
Una envoltura vacía no genera rentabilidad: lo que rinde depende por completo de los soportes que depositamos dentro. Elegido el recipiente correcto, ¿con qué ladrillos concretos se levanta una cartera equilibrada? Arrancamos con el motor de crecimiento, los ETF; pasamos después a la bolsa de estabilidad; seguimos con el inmobiliario de papel y su fiscalidad particular; y cerramos acotando con severidad los activos satélite.
3.1 ETF y fondos indexados: el ladrillo de crecimiento a bajo coste
Para que un capital crezca en el largo plazo, hay un soporte que se ha ganado su sitio por sencillez y por precio: el ETF indexado. Un ETF (fondo indexado cotizado) replica un índice de referencia, como el MSCI World o el S&P 500, lo que aporta una diversificación inmediata sobre cientos de empresas con comisiones muy ajustadas. Es el motor de crecimiento natural de una cuenta de valores o de un seguro de vida y, en períodos muy prolongados, un índice global de acciones ha entregado en torno al 7-8 % bruto anualizado, antes de descontar inflación, comisiones e impuestos. Ojo: esa cifra es una media histórica, nunca una garantía.
La brecha de costes frente a un fondo gestionado de forma activa es el argumento decisivo, y se va acumulando año tras año. La tabla siguiente compara las comisiones anuales típicas de las tres grandes familias de soportes de renta variable y dónde puede alojarse cada una.
| Soporte | Comisiones anuales típicas | Dónde alojarlo |
|---|---|---|
| ETF indexado de renta variable | 0,05-0,40 %/año | cuenta de valores, seguro de vida |
| Fondo activo tradicional | 1,5-2,5 %/año | cuenta de valores, seguro de vida |
| Gestión delegada | 0,5-2,0 %/año todo incluido | seguro de vida, plan de pensiones |
Donde un ETF se conforma con un 0,05-0,40 % al año, un fondo activo suele facturar entre el 1,5 % y el 2,5 %, sin prometer a cambio ninguna sobre rentabilidad garantizada. La gestión delegada ofrece una delegación completa —cómoda para quien prefiere no ocuparse— al precio de comisiones acumuladas más altas (entre el 0,5 % y el 2,0 % todo incluido). Ese margen, que a simple vista parece ínfimo, dibuja una diferencia enorme al cabo de veinte años. Más allá de este motor de crecimiento, una cartera equilibrada necesita un amortiguador.
3.2 Fondos garantizados, bonos y fondos con vencimiento: el lado estable de la bolsa
Frente a los vaivenes de la bolsa, la bolsa de estabilidad hace de lastre: no empuja la cartera hacia arriba, pero evita que zozobre cuando llega la mala mar. El fondo garantizado, alojado en el seguro de vida, protege el capital por compromiso de la aseguradora y en 2025 ha rendido en torno al 2,6 % neto de media, con los mejores contratos por encima del 3 %. Los fondos de renta fija con vencimiento, por su parte, compran bonos que se conservan hasta una fecha objetivo, lo que ofrece buena visibilidad del rendimiento, aunque sin garantía del capital. El depósito a plazo fijo, por último, es un depósito a tipo de interés fijo, bloqueado hasta su término y respaldado por el Fondo de Garantía de Depósitos hasta los 100.000 €.
La tabla siguiente compara estos tres soportes según la garantía que ofrecen, su rentabilidad orientativa y su liquidez, para que escojas el amortiguador que mejor encaje con tu plazo.
| Soporte | ¿Capital garantizado? | Rentabilidad orientativa | Liquidez |
|---|---|---|---|
| Fondo garantizado (seguro de vida) | Sí (por la aseguradora) | ~2,6 % neto tras comisiones | alta |
| Fondo de renta fija con vencimiento | No | rendimiento conocido al vencimiento | media |
| Depósito a plazo fijo | Sí (FGD, 100.000 €) | tipo fijo contractual | bloqueado hasta el vencimiento |
La lectura es directa: el fondo garantizado combina protección y liquidez; el fondo con vencimiento renuncia a la garantía a cambio de mayor previsibilidad; y el depósito a plazo asegura un tipo de interés al precio de perder disponibilidad sobre tu dinero. La decisión depende del horizonte de esa suma y de la urgencia por recuperarla. Queda un tercer pilar, a medio camino entre rentabilidad y diversificación: el inmobiliario de papel.
3.3 SCPI y activos satélite: rentas, diversificación y nichos en pequeñas dosis
Para sumar inmobiliario sin las molestias de gestionar un piso en propiedad directa, existe una vía accesible. Una sociedad civil de inversión inmobiliaria (SCPI) agrupa el ahorro de miles de inversores en un parque de alquiler diversificado y reparte las rentas cobradas. El tipo de distribución medio de 2025 se fijó en el 4,91 % bruto, una rentabilidad atractiva que conviene ponderar con varias contrapartidas: comisiones de suscripción en el entorno del 8-12 %, amortizadas durante los años de permanencia; un período de disfrute de 3 a 6 meses antes de percibir los primeros ingresos; y una liquidez limitada en el momento de revender.
La fiscalidad exige una mirada atenta, porque altera toda la ecuación en los niveles de renta altos. Las rentas que distribuye una SCPI tributan como rentas inmobiliarias, es decir, conforme a la escala general y progresiva del IRPF, y no a los tipos reducidos de ahorro aplicables a la mayor parte de la inversión financiera. El gráfico siguiente contrasta el 4,91 % bruto con el rendimiento neto tras impuestos para cuatro tramos de imposición, de modo que veas qué queda de verdad en tu bolsillo según tu situación.
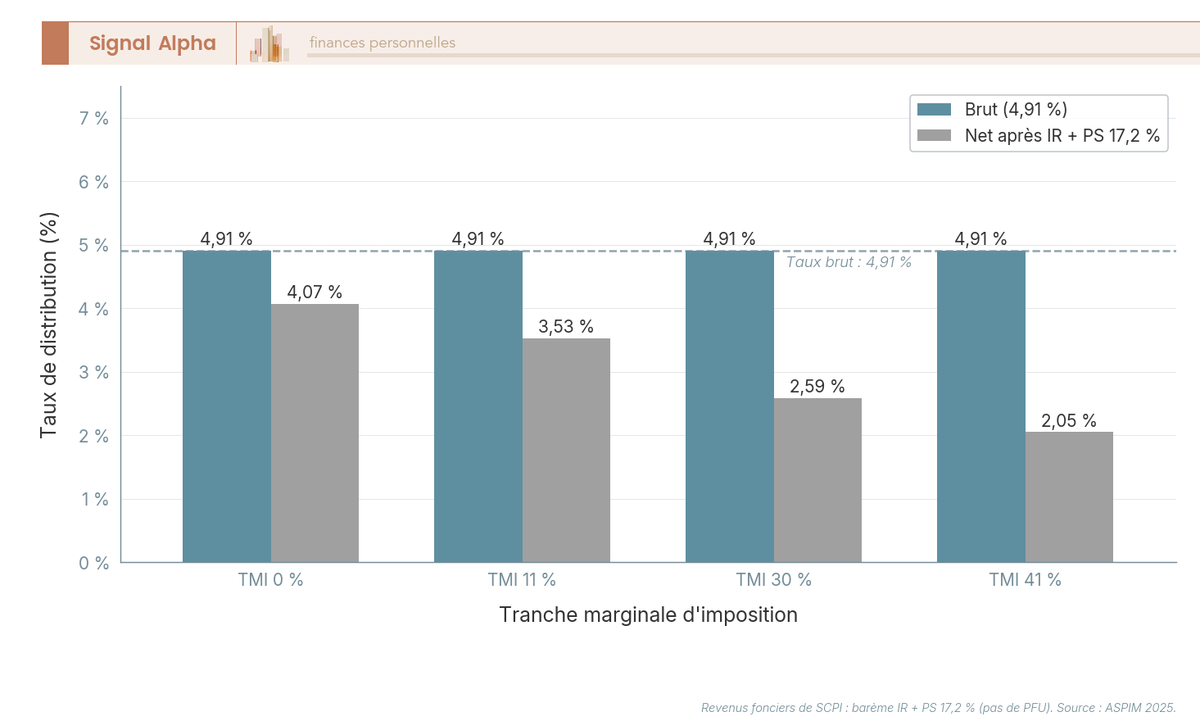
Cuanto más alto es el tramo, más se erosiona el rendimiento neto, y ahí nace una estrategia interesante: alojar ciertas SCPI dentro del seguro de vida, donde su tributación cambia de régimen, puede resultar acertado para contribuyentes con un tipo marginal elevado.
Al margen de estos tres pilares, los activos satélite (criptoactivos, oro, capital privado o pequeñas cotizadas) jamás constituyen el corazón de una cartera. Se reservan para una bolsa minoritaria, con un límite claro, y solo para quienes los entienden de verdad. Un último apunte de cumplimiento: las cuentas financieras o de activos digitales abiertas en el extranjero deben declararse cada año, bajo sanción en caso de omisión.
Con las envolturas y los soportes ya sobre la mesa, solo queda ensamblarlos según el importe del que dispongas. Si te preguntas cómo invertir 1000 euros con criterio, o cómo extender esa misma lógica hasta los 100.000, la respuesta se construye peldaño a peldaño.
4. Construir tu cartera peldaño a peldaño: de 1.000 a 100.000 euros
5. Manos a la obra: abre, opera y sigue tu inversión
Tener un plan sobre el papel está bien, pero la rentabilidad solo aparece cuando ejecutas. Ya has definido tu perfil, elegido los productos y calculado el reparto del dinero; ahora toca la parte que separa a quien invierte de quien solo lo piensa: abrir la cuenta, ajustar la cartera cuando se descompensa y revisar el conjunto con criterio. Tanto si estás decidiendo cómo invertir 1000 euros como si mueves una cifra de seis dígitos, el proceso es el mismo; cambia la cantidad, no la disciplina.
Abrir una cuenta y realizar tu primera operación
El primer paso es elegir dónde vas a operar: un bróker, la banca de siempre o una gestora automatizada. No existe una opción universalmente mejor; lo importante es comparar las comisiones de compra, venta y custodia, y confirmar que la entidad está supervisada por la CNMV. Un diferencial del 0,2% parece poco, pero en una cartera que mantienes veinte años son miles de euros que nunca llegan a tu bolsillo.
Con la cuenta abierta llega la primera compra, y aquí muchos se quedan paralizados esperando el momento perfecto. Acertar el instante exacto es casi imposible, incluso para los profesionales. El tiempo dentro del mercado pesa mucho más que el timing de entrada, así que ejecuta aunque no sea el día ideal.
- Compara comisiones de contratación, custodia y cambio de divisa antes de decidirte.
- Prepara tu documentación: DNI o NIE, datos bancarios y los justificantes que pida la entidad.
- Programa la transferencia y evita que el dinero se quede aparcado meses en efectivo.
- Con importes grandes, escalona las entradas en varios tramos para reducir el riesgo de comprarlo todo en un mal momento.
- Con importes pequeños, como 1.000 €, una entrada única suele bastar y ahorra comisiones repetidas.
Arbitraje: reequilibrar la cartera cuando se sale de rumbo
Arbitrar consiste en vender parte de un activo que ha crecido más de la cuenta y recomprar con ese dinero otro que se ha quedado rezagado, para volver al reparto que fijaste. Es el trabajo del jardinero que poda: si no corta la rama más vigorosa, acaba comiéndose todo el jardín. Lo mismo pasa con la bolsa en una racha alcista: puede pasar del 60% al 75% de tu cartera sin que muevas un dedo, elevando tu riesgo real por encima de lo que asumías al principio.
¿Cuándo toca hacerlo? La opción más sencilla es marcar una fecha fija, por ejemplo una vez al año, y reequilibrar entonces sin mirar los mercados. La alternativa es actuar cuando un activo se desvía varios puntos porcentuales del peso previsto. Ambos métodos funcionan; lo que falla es mover dinero cada semana empujado por los titulares del día.
Ojo con un detalle: cada operación puede tener coste y, según el producto, consecuencias fiscales. Antes de mover importes relevantes, comprueba si tu plataforma admite traspasos internos sin peaje o si conviene esperar al ejercicio siguiente. Un reequilibrado bien hecho ordena el riesgo; uno improvisado puede dejarte una sorpresa en la declaración de la renta.
Hacer seguimiento: vigilar sin obsesionarse
Mirar la cotización cada mañana no mejora tu rentabilidad; solo alimenta decisiones impulsivas. Es como mirar el reloj cada treinta segundos: la cita no llega antes, pero la ansiedad sube. Una cartera bien montada casi se gestiona sola, y tu trabajo se reduce a comprobar que las piezas siguen encajando con tu objetivo.
| Frecuencia de revisión | Qué conviene mirar |
|---|---|
| Cada mes | Comprobar que las aportaciones automáticas se ejecutan. Nada de decisiones. |
| Trimestral | Rentabilidad frente a tu referencia y comisiones acumuladas. |
| Una vez al año | Reequilibrado de pesos y coherencia con el objetivo marcado. |
| Cuando cambia tu vida | Un cambio de empleo, un hijo o una meta nueva justifican replantear la estrategia. |
En cada revisión hazte la pregunta esencial: ¿el plan sigue encajando con lo que quiero conseguir y en cuánto tiempo? Una caída puntual del mercado no es motivo de alarma si tu horizonte es largo; sí lo es darte cuenta de que pagas comisiones duplicadas o de que tu situación personal ya no encaja con los productos que contrataste.
Esta fase convierte la inversión en un hábito, igual que ocurre en el gimnasio: los resultados no llegan por mirarse al espejo cada mañana, sino por repetir la rutina durante meses. Abre la cuenta, ejecuta con cabeza, reequilibra cuando toque y revisa con calma. El resto es paciencia y constancia.
Preguntas Frecuentes
¿Cómo invertir 1.000 euros si estoy empezando desde cero? 1.000 euros son suficientes para empezar: la mayoría de fondos y brokers admiten entradas desde importes muy reducidos. El primer paso es definir tu perfil de inversor según rentabilidad, riesgo, liquidez y plazo, y elegir una envoltura sencilla y diversificada. Lo decisivo no es el importe inicial, sino la regularidad de tus aportaciones posteriores.
¿Qué criterios debo evaluar antes de elegir dónde invertir mi dinero? Los cuatro criterios que lo condicionan todo son la rentabilidad esperada, el riesgo que puedes asumir, la liquidez del producto y tu horizonte temporal. Analizarlos en conjunto evita decisiones impulsivas y te ayuda a descartar activos que no encajan con tu perfil. Si tienes dudas sobre tu tolerancia al riesgo, conviene consultarlo con un asesor financiero.
¿Qué diferencia hay entre los distintos soportes de inversión como fondos y ETFs? Ambos replican índices y suelen tener comisiones reducidas, pero el ETF se contrata en bolsa como una acción, mientras que el fondo de inversión se suscribe directamente con la gestora. En España, los fondos permiten traspasos entre productos sin tributar por las plusvalías, una ventaja fiscal relevante para el largo plazo. La opción más adecuada depende de tu estrategia y de tu situación fiscal.
¿Cómo se construye una cartera que crezca de 1.000 a 100.000 euros? La construcción es por peldaños: se comienza con una base simple y diversificada, se suman aportaciones periódicas y se amplía la diversificación a medida que el capital crece. Con cada aumento importante conviene rebalancear la cartera para mantener el nivel de riesgo elegido. De este modo, la misma estrategia que funciona con 1.000 euros se adapta de forma progresiva hasta los 100.000.
¿Qué comisiones y costes debo vigilar al invertir? Los principales son las comisiones de custodia, las de compraventa y el TER de los fondos o ETFs que compres, ya que a largo plazo restan rentabilidad de forma significativa. Comparar varias plataformas antes de abrir tu cuenta te permite minimizar estos costes, sobre todo con importes pequeños. Ante dudas sobre fiscalidad o productos complejos, lo más prudente es consultar con un asesor financiero.

