
Última actualización: mayo de 2026
La remuneración del directivo se acaba fijando a ojo, hasta que llega el momento incómodo: en junio tu asesor fiscal te explica que la decisión había que tomarla en enero, tu socio apuesta por los dividendos y tú añoras el estatus del que gozabas como asalariado en tu antigua empresa. Y en medio de todo ese ruido nadie plantea la única pregunta que de verdad importa: cuánto sale de la sociedad por cada euro neto que aterriza en tu cuenta personal, y qué cobertura social y qué derechos de pensión te quedan a los 65 años. Desde el 1 de enero de 2026, el gravamen único sobre los dividendos ha subido hasta el 31,4 %. Ese repunte de 1,4 puntos, aprobado con la reforma fiscal de 2026, desplaza todos los umbrales de viraje entre sueldo y dividendos.
Antes de lanzarse a comparar cifras conviene deslindar tres ejes que casi siempre se mezclan en la conversación: la forma jurídica de la sociedad, el régimen de cotización que de ella deriva (asimilado a asalariado o autónomo) y la naturaleza de la retribución percibida. Imagínatelo como un circuito de agua: cada euro que decides pagarte atraviesa varios filtros —cotizaciones, impuestos, fiscalidad de los rendimientos— y lo que cuenta no es el caudal que sale de la bomba, sino el que llega al depósito. Esa separación de ejes es la que permite calcular el coste total para la empresa de cada euro neto y desplegar después tres simulaciones con 60.000, 100.000 y 150.000 euros netos, para situar tu punto de inflexión entre una vía y la otra.
Índice de Contenidos
- 1. Tres estatutos, tres lógicas de coste: qué esconden realmente el asimilado a asalariado, el autónomo y los dividendos
- Anatomía del coste: cuánto desembolsa la empresa por cada euro neto que llega al directivo
- 3. Protección social: jubilación y previsión. Qué cubre cada estatuto y qué conviene complementar
- 4. Tres simulaciones con cifras: 60.000 €, 100.000 € y 150.000 € netos, ¿en qué punto cambia la ecuación para cada estatuto?
- La matriz de decisión: cómo elegir en la práctica antes del 31 de diciembre
- Preguntas Frecuentes
- Del bruto al neto: el trayecto del dinero por las cotizaciones
- El administrador autónomo: una factura fija cada mes
- Los dividendos: la renta que se libra de la Seguridad Social
- 2.1. Visión de conjunto: un gráfico para situar tu tramo de renta en las tres curvas
- 2.2. El coste empresa en asimilado a asalariado: cotizaciones patronales, salariales y la particularidad del cuadro (cadre)
- 2.3. El coste del TNS: tipos de cotización de la Urssaf-SSI, techos del PASS y el mito del «45 % de cotizaciones»
- 2.4. El coste de los dividendos: primero el IS, después el PFU del 31,4 % y la reintegración TNS para gerentes mayoritarios de SARL
- 2.5. Comparativa del sobrecoste a 100.000 €: dónde se esconde realmente la diferencia entre SAS y SARL TNS
- Paso 1: partir de tu presupuesto personal
- Paso 2: simula los tres escenarios con la misma cifra
- Paso 3: marcar el calendario y actuar antes del cierre
1. Tres estatutos, tres lógicas de coste: qué esconden realmente el asimilado a asalariado, el autónomo y los dividendos
Anatomía del coste: cuánto desembolsa la empresa por cada euro neto que llega al directivo
Cuando se compara la remuneración del directivo entre las tres vías disponibles —salario, cuota de autónomos y dividendos—, casi todo el mundo mira únicamente la cifra que acaba en la cuenta bancaria. Es un error de partida: ese euro neto es solo la punta visible de una estructura de costes mucho más ancha. La sociedad desembolsa bastante más de lo que aparece en la nómina, y entender dónde se va cada tramo cambia por completo la decisión final.
Del bruto al neto: el trayecto del dinero por las cotizaciones
Para el directivo dado de alta en el Régimen General (una opción ligada a un vínculo laboral real, sin control mayoritario del capital), el recorrido del dinero tiene tres escalones. Primero, la empresa soporta el bruto más las cotizaciones a su cargo, que en la práctica añaden en torno a un 30% sobre el salario, con ligeras variaciones según actividad y convenio. Segundo, sobre ese bruto se aplican las cotizaciones del trabajador (algo más del 6% de media) y la retención de IRPF que corresponda a cada situación personal. Tercero, al final del recorrido, aparece el neto en tu cuenta.
Un ejemplo lo deja claro. Si el objetivo es recibir 1.500 euros netos al mes con una retención media del 15%, el bruto ronda los 1.900-2.000 euros y el coste total para la sociedad se acerca a los 2.600-2.700 euros. Por cada euro que ves en tu extracto, la empresa ha pagado entre 1,65 y 1,80. Funciona como un iceberg: el neto es la punta que asoma, mientras la masa de cotizaciones queda debajo, invisible hasta que llega la factura.
Hay un matiz que juega a favor de los salarios altos: las bases de cotización tienen un tope, situado cerca de los 4.900 euros mensuales en 2025. Por encima de ese umbral, cada euro extra de bruto ya no arrastra cotizaciones proporcionales, solo retención de IRPF. A mayor retribución, menor es el recargo relativo que soporta la empresa.
El administrador autónomo: una factura fija cada mes
Con la estructura de administrador-autónomo (la habitual cuando el directivo manifiesta la mayoría del capital), el coste social cambia de naturaleza. Desaparecen las cotizaciones a cargo de la empresa y en su lugar entra la cuota del RETA, calculada por tramos sobre los rendimientos netos. Las bonificaciones para nuevos autónomos pueden dejar la cuota por debajo de los 100 euros al mes durante los primeros meses, pero a plena carga la horquilla va desde unos 300 euros con la base mínima hasta más de 1.400 euros con la máxima.
La ventaja es la previsibilidad: ese importe funciona casi como el alquiler de un local. Sabes cuánto vas a pagar cada mes, lo que simplifica el presupuesto personal y la planificación económica del negocio. El inconveniente es que la cuota no entiende de temporadas: se paga lo mismo en el mes de facturación alta que en el de vacío, y el IRPF se liquida aparte, por trimestres y en la declaración anual.
Los dividendos: la renta que se libra de la Seguridad Social
La tercera vía parte de una lógica distinta: el directivo no cobra un salario, reparte beneficios. Aquí el dinero atraviesa un embudo con dos filtros. El primero es el Impuesto sobre Sociedades, con tipos del 23% para pymes y del 25% en el caso general: solo lo que sobrevive a ese filtro puede repartirse. El segundo es el IRPF en su modalidad de ahorro, del 19% al 27% según el tramo, y sin cotización alguna a la Seguridad Social por ese dinero.
Con números: sobre 100 euros de beneficio en una pyme, Sociedades se lleva 23 y quedan 77. Repartidos como dividendos y tributando al 19%, el neto final ronda los 62 euros. No hay cotizaciones que sumar, cierto, pero tampoco derechos futuros asociados: ni jubilación, ni desempleo, ni cobertura por incapacidad vinculada a esa partida.
Dos apuntes que pesan mucho en la balanza. El primero: cuando el administrador manifiesta la mayoría del capital, su remuneración como tal no es gasto deducible en el Impuesto sobre Sociedades, lo que resta atractivo al salario frente al dividendo. El segundo: manteniendo esa condición, la cuota del RETA se paga igualmente, cobres en un formato o en otro; los dividendos solo liberan de coste social la parte que no se transforma en salario.
| Concepto | Directivo asalariado | Administrador autónomo | Dividendos |
|---|---|---|---|
| Cotizaciones a la Seguridad Social | En torno al 30% a cargo de la empresa y algo más del 6% del trabajador | Cuota mensual por tramos, de unos 300 a más de 1.400 euros | No genera cotización |
| IRPF | Retención sobre el bruto, según tramo y situación personal | Pagos trimestrales más declaración anual | Tipos del ahorro: del 19% al 27% |
| Impuesto previo en la sociedad | No: el salario es gasto deducible | No, salvo la remuneración del administrador mayoritario | Sí: Sociedades antes del reparto |
| Coste aproximado por euro neto | Entre 1,65 y 1,80 euros | Cuota fija más IRPF | IS más IRPF del ahorro |
Con esta radiografía sobre la mesa, el siguiente paso es poner cifras a escenarios completos y ver qué formato deja más dinero limpio en tu bolsillo según el nivel de beneficios de la sociedad.
2. Anatomía del coste: desglosar lo que la empresa desembolsa por cada euro neto que llega al directivo
Cuando se analiza la remuneración del directivo, la ley es clara; el precio, bastante menos. La misma frase de siempre —«las cotizaciones se comen el sueldo»— esconde realidades muy distintas: 1,40 € por euro neto en el canal del trabajador no asalariado (TNS) en el tramo bajo, 1,72 € en dividendos dentro del tipo reducido del impuesto de sociedades y hasta 1,95 € en el régimen asimilado a asalariado por encima del tope de la Seguridad Social. Piensa en los tres canales como tres tuberías: el euro neto es el agua que llega a tu grifo y las cotizaciones, las fugas del circuito; cada tubería pierde agua de forma distinta según el caudal que circula. Esta sección arranca con una vista de conjunto para situar tu tramo de renta, desmonta los tres canales línea a línea y se cierra con una comparación a 100.000 € netos que deja preparada la pregunta clave: la cobertura social.
2.1. Visión de conjunto: un gráfico para situar tu tramo de renta en las tres curvas
Antes de bajar a los tipos línea por línea, sitúa tu tramo de ingresos objetivo sobre las tres curvas del gráfico. El coste total empresa por 1 € neto no es una constante asociada a cada estatuto: varía con el nivel de renta, y es esa variación la que crea los famosos puntos de basculación entre canales. Funcionan como los cambios de una caja de velocidades: por debajo de cierto régimen conviene una marcha y, por encima, otra completamente distinta.
El gráfico proyecta los tres canales en el intervalo de 20.000 € a 200.000 € de renta neta anual. Léelo siguiendo cada curva y localizando los umbrales anotados, en lugar de buscar de entrada el canal más barato.
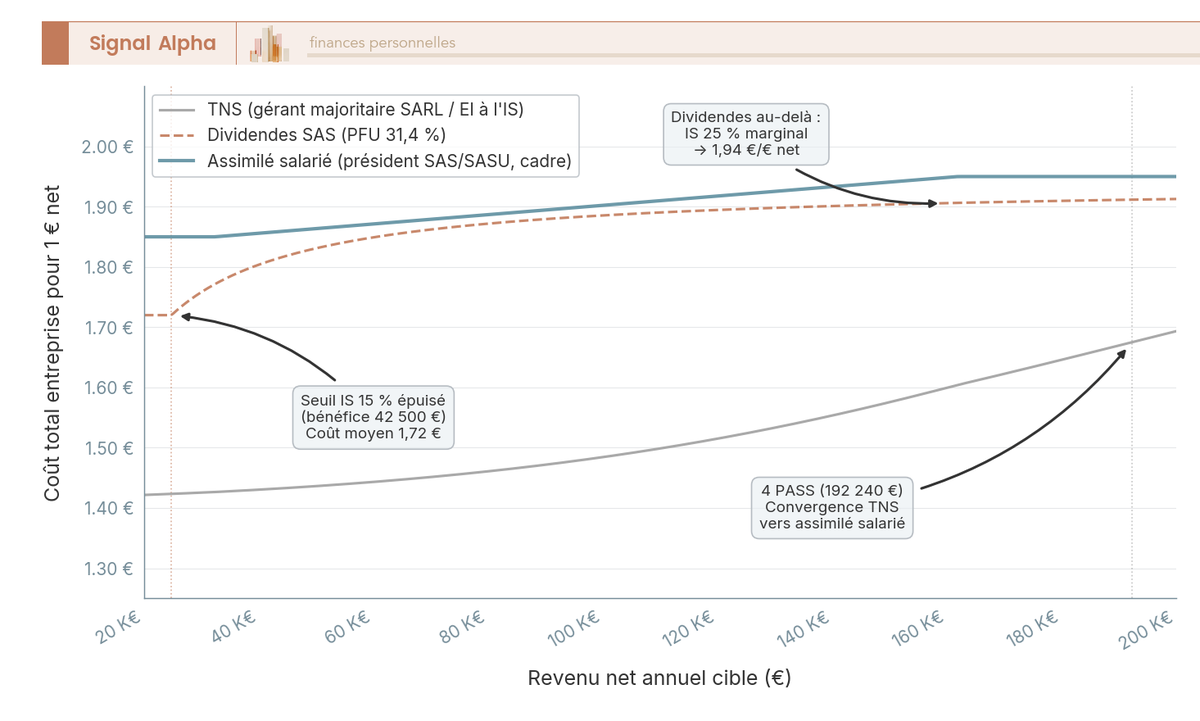
Del gráfico se desprenden tres lecturas. La curva del asimilado a asalariado se estabiliza en torno a 1,95 € de coste empresa por 1 € neto, con una progresión continua que traduce el sobrecoste del tramo 2 (la Agirc-Arrco deslimitada, con un 21,59 % de tipo total exigido). La curva del TNS arranca en 1,40 € en la zona baja y converge con la del asimilado a asalariado por encima de 4 a 5 PASS, es decir, entre 192.240 € y 240.300 € de renta profesional, por efecto de la deslimitación de la RCI en el tramo 2. La curva de los dividendos en SAS, por su parte, va por tramos: 1,72 € en la fracción de beneficio igual o inferior a 42.500 € (tipo reducido del IS del 15 %) y 1,94 € por encima (tipo pleno del 25 %), lo que convierte los dividendos en SAS en casi equivalentes a un salario de asimilado a asalariado en cuanto se sale de la ventana del tipo reducido.
Dos umbrales conviene memorizar de aquí en adelante: los 4 PASS (192.240 €) marcan la convergencia TNS–asimilado a asalariado, y los 42.500 € de beneficio imponible marcan el salto del IS del 15 % al 25 % en el lado de los dividendos. El tope anual de la Seguridad Social (PASS) de 2026 queda fijado en 48.060 € por la orden ministerial de 22 de diciembre de 2025, es decir, 4.005 € al mes.
2.2. El coste empresa en asimilado a asalariado: cotizaciones patronales, salariales y la particularidad del cuadro (cadre)
Empezamos por el canal más cargado, que es también el más conocido y el peor leído. El ratio supercoste/neto en asimilado a asalariado no es una constante del 80 %: cambia de un concepto a otro y según la retribución supere o no el PASS.
La tabla desglosa las cotizaciones a cargo de la empresa y del directivo de un presidente de SAS con estatuto de cuadro en 2026.
| Concepto | Patronal | Salarial | Techo o base |
|---|---|---|---|
| Enfermedad-maternidad (tipo normal 2026) | 13,00 % | — | totalidad |
| Vejez techada | 8,55 % | 6,90 % | tramo A (≤ PASS) |
| Vejez deslimitada | 2,11 % | 0,40 % | totalidad |
| Asignaciones familiares (tipo normal) | 5,25 % | — | totalidad |
| Accidentes de trabajo (tipo medio terciario) | ≈ 1,00 % | — | totalidad |
| Agirc-Arrco T1 (≤ PASS) | 4,72 % | 3,15 % | tramo 1 (tipo total exigido: 7,87 %) |
| Agirc-Arrco T2 (PASS a 8 PASS) | 12,95 % | 8,64 % | tramo 2 (tipo total exigido: 21,59 %) |
| Contribución de equilibrio general (CEG) T1 o T2 | 1,29 o 1,62 % | 0,86 o 1,08 % | T1 o T2 |
| CET (retribución > PASS) | 0,21 % | 0,14 % | totalidad del tramo 2 |
| APEC (cuadros) | 0,036 % | 0,024 % | T1 y T2 |
| Previsión de cuadros 1,50 % T1 | 1,50 % | — | T1 (obligatoria, convenio de 1947) |
| FNAL | 0,50 % | — | totalidad (empresas ≥ 50 asalariados) |
| Versement mobilité (transporte) | variable, 0 a 2,95 % | — | según zona geográfica |
| CSG-CRDS (base: 98,25 % del bruto) | — | 9,70 % (CSG 9,2 % y CRDS 0,5 %) | totalidad (de la que 6,8 % deducible) |
| Formación profesional | 0,55 a 1,00 % | — | totalidad |
La economía de fondo del asunto se condensa en dos ratios. Por 100 € brutos, la empresa abona entre 142 € y 148 € de supercoste, y el dirigente percibe entre 75 € y 78 € netos antes del impuesto sobre la renta. Es decir, un coste total empresa de 1,85 € a 1,95 € por cada 1 € neto. Estos números explican de inmediato por qué un presidente de SAS que quiere 100.000 € netos suele costar unos 180.000 € a su sociedad.
Dos matices separan los cálculos simplificados de las cifras reales. El primero: ese ratio no es constante. Varía según la parte de la retribución que se aloje en el tramo 1 (hasta el PASS) o en el tramo 2 (entre el PASS y 8 PASS), porque el tramo 2 soporta una Agirc-Arrco mucho más gravosa (21,59 % de tipo total exigido frente al 7,87 % del tramo 1). Una retribución que ronda el PASS sigue siendo relativamente ligera; una que alcanza 4 o 5 PASS arrastra una carga complementaria mucho más pesada.
El segundo matiz es jurídico. La previsión de cuadros obligatoria del 1,50 % sobre el tramo 1 no es negociable para un dirigente asimilado a asalariado con estatuto de cuadro: es el artículo 7 del convenio colectivo de cuadros de 1947, integrado en el acuerdo nacional interprofesional (ANI) de cuadros de 2017, el que la convierte en cotización patronal obligatoria. Muchos dirigentes la creen facultativa porque no perciben su beneficio directo; en realidad financia parte del complemento de subsidio por baja y del capital de fallecimiento del cuadro.
Para recuperar algo de margen sobre este coste salarial, hay instrumentos colectivos poco explotados en las microempresas y pymes, en particular el plan de ahorro empresarial (PEE) y la prima de reparto de valor, que permiten transformar una fracción del sobre de retribución en aportación con ventaja fiscal.
2.3. El coste del TNS: tipos de cotización de la Urssaf-SSI, techos del PASS y el mito del «45 % de cotizaciones»
En el terreno del TNS —el equivalente funcional al autónomo—, el eslogan del «45 % de cotizaciones» domina la conversación de barra de bar. Es falso en los dos sentidos: demasiado alto en la zona baja y demasiado bajo en la alta. La estructura real es mucho más modular, con tipos progresivos por concepto y techos que no todos están anclados al PASS.
La tabla desglosa las cotizaciones de 2026 de un gerente mayoritario de SARL o de un empresario individual sujeto al IS.
| Concepto | Tipo | Base | Mínimo anual 2026 |
|---|---|---|---|
| Enfermedad-maternidad | 0 a 6,50 % progresivo | renta profesional (tipo máximo alcanzado por encima del 300 % del PASS) | — |
| Indemnizaciones diarias | 0,50 % | limitada a 3 PASS | ≈ 96 € |
| Jubilación de base (CNAV vía SSI) | 17,87 % y después 0,72 % | T1 (≤ PASS) y después deslimitada | ≈ 967 € |
| Jubilación complementaria RCI | 7,00 % y después 8,00 % | T1 (≤ PASS) y después T2 (PASS a 4 PASS) | — |
| Invalidez-fallecimiento | 1,30 % | limitada a 1 PASS | ≈ 72 € |
| Asignaciones familiares | 0 a 3,10 % progresivo | renta profesional (entre el 110 % y el 140 % del PASS) | — |
| CSG-CRDS sobre actividad | 9,70 % | renta profesional y cotizaciones obligatorias (base CSG ≈ renta pro × 1,11) | — |
| Formación profesional | 0,25 % del PASS | forfetaria | ≈ 120 € |
| CFP (artesanos) | 0,29 % | del PASS | — |
Varias particularidades del TNS merecen nombrarse de forma explícita. La cotización de enfermedad-maternidad es progresiva de 0 a 6,5 %, no plana: un TNS con 30.000 € de renta profesional paga bastante menos de enfermedad en porcentaje que uno con 200.000 €. La cotización de jubilación de base del dirigente presenta un salto brusco: 17,87 % en el tramo 1 y solo 0,72 % por encima del PASS, lo que explica por qué un TNS que rebasa 4 o 5 PASS ve acercarse mecánicamente su ratio supercoste/neto al del asimilado a asalariado (el techado protege la zona baja; la deslimitación residual grava la alta). La RCI, la jubilación complementaria de los independientes, deja de cotizar del todo por encima de 4 PASS, al contrario que la Agirc-Arrco, que continúa hasta 8 PASS: es la otra gran palanca de diferencia de derechos de jubilación, que se cifrará en la sección 3.
La cotización mínima forfetaria de 1.135 € anuales, sin contar la formación profesional, sigue siendo el elemento peor conocido. Se debe incluso con renta cero, valida tres trimestres de jubilación de base y la cobertura de enfermedad básica, y financia los subsidios diarios y la invalidez-fallecimiento. Es justamente ese mínimo el que hace que la «pausa social» de un TNS resulte menos cara a largo plazo que una retribución cero en una SAS, un punto crítico y a menudo decisivo cuando de validar trimestres cotizados para la jubilación se trata.
Por cada 1 € neto, el coste total del TNS se mueve entre 1,40 € y 1,50 € en la zona baja, es decir, con una renta neta objetivo de 30.000 € a 60.000 €. A 60.000 € netos, la diferencia de coste total empresa frente a un asimilado a asalariado es típicamente de 15.000 € a 18.000 € al año a favor del TNS. Una parte de ese margen es, eso sí, el precio de una cobertura menor; la otra parte es un ahorro real de dinero en caja. La sección 3 pondrá cifras a la diferencia; por ahora basta con retener que el hueco existe, pero que no es un regalo.
Una vez conocido el diferencial de coste TNS–asimilado a asalariado, el margen liberado se gestiona aguas abajo con palancas de reducción del impuesto sobre la renta capaces de capturar parte de ese ahorro social en forma de menor cuota.
2.4. El coste de los dividendos: primero el IS, después el PFU del 31,4 % y la reintegración TNS para gerentes mayoritarios de SARL
Los dividendos tienen una mecánica de coste propia, que no se parece ni a una nómina ni a una declaración de TNS. La doble imposición implícita (IS sobre el beneficio de la sociedad y fiscalidad personal sobre la distribución) genera un efecto óptico: el porcentaje más visible (el PFU del 31,4 %) no representa el coste total. El buen ángulo consiste en reconstruir cuánto beneficio antes de IS debe generar la sociedad para que te caiga 1 € neto en el bolsillo.
La tabla descompone ese recorrido por cada 1 € de dividendo neto en una SAS-SASU en 2026.
| Etapa | Tramo IS 15 % (pyme ≤ 42.500 € de beneficio) | Tramo IS 25 % |
|---|---|---|
| Beneficio antes de IS para distribuir 100 € brutos | 117,65 € | 133,33 € |
| IS pagado | 17,65 € | 33,33 € |
| Dividendo bruto repartido | 100,00 € | 100,00 € |
| PFU del 31,4 % retenido | 31,40 € | 31,40 € |
| Neto en el bolsillo | 68,60 € | 68,60 € |
| Coste total empresa por 1 € neto | 1,72 € | 1,94 € |
Lo esencial: en la fracción gravada con el IS reducido del 15 % para pymes, el coste total queda en 1,72 € por 1 € neto, una ventaja neta frente al asimilado a asalariado de 1,85 € o 1,95 €. En la fracción con el IS pleno del 25 %, el coste sube a 1,94 € y esa ventaja desaparece casi por completo frente a un salario de tramo 1. Este doble régimen explica por qué la primera regla de arbitraje en una SAS es siempre saturar el tipo reducido del IS del 15 % hasta los 42.500 € de beneficio imponible antes de pasar al tipo pleno.
Los 18,6 % de cotizaciones sociales del PFU se descomponen en CSG 10,6 %, CRDS 0,5 % y prelevement de solidarité 7,5 %. La subida de 1,4 puntos procede de la CSG, que pasa del 9,2 % al 10,6 % el 1 de enero de 2026 por la LFSS de 2026, promulgada el 30 de diciembre de 2025. No es una subida anecdótica: sobre 100.000 € de dividendo bruto supone 1.400 € de retenciones adicionales respecto a 2025. En paralelo, el artículo 126 de la ley de finanzas de 2026, promulgada el 20 de febrero de 2026, ha flexibilizado el régimen de la opción por la escala, ahora revocable dentro del plazo de reclamación (hasta dos años después del aviso de liquidación).
Queda la trampa de la SARL con gerencia mayoritaria, ya adelantada en el apartado 1.4. La fracción de los dividendos que excede el 10 % del capital social liberado, más las primas de emisión y la media anual de las cuentas corrientes de socios (CCA), se reintegra a la base de cotizaciones del TNS. Sobre esa fracción excedente se aplican sucesivamente las cotizaciones del TNS, en torno al 45 %, y después la CSG-CRDS sobre rentas del trabajo del 9,7 %, antes del impuesto sobre la renta. La fiscalidad bruta ronda el 55 al 60 %. En claro: 100 € de dividendo excedente dejan unos 38 a 42 € netos, frente a los 68,60 € de una SAS pura. Para un gerente mayoritario de SARL con un capital social modesto, el umbral del 10 % se cruza con apenas unos miles de euros de distribución y toda la optimización se evapora.
A la escala de un dirigente que maneja una tesorería de empresa importante, la capa de optimización por encima de la simple distribución pasa con frecuencia por una holding patrimonial en régimen madre-hija, donde el dividendo remonta en cuasiexención de IS y solo se distribuye a la persona física aquello que de verdad se va a consumir.
Nota del analista
Cuando se planifica la economía de un patrimonio sobre los cuatro ejes —financiero, fiscal, jurídico y sucesorio—, rara vez decide primero la fiscalidad personal: decide la arquitectura de titularidad. Una holding bien cableada aporta más a tu rentabilidad neta que diez arbitrajes PFU contra escala tomados por separado.
2.5. Comparativa del sobrecoste a 100.000 €: dónde se esconde realmente la diferencia entre SAS y SARL TNS
A estas alturas ya tienes cada canal cifrado por separado; queda superponerlos sobre un tramo emblemático para identificar los conceptos que abren la brecha. Con 100.000 € netos como objetivo, el supercoste de la SAS ronda los 180.000 € y el de la SARL en TNS, los 140.000 €. Una diferencia de 40.000 € al año por el mismo euro que llega al dirigente. Para el presupuesto de cualquier hogar, no se trata de una sutileza contable.
El diagrama siguiente descompone ambos supercostes por concepto de cotización; conviene leerlo buscando no el total, sino los segmentos más anchos del lado de la SAS.
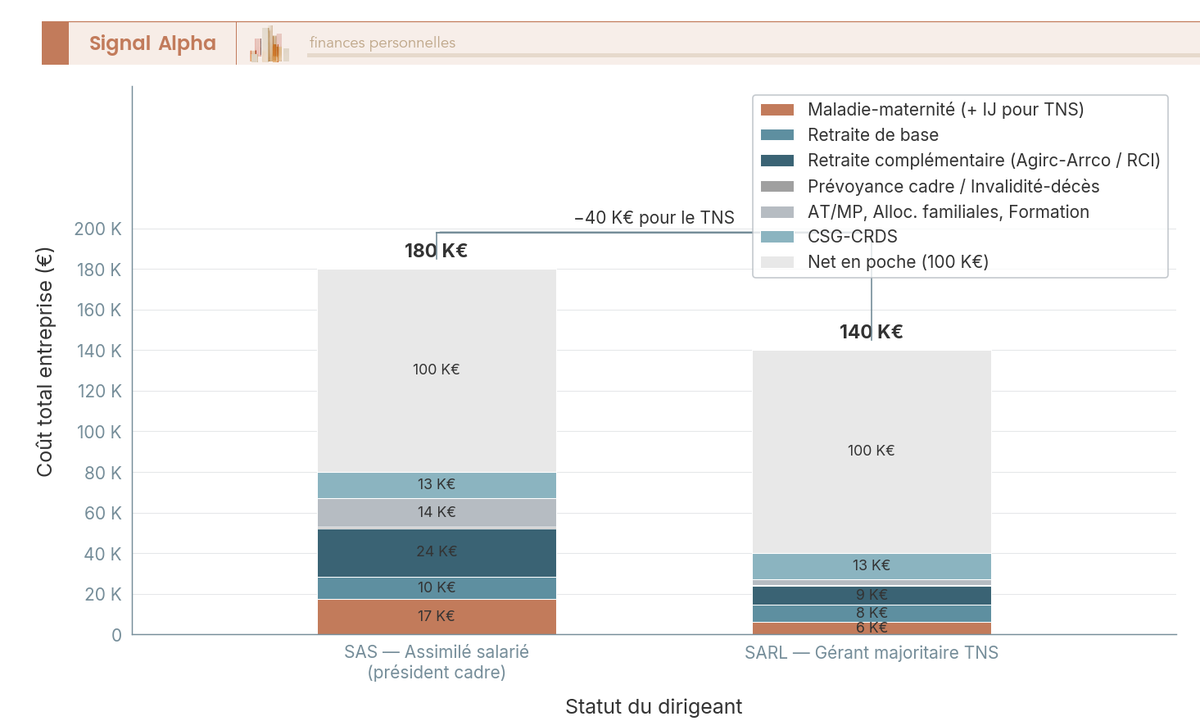
Dos conceptos concentran casi toda la brecha. El primero es la Agirc-Arrco en el tramo 2, que exige un 21,59 % de cotización total (12,95 % a cargo de la empresa y 8,64 % del directivo) entre el PASS y 8 PASS, mientras la RCI del TNS solo cotiza un 8 % por encima del PASS y se apaga en 4 PASS. En la fracción de retribución comprendida entre los 48.060 € y unos 100.000 €, la diferencia de cotización a la jubilación complementaria es masiva. El segundo es la previsión de cuadros obligatoria del 1,50 % sobre el tramo 1, sin equivalente obligatorio del lado del TNS, que financia parte del colchón de subsidios e invalidez-fallecimiento del dirigente asimilado a asalariado.
Todo lo demás (enfermedad, vejez techada, asignaciones familiares, accidentes de trabajo, formación, CSG-CRDS) aparece a niveles comparables entre ambos estatutos, con algunos matices de tipo que no pesan más de 5.000 € sobre el total. La brecha de 40.000 € entre ambos supercostes se concentra, por tanto, en dos líneas: jubilación complementaria y previsión de cuadros.
Esta es la última pieza que hay que sostener en la cabeza antes de seguir avanzando. Ese coste adicional de la SAS funciona, en el fondo, como una inversión en cobertura: más puntos Agirc-Arrco, un tope de subsidio por baja estructuralmente más alto a lo largo del tiempo, un capital de fallecimiento garantizado y una previsión de cuadro integrada. Si lo piensas como quien revisa un paracaídas antes del salto, la cuestión no es cuánto cuesta el equipo, sino cuánta lona necesitas para tu peso y tu altura. La pregunta que decide el arbitraje no es «cuál cuesta menos», sino: «¿el sobrecoste de la SAS compra una cobertura que lo justifique para mi perfil, mi seguridad financiera y mi horizonte de jubilación?» La sección siguiente cifra ese colchón de protección concepto por concepto para darte los elementos del veredicto.
3. Protección social: jubilación y previsión. Qué cubre cada estatuto y qué conviene complementar
4. Tres simulaciones con cifras: 60.000 €, 100.000 € y 150.000 € netos, ¿en qué punto cambia la ecuación para cada estatuto?
La matriz de decisión: cómo elegir en la práctica antes del 31 de diciembre
Elegir la remuneración del directivo no es una decisión que se toma una vez y se archiva para siempre. Se parece más a ajustar la vela de un velero: el viento cambia cada ejercicio y el rumbo debe corregirse en consecuencia. La buena noticia es que no hace falta dominar la fiscalidad al detalle; basta con recorrer una rejilla de decisión de tres pasos y responder con cifras reales, no con corazonadas.
Paso 1: partir de tu presupuesto personal
Antes de mirar las cuentas de la sociedad, mira tu propia vida. ¿Cuánto necesitas cada mes para cubrir tus gastos fijos, tu ahorro y tu inversión? Ese número, y no el tipo impositivo, es el punto de partida de toda la planificación económica. Tu presupuesto personal actúa como la brújula de la travesía: sin él, cualquier rumbo parece razonable y casi todos terminan mal.
Con esa cifra sobre la mesa, plantéate cuánta estabilidad necesitas. Si tu seguridad financiera depende de un ingreso mensual predecible —porque tienes una hipoteca, una familia o poco colchón—, el salario gana muchos enteros frente a los dividendos, que llegan cuando la sociedad decide repartirlos y en cantidades irregulares. Si, en cambio, tus finanzas personales aguantarían un año flojo sin sobresaltos, puedes asumir esa irregularidad a cambio de prescindir en parte de la protección social asociada a la nómina.
Paso 2: simula los tres escenarios con la misma cifra
La comparación solo es honesta si parte del mismo importe. Toma una cantidad bruta —lo que la sociedad podría destinarte el próximo ejercicio— y calcúlala en tres versiones: como salario por nómina en régimen de asimilado a asalariado, como retribución de autónomo y como dividendo. Anota en cada caso el neto final tras cotizaciones, retenciones y gravámenes, y también lo que gana y lo que pierde la empresa en el camino.
Este ejercicio despeja malentendidos habituales. Un euro de salario cuesta más a la sociedad por las cotizaciones, pero construye derechos: cobertura sanitaria, prestaciones y cotización para la jubilación. Un euro repartido como dividendo solo existe si hay beneficios previos, ya depurados por el Impuesto de Sociedades, y llega con menos coberturas a cambio de una tributación propia del ahorro. No hay una opción objetivamente superior: hay un encaje distinto según tu situación.
| Criterio | Asimilado a asalariado | Autónomo | Dividendos |
|---|---|---|---|
| Ingreso mensual | Fijo y predecible | Variable, ligado a la actividad | Irregular, según beneficios |
| Protección social | La más completa | Limitada | Prácticamente nula |
| Coste para la sociedad | Alto, por las cotizaciones | Moderado | Bajo |
| Requisito previo | Salario pactado y retenido en nómina | Alta en el régimen de autónomos | Beneficios distribuibles |
| Encaja mejor si… | Necesitas estabilidad y cobertura | Buscas equilibrio entre coste y protección | La sociedad acumula beneficios y tu colchón es sólido |
Paso 3: marcar el calendario y actuar antes del cierre
La rejilla anterior no sirve de nada si se aplica cuando ya no hay margen. El momento natural para revisar la estrategia es el último trimestre del ejercicio: con los resultados provisionales en la mano se puede estimar cuánto beneficio queda para repartir y cuánto conviene destinar a nómina. El 31 de diciembre funciona como la puerta de embarque de un vuelo: una vez cerrada, los cambios de última hora salen caros o directamente no son posibles.
- Octubre-noviembre: revisa los resultados provisionales de la sociedad y actualiza tu presupuesto personal para el año siguiente.
- Diciembre: cierra la política de retribución (salario y, en su caso, previsión de dividendos) y deja documentados los acuerdos en los órganos correspondientes.
- Enero: aplica lo decidido sin improvisar y anota los supuestos utilizados, para poder corregir el rumbo en el siguiente ciclo.
Una precisión práctica: esta decisión no es excluyente. Muchos directivos combinan un salario base que cubre sus necesidades fijas con dividendos variables cuando los resultados acompañan. Esa combinación funciona bien siempre que se planifique antes del cierre del ejercicio y no se negocie a contratiempo, cuando las opciones ya se han reducido y el margen de maniobra es mínimo.
Por último, recuerda que esta rejilla es una herramienta de orientación, no un dictamen. Los tipos de cotización, los gravámenes y los límites cambian con la normativa y dependen de cada caso particular, así que la simulación del paso dos merece la revisión de un asesor fiscal antes de mover tu dinero de un lado a otro.
Preguntas Frecuentes
¿Qué diferencia hay entre un directivo asimilado a asalariado y uno autónomo a efectos de cotización? El directivo asimilado a asalariado cotiza en el Régimen General de la Seguridad Social, con bases vinculadas a su remuneración y con parte del coste a cargo de la empresa. El autónomo, en cambio, cotiza por RETA según la base que elija en función de sus rendimientos reales. Las cuantías exactas varían cada ejercicio, por lo que conviene verificarlas con un asesor antes de decidir.
¿Los dividendos cotizan a la Seguridad Social y generan derechos de jubilación? No. Los dividendos son rendimientos del capital y tributan por la escala del ahorro sin generar cotización ni derechos de pensión. Si la jubilación es una prioridad, conviene compensar esta carencia con planes de pensiones u otras fórmulas de previsión, idealmente diseñadas junto a un asesor financiero.
¿Un directivo asimilado a asalariado tiene derecho a cobrar el paro? En términos generales, no: los administradores asimilados cotizan sin protección por desempleo, salvo que exista un vínculo laboral genuino, como un contrato de alta dirección. Es uno de los aspectos que más sorprende al comparar los tres estatutos. Revisa tu situación concreta con un asesor laboral antes de dar nada por hecho.
¿Se puede combinar el sueldo de directivo con la percepción de dividendos? Sí, y es una práctica habitual: parte de la remuneración del directivo puede estructurarse como retribución del cargo y otra parte como dividendo, siempre que sea accionista de la sociedad. Cada componente tributa y cotiza de forma distinta, lo que permite ajustar la ecuación entre coste y protección social. La combinación debe quedar bien documentada en los acuerdos de los órganos sociales.
¿Por qué la elección de la modalidad de remuneración del directivo debe cerrarse antes del 31 de diciembre? Porque el tratamiento fiscal y de cotización se aplica al conjunto del ejercicio: una vez cerrado el año, no es posible reestructurar retroactivamente cómo se ha retribuido al directivo. Decidir en el último tramo del año permite simular los tres escenarios con cifras reales y elegir la opción más eficiente. Si la fecha se acerca, es el momento de reunirte con un asesor financiero.

