
Última actualización: mayo de 2026
Lees «del 8 al 12% brutos» en la ficha de un proyecto inmobiliario de crowdfunding, lo comparas con el dinero quieto en la banca —que entre depósitos y fondos garantizados se queda en un rango del 1,5% al 2,5%— y parece que la rentabilidad decide sola. El problema llega más tarde, cuando compruebas que en los proyectos lanzados durante 2022 y 2023 entre el 12% y el 17% de las operaciones inmobiliarias acaban en impago y que aproximadamente uno de cada cuatro acumula retrasos de más de seis meses.
Con las energías renovables, la historia es otra: el impago roza el cero gracias a los contratos de venta de energía a largo plazo que sostienen la economía de cada proyecto, aunque el cupón (el interés que paga la operación) baja al 5-7% con horizontes de 3 a 7 años. Cuando a la rentabilidad bruta le restas la parte de capital que se pierde y después la fiscalidad del ahorro —en España, la escala sobre rendimientos del capital, que arranca en el 19%—, el neto que acabas cobrando se parece más a un 4-6% que a las cifras de portada. El rendimiento bruto es el rótulo del escaparate; el neto es lo que entra en la caja al cierre del día.
La misma ecuación se plantea en espejo para el directivo que valora la financiación participativa para captar fondos: comisiones de plataforma del 5% al 8% de lo recaudado, campañas que consumen de 3 a 6 meses y obligaciones que llegan después del cierre. El coste real dista mucho de ser evidente. Como en una reforma de vivienda, el presupuesto inicial casi nunca coincide con el gasto final.
Esta guía reconstruye la lógica completa de la financiación participativa a partir de las cifras oficiales del barómetro sectorial que France FinTech y Forvis Mazars publicaron en marzo de 2026. Recorremos las cuatro grandes familias —el crowdgiving, el crowdlending, el crowdequity y el crowdfunding inmobiliario—, el marco del prestador de servicios de financiación participativa (PSFP) nacido del reglamento europeo 2020/1503 y la supervisión de los reguladores, que en España corresponde a la CNMV junto con el Banco de España.
Después entran en escena la mecánica fiscal —retenciones, escala del ahorro y ventajas por invertir en pymes y empresas de nueva creación— y las reglas de dimensionamiento que cuidan tu seguridad financiera: cuántos euros de tu patrimonio puede ocupar esta inversión dentro de tu gestión del dinero, tus finanzas personales y tu planificación económica. Piensa en esta estrategia como el picante de un guiso: una pizca realza el plato; una cucharada entera lo estropea.
La mirada del ahorrador que coloca una parte de su ahorro a largo plazo avanza en paralelo con la del empresario que evalúa este canal como un complemento de financiación, nunca como una solución por defecto. Dos caminos, un mismo mapa: el que empieza por saber qué se puede perder, y no solo por cuánto se puede ganar.
Índice de Contenidos
- 1. ¿Qué es realmente el crowdfunding en 2026?
- Marco regulatorio: ¿quién supervisa las plataformas de crowdfunding?
- 4. Evaluar el riesgo real del crowdfunding: tasas de impago, rentabilidad neta e iliquidez
- 5. Equity crowdfunding: invertir en el capital de pymes y captar financiación como gerente
- 6. Fiscalidad del crowdfunding: tipos, compensación de pérdidas y declaración de la renta
- Una licencia europea con pasaporte para los 27
- Qué protecciones concretas te ofrece la normativa
- Cómo verificar una plataforma en cinco minutos
- 4.1. Tasas de impago documentadas 2024-2025: los datos reales, segmento por segmento
- 4.2. Del bruto que te anuncian al neto que cobras: la conversión que lo cambia todo
- 4.3. Cronología de una operación que se tuerce: así es un impago en 60 meses
- Cómo tributan los intereses de tus inversiones
- Impagos y pérdidas: ¿qué se puede compensar?
- Declarar los rendimientos en el IRPF
1. ¿Qué es realmente el crowdfunding en 2026?
Marco regulatorio: ¿quién supervisa las plataformas de crowdfunding?
Antes de mover un solo euro, conviene entender qué red de seguridad sostiene esta forma de invertir. Desde noviembre de 2021, las plataformas que operan en la Unión Europea deben contar con una licencia específica: la de proveedor de servicios de financiación participativa, establecida por el reglamento europeo conocido como ECSP. El sector dejó atrás la etapa de normas nacionales dispersas: hoy, quien gestiona tu dinero responde ante un supervisor con nombre y apellidos.
En España, esa figura es la CNMV, la Comisión Nacional del Mercado de Valores, que autoriza y supervisa las plataformas en colaboración con el Banco de España. Si has leído guías de otros países, quizá te hayan sonado las siglas AMF o ACPR: son los supervisores franceses, homólogos directos de nuestros reguladores. En cualquier caso, el patrón se repite en toda la Unión: cada plataforma autorizada queda inscrita en un registro público que puedes consultar sin coste.
Una licencia europea con pasaporte para los 27
La gran novedad del marco actual es que la licencia funciona como el permiso de conducir: se obtiene en un país, pero habilita para actuar en todo el territorio de la Unión. Una plataforma autorizada por la AMF francesa puede ofrecer sus servicios a inversores españoles con total legalidad, y al revés. Esto amplía la oferta disponible, pero también te obliga a mirar más allá de las fronteras: lo relevante no es dónde está la sede, sino qué supervisor la controla.
Ese dato debe aparecer siempre visible: el nombre del supervisor, el número de registro y el país de autorización. Las plataformas serias lo muestran en el pie de página, en la sección legal o dentro de su documentación contractual. Si no encuentras esa información, o si aparece dispersa y confusa, ya tienes un motivo de peso para seguir tu búsqueda en otro sitio.
Qué protecciones concretas te ofrece la normativa
El reglamento europeo no se queda en papeleo: impone mecanismos pensados para que decidas con conocimiento de causa. Estos son los principales:
- Un test de conocimientos y experiencia antes de tu primera operación, acompañado de una simulación que muestra cuánto podrías perder sin comprometer tu economía doméstica.
- Un periodo de reflexión de cuatro días: puedes cancelar la inversión dentro de ese plazo sin coste ni justificación.
- Una ficha estandarizada de información que resume el proyecto, los riesgos y los costes en un formato comparable entre plataformas.
- La obligación de canalizar los fondos a través de cuentas segregadas o entidades de pago, de modo que tu dinero no se mezcla con la caja de la plataforma.
- La publicación de estadísticas de impagos y de rendimientos históricos, para que puedas contrastar las promesas con los datos reales.
Ninguna de estas medidas elimina el riesgo: lo hace visible y medible. Piensa en la regulación como el cinturón de seguridad del coche: no evita todos los golpes, pero cambia por completo el pronóstico si algo sale mal. Y una advertencia que conviene grabar a fuego: ninguna plataforma autorizada puede garantizar rentabilidades. Si alguien te promete un rendimiento fijo y sin riesgo en este sector, o desconoce la normativa o la está incumpliendo. En ambos casos, mejor seguir tu camino.
Cómo verificar una plataforma en cinco minutos
El trámite es sencillo y merece la pena: es como pedir el carnet al electricista que entra en tu casa. Dos minutos de comprobación te ahorran disgustos difíciles de revertir.
- Consulta la lista de plataformas autorizadas que publica la CNMV en su web oficial.
- Si la sede está en otro país, localiza el registro de su supervisor nacional (en Francia, la AMF mantiene el suyo de acceso público).
- Comprueba que la plataforma declara su número de licencia y que su documentación legal es completa y clara.
- Revisa que publica datos de impagos reales, no solo casos de éxito seleccionados.
| Figura supervisora | Función principal |
|---|---|
| CNMV | Autoriza y supervisa las plataformas que operan en España |
| Banco de España | Colabora en la vigilancia de los aspectos prudenciales y de pagos |
| Supervisores de la UE (AMF en Francia) | Emiten licencias con pasaporte europeo, válidas también en España |
Con el mapa regulatorio claro, el siguiente paso es entender cómo se articula una operación por dentro y qué papel juegan plataforma, promotor e inversor. Eso es justo lo que desgrana el siguiente bloque.
4. Evaluar el riesgo real del crowdfunding: tasas de impago, rentabilidad neta e iliquidez
Las secciones anteriores han desmontado el plano técnico de un proyecto inmobiliario y de su primo renovable. Toca ahora pasar del dibujo a la medición: cuántos proyectos de crowdfunding descarrilan de verdad, cuánto capital se pierde definitivamente una vez activadas las garantías y qué queda de un cupón bruto del 10% u 11% después de descontar impagos y fiscalidad. Esta parte cuantifica, segmento a segmento, las promesas de la parte 1 y fija los órdenes de magnitud que necesitará la asignación de cartera de la parte 7.
4.1. Tasas de impago documentadas 2024-2025: los datos reales, segmento por segmento
Las cifras de impago que circulan sobre este mercado no miden todas lo mismo, y la brecha es lo bastante amplia como para generar conclusiones opuestas según el método elegido. Fijar primero la distinción y leer después los valores por segmento: es la única forma de evitar la confusión que lleva a algunos ahorradores a huir de un producto sano o a tranquilizarse con uno frágil.
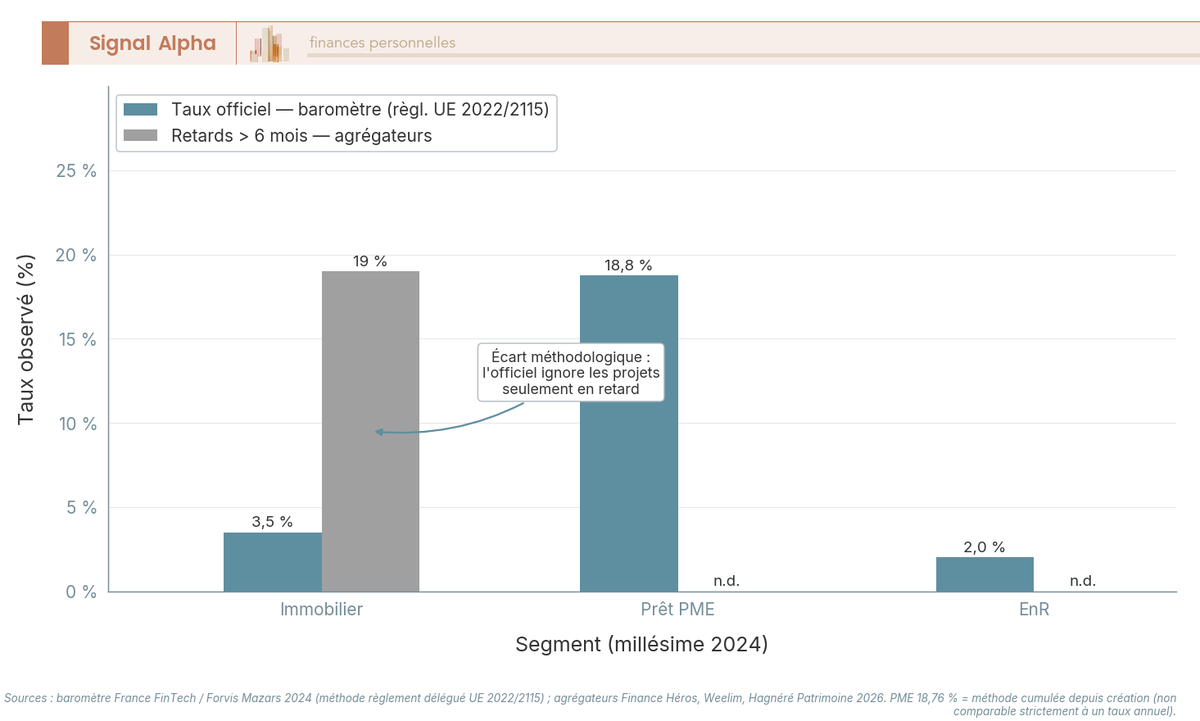
La definición reglamentaria del impago figura en el Reglamento Delegado (UE) 2022/2115, de 13 de julio de 2022, que obliga a los prestadores de servicios de financiación participativa (PSFP) a aplicar una metodología común de cálculo publicada cada año. El impago, en sentido estricto, corresponde a un retraso de pago caracterizado o a la apertura de un procedimiento concursal contra el emisor. Esa definición es más restrictiva que la de los agregadores especializados (HelloCrowdfunding, Weelim, Finance Héros, Hagnéré Patrimoine), que contabilizan todos los proyectos con más de 6 meses de retraso, prórrogas incluidas. En el segmento inmobiliario de 2024 la diferencia es abismal: el barómetro France FinTech / Forvis Mazars publica una tasa de impago oficial del 3% al 4%, mientras que los agregadores documentan entre el 15% y el 23% de proyectos con más de 6 meses de demora.
Ese doble dato no es una contradicción: es cuestión de ángulo. La tasa oficial mide el impago jurídicamente constatado; la observada, la frecuencia con la que un proyecto no cumple sus plazos. Lo que de verdad importa al inversor es la pérdida final tras el recupero, es decir, la porción de capital que nunca vuelve una vez activadas las garantías (hipoteca, GAPD, aval, como detalló la sección 3.1). Las fuentes especializadas de 2026 (Hagnéré Patrimoine, CPIM) cifran esa pérdida final inmobiliaria en una horquilla del 4% al 6% del capital invertido, con un punto medio cercano al 5%. Ese dato es la entrada de cálculo que usaremos en la sección 4.2.
En los demás segmentos, los órdenes de magnitud cambian por completo. El crowdlending a pymes acumula desde su origen una tasa de impago del 18,76% en 2024 según el barómetro France FinTech / Forvis Mazars (metodología acumulada, no móvil), con un recupero modesto, habitualmente inferior al 30% de lo prestado. Las renovables, gracias a los mecanismos contractuales OA y CR vistos en la sección 3.2, se mantienen en torno al 2% de impago: la excepción estadística. Ojo con comparar plataformas a bulto: un actor joven que anuncie un 1% de impago en 3 años no equivale a un operador consolidado que publique un 8% acumulado desde 2015; el segundo simplemente ha atravesado más cosechas que el primero. Esta dispersión inmobiliaria entre métodos recuerda los debates sobre la valoración de los activos inmobiliarios no cotizados, donde el valor publicado tras la tasación periódica puede divergir del precio de mercado según la frecuencia de expertización.
4.2. Del bruto que te anuncian al neto que cobras: la conversión que lo cambia todo
El bruto que preside la ficha de información clave (KIIS) es un punto de partida, jamás de llegada. La rentabilidad bruta es la fachada del edificio: vistosa desde la calle, pero lo que sostiene la operación son los cimientos del neto. Para reconstruir lo que percibe de verdad un inversor diversificado hay que descontar la pérdida final media del segmento y aplicar después la fiscalidad corriente de los rendimientos del capital. Hagamos la cuenta en voz alta en los tres segmentos donde tiene sentido, tomando el tipo de gravamen del 31,4% como un bloque nominado cuyo desglose completo veremos en la sección 6.1.
Primer caso, el inmobiliario. Bruto medio 2024: 10,6% según el barómetro France FinTech / Forvis Mazars; bruto medio del primer semestre de 2025: 11%. Aplicamos una pérdida final del 4% al 6% del capital invertido y nos quedamos con el 5% como punto medio. El cupón residual queda en 10,6 – 5 = 5,6% bruto sobre el capital intacto medio. Con el gravamen del 31,4%: neto tras impuestos 5,6 x (1 – 0,314) = 3,84% neto. La horquilla publicada por las fuentes especializadas de 2026 (Hagnéré Patrimoine, CPIM) cae justamente en la banda del 3% al 6% neto según la diversificación de la cartera, lo que valida el orden de magnitud. Cuanto más concentrada esté tu cartera, más se ensancha la dispersión alrededor de esa mediana. Ese es, precisamente, el asunto de la parte 7.
Segundo caso, las renovables. Bruto medio 2025 en torno al 7,7% según la prensa especializada Tecsol. Pérdida final muy baja, cerca del 2%. Neto residual: 7,5 x (1 – 0,314) = 5,15%, es decir, la banda del 3,5% al 5% neto coherente con las estimaciones del sector. Es el rendimiento neto mínimo de una cartera bien construida en esta clase de activos y el referente contra el que comparar cualquier alternativa. A título comparativo, el rendimiento neto en bolsa sobre 10 años móviles oscila históricamente entre el 5% y el 7% neto en índices amplios, con un perfil de riesgo distinto (volatilidad diaria a cambio de liquidez total).
Tercer caso, el préstamo a pymes. Bruto mediano 2024: 6,56% según el barómetro. Pero impago acumulado del 18,76% y recupero bajo. El cálculo bruto/neto se desmorona matemáticamente: 6,56 – 18,76 = negativo incluso antes de impuestos, en una cartera sin diversificar. Este segmento solo es viable bajo dos condiciones acumulativas: una diversificación muy amplia (cincuenta líneas como mínimo, idealmente cien) y una selectividad minuciosa en los expedientes (facturación recurrente, antigüedad superior a 24 meses, scoring estricto). Fuera de ese marco, el préstamo a pymes se convierte en una mecánica con pérdidas y la promesa de diversificación deja de tener sentido alguno.
A todas estas cifras hay que sumar el coste de la iliquidez. No existe un mercado secundario fiable para las obligaciones inmobiliarias o renovables: el capital queda inmovilizado entre 12 y 36 meses en inmobiliario, de 3 a 7 años en renovables y de 5 a 10 años en crowdequity, sin posibilidad de reventa. La iliquidez funciona como una puerta sin pomo: entras cuando tú decides, pero solo sales cuando el lado de dentro te lo permite. No tiene precio explícito, pero sí un coste de oportunidad muy real si puede surgir una necesidad de tesorería, lo que justifica calibrar el horizonte a 5 años como mínimo antes de comprometer un ticket. Es una regla básica de planificación económica: nunca inmovilizar el dinero que podrías necesitar. El tipo marginal del IRPF del hogar también entra en la ecuación, aunque su desglose completo corresponde a la parte 6.
Tabla 5. Comparación de tasas de impago y de pérdida por segmento en 2024
| Segmento | Bruto medio 2024-2025 | Impago publicado 2024 (método reglamento 2022/2115) | Retraso > 6 meses (agregadores) | Pérdida final estimada | Rendimiento neto tras gravamen 31,4% |
|---|---|---|---|---|---|
| Crowdfunding inmobiliario | 10,6% a 11% | 3 a 4% | 15 a 23% | 4 a 6% del capital invertido | 3 a 6% |
| Renovables (obligación OA / CR) | 7,7% | Cerca del 2% | Bajo | Inferior al 2% | 3,5 a 5% |
| Crowdlending pymes | 6,56% mediano | 18,76% (acumulado desde origen) | Variable | Recupero inferior al 30% | Negativo si no hay diversificación |
| Crowdequity | Sin cupón | No aplica | No aplica | Mayoría de líneas sin retorno positivo | Medido en múltiplo de salida |
Fuente: barómetro France FinTech / Forvis Mazars, ediciones 2024 y 2025; Hagnéré Patrimoine y CPIM 2026 para las estimaciones de pérdida final.
4.3. Cronología de una operación que se tuerce: así es un impago en 60 meses
Las horquillas estadísticas de la subsección anterior cobran vida en la crónica concreta de una operación que patina, hito a hito. Un impago no es un rayo que parte el capital en dos: es un naufragio lento, donde el barco se hunde por fases y del cargamento se rescata una parte. Esta cronología tipo persigue dos objetivos didácticos: entender que impago no equivale nunca a pérdida total y fijar el calendario mental que ayuda a no perder los nervios en el primer retraso.
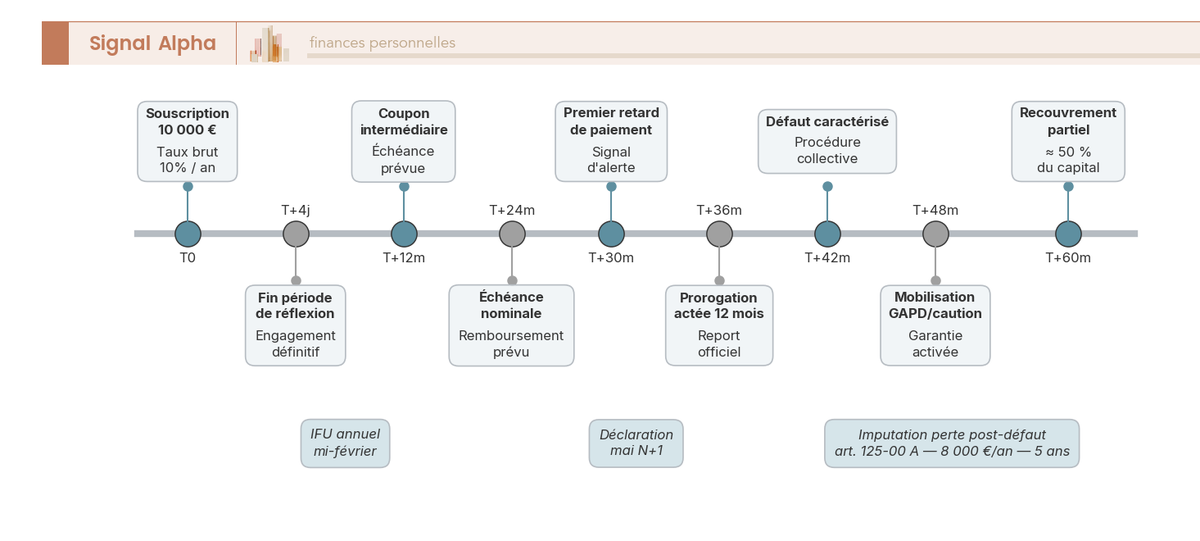
Tomemos un caso representativo. Ticket inicial de 10.000 € sobre una operación de crowdfunding inmobiliario de 24 meses nominales, cupón bruto del 10% in fine. T0 marca la suscripción efectiva y la transferencia del capital a la cuenta segregada de la plataforma. T0 más 4 días naturales señala el final del plazo de reflexión reglamentario; sin retractación, la suscripción se vuelve firme. La sociedad ad hoc emisora (una sociedad vehículo dedicada en exclusiva a la operación) reclama entonces los fondos y arranca la obra o la compra del terreno.
T+24 meses: vencimiento contractual previsto. En el caso que nos ocupa, la comercialización de los inmuebles se ha retrasado por razones de mercado (tipos largos, demanda local débil). La plataforma comunica oficialmente en T+30 meses un primer retraso de pago y activa el procedimiento de prórroga previsto en el contrato de emisión. En T+36 meses, la prórroga queda formalizada por 12 meses adicionales y los cupones siguen devengándose mientras se respeta. Si a estas alturas la plataforma comunica con transparencia y el promotor sigue siendo solvente, la operación todavía puede cerrar en positivo.
T+42 meses: impago caracterizado. Se abre el procedimiento concursal contra la sociedad emisora, o la deuda se declara incobrable. La plataforma declara el crédito ante el administrador concursal y entrega a cada inversor un certificado, documento que servirá de justificante para la imputación fiscal tratada en la sección 6.3. En T+48 meses se activan las garantías: ejecución de la garantía autónoma de primera demanda (GAPD) emitida por la matriz del promotor y puesta en juego del aval personal del dirigente, si existe y si su patrimonio personal lo permite. En T+60 meses, el recupero parcial suele cerrarse en torno al 50% del capital nominal en un expediente donde la GAPD se ha activado de verdad; la horquilla cae con rapidez en los dossieres sin garantía material.
En cuanto a la fiscalidad, el calendario declarativo sigue su curso durante toda la incidencia. A mediados de febrero de cada año, la plataforma emite su resumen fiscal anual, que consolida los intereses de los préstamos cobrados y, en su caso, los impagos caracterizados del ejercicio. La declaración de la renta de la primavera siguiente recoge estos datos. La imputación de la pérdida efectiva solo puede iniciarse a partir del impago caracterizado reconocido, mediante procedimiento concursal o certificado de incobrabilidad, conforme a la normativa fiscal vigente; adelantar la imputación te expone a una regularización desfavorable de Hacienda.
Nota de Henri
leyendo los barómetros sucesivos desde 2022, lo que llama la atención no es tanto la frecuencia de los impagos como la dispersión de los recuperos. En expedientes comparables sobre el papel, la tasa de recupero final varía del 20 al 80% según la calidad de la garantía real, la solvencia residual del dirigente y la diligencia de la plataforma en el procedimiento. Esa dispersión, y no la tasa media, es lo que justifica la regla de diversificación estricta que se desarrolla en la parte 7.
5. Equity crowdfunding: invertir en el capital de pymes y captar financiación como gerente
6. Fiscalidad del crowdfunding: tipos, compensación de pérdidas y declaración de la renta
Invertir en financiación participativa genera intereses, y esos intereses tributan. Parece obvio, pero es el punto que más disgustos provoca entre los inversores nuevos: comparan rentabilidades brutas, y cuando llega la campaña de la renta comprueban que la parte del pastel que se lleva Hacienda cambia bastante el resultado final. Conviene tenerlo claro antes de poner un solo euro en juego.
Cómo tributan los intereses de tus inversiones
En España, los rendimientos que obtienes por prestar dinero a través de plataformas se califican como rendimientos del capital mobiliario y tributan en la base imponible del ahorro. La escala es progresiva: en la actualidad se aplica un 19% a los primeros 6.000 € de esta base, un 21% entre 6.000 y 50.000 €, un 23% entre 50.000 y 200.000 € y un 27% por encima de esa cifra. A diferencia de otros países, aquí no existe la opción de aplicar la escala general del IRPF a estos rendimientos: siempre tributan por la escala del ahorro.
Hay un matiz práctico que marca la diferencia: si la plataforma opera desde España, normalmente retiene el 19% a cuenta cuando te paga los intereses, igual que hacen los bancos con los depósitos. Si la plataforma está domiciliada en el extranjero, esa retención no existe y serás tú quien deba liquidar el impuesto completo al presentar la declaración. No es un problema en sí mismo, pero exige orden: si no apuntas los cobros mes a mes, en junio la sorpresa puede ser desagradable.
Impagos y pérdidas: ¿qué se puede compensar?
Este método de inversión conlleva riesgo real de impago, y la normativa lo contempla. Piensa en la base del ahorro como en una balanza de dos platillos: las ganancias pesan en uno y las pérdidas en el otro; el impuesto se calcula sobre lo que queda en el platillo bueno. Cuando un préstamo se convierte en incobrable conforme a los requisitos del IRPF, puedes trasladarlo como pérdida patrimonial y así aligerar la factura fiscal del ejercicio.
Ojo con un detalle que muchos pasan por alto: las pérdidas de la base del ahorro solo se compensan con ganancias dentro de esa misma base, nunca con las rentas del trabajo. Si te queda saldo negativo, puedes arrastrarlo durante los cuatro años siguientes. Y para que Hacienda acepte esa pérdida, la documentación lo es todo: contrato, extractos de la plataforma y justificantes de las gestiones de cobro. Guardar los papeles es como conservar los tornillos al montar un mueble: parece un detalle menor hasta que hace falta.
Declarar los rendimientos en el IRPF
Los rendimientos de la financiación participativa se declaran en la casilla de rendimientos del capital mobiliario de tu declaración de la renta, que en España se presenta entre abril y junio del año siguiente. Las plataformas domiciliadas en España suelen facilitar un certificado fiscal con los importes y las retenciones practicadas; si operan desde el extranjero, probablemente tendrás que reconstruir los datos con tus extractos bancarios.
Tres hábitos que te ahorrarán quebraderos de cabeza:
- Descarga y archiva los certificados fiscales de cada plataforma en cuanto estén disponibles.
- Registra las fechas y los importes de cada cobro de intereses y de cada amortización.
- Conserva la documentación de los préstamos fallidos hasta que la compensación de la pérdida quede cerrada.
Si operas con varias plataformas o tu volumen de inversión ya es relevante, un asesor fiscal puede afinar la declaración y ayudarte a encajar ganancias y pérdidas con criterio. No es obligatorio, pero en estos casos suele pagar la pena: la rentabilidad neta se decide tanto en la declaración como en la propia inversión.
Preguntas Frecuentes
¿Qué diferencia hay entre el crowdfunding de préstamos y el equity crowdfunding? En el crowdfunding de préstamos (lending) prestas dinero a empresas o particulares a cambio de intereses, mientras que en el equity crowdfunding compras participaciones en el capital de una pyme. El primero busca una renta periódica, pero el segundo puede ofrecer plusvalías mucho mayores si la empresa crece, con un riesgo de pérdida también mayor. Cada modalidad encaja con perfiles de inversor distintos.
¿Están reguladas las plataformas de crowdfunding y quién las supervisa? Sí, en Europa operan bajo el Reglamento Europeo de Servicios de Financiación Participativa (ECSP), que exige autorización y supervisión de las plataformas. En España, el órgano supervisor es la CNMV, donde puedes consultar el registro de plataformas autorizadas. Revisar esta información antes de invertir es una de las comprobaciones básicas de seguridad.
¿Puedo perder todo el dinero que invierto en crowdfunding? Sí, es una posibilidad real: si la empresa quebrara o dejara de pagar, podrías perder parte o la totalidad del capital, ya que estas inversiones no cuentan con garantías ni con fondos de garantía de depósitos. Por eso es habitual diversificar entre muchos proyectos y destinar solo dinero que puedas permitirte arriesgar. Si tienes dudas sobre tu perfil de riesgo, consultar con un asesor financiero.
¿Puedo recuperar mi dinero antes del vencimiento de una inversión en crowdfunding? En general no: la mayoría de las inversiones son ilíquidas y hay que esperar al vencimiento del préstamo o a una operación de salida en el caso del equity, como una venta o fusión. Algunas plataformas ofrecen mercados secundarios, pero sin garantía de encontrar comprador ni de recuperar el valor invertido. Conviene considerar este dinero como comprometido a medio o largo plazo.
¿Cómo se declara la rentabilidad del crowdfunding en el IRPF? Depende del tipo de inversión: los intereses de los préstamos suelen declararse como rendimientos del capital mobiliario, mientras que las ganancias o pérdidas del equity se consideran ganancias y pérdidas patrimoniales. Las pérdidas pueden compensarse con ganancias conforme a los límites establecidos por la normativa vigente. Dado que el tratamiento varía según el producto y tu situación personal, es recomendable consultar con un asesor fiscal.

