
Última actualización: mayo de 2026
Has conseguido apartar unos pocos miles de euros más allá de tus cuentas de ahorro y de tus depósitos a plazo, y quieres dar el salto a la inversión en bolsa sin volver a pasar por el despacho del comercial de tu banco. En cuanto te pones a documentarte, aparece la niebla: ¿compras acciones directamente, un ETF que replica el MSCI World, un fondo gestionado por un equipo profesional? ¿Y en qué los alojas: en una cuenta de valores, en fondos de inversión, en un seguro de vida-ahorro o en un plan de pensiones? Cada envolvente trae sus propias reglas fiscales, sus límites de aportación y sus comisiones recurrentes, y casi nadie te explica con claridad el criterio que las desempata. El desenlace es conocido: la elección se convierte en un bloqueo paralizante, donde el miedo a pagar de más en impuestos o a resbalar sobre comisiones ocultas congela el paso a la acción.
A esa niebla inicial se añade un factor que muchos ahorradores tienen en el radar demasiado tarde: la fiscalidad. Unos mismos rendimientos no tributan igual desde una cuenta de valores que dentro de fondos de inversión traspasables, de un seguro de vida-ahorro o de un plan de pensiones, y la distancia entre regímenes se traduce, con los años, en varios miles de euros sobre un proyecto de ahorro. Todo depende de la envolvente elegida al principio, antes incluso de haber seleccionado el primer producto. Elegir al azar sale caro; elegir a ciegas, casi tanto. Una decisión mal calibrada al abrir el producto se paga durante toda la vida de la inversión.
Antes de entrar en materia, conviene fijar una idea: escoger dónde vas a alojar tu dinero es como decidir los cimientos antes de levantar la casa. Todo lo que construyas encima (fondos, ETF, acciones) deberá encajar en ese marco, y reformarlo a medio camino suele salir caro. En esta guía desmenuzamos qué significa realmente invertir en bolsa, qué productos merecen tu ahorro a largo plazo y, sobre todo, cómo elegir entre cuenta de valores, fondos, seguro de vida-ahorro y plan de pensiones según tu perfil y tu horizonte temporal. Esto es, paso a paso, lo que vas a recorrer hasta llegar a la puesta en práctica.
Índice de Contenidos
- Invertir en bolsa: ¿qué significa realmente en 2026?
- 2. Las grandes familias de productos bursátiles al alcance del particular
- Cuenta de valores, plan de pensiones y seguro de vida: los vehículos de inversión que debes conocer
- 3. Cuenta de valores, fondos, seguros y planes: las cinco envolturas fiscales para tu inversión en bolsa
- ¿Qué inversión se adapta a tu perfil de riesgo y a tu horizonte temporal?
- Preguntas Frecuentes
- 1.1. Producto financiero y vehículo fiscal: la confusión que conviene deshacer antes de empezar
- 1.2. El papel de la bolsa en el patrimonio del ahorrador español
- 1.3. Volatilidad, rentabilidad y liquidez: el triángulo a equilibrar
- Acciones: convertirse en socio de una empresa
- Renta fija: prestar dinero a cambio de intereses
- ETFs y fondos de inversión: diversificación con una sola operación
- 3.1 La cuenta de valores: máxima flexibilidad, pero sin ventajas fiscales
- 3.2 Los fondos de inversión: el diferimiento fiscal como motor
- 3.3 Los seguros de ahorro: SIALP, PIAS, PPA y unit linked
- 3.4 Planes de pensiones: desgravación de las aportaciones y dinero bloqueado hasta la jubilación
- 3.5 Tabla comparativa de las cinco envolturas
- Conoce tu perfil de inversor antes de invertir un solo euro
- El horizonte temporal, tu mejor aliado
- Combinaciones que encajan con cada situación
Invertir en bolsa: ¿qué significa realmente en 2026?
1. Invertir en bolsa: ¿de qué hablamos exactamente en 2026?
1.1. Producto financiero y vehículo fiscal: la confusión que conviene deshacer antes de empezar
La mayoría de ahorradores mezcla lo que compra con el lugar donde lo guarda, cuando en realidad son dos decisiones distintas. Un producto financiero es un instrumento que genera una rentabilidad: una acción, un bono, un fondo de inversión tradicional o un ETF (fondo cotizado). Un vehículo fiscal, por el contrario, es el contenedor jurídico que fija cómo tributará tu dinero en el momento de la salida: una cuenta de valores, un unit linked (seguro de inversión) o un plan de pensiones. Comprar el activo equivale a elegir el líquido; el vehículo es la botella en la que lo embotellas, y no todas las botellas conservan igual.
La consecuencia práctica salta a la vista con un ejemplo. El mismo ETF mundial UCITS —por ejemplo, el Amundi MSCI World UCITS Acc (ISIN FR001400U5Q4)— puede alojarse en tres envases distintos. En una cuenta de valores, tributas por las plusvalías cada vez que vendes, al tipo del ahorro. En un unit linked, el impuesto queda diferido hasta el rescate. Y si el ETF forma parte de la cartera de un plan de pensiones, no tocarás ese dinero hasta la jubilación y, al rescatarlo, tributarás como renta del trabajo. El activo es estrictamente el mismo; el contenedor lo cambia todo.
La tabla siguiente recoge, producto por producto, qué cabe en cada uno de los envases habituales para un residente fiscal español.
| Vehículo | Qué es | Liquidez | Tributación al salir | Fortaleza principal |
|---|---|---|---|---|
| Cuenta de valores | Contenedor flexible en un bróker para acciones, ETF y bonos | Alta: cobro habitual en 2-3 días hábiles | Por cada venta, al tipo del ahorro | Libertad total de mercados y productos |
| Fondo de inversión | Cartera colectiva gestionada por una gestora | Reembolso en 1-3 días | Solo al reembolsar; los traspasos entre fondos no tributan | Rebalanceo del ahorro sin peaje fiscal |
| Unit linked (seguro de inversión) | Seguro cuyo capital se invierte en fondos a tu elección | Variable: de pocos días a más de una semana | Diferido hasta el rescate | Diferimiento y papel en la planificación patrimonial y sucesoria |
| Plan de pensiones | Ahorro de muy largo plazo ligado a la jubilación | Bloqueado, con supuestos excepcionales, hasta la jubilación | El rescate tributa como renta del trabajo | Máximo diferimiento y disciplina de aportaciones |
La moraleja es clara: un mismo seguro de inversión puede combinar tramos garantizados con capital protegido y unidades ligadas a los mercados. Cuando declaras que «tengo un unit linked» sin saber qué hay dentro, careces de todo control útil, porque el perfil de riesgo y la rentabilidad esperada cambian radicalmente de un compartimento a otro. En la gestión del dinero, nombrar el envase sin conocer el contenido no sirve de nada.
1.2. El papel de la bolsa en el patrimonio del ahorrador español
Antes de dar el salto a la inversión en bolsa, comprueba su sitio dentro del conjunto de tu patrimonio con una pirámide sencilla. En la base, la liquidez inmediata: cuentas de ahorro y depósitos a corto plazo que cubran, idealmente, entre tres y seis meses de gastos corrientes. Un piso más arriba se instala la estabilidad a medio plazo, sostenida por productos garantizados o de perfil conservador dentro de un seguro de inversión. Después llega el piso bursátil, alojado en cuenta de valores, fondos o unit linked según la necesidad. En la cima figuran las piezas más arriesgadas o menos líquidas: pymes no cotizadas, capital riesgo o inmobiliario de difícil salida. Tu patrimonio funciona como un edificio: si los cimientos son frágiles, el ático no se sostiene.
La doctrina de la CNMV (Comisión Nacional del Mercado de Valores) —en línea con la del resto de supervisores europeos— obliga a relacionar horizonte y riesgo asumido: cinco años son el mínimo para exponer un capital a las acciones y ocho para un perfil dinámico. Por debajo de esos plazos, la volatilidad puede recortar tu dinero justo en el momento en que lo necesitas.
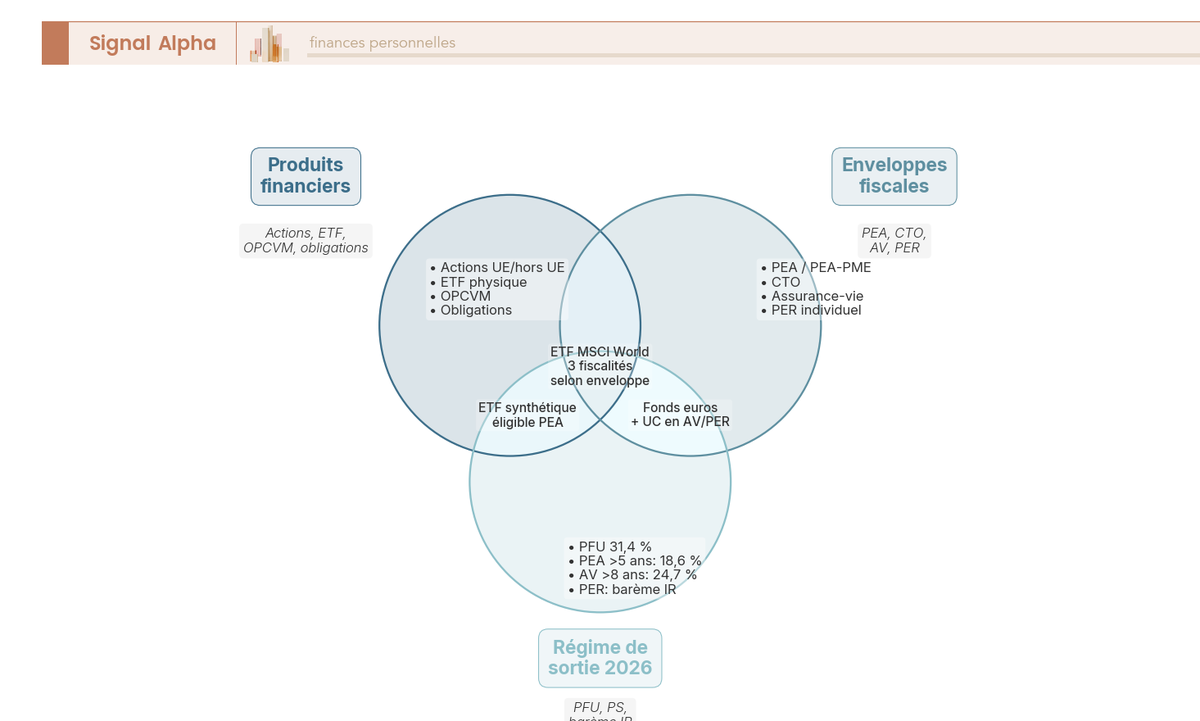
El diagrama anterior cruza tres círculos: los productos elegibles, los vehículos disponibles y los regímenes de salida de 2026 (tributación por ventas en la cuenta de valores, diferimiento en el unit linked y rescate como renta del trabajo en el plan de pensiones). La intersección de los tres círculos señala las combinaciones producto-vehículo más eficientes para un particular.
Nuestro consejo: tomar fecha desde ya. Abrir una cuenta de valores y un plan de pensiones —o un seguro de inversión— con una aportación mínima de 100 o 300 euros basta para arrancar el reloj de cada envase. Empiezas a plantar el árbol mucho antes de necesitar la sombra, porque la antigüedad de un vehículo fiscal nunca se recupera después.
1.3. Volatilidad, rentabilidad y liquidez: el triángulo a equilibrar
Cualquier elección de producto cotizado se reduce a equilibrar tres dimensiones que valen para cualquier activo. La volatilidad mide la amplitud de las oscilaciones anuales respecto a la media: es prácticamente nula en una cuenta de ahorro, moderada en los productos garantizados y alcanza el 25-35 % en las acciones de pequeña capitalización. La rentabilidad anualizada histórica bruta va desde niveles muy modestos en el ahorro clásico hasta el 9-11 % de las acciones mundiales diversificadas mantenidas a largo plazo. La liquidez, por último, abarca desde la disponibilidad inmediata, pasando por la liquidación en torno a dos días hábiles de los títulos cotizados, hasta los cinco o quince días hábiles que pueden tardar ciertas unidades de un unit linked.
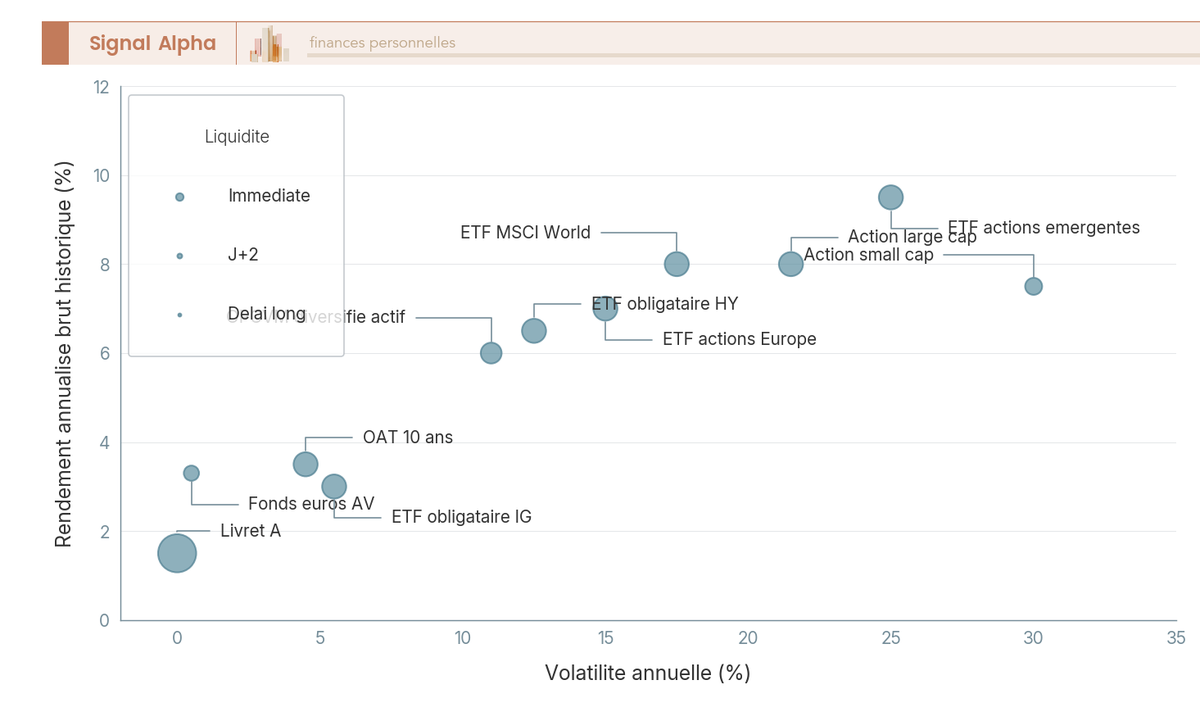
El gráfico sitúa once productos tipo en el espacio volatilidad (eje horizontal), rentabilidad (eje vertical) y liquidez (tamaño de las burbujas). Identifica primero las anomalías: la deuda de alto rendimiento exhibe una volatilidad de acción con una rentabilidad intermedia, mientras que las acciones emergentes acumulan volatilidad elevada y una prima por riesgo cambiario. La frontera entre riesgo y rentabilidad es tan dura como la ley de gravedad: ningún producto combina de forma duradera rentabilidad alta y volatilidad baja, y cualquier promesa en ese sentido exige una lectura minuciosa del documento de datos fundamentales (el KID) que todo producto debe entregar.
El estudio SPIVA Europe Year-End 2024 (S&P Dow Jones Indices) remacha el diagnóstico: alrededor del 93 % de los fondos de acciones activos rinden por debajo de su índice de referencia a diez años. Ese dato pesará en tu elección entre fondo gestionado de forma activa y ETF pasivo, que la sección siguiente desgrana. Antes de entrar en los productos conviene, además, distinguir la rentabilidad bruta que lucen los anuncios de los brókeres de la rentabilidad neta tras comisiones e impuestos, la única que acaba en tu bolsillo y la que decide si tu planificación económica avanza o se queda parada.
2. Las grandes familias de productos bursátiles al alcance del particular
Hablar de inversión en bolsa suele evocar la imagen de comprar acciones de grandes compañías, pero el menú real es bastante más amplio. Piensa en este mercado como en una caja de herramientas: cada producto sirve para una tarea concreta y, si eliges mal la herramienta, el resultado puede decepcionarte aunque el proyecto esté bien planteado.
Antes de operar conviene dominar las tres grandes familias que estructuran los mercados: la renta variable, la renta fija y los productos que reúnen cientos de activos bajo un mismo techo, como los ETFs y los fondos de inversión. Cada una responde a un objetivo distinto dentro de tu planificación económica.
Acciones: convertirse en socio de una empresa
Comprar una acción es, literalmente, adquirir un trozo de una compañía. Se parece a comprar una participación en la panadería del barrio: si el negocio crece y vende más, tu parte gana valor y, en muchos casos, además recibes una porción de los beneficios en forma de dividendos.
La rentabilidad de la renta variable tiene dos motores: la revalorización del precio y esos dividendos. A cambio, asumes una volatilidad notable: las cotizaciones pueden moverse con fuerza en cuestión de días por los resultados empresariales, por las decisiones de la banca central o simplemente por el estado de ánimo de los inversores. Operar con valores del IBEX 35 o de cualquier otro índice exige, por eso, paciencia y un horizonte de varios años.
- Potencial de revalorización superior al de otros activos a largo plazo.
- Posibilidad de generar ingresos periódicos a través de los dividendos.
- Oscilaciones diarias de precio que exigen disciplina y estómago.
- Seguimiento de la actualidad económica y de los resultados de cada compañía.
Renta fija: prestar dinero a cambio de intereses
Los bonos y las obligaciones funcionan justo al revés: en lugar de hacerte socio, prestas dinero a una empresa o a un Estado. A cambio, el emisor te abona un interés pactado (el cupón) y te devuelve el capital en una fecha de vencimiento determinada.
Su gran atractivo es la estabilidad, porque las oscilaciones suelen ser mucho más contenidas que en la renta variable y eso aporta seguridad financiera al conjunto de la cartera. Ahora bien, tampoco conviene idealizarlas: la renta fija arrastra riesgos propios, como el impago del emisor o la caída del precio del bono si los tipos de interés suben y decides vender antes del vencimiento.
ETFs y fondos de inversión: diversificación con una sola operación
Si elegir acciones concretas te resulta exigente, existe una alternativa muy práctica. Un ETF (fondo cotizado) replica el comportamiento de un índice completo: en lugar de comprar una única fruta, adquieres la cesta entera. Si una compañía del índice tropieza, el impacto sobre tu dinero queda diluido entre decenas o cientos de valores.
Los fondos tradicionales añaden la figura del gestor, que toma las decisiones por ti a cambio de una comisión; los ETFs destacan por sus costes reducidos y por negociarse en bolsa como si fueran una acción más. Para quien da sus primeros pasos, ambos suponen la puerta de entrada más razonable a los mercados de renta variable.
| Producto | Nivel de riesgo | Horizonte habitual | Función en la cartera |
|---|---|---|---|
| Acciones | Alto | Largo plazo | Crecimiento del capital |
| Bonos y obligaciones | Bajo o medio | Medio y largo plazo | Estabilidad e ingresos por interés |
| ETFs y fondos | Depende de los activos que agrupen | Flexible | Diversificación inmediata |
Ninguna familia gana en términos absolutos: la combinación adecuada depende de tu perfil de riesgo, de tu horizonte temporal y del punto de partida de tus finanzas personales. Antes de mover un solo euro, asegúrate de contar con un colchón de ahorro para imprevistos y de tener controlados tus gastos e ingresos mediante un presupuesto realista; invertir con la economía doméstica desordenada suele terminar en decisiones precipitadas.
Lo descrito aquí son las características generales de cada producto, no una recomendación personalizada: la gestión del dinero exige adaptar cada decisión a tu situación concreta.
Cuenta de valores, plan de pensiones y seguro de vida: los vehículos de inversión que debes conocer
3. Cuenta de valores, fondos, seguros y planes: las cinco envolturas fiscales para tu inversión en bolsa
Comprar una acción o un fondo es solo la mitad de la decisión. La otra mitad, la que determina cuánto dinero llega realmente a tu bolsillo, es la envoltura fiscal donde lo guardas. Piensa en un paquete con dos embalajes posibles: el contenido no cambia, pero el peaje que pagas al abrirlo puede variar de forma considerable. En España, la inversión en bolsa se apoya básicamente en cinco envolturas: la cuenta de valores, los fondos de inversión, el unit linked, los seguros de ahorro a largo plazo (SIALP, PIAS, PPA) y los planes de pensiones.
Si has leído comparativas de otros países europeos, habrás topado con nombres como PEA o CTO. Aquí esas figuras no existen como tales: el tablero español funciona con sus propias piezas, y conviene conocerlas bien antes de abrir cualquier cuenta con tu banca o con un broker.
3.1 La cuenta de valores: máxima flexibilidad, pero sin ventajas fiscales
La cuenta de valores es el vehículo por defecto y el más versátil. No tiene límite de aportación, ni condiciones de permanencia, ni restricciones sobre el universo invertible: acciones de todo el mundo, ETF cotizados, bonos, e incluso derivados si tu broker te habilita para ello. Si quieres tener Apple o Tesla directamente en cartera, o comprar un ETF que replique el S&P 500, esta es la puerta de entrada.
A cambio, Hacienda no regala nada. Cada venta genera una ganancia o una pérdida patrimonial que tributa en la escala del ahorro del IRPF: el 19 % hasta 6.000 euros de base, el 21 % hasta 50.000 euros, el 23 % hasta 200.000 euros, el 27 % hasta 300.000 euros y el 28 % por encima. Los dividendos y los cupones de los bonos siguen exactamente la misma escala. No existe aquí una tasa plana baja como la de algunas figuras europeas: lo que pagas depende del tamaño de tu base del ahorro anual.
Tampoco hay premio por antigüedad: darletener un título diez años no mejora su tributación. Lo que sí permite esta envoltura es la compensación: las pérdidas patrimoniales se restan de las ganancias del mismo año y, si sobra saldo negativo, se arrastra durante los cuatro años siguientes. Es un detalle que conviene registrar bien en tu gestión del dinero, porque un mal año puede aliviar fiscalmente los siguientes.
Un punto práctico: si operas con brokers domiciliados fuera de España y el conjunto de tus activos en el extranjero supera los 50.000 euros a 31 de diciembre, estás obligado a presentar el modelo 720. Es una declaración informativa anual que mucha gente olvida y cuya omisión puede terminar en sanción. Anticipa este trámite y te ahorrarás disgustos.
3.2 Los fondos de inversión: el diferimiento fiscal como motor
Los fondos de inversión registrados en España tienen una virtud que ninguna otra envoltura iguala: el traspaso. Puedes cambiar de un fondo a otro cuantas veces quieras sin tributar, porque la ganancia latente no se materializa. Solo pagan impuestos en el reembolso definitivo, cuando el dinero sale del sistema hacia tu cuenta corriente. Además, el valor de adquisición se traslada al nuevo fondo, de modo que el cálculo se hereda intacto.
¿Por qué importa tanto? Porque cada venta en una cuenta de valores enciende el contador fiscal: es una pequeña vía de agua que deja salir agua del barco en cada maniobra. El fondo es un depósito sellado. Si mantienes la misma exposición durante décadas y solo haces traspasos, el impuesto se difiere año tras año, y ese dinero que no pagas hoy sigue invertido generando rentabilidad. A largo plazo, ese diferimiento pesa tanto o más que la comisión del propio producto.
El resto de ventajas son de orden práctico. Los fondos indexados cobran desde el 0,1 % o 0,2 % anual, muy por debajo de la banca tradicional de siempre. La liquidez es buena: el reembolso suele tardar entre uno y tres días hábiles. Y frente a los ETF, que suelen cotizar en cuenta de valores, los fondos ganan claramente en el apartado de traspasos. Para el núcleo de una cartera de largo plazo, muchos inversores parten precisamente de aquí.
3.3 Los seguros de ahorro: SIALP, PIAS, PPA y unit linked
Los seguros de ahorro individuales son la tercera gran familia. Dentro hay tres productos con techo anual bien definido: el SIALP, con un máximo de 5.000 euros al año; el PIAS, que admite hasta 8.000 euros anuales; y el PPA, que se queda en 1.500 euros al año, deducible como un plan de pensiones. Todos comparten la misma lógica: un incentivo fiscal que solo se activa si mantienes el producto el tiempo suficiente.
Las ventajas concretas tras cinco años son distintas en cada caso. El SIALP permite rescatar en forma de capital con una tributación reducida calculada solo sobre las primas aportadas. El PIAS ofrece su mejor regalo si conviertes el capital en una renta vitalicia: en ese supuesto, las ganancias quedan exentas. El PPA, por su parte, funciona como un plan de pensiones asegurado, con deducción a la entrada y salida obligatoria en forma de renta.
El unit linked merece mención aparte. Es un seguro cuya inversión va dirigida a fondos o ETF que tú eliges, con transparencia total sobre las comisiones y sin capital garantizado. El rescate tributa en la escala del ahorro, así que su ventaja fiscal es más discreta que la de los seguros anteriores. Vigila también los cambios de activo dentro de la póliza, que pueden tener efectos fiscales según el contrato, y las comisiones de gestión, que oscilan bastante entre aseguradoras.
En el terreno de la transmisión, estos productos tienen un guiño relevante: el capital cobrado por un seguro de vida a consecuencia del fallecimiento del asegurador está exento de IRPF para el beneficiario. Sí queda sujeto al Impuesto de Sucesiones y Donaciones, cuya factura depende en gran medida de la comunidad autónoma de residencia. Para quien ordena su patrimonio pensando en la seguridad financiera de los suyos, es un factor que no debe pasarse por alto.
3.4 Planes de pensiones: desgravación de las aportaciones y dinero bloqueado hasta la jubilación
El plan de pensiones juega en un partido distinto. Su mecanismo es un intercambio en el tiempo: las aportaciones reducen tu base imponible del IRPF hoy, con un límite de 1.500 euros anuales por persona, que puede ampliarse hasta los 8.500 euros cuando existen aportaciones de la empresa. La contrapartida es dura: el dinero queda bloqueado hasta la jubilación.
Es, en esencia, una caja fuerte con temporizador. El bloqueo solo se rompe en los supuestos previstos por la ley:
- Enfermedad grave del titular, su cónyuge o sus hijos.
- Incapacidad permanente, total, absoluta o gran invalidez.
- Desempleo de larga duración o fin de la prestación por desempleo.
- Situación de dependencia severa.
- Y, desde la reforma de 2021, el rescate anticipado transcurridos diez años desde la primera aportación, por cualquier motivo.
A la salida, todo tributa como rendimiento del trabajo, es decir, a la escala progresiva del IRPF, sin importar cuánto hayan ganado los activos dentro del plan. Ahí está el truco y también la trampa: si hoy te deduces al tipo marginal alto y en la jubilación tus ingresos serán menores, el intercambio sale a tu favor. Si tu tipo actual ya es bajo y previsiblemente lo seguirá siendo, la ventaja es marginal y el bloqueo no tiene compensación real.
Antes de aportar, hazte tres preguntas: ¿mi tipo marginal actual es alto? ¿Estará más bajo cuando me jubile? ¿Acepto tener el dinero congelado? Tres respuestas afirmativas validan el plan; una sola negativa lo desaconseja. Y dado que la reforma de 2021 redujo mucho el techo de aportación, hoy es un complemento situacional, no una pieza central de la planificación económica de la mayoría de hogares.
Una rutina que vale la pena adoptar: recalcula cada cierre de año. Un ascenso, una reducción de jornada o un cambio familiar alteran tu tipo marginal, y con él, el sentido de seguir aportando. El análisis del año anterior no siempre sirve para el siguiente.
3.5 Tabla comparativa de las cinco envolturas
Cinco envolturas, ocho criterios. La siguiente tabla cruza límites de aportación, universidad de inversión, fiscalidad, liquidez y uso recomendado, para que ubiques cada producto donde le corresponde en tu planificación económica.
| Criterio | Cuenta de valores | Fondos de inversión | Unit linked | SIALP / PIAS / PPA | Plan de pensiones |
|---|---|---|---|---|---|
| Límite de aportación | Sin límite | Sin límite | Según contrato | 5.000 € (SIALP), 8.000 € (PIAS), 1.500 € (PPA) al año | 1.500 €/año; hasta 8.500 € con aportación de empresa |
| Universo de inversión | Acciones mundiales, ETF, bonos, derivados | Fondos registrados en la CNMV | Fondos y ETF dentro del seguro | Perfiles garantizados o fondos según producto | Fondos de pensiones por perfil de riesgo |
| Fiscalidad de las plusvalías | Escala del ahorro (19–28 %) en cada venta | Escala del ahorro solo al reembolso definitivo | Escala del ahorro al rescate | Ventaja fiscal tras 5 años | Rendimiento del trabajo a la salida |
| Ventaja fiscal principal | Ninguna | Traspasos sin tributar | Diferimiento según contrato | Tributación reducida (SIALP); exención en renta vitalicia (PIAS); deducción (PPA) | Deducción en IRPF a la entrada |
| Liquidez | Total, liquidación en dos días | Reembolso en 1–3 días | Rescate según póliza | Antes de 5 años se pierde la ventaja | Bloqueado salvo supuestos legales y rescate tras 10 años |
| Compensación de pérdidas | Sí, con arrastre a 4 años | No (diferimiento) | No | No | No |
| Comisiones típicas | Desde 0 € en brokers de bajo coste | 0,1–2 % según gestión | 0,5–2 % según aseguradora | Variables, suele rondar 0,5–1,5 % | Hasta 1 % de gestión más 0,25 % de depositaría |
| Uso recomendado | Flexibilidad total, mercados mundiales | Cartera núcleo de largo plazo | Cartera gestionada dentro de un seguro | Ahorro programado con incentivo fiscal | Complemento para rentas altas con jubilación más modesta |
Esta tabla no es un ranking de calidad, sino un mapa de necesidades. Los fondos de inversión y la cuenta de valores cubren la mayor parte de los escenarios de una cartera bursátil normal: el primero como núcleo que difiere impuestos, la segunda como válvula de escape para todo lo que no encaja en un fondo. Los seguros de ahorro aportan un incentivo fiscal a cambio de un techo anual bajo, útiles como complemento disciplinado dentro de tu presupuesto de ahorro.
El unit linked y los planes de pensiones quedan en el territorio situacional: el primero encaja si buscas carteras gestionadas bajo el paraguas de un seguro y aceptas sus comisiones; el segundo solo tiene sentido con un tipo marginal alto hoy y una expectativa razonable de tributar menos mañana. Recordar que la envoltura pesa tanto como la rentabilidad bruta del producto no es un adorno: es la diferencia entre un motor potente con el depósito estanco y uno que pierde combustible en cada curva.
Nota del analista
Tres pilares prácticos salen de esta comparación. Primero, el binomio fondos de inversión más cuenta de valores resuelve la gran mayoría de las necesidades de un patrimonio intermedio; rara vez compensa complicar la arquitectura antes de exprimirlos. Segundo, seguros de ahorro y planes de pensiones son piezas situacionales, que se activan con un objetivo concreto y un techo respetado. Tercero, la fiscalidad de la envoltura condiciona el resultado final tanto como la selección de activos, y conviene revisar este mapa cada vez que cambien tus ingresos o la legislación. Este panorama cierra el apartado definicional; lo que viene conecta estas envolturas con tu perfil y tu horizonte temporal.
Conviene recordar que esta guía tiene carácter formativo y no constituye asesoramiento financiero personalizado: cada situación exige valorar la propia economía doméstica y, si el caso lo amerita, el apoyo de un profesional registrado.
¿Qué inversión se adapta a tu perfil de riesgo y a tu horizonte temporal?
Ya conoces los productos y las cuentas que existen. Llega el momento de decidir cuál encaja contigo, y ahí la respuesta no está en un ranking de rentabilidades, sino en dos variables muy personales: cuánta volatilidad toleras y durante cuánto tiempo puedes dejar tu dinero trabajando. La inversión en bolsa funciona como un traje a medida: la misma prenda puede sentar fenomenal a una persona y desastrosa a otra.
Conoce tu perfil de inversor antes de invertir un solo euro
El perfil de riesgo es el termóstato de tu relación con los mercados: no cambia la temperatura exterior, pero determina cómo reaccionas a ella. Hay tres perfiles clásicos:
- Conservador. Prioriza preservar el capital por encima de todo. Una caída fuerte de su cartera le quita el sueño, así que prefiere rentabilidades modestas pero estables.
- Moderado. Acepta oscilaciones a cambio de una mejor rentabilidad a medio plazo. Tolera ver números rojos en pantalla si la estrategia de fondo tiene sentido.
- Dinámico. Asume volatilidad alta porque piensa en décadas, no en trimestres. Entiende que las correcciones forman parte del camino.
Para situarte, hazte tres preguntas sinceras: ¿cómo reaccionarías si al abrir la app vieras una caída del 20 %? ¿dentro de cuánto tiempo necesitarás este dinero? ¿qué experiencia previa tienes invirtiendo? Tus respuestas importan más que cualquier predicción sobre hacia dónde irá la economía.
El horizonte temporal, tu mejor aliado
El plazo convierte una operación arriesgada en una razonable. Piensa en el mar: una ola puede desestabilizar un bote de remos, pero apenas altera el rumbo de un petrolero. A corto plazo, los mercados son puro oleaje; a largo plazo, las caídas se diluyen y la tendencia manda. Por eso la inversión en bolsa puede ser imprudente con un horizonte de dos años y perfectamente coherente con uno de quince.
Si el dinero lo necesitas en menos de tres años —la entrada de una vivienda, por ejemplo—, lo sensato es mantenerlo lejos de la renta variable y cerca de productos líquidos y estables. Entre tres y diez años, cabe una mezcla de activos. Más allá de diez, la renta variable global cobra protagonismo porque dispones de tiempo suficiente para absorber los malos ciclos.
Combinaciones que encajan con cada situación
| Perfil | Menos de 3 años | De 3 a 10 años | Más de 10 años |
|---|---|---|---|
| Conservador | Monetarios, cuentas remuneradas, depósitos | Renta fija con una pequeña dosis de renta variable | Fondos mixtos defensivos |
| Moderado | Monetarios y renta fija de corto plazo | Cartera mixta equilibrada | Renta variable global con colchón de renta fija |
| Dinámico | Renta fija, aunque duela | Mayoría de renta variable | Fondos indexados, ETFs globales, acciones |
Esta tabla es orientativa, no una receta. Antes de aplicar cualquier combinación, revisa que tu presupuesto mensual deje margen para el ahorro y que tengas cubiertos los gastos imprevistos: invertir con un colchón de emergencia al mínimo multiplica las probabilidades de error.
El error más caro no suele ser elegir el producto «equivocado», sino uno que no encaja contigo. O vendes en pleno pánico ante la primera caída, o dejas tu dinero estacionado una década renunciando al interés que podrías haber generado. La seguridad financiera nace de ese equilibrio entre dormir tranquilo y hacer que tu dinero rinda.
Recuerda que esto es formación general, no asesoramiento personalizado: tu situación fiscal, tus ingresos y tus objetivos concretos pueden cambiar el planteamiento final. Si tienes dudas, contrasta siempre con un profesional antes de comprometer ahorros importantes.
Preguntas Frecuentes
¿Qué diferencia existe entre un producto bursátil y un vehículo de inversión? Los productos son aquello en lo que inviertes realmente, como acciones, ETFs o bonos, mientras que los vehículos o envolturas son el «contenedor» que alberga esos productos y determina cómo tributan. La cuenta de valores, los fondos de inversión, los planes de pensiones y los seguros de vida son los principales vehículos al alcance del particular. Elegir bien la combinación de ambos es clave para optimizar tu inversión en bolsa.
¿Es necesario abrir una cuenta de valores para invertir en bolsa? Sí, la cuenta de valores es el registro donde quedan depositados los títulos que compras en el mercado, como acciones o ETFs. Se contrata a través de un bróker o banco, por lo que conviene comparar las comisiones de custodia, de compraventa y de cambio de divisa antes de decidir dónde abrirla.
¿Qué ventaja fiscal tienen los traspasos entre fondos de inversión? En España, mover dinero de un fondo de inversión a otro no genera tributación inmediata, siempre que se mantenga la titularidad, lo que permite reajustar la cartera sin peaje fiscal. Esta flexibilidad convierte a los fondos en una de las envolturas más eficientes para reinvertir en bolsa. Para tu situación concreta, es recomendable consultar con un asesor financiero.
¿Puedo invertir en bolsa a través de un plan de pensiones o un seguro de vida? Sí, ambos vehículos pueden exponerse a la renta variable mediante planes con cartera bursátil o seguros unit linked. Su principal atractivo suele ser la fiscalidad diferida, aunque presentan restricciones importantes de disponibilidad del dinero, como las limitaciones de rescate en los planes de pensiones. Analiza bien estas condiciones antes de comprometer tu liquidez.
¿Cómo influye mi perfil de riesgo en la elección del producto bursátil adecuado? Un perfil conservador suele decantarse por renta fija o fondos defensivos, mientras que un perfil agresivo puede asumir una mayor exposición a la renta variable. El horizonte temporal también es determinante: cuanto más largo sea, más margen tienes para absorber la volatilidad de la bolsa. Si tienes dudas sobre tu perfil, lo más prudente es consultarlo con un asesor financiero.

