
Última actualización: mayo de 2026
Cada vez nos cruzamos con los derivados financieros por el mismo camino: un anuncio de un CFD con un apalancamiento agresivo, un turbo que promete «multiplicar las ganancias», una opción cuyo mecanismo nadie termina de explicar. El reflejo habitual es fijarse en el apalancamiento sin medir qué amplifica en realidad. Los estudios de los supervisores de los mercados europeos muestran que cerca del 89 % de las cuentas minoristas de CFD y forex perdieron dinero a lo largo de cuatro años, con una pérdida media superior a los 10.000 euros por cuenta. A ello se suma la fiscalidad: en España, las plusvalías obtenidas en una cuenta de valores ordinaria tributan en el IRPF por la escala del ahorro, con tipos de hasta el 28 %, lo que reduce el margen neto de las posiciones ganantes.
En esta guía vamos a aclarar qué es realmente un producto derivado y cómo funciona cada familia de instrumentos, a cuantificar los riesgos y el marco regulatorio aplicable, y a construir tres marcos de uso concretos según busques cubrir una cartera existente, tomar exposición direccional o especular a corto plazo. Nada de promesas milagrosas: aquí manda la planificación económica y una gestión del dinero disciplinada.
Índice de Contenidos
- 1. Qué es un derivado financiero y para qué sirve
- 2. Las cinco familias de derivados financieros accesibles para el inversor particular
- 3. Cómo medir el riesgo real: apalancamiento, avisos de margen y estadísticas de pérdidas
- 4. El marco regulatorio y fiscal para el inversor particular
- 5. Elegir bróker y entender los costes reales
- Preguntas Frecuentes
- 1.1 ¿Qué es un derivado financiero? El concepto de subyacente
- 1.2 Una breve historia de los derivados y su llegada al gran público
- 1.3 Los tres usos económicos: cobertura, exposición y arbitraje
- El apalancamiento: un megáfono que lo amplifica todo
- Llamada de margen: cuando la garantía ya no alcanza
- Las estadísticas que los propios intermediarios deben publicar
- 4.1 MiFID II: test de idoneidad, clasificación y cliente profesional por opción
- 4.2 CNMV, Banco de España y ESMA: el papel de cada uno
- 4.3 Restricciones y prohibiciones destacables desde 2016
- 4.4 Tributación de las ganancias y pérdidas con derivados financieros en España
- Qué tener en cuenta antes de abrir una cuenta
- Las comisiones que no aparecen en el anuncio
- Calcula tu punto de equilibrio real
1. Qué es un derivado financiero y para qué sirve
Un derivado es, ante todo, un contrato: no da acceso a la propiedad de un activo, pero permite exponerse a la evolución de su precio, de su volatilidad, de un tipo de interés o de cualquier otro parámetro observable. Lo que el contrato «deriva» es precisamente el valor de ese activo tercero, al que llamamos subyacente. Piensa en la sombra de un edificio: se estira y se encoge siguiendo al sol, pero siempre pertenece al edificio que la proyecta; el derivado se mueve porque otra cosa se mueve. Comprender esta separación entre propiedad y exposición es la clave para abordar después todos los instrumentos con el marco adecuado.
1.1 ¿Qué es un derivado financiero? El concepto de subyacente
El artículo 2 de la Ley del Mercado de Valores española recoge la lista de los instrumentos financieros a plazo: contratos sobre precios, sobre índices, sobre divisas y sobre materias primas. Todos comparten la misma estructura básica: un contrato cuyo valor varía en función matemática del subyacente. La función es lineal en un futuro, donde cada punto de variación del subyacente se traduce directamente en ganancia o en pérdida, y no lineal en una opción, por el efecto combinado del delta, del gamma y del vega.
Los subyacentes accesibles para un inversor particular en España en 2026 cubren un amplio espectro: acciones (Inditex, Iberdrola, Apple), índices (IBEX 35, Euro Stoxx 50, S&P 500, DAX, Nasdaq 100), divisas (pares de forex), materias primas (oro, petróleo, gas) y criptoactivos mediante contratos por diferencia (CFD) o certificados específicos. Los derivados sobre tipos de interés, en cambio, siguen siendo un terreno casi reservado a los inversores institucionales.
La distinción fundamental que conviene fijar antes de avanzar opone dos grandes categorías contractuales. El derivado de compromiso firme (futuros, forwards, CFD mantenidos hasta el cierre) obliga a las dos partes a ejecutar el contrato en el vencimiento. El derivado de compromiso condicional (opciones, warrants, turbos) concede un derecho al comprador sin imponerle obligación alguna: puede dejar que el contrato expire sin valor si le resulta desfavorable, y su pérdida queda entonces limitada a la prima o al precio pagado.
En el caso de los productos estructurados, cuya rentabilidad depende también de un subyacente sin otorgar la propiedad del mismo, esta separación entre propiedad y exposición se aplica en términos idénticos, con el añadido de una componente de renta fija que modifica el perfil de ganancia.
1.2 Una breve historia de los derivados y su llegada al gran público
El Chicago Board of Trade (CBOT), fundado en 1848, estandarizó los primeros contratos a plazo sobre cereales. Agricultores y molineros buscaban fijar por adelantado un precio de venta o de compra para protegerse de la volatilidad de las cosechas: la cobertura en su forma más antigua. El giro moderno llegó en 1973, con la apertura del Chicago Board Options Exchange (CBOE), primer mercado organizado de opciones sobre acciones, y la publicación de la fórmula Black-Scholes-Merton, que ofrecía por primera vez un marco teórico para valorar una prima.
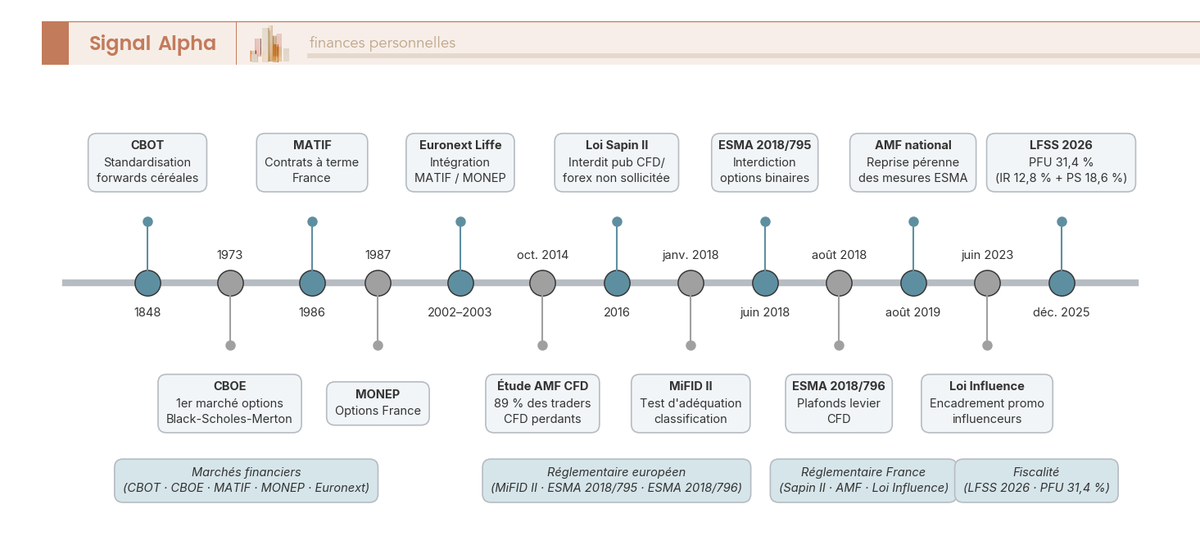
En España, el MEFF (Mercado Español de Futuros Financieros) echó a andar a finales de los años ochenta: los futuros sobre el IBEX 35 comenzaron a negociarse en 1990 y las opciones sobre el índice llegaron en 1992. Con el tiempo, el mercado quedó integrado en la estructura de Bolsas y Mercados Españoles (BME). Los warrants emitidos por la banca se popularizaron en los años noventa, los CFD desembarcaron de forma masiva entre los particulares europeos entre 2005 y 2008 de la mano de los brokers en línea, y los turbos fueron ganando presencia a partir de 2010.
El último giro regulatorio relevante fue la directiva MiFID II (2014/65/UE), aplicada desde el 3 de enero de 2018, que introdujo el test de idoneidad, la clasificación de la clientela y la obligación de mejor ejecución (best execution). Pocos meses después, la Autoridad Europea de Valores y Mercados (ESMA) publicó sus decisiones de intervención de producto: la decisión 2018/796 sobre CFD, que restringió el apalancamiento para los clientes minoristas e impuso la protección contra saldo negativo. Esas medidas temporales quedaron después recogidas en normas nacionales permanentes: en España, la CNMV las hizo efectivas desde el 1 de agosto de 2019, y siguen vigentes en 2026.
1.3 Los tres usos económicos: cobertura, exposición y arbitraje
Tres intenciones económicas distintas justifican la existencia de los derivados, y no van dirigidas al mismo perfil de inversor.
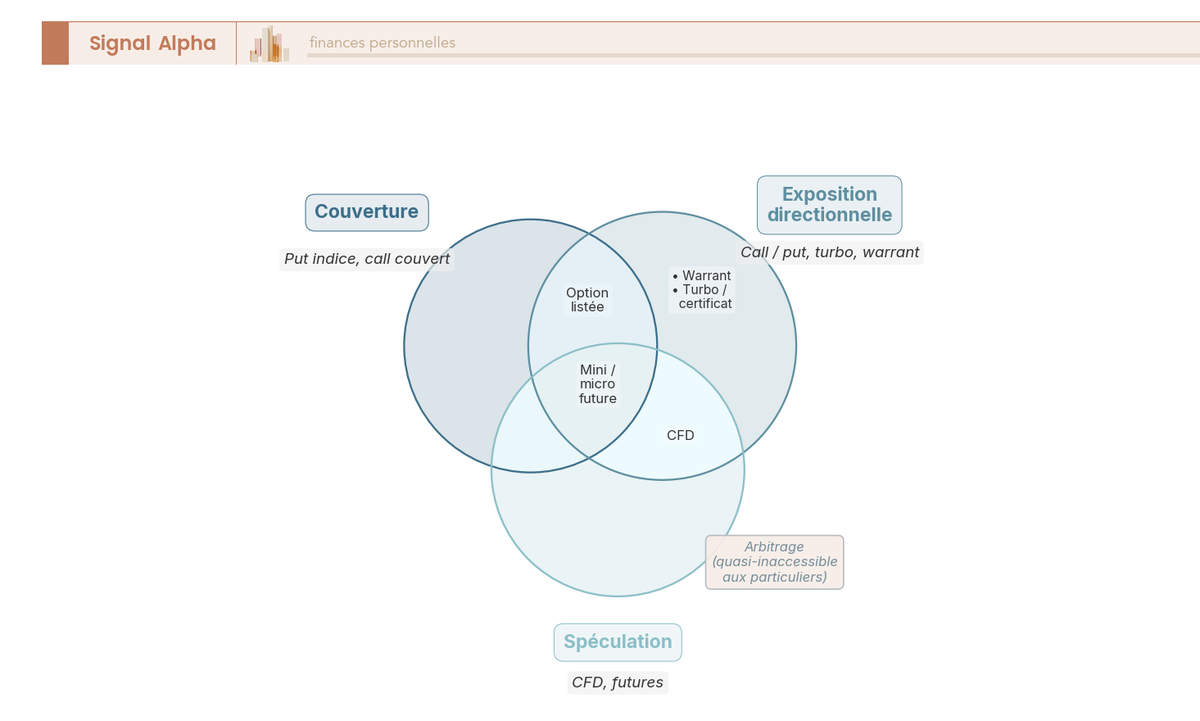
La cobertura (hedging) consiste en neutralizar una pérdida potencial sobre una posición al contado que ya está en cartera. Un inversor con 100.000 euros en grandes cotizadas del IBEX 35 puede comprar puts sobre el índice para limitar su pérdida si este cae más de un 10 %. La posición derivada gana cuando la posición al contado pierde; la prima pagada es el coste de ese seguro. Es un uso defensivo, la pérdida en el derivado queda limitada a la prima y refuerza la seguridad financiera de la cartera. Funciona como el seguro del coche: pagas la prima esperando no necesitarla nunca, pero duermes más tranquilo sabiendo que está ahí.
La exposición direccional permite apostar por una subida o una bajada de un subyacente sin inmovilizar el capital que exigiría la compra física. Un inversor convencido de una subida a corto plazo de una acción compra un call: si el título sube, la ganancia se amplifica por el apalancamiento; si baja, la pérdida queda limitada a la prima pagada. Este uso es realista para un particular, siempre que dimensione bien la posición dentro de su cartera de bolsa y de su presupuesto de inversión. El apalancamiento, en este sentido, actúa como un megáfono: amplifica lo que tienes que decir, pero también los errores; por eso el tamaño de la posición importa más que la idea.
El arbitraje, que explota diferencias de precio temporales entre un derivado y su subyacente, o entre dos derivados, exige una infraestructura técnica y unos gastos de transacción casi nulos. En la práctica resulta casi inaccesible para un particular en 2026 y queda en manos de los creadores de mercado y de los fondos cuantitativos.
La tabla siguiente resume la accesibilidad real de estos tres usos para un inversor particular en 2026.
| Uso | Accesibilidad para el particular | Herramientas típicas |
|---|---|---|
| Cobertura | Realista | Put sobre IBEX 35 / Euro Stoxx 50, venta de call cubierta |
| Exposición direccional | Realista | Call/put (opción), turbo, warrant, CFD, mini futuro |
| Arbitraje | Casi inaccesible | Plataformas profesionales, baja latencia |
En los hechos, el arbitraje se mantiene fuera de alcance, sean cuales sean las aspiraciones del particular. Dicho de otro modo, hay dos usos concretos que merecen explorarse en detalle: la cobertura de una cartera existente y la exposición direccional selectiva. La envoltura por defecto, en ambos casos, es la cuenta de valores ordinaria: los derivados no cuentan con ningún tratamiento fiscal específico en España, de manera que sus resultados tributan como ganancia o pérdida patrimonial en el IRPF.
2. Las cinco familias de derivados financieros accesibles para el inversor particular
3. Cómo medir el riesgo real: apalancamiento, avisos de margen y estadísticas de pérdidas
Hablar de rentabilidad es cómodo; hablar de pérdidas, menos. Pero si vas a operar con derivados financieros, la primera cuenta que debes hacer no es cuánto puedes ganar, sino cuánto puedes perder y en qué escenario. En esta sección ponemos números a tres riesgos que explican la mayoría de los sustos: el apalancamiento, la llamada de margen y las estadísticas de pérdidas que los propios intermediarios publican.
El apalancamiento: un megáfono que lo amplifica todo
El apalancamiento permite abrir una posición mucho mayor que tu saldo real. Con 1.000 euros de garantía y un ratio de 20:1, controlas una exposición de 20.000 euros. Si el activo sube un 2%, ganas 400 euros: un 40% sobre tu capital. Si baja un 2%, pierdes otros 400. El mecanismo no distingue direcciones: multiplica resultados en las dos.
Piensa en el apalancamiento como en un megáfono: no juzga si lo que amplifica está bien dicho o mal dicho, simplemente lo hace más fuerte. Por eso, antes de usarlo, conviene saber cuánto aguanta tu garantía. Con un ratio de 20:1, un retroceso del 5% en el activo consume el 100% del capital comprometido; con 30:1, basta un movimiento adverso del 3,3%.
Estos son los límites máximos de apalancamiento para clientes minoristas que se aplican en España desde 2018:
| Activo subyacente | Apalancamiento máximo (minoristas) |
|---|---|
| Pares de divisas principales | 30:1 |
| Divisas secundarias, oro e índices principales | 20:1 |
| Otras materias primas e índices secundarios | 10:1 |
| Acciones individuales | 5:1 |
| Criptomonedas | 2:1 |
Nada te obliga a operar en el máximo permitido. La gestión prudente del dinero pasa por usar una fracción del margen disponible y dimensionar cada posición según tu presupuesto de inversión, no según lo que acepta la plataforma.
Llamada de margen: cuando la garantía ya no alcanza
El margen que depositas no es un coste ni una comisión: es una fianza que el intermediario retiene para cubrir posibles pérdidas. Junto al margen inicial existe un margen de mantenimiento. Si las pérdidas reducen tu saldo por debajo de ese umbral, llega una llamada de margen y deberás ingresar fondos en un plazo muy corto. Si no llegan, la plataforma liquidará tus posiciones de forma automática, el famoso stop out.
Funciona como la fianza de un piso de alquiler: mientras el contrato está en vigor, ese dinero no es tuyo. Si las cosas van mal, se descuenta de ahí; y cuando la fianza se queda corta, te avisan para reponerla o te quedas fuera.
La lección práctica es sencilla: no comprometas todo tu saldo en una sola operación. Reserva margen de maniobra para que una oscilación normal del mercado no te fuerce a cerrar con pérdidas evitables, y comprueba que el capital que arriesgas no procede de ingresos que necesitas para vivir ni de dinero destinado a gastos esenciales.
Las estadísticas que los propios intermediarios deben publicar
La regulación europea obliga a las plataformas que comercializan CFDs a mostrar, bien a la vista, el porcentaje de cuentas de inversores minoristas que pierden dinero con estos productos. Ese aviso, presente en cada ficha de activo, suele situarse entre el 70% y el 80% en la mayoría de intermediarios. No es una cifra decorativa: describe la experiencia real de quien opera sin control de riesgo.
¿Qué explica un porcentaje tan alto? Sobre todo, el apalancamiento excesivo, la operativa impulsiva, los costes acumulados (spreads e intereses de la financiación nocturna) y la falta de un plan escrito con límites claros. Ninguno de esos factores es un misterio ni depende de la suerte: depende de tus decisiones y de tu disciplina.
Operar sin medir estos riesgos es como conducir a 200 km/h por una carretera con niebla: puedes llegar antes, pero cualquier curva se convierte en un problema serio. Antes de abrir una posición, define cuánto estás dispuesto a perder, coloca ese límite en la plataforma y respétalo. Y si la banca te ofrece productos apalancados con la misma naturalidad con la que ofrece una cuenta de ahorro, recuerda que se parecen solo en el folleto, no en la mecánica.
4. El marco regulatorio y fiscal para el inversor particular
4. El marco regulatorio y fiscal para el particular
A estas alturas ya dominas la mecánica del apalancamiento, las llamadas de margen y lo que dicen de verdad las estadísticas de pérdidas sobre la operativa con derivados financieros. Lo que viene ahora es el perímetro legal en el que encaja todo esto en España y, en paralelo, lo que Hacienda espera de ti cuando llega la campaña de la Renta. Dos dimensiones que suelen explicarse por separado y que en realidad forman un solo bloque: la clasificación bajo MiFID II determina tus protecciones, y la cuenta donde depositas los instrumentos fija tu régimen tributario.
4.1 MiFID II: test de idoneidad, clasificación y cliente profesional por opción
El punto de partida normativo es una obligación que todo prestador debe cumplir antes de abrir una cuenta con acceso a productos apalancados: evaluar el perfil del inversor y clasificarlo.
La Directiva 2014/65/UE, conocida como MiFID II (Markets in Financial Instruments Directive II), rige los mercados europeos de instrumentos financieros desde el 3 de enero de 2018. Antes de darte acceso a estos productos, tu bróker debe recorrer tres etapas. La primera es el test de idoneidad (appropriateness test): respondes preguntas sobre tu conocimiento y experiencia con los instrumentos en cuestión y, si no lo superas, la entidad debe advertirte de forma expresa por escrito; puedes continuar igualmente, pero asumiendo tú la responsabilidad. La segunda etapa es la clasificación de la clientela según el anexo II de la directiva. La tercera, valorar si el producto resulta pertinente para tu perfil.
La clasificación distingue tres estatus. El cliente minorista se beneficia del régimen de protección máxima, que incluye los topes de apalancamiento de la Autoridad Europea de Valores y Mercados (ESMA) y la protección contra saldo negativo. El cliente profesional por naturaleza agrupa a instituciones financieras y grandes empresas que superan al menos dos de estos tres umbrales: 20 millones de euros de balance, 40 millones de facturación o 2 millones de fondos propios. La contraparte elegible corresponde al nivel puramente institucional. Piénsalo como en los carnets de conducir: cada categoría permite más velocidad, pero reduce las redes de protección.
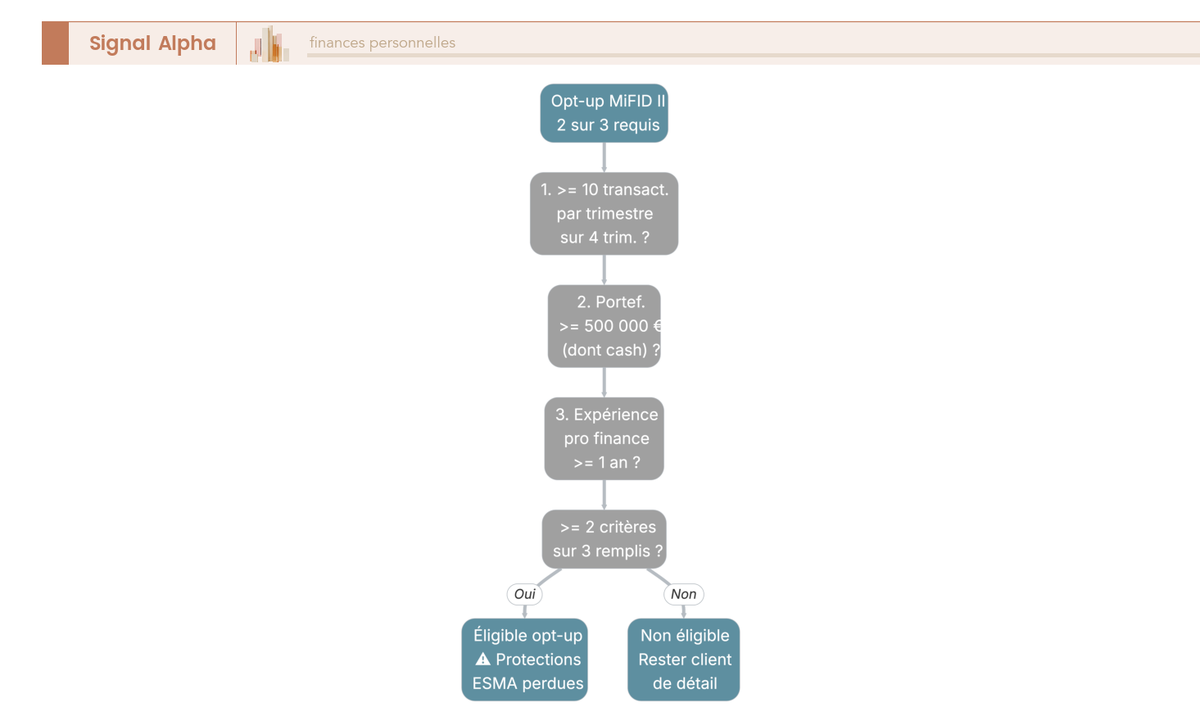
Entre ambos extremos se sitúa el opt-up, o paso a cliente profesional por opción. Para conseguirlo hay que cumplir como mínimo dos de estos tres criterios del anexo II de MiFID II: haber ejecutado de media 10 transacciones de tamaño significativo por trimestre durante los últimos cuatro trimestres, disponer de una cartera de instrumentos financieros de al menos 500.000 euros (tesorería incluida) o haber ocupado durante un año o más un puesto profesional en el sector financiero que exigiera conocer las operaciones planteadas. El opt-up desbloquea apalancamientos muy superiores a los topes europeos, en muchas entidades hasta 100:1, pero tiene un coste regulatorio concreto: pierdes la protección contra saldo negativo, los límites de ESMA y las advertencias de riesgo obligatorias. Si barajas esta vía, compara la velocidad que ganas con el cinturón de seguridad que te quitas antes de firmar la solicitud.
En España, los derivados se domicilian en una cuenta de valores ordinaria, y dentro de ella rigen todas las obligaciones de MiFID II descritas. Aquí no existe una figura comparable al PEA francés ni una envolvente con ventajas fiscales que los admita: el plan de ahorro a largo plazo (PIA), el producto más cercano, solo acepta acciones de pequeña capitalización cotizadas. La consecuencia es directa: la operativa apalancada vive siempre en una cuenta que tributa ejercicio a ejercicio.
4.2 CNMV, Banco de España y ESMA: el papel de cada uno
Tres instituciones comparten la supervisión de los derivados accesibles a los particulares en España, con competencias distintas que conviene desenredar antes de abrir una cuenta.
La Comisión Nacional del Mercado de Valores (CNMV) es el regulador central para el inversor particular. Inscribe y controla a las entidades de servicios de inversión, aprueba los folletos de emisión de warrants y turbos, vigila los mercados, publica advertencias sobre compañías que operan sin autorización y canaliza las reclamaciones de los ahorradores a través de su Servicio de Reclamaciones. Es también la CNMV quien fijó, con efectos desde el 1 de agosto de 2019, las medidas nacionales permanentes que recogieron las restricciones europeas sobre los CFD, vigentes en 2026.
El Banco de España vela por la solidez de las entidades emisoras de warrants y turbos, tanto de los grandes bancos españoles como de los emisores extranjeros presentes en nuestros mercados, y mantiene el registro oficial de entidades autorizadas (REGIS). Además elabora estudios macroprudenciales, aunque no interviene directamente en la comercialización a clientes minoristas.
La ESMA (European Securities and Markets Authority) está en el origen de las dos decisiones de intervención que transformaron el mercado en 2018: la decisión 2018/795, que vetó las opciones binarias, y la decisión 2018/796, que implantó los límites de apalancamiento y las protecciones de los CFD ya detallados en esta guía. Aquellas medidas, en principio temporales y renovadas trimestre a trimestre, fueron asumidas después por cada regulador nacional, la CNMV en nuestro caso. La ESMA publica además guías interpretativas sobre los reglamentos PRIIPs y MiFID II y coordina los registros entre Estados miembros.
En un conflicto grave, la vía penal corresponde a la Fiscalía y los engaños publicitarios pueden acabar en las autoridades de consumo. Para el día a día, en cambio, la referencia es la CNMV: si una entidad no aparece en sus registros, mejor ni plantearse abrir cuenta.
| Institución | Competencia principal | Qué significa para ti |
|---|---|---|
| CNMV | Registro y supervisión de brókeres, folletos, publicidad y reclamaciones | Verifica siempre que la entidad figura en sus registros oficiales |
| Banco de España | Solvencia de bancos y emisores de warrants y turbos | Respaldo a la solidez de quien emite los productos que compras |
| ESMA | Marco europeo: topes de apalancamiento y prohibición de binarias | Protecciones mínimas idénticas en toda la UE |
4.3 Restricciones y prohibiciones destacables desde 2016
Desde 2016 se han apilado varias capas normativas para acotar la comercialización de instrumentos apalancados. Las repasamos en orden cronológico, porque cada estrato tapó un agujero que el regulador había detectado.
- 2018, adiós a las opciones binarias: la decisión ESMA 2018/795 prohibió su comercialización a clientes minoristas en toda la Unión Europea, al estar documentada una esperanza de ganancia estructuralmente negativa.
- 2018, freno a los CFD: la decisión ESMA 2018/796 fijó los topes de apalancamiento y las protecciones ya explicadas en esta guía.
- 2019, consolidación nacional: la CNMV convirtió aquellas medidas temporales en un marco permanente, con efectos desde el 1 de agosto de 2019 y algún endurecimiento adicional en las advertencias de riesgo.
- Publicidad bajo vigilancia: la promoción de servicios de inversión está supervisada por la CNMV, que ha avisado en repetidas ocasiones sobre las recomendaciones agresivas de productos especulativos en redes sociales y por parte de influencers sin autorización.
La consecuencia práctica para quien investiga un bróker o un producto es clara: consulta la web de la CNMV y sus listas de entidades no registradas antes de abrir cuenta, y desconfía de cualquier contacto que no hayas solicitado. En este terreno, las estrategias de bolsa operadas dentro del marco regulatorio ofrecen un entorno bastante más seguro que las ofertas de apalancamiento sin autorización.
4.4 Tributación de las ganancias y pérdidas con derivados financieros en España
La fiscalidad de la operativa con derivados converge en España hacia un régimen bastante legible, siempre que entiendas primero la cuenta de acogida y después los tipos aplicables.
En nuestro país estos instrumentos tributan como renta del ahorro, sin posibilidad de elegir otra vía: no puedes llevar las ganancias a la base general del IRPF aunque te resulte más favorable. Los tipos se aplican por tramos, y la escala vigente desde 2025 incorpora el tramo superior del 30%.
| Rendimiento del ahorro | Tipo |
|---|---|
| Hasta 6.000 euros | 19% |
| De 6.000 a 50.000 euros | 21% |
| De 50.000 a 200.000 euros | 23% |
| De 200.000 a 300.000 euros | 27% |
| Más de 300.000 euros | 30% |
El sistema funciona como una escalera: cada tramo de euros paga a su tipo, y el porcentaje del último peldaño no alcanza a todo el rendimiento. Si cierras el año con 45.000 euros de beneficio neto, por ejemplo, los primeros 6.000 tributan al 19% y el resto, hasta los 50.000, al 21%. Revisa siempre la escala vigente en la web de la Agencia Tributaria, porque los importes pueden ajustarse en cada ejercicio.
Las pérdidas también juegan. Puedes compensarlas con las ganancias de la misma base del ahorro dentro del año y, si queda saldo negativo, arrastrarlo durante los cuatro ejercicios siguientes. Para un operador activo que atraviesa un mal año es un alivio real: el dinero perdido no cae en un pozo sin fondo.
Dos obligaciones declarativas merecen atención especial. Si operas con un bróker establecido fuera de España —Interactive Brokers (Irlanda), XTB (Polonia) o eToro (Chipre), por ejemplo—, debes informar de esa cuenta a Hacienda mediante el modelo 720 cuando el saldo supere los 50.000 euros. La omisión conlleva sanciones, suavizadas en 2022 tras el pronunciamiento del Tribunal de Justicia de la Unión Europea, pero lejos de ser simbólicas. Los brókeres radicados en España, en cambio, entregan un informe fiscal anual que simplifica notablemente la declaración de la Renta.
Dejando la normativa a un lado, ya sabes en qué cuenta y con qué protecciones operas. La siguiente cuestión, más cotidiana, es la elección del bróker y el cálculo de lo que las comisiones te restan de verdad a lo largo del año.
5. Elegir bróker y entender los costes reales
Entender qué son los derivados financieros y cómo funcionan es solo el primer paso. El segundo, igual de determinante, es decidir a través de quién vas a operar. El bróker es tu puerta de entrada al mercado y, como en cualquier puerta con peaje, conviene saber exactamente cuánto cuesta pasar por ella antes de cruzarla.
Qué tener en cuenta antes de abrir una cuenta
No todos los intermediarios ofrecen lo mismo, y la diferencia se nota sobre todo cuando operas con productos apalancados. Antes de depositar un solo euro, revisa con calma estos puntos:
- Regulación: comprueba que el bróker esté supervisado por la CNMV o por un regulador europeo reconocido. Es tu primera capa de seguridad financiera.
- Catálogo de productos: futuros, opciones o CFD no están disponibles en todas las plataformas por igual.
- Plataforma de negociación: estabilidad, cotizaciones en tiempo real y herramientas de análisis mínimas para trabajar con orden.
- Cuenta demo: poder practicar sin arriesgar dinero real marca la diferencia mientras aprendes.
- Atención al cliente en español: cuando una posición se mueve en contra, quieres respuestas rápidas y en tu idioma.
Las comisiones que no aparecen en el anuncio
La comisión por operación es el gasto más visible, pero casi nunca el total. Debajo del titular publicitario se esconden varios cargos que, sumados, pueden pesar más que la propia comisión. Estos son los habituales al negociar con productos derivados:
- Spread: la diferencia entre el precio de compra y el de venta. Cuanto más ancho, más caro resulta entrar y salir.
- Financiación nocturna: en productos como los CFD, mantener la posición abierta de un día para otro genera un interés diario.
- Conversión de divisa: si operas en mercados fuera de la zona euro, cada cambio de moneda puede llevar asociada una comisión.
- Tasas de mercado y de compensación: costes que las bolsas y las cámaras aplican y que el bróker suele trasladar al cliente.
- Otros cargos: algunos intermediarios cobran por inactividad o por retirar fondos, así que conviene leer las condiciones tarifarias completas, no solo la página comercial.
| Coste | Qué es | Cuándo se aplica |
|---|---|---|
| Comisión por operación | Cargo fijo o porcentaje por cada compra y venta | Al ejecutar la orden |
| Spread | Diferencia entre precio de compra y de venta | En todas las operaciones |
| Financiación nocturna | Interés por mantener la posición abierta | Cada noche que la posición siga activa |
| Conversión de divisa | Comisión por operar en moneda distinta del euro | Con cada cambio de moneda |
| Tasas de mercado | Costes de bolsa y compensación trasladados | Al ejecutar la orden |
Calcula tu punto de equilibrio real
Cada euro de coste sube el listón que tu operación debe superar para generar beneficios. Si pagas comisión de entrada y de salida, más el spread, más un posible interés nocturno, el precio del activo tiene que moverse a tu favor bastante más de lo que imaginas antes de ver ganancia alguna. Los gastos operativos actúan como arena en los engranajes: cada grano parece insignificante, pero juntos acaban frenando la maquinaria de tu rentabilidad. Controlarlos es parte de una buena gestión del dinero, tanto como controlar los gastos de tu día a día.
Por eso tiene sentido hacer números antes de operar: suma todos los costes estimados de una operación tipo y comprueba cuánto tendría que moverse el activo para cubrirlos. Si el margen queda estrecho, quizá menos operaciones mejor ejecutadas sean una estrategia más sensata que una actividad frenética llena de peajes.
Una última advertencia prudente: una comisión de cabecera muy baja no garantiza que el servicio sea barato, porque un spread más ancho puede compensarlo de sobra. Compara el coste total de una operación simulada entre varios intermediarios, guarda el documento de condiciones tarifarias y revisa tus extractos de vez en cuando. Y recuerda que esta información es formativa: operar con derivados financieros implica riesgo de pérdidas, así que tómate el tiempo necesario para elegir bien antes de comprometer tu dinero.
Preguntas Frecuentes
¿Para qué existe un derivado financiero si puedo comprar el activo directamente? Un derivado es un contrato cuyo valor depende de un activo subyacente (acciones, índices, divisas o materias primas) y permite operar sobre él sin llegar a ser su propietario. Su función original es la cobertura de riesgos (hedging), aunque también se utiliza para especular con apalancamiento o para acceder a mercados de forma más flexible. Por eso puede servir tanto para proteger una cartera como para tomar posiciones direccionales.
¿Qué diferencia hay entre futuros, opciones, CFDs y warrants? Los futuros son contratos que obligan a comprar o vender un activo a un precio y fecha determinados, mientras que las opciones otorgan el derecho —no la obligación— de hacerlo a cambio de pagar una prima. Los CFDs permiten especular con la diferencia de precio sin poseer el activo, y los warrants son opciones emitidas por entidades financieras que cotizan en bolsa, lo que los hace más accesibles para el particular. Cada familia tiene su propio perfil de riesgo y coste.
¿Qué es una llamada de margen y por qué preocupa tanto a los inversores? Ocurre cuando las pérdidas en una posición reducen el capital de la cuenta por debajo del margen exigido, momento en el que el bróker puede pedir fondos adicionales o cerrar la posición de forma automática. Es uno de los riesgos más delicados del apalancamiento, porque puede materializar pérdidas en el peor momento del mercado. Mantener un colchón de liquidez y usar stop-loss son prácticas habituales para reducir este riesgo, aunque nunca lo eliminan por completo.
¿Cómo tributan las ganancias y pérdidas obtenidas con derivados financieros? El tratamiento fiscal depende del país de residencia y del tipo de instrumento concreto. En España, los rendimientos suelen integrarse en la base del ahorro, aunque pueden existir matices según el producto y la operativa realizada. Antes de operar, es recomendable consultar con un asesor financiero o fiscal para confirmar cómo afecta a tu situación personal.
¿Qué costes debo comparar antes de elegir un bróker para operar derivados? Además de la comisión por operación o por contrato, conviene fijarse en el spread, los costes de financiación overnight en posiciones apalancadas y las comisiones por conversión de divisa. También existen comisiones de custodia o de inactividad que pueden pesar en operativas pequeñas. Comparar el coste total real —no solo el precio anunciado— evita sorpresas que erosionan la rentabilidad.

