
Última actualización: mayo de 2026
Sigues el consejo de tu entidad bancaria y te adentras en la piedra papel con una sociedad civil de colocación inmobiliaria (SCPI) de oficinas: un 10 % de comisión de entrada pagado en el mismo momento de la suscripción. Dos años después, el precio de la participación se revisa a la baja y el plazo de reembolso se alarga por encima de los doce meses en varias de las grandes SCPI de oficinas de la región parisina.
El balance anual de la asociación francesa del sector (ASPIM) así lo recoge: en 2024, 35 SCPI recortaron su precio, con una caída media ponderada del 4,5 % y retrocesos de hasta el 17 % en los vehículos más expuestos.
El particular que busca hacer crecer su patrimonio y el directivo que pretende dar salida a la tesorería excedente de la empresa tropiezan entonces con el mismo punto ciego: la piedra papel no es un producto único, sino un atajo comercial que agrupa seis familias con mecanismos de rentabilidad, liquidez y fiscalidad radicalmente distintos.
Esta guía traza el mapa de esas seis familias de inversión inmobiliaria en papel disponibles en 2026 y las somete a un mismo filtro de comparación: rentabilidad neta después de comisiones e impuestos, liquidez real, nivel de riesgo y desembolso mínimo de entrada. Encontrarás, además, el método de selección ajustado a tu perfil de inversor y a tu tramo marginal del IRPF, junto con los vehículos que maximizan el rendimiento neto: desde la SCPI europea suscrita dentro de un seguro de vida hasta el ETF (exchange traded fund) inmobiliario.
1. Qué es realmente la Piedra Papel en 2026
Antes de comparar rentabilidades conviene ordenar el vocabulario, porque este mercado mueve más eslóganes que precisiones. La piedra papel designa cualquier vehículo que convierte un activo inmobiliario físico —una oficina, un almacén, una clínica, un piso— en un título financiero negociable: una participación de SCPI, una acción de una sociedad inmobiliaria cotizada, una obligación de promotor suscrita en una plataforma de crowdfunding o, en los casos más recientes, un token digital respaldado por una sociedad inmobiliaria. No hay, por tanto, un régimen jurídico único detrás del término, sino una realidad funcional compartida.
1.1 La definición real: más allá del eslogan comercial
Tres rasgos separan a todos estos vehículos del inmueble poseído en propiedad. El primero es el ticket de entrada rebajado, que abre la puerta sin movilizar el ahorro completo de un hogar: la mayoría de las grandes gestoras vende participaciones unitarias desde 200 €, aunque algunas SCPI imponen un mínimo de suscripción bastante superior —25 participaciones, unos 5.100 €, en Iroko Zen según su ficha comercial del segundo trimestre de 2026— y un token de RealT arranca en torno a 50 USD; para entrar en un fondo índice inmobiliario basta una orden de compra de 30 a 100 €.
El segundo rasgo es la mutualización: el inversor recibe una cuota de una cartera diversificada, nunca un inmueble identificado. Es la diferencia entre comprarse una porción de la tarta inmobiliaria y quedarte con el molde, el horno y la cuenta de la pastelería. El tercero es la gestión delegada: una sociedad tercera, por lo general autorizada, asume el arbitraje, el cobro de las rentas y su distribución.
Tres criterios adicionales distinguen a los vehículos entre sí y condicionan su perfil real de rentabilidad y riesgo. La cotización parte el universo en dos mundos: la SCPI y el OPCI (organismo de inversión colectiva inmobiliaria) de gran público no cotizan y se valoran mediante una experticia anual; la SIIC (sociedad de inversión inmobiliaria cotizada) y la REIT son acciones valoradas en continuo por el mercado.
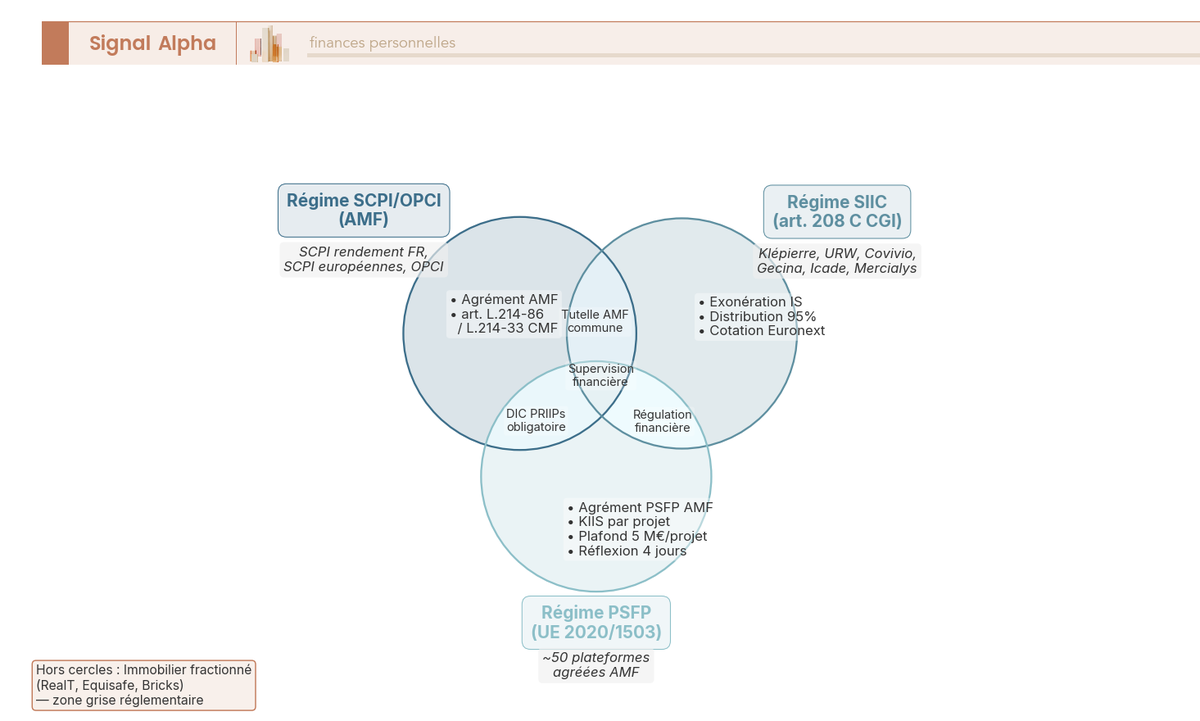
La regulación fija el nivel de protección jurídica: la AMF francesa supervisa SCPI y OPCI, el estatuto SIIC del artículo 208 C del Código General de Impuestos francés enmarca a las cotizadas, y el estatus PSFP (Prestador de Servicios de Financiación Participativa) ampara el crowdfunding europeo desde noviembre de 2023, un marco de la Unión que también rige en España. El inmueble fraccionado, en cambio, sigue fuera de un régimen dedicado.
La naturaleza del título, por último, define el rango dentro de la estructura de capital: participación social, acción ordinaria, obligación sénior o junior, token sobre blockchain. Con esta lectura en tres niveles ya sales del terreno del marketing: la promesa de «invertir en piedra sin gestionar» no dice nada sobre el rango de acreedor, la liquidez real o el supervisor encargado. Y son justamente esos tres parámetros los que más pesan en el rendimiento neto, mucho más que la cifra de portada de cualquier folleto.
1.2 Las seis familias: SCPI, OPCI, sociedades cotizadas, ETF, crowdfunding y fraccionado
Antes de entrar en los arbitrajes conviene fijar el mapa de las seis familias de la piedra papel: su subyacente, su supervisor, su liquidez y su ticket de entrada. La tabla siguiente resume las coordenadas básicas de cada una.
| Familia | Subyacente | Regulación | Liquidez | Ticket de entrada típico |
|---|---|---|---|---|
| SCPI | Inmuebles físicos: oficinas/logística/salud/comercios | AMF, art. L. 214-86 del código monetario y financiero (CMF) francés | Cola de espera, 3 a 18 meses en la práctica | 180 € la participación unitaria; mínimo de suscripción a veces de 5.000 € (Iroko Zen) |
| OPCI gran público | 60 % inmobiliario + 35 % financiero + 5 % de caja | AMF, art. L. 214-33 CMF | Semanal o quincenal | 100 a 1.000 € |
| Sociedad cotizada (SIIC, REIT) | Acciones cotizadas de una filial inmobiliaria | AMF + estatuto SIIC, art. 208 C del CGI | Diaria en bolsa, J+2 | Precio de una acción, de 20 a 200 € |
| ETF inmobiliario | Índice REIT/SIIC replicado | UCITS + MiFID II | Diaria en bolsa | 30 a 100 € |
| Crowdfunding inmobiliario | Obligaciones emitidas por un promotor | PSFP (UE 2020/1503), licencia AMF | Ninguna antes del vencimiento contractual | 100 a 1.000 € según plataforma (a menudo 1.000 € en Homunity, Anaxago, ClubFunding; 100 € en La Première Brique) |
| Inmueble fraccionado | Token digital sobre una SCI o un vehículo extranjero | Zona gris en Francia; mercado secundario interno | Variable, mercado interno poco líquido | 50 USD por token en RealT; ticket de Equisafe variable según operación |
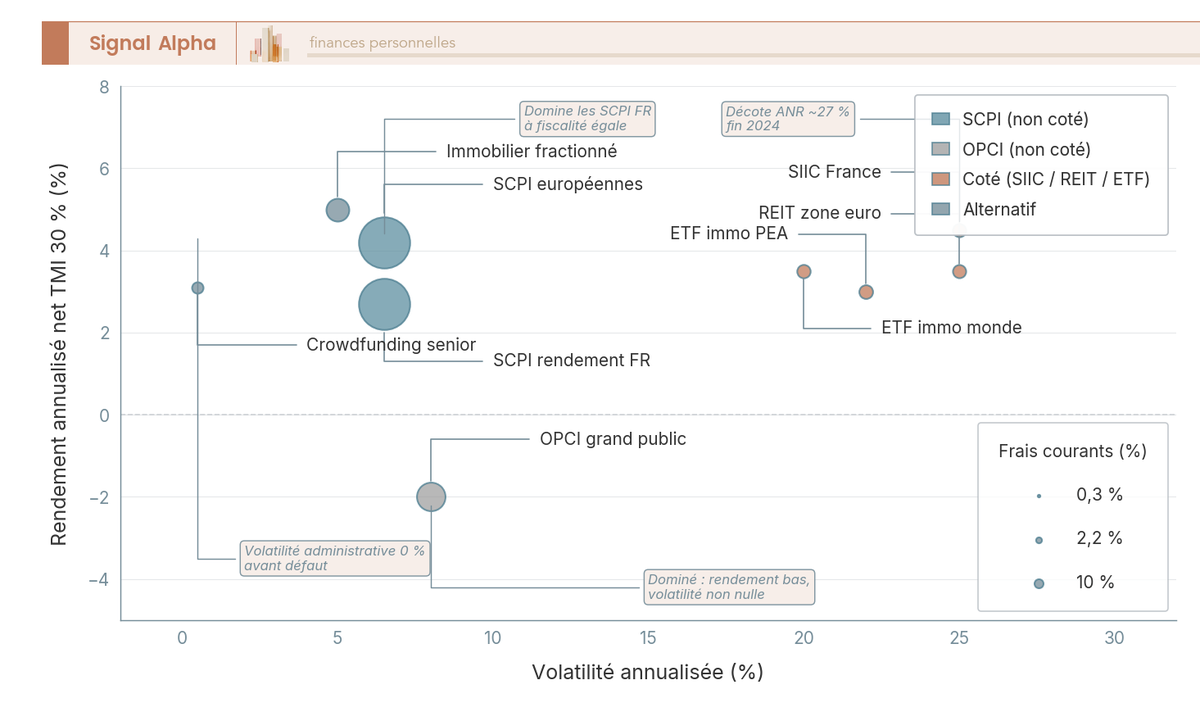
Estas seis familias no se sustituyen entre sí: cada una ocupa una franja propia del compromiso entre rentabilidad, liquidez y riesgo. La SCPI y el OPCI de gran público son productos colectivos de ahorro supervisados por la AMF, que se distribuyen como participaciones en directo o como unidades dentro de un seguro de vida; su cola de reembolso funciona como la salida de un estadio: cuando todo el mundo quiere salir a la vez, manda el pasillo, no tu prisa.
Las sociedades cotizadas —SIIC en Francia, REIT en el mundo anglosajón, SOCIMI en España— y los ETF son acciones: se negocian desde una cuenta de valores y su liquidez es diaria, aunque la volatilidad bursátil se suma a la ecuación. Buena parte de las diferencias entre las ocho SCPI más comparadas de 2026 y las principales cotizadas operables en bolsa nace justo ahí, en el régimen de cada título.
El crowdfunding inmobiliario rompe de raíz con la lógica patrimonial: el inversor suscribe una obligación con vencimiento fijo emitida por un promotor, sin liquidez intermedia y bajo el paraguas del PSFP nacido del reglamento UE 2020/1503. El rendimiento mostrado es más alto y el riesgo de impago también, como ha dejado clara la experiencia del último ciclo. El inmueble fraccionado, por su parte, descansa sobre un token emitido en blockchain cuyo subyacente —una SCI francesa, una LLC estadounidense en el caso de RealT, una sociedad luxemburguesa— determina su cualificación jurídica real: es la familia más joven y la menos supervisada de todas.
Leído así, el mapa no es un catálogo: es una herramienta de compromiso. Una SCPI europea no resuelve la misma necesidad que un ETF de real estate europeo ni que un proyecto de crowdfunding de compraventa a 24 meses; confundirlos equivale a pagar el precio equivocado por el objetivo equivocado.
1.3 Por qué 2026 cambia las reglas: la corrección de las SCPI, los impagos en el crowdfunding y el rebote de las cotizadas
Para entender lo que está en juego en 2026 hay que sostener tres rupturas simultáneas que no tienen paralelo reciente. Ninguna es una anécdota: las tres modifican la selección vehículo por vehículo y explican por qué el paisaje actual poco tiene que ver con el de hace apenas un par de años.
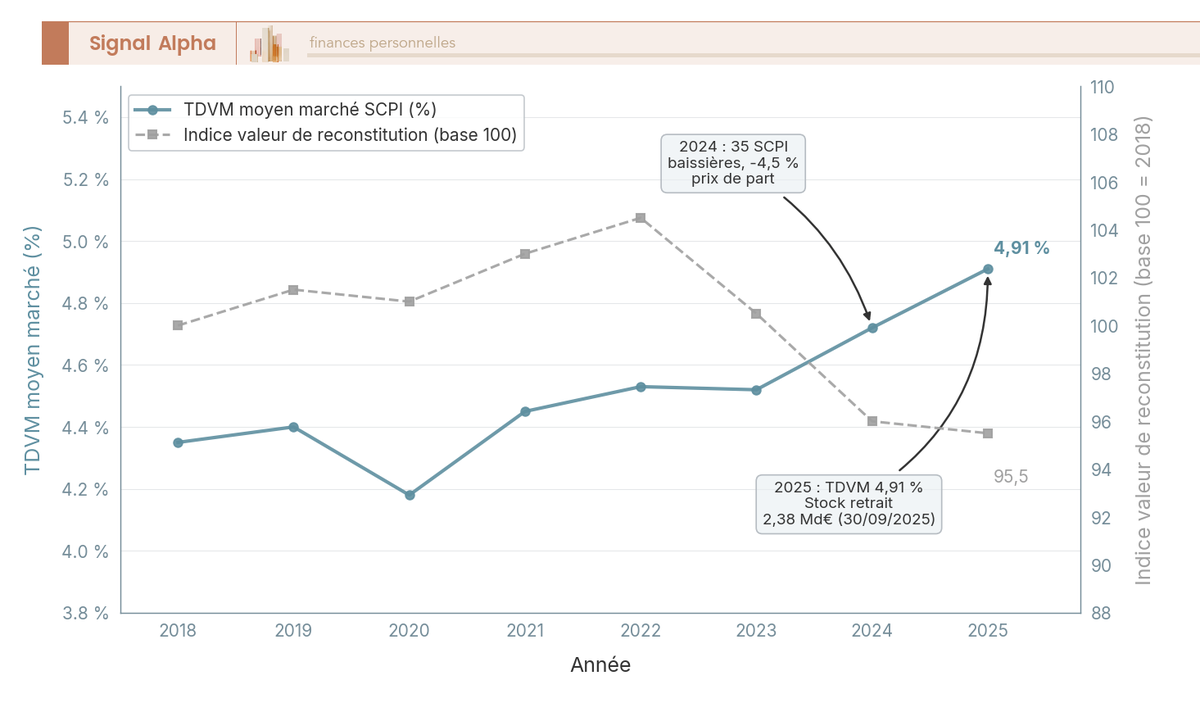
La corrección de las SCPI se puso en marcha a finales de 2023. El balance de ASPIM, la asociación francesa de sociedades de inversión inmobiliaria, correspondiente a 2024 documenta una ola de revalorizaciones a la baja: 35 SCPI recortaron su precio de participación a lo largo de 2024, lo que arrastró la caída media ponderada del mercado hasta el 4,5 % anual. Varias grandes SCPI de oficinas de la región parisina vieron su precio de suscripción corregido entre un 10 % y un 17 % entre octubre de 2023 y el cierre de 2024, una vez que las experticias anuales incorporaron la subida de los tipos de interés y el enfriamiento de la demanda de oficinas tras la generalización del teletrabajo.
La salida neta de capital alargó después los plazos de reembolso en varios vehículos de capital variable: el stock de participaciones a la espera de retiro alcanzaba los 2.380 millones de euros al 30 de septiembre de 2025 según los informes trimestrales de ASPIM, con esperas reales de 6 a 18 meses en las SCPI de oficinas más castigadas. Otras, eso sí, estabilizaron o revalorizaron ligeramente en 2025, sobre todo los vehículos diversificados europeos y las SCPI de salud.
La segunda ruptura fue la ola de impagos del crowdfunding inmobiliario entre 2023 y 2025. El barómetro de Forvis Mazars y France FinTech retrata un deterioro nítido del segmento inmobiliario: en 2024, entre el 15 % y el 20 % de los proyectos acumulaban retrasos de más de 6 meses y la pérdida definitiva de capital se situaba entre el 4 % y el 6 %. El barómetro de 2025 agrava el cuadro: los retrasos de más de 6 meses suben al 25-30 % de la cartera inmobiliaria y los expedientes concursales saltan del 6-8 % de 2024 al 20-25 % en 2025.
La promoción residencial concentró la mayor parte de los impagos, mientras la compraventa profesional y la hostelería resistieron mejor; volveremos sobre ello en la sección 4. La tercera ruptura es el rebote progresivo de las sociedades cotizadas: tras desplomarse entre un 30 % y un 50 % entre finales de 2021 y octubre de 2023, las SIIC europeas iniciaron una remontada en 2024 y 2025 que sigue siendo parcial y desigual por segmentos.
El dato que mejor lo resume: la descuento media sobre el ANR (activo neto revalorizado) de las cotizadas de la zona euro se mantenía en torno al 27 % a cierre de 2024 según Sofidy, con dispersiones individuales del 15 % al 40 % según hablemos de comercio, oficina, residencial o logística. Comparada con la senda de las SCPI y del crowdfunding en 2024-2025, la vía cotizada ofrece un punto de entrada todavía con descuento residual, siempre que se tolere la volatilidad diaria de la cotización.
Quien se acerque a la piedra papel en 2026, en definitiva, no encuentra el paisaje de 2021: la SCPI de rendimiento dejó de ser un producto de cuesta abajo, el crowdfunding residencial ha demostrado su verdadero nivel de riesgo y la cotizada deja un resto de descuento a cambio de aguantar el ruido de la bolsa.
1.4 Lo que el inmueble en papel no hará nunca: los límites estructurales que conviene integrar
Antes de entrar en la mecánica de las SCPI conviene fijar los límites estructurales que ninguna familia de este universo levanta del todo. Pasarlos por alto equivale a sembrar malentendidos con la clase de activo desde el primer día, y en finanzas personales esos malentendidos se pagan caros.
El primero es la ausencia de apalancamiento individual modulable, salvo en la SCPI a crédito, que exige además un banco dispuesto a financiar. La selectividad sigue siendo notable en 2026: el plazo del préstamo se extiende entre 15 y 25 años y el tipo supera al del crédito de vivienda habitual. Según los intermediarios especializados (Hagnéré Patrimoine, Clipper Capital, Empruntis; observaciones del primer trimestre de 2026), los tipos para SCPI se mueven entre el 4,0 % y el 5,3 % a 20 años, frente a en torno al 3,2 % de un crédito de vivienda habitual comparable: un diferencial de 1,0 a 2,2 puntos según el perfil.
Frente a la inversión en alquiler en directo, este método tampoco reproduce la capacidad de pilotar el inmueble: elegir inquilino, decidir obras o renegociar el contrato de arrendamiento quedan fuera del papel. La correlación con el ladrillo, además, es indirecta y depende del modo de valoración. SCPI y OPCI se valoran por experticia anual: el precio se alisa como un termómetro que solo se lee una vez al año, capaz de esconder fiebre entre mediciones, y el giro de ciclo, cuando llega, golpea de golpe. SIIC y ETF se valoran por cotización: la volatilidad diaria es alta, pero la señal de precio es inmediata. El crowdfunding se valora por contrato: el capital nominal permanece en pantalla hasta el vencimiento y el impago revela de un tirón cuánto valía de verdad.
El tercer límite es el roce fiscal sobre las rentas, salvo que la SCPI se aloje en una envoltura con diferimiento: en Francia, seguro de vida, plan de ahorro jubilación o contrato de capitalización. Una SCPI francesa contratada en directo tributa por el régimen de rentas inmobiliarias, con cargas sociales del 17,2 % incluidas; según el tramo marginal del inversor, el rendimiento mostrado y el neto pueden separarse más de dos puntos. Proteger tu seguridad financiera pasa por mirar el neto, no el bruto: es justo lo que se cuantifica en la sección 2.3 con el gráfico del rendimiento neto por envoltura.
El cuarto límite es el riesgo de gestor y de sociedad de gestión, que varía mucho con la transparencia del subyacente. Una SIIC cotizada publica cuentas auditadas, un informe semestral y un diálogo accionarial regulado; un ETF muestra su composición cada día; una SCPI entrega un informe anual y un boletín trimestral, con información más espaciada. El inmueble fraccionado sin pasaporte regulatorio no responde a ningún estándar equivalente, así que la calidad de los informes se convierte en el filtro principal antes de comprometer tu dinero.
Con el mapa y los límites sobre la mesa, el terreno queda preparado para lo que viene: la mecánica interna de cada familia, empezando por la SCPI, el vehículo que más carteras atrae y el que más matices esconde tras su aparente sencillez.
Índice de Contenidos
- 2. SCPI: el pilar de la piedra papel, ¿con qué matices de cara a 2026?
- 3. OPCI cotizados y ETF inmobiliarios: el ladrillo en formato papel que se comporta como un activo financiero
- Crowdfunding inmobiliario y fraccionado: el segmento de mayor rentabilidad con riesgo asumido
- 5. El cuadro de decisión: qué vehículo para cada perfil, horizonte y fiscalidad
- 6. Da el paso: suscríbete, haz seguimiento y gestiona tu inversión en Piedra Papel
- El veredicto: la matriz de decisión de Piedra Papel
- Preguntas Frecuentes
- 1.1 La definición real: más allá del eslogan comercial
- 1.2 Las seis familias: SCPI, OPCI, sociedades cotizadas, ETF, crowdfunding y fraccionado
- 1.3 Por qué 2026 cambia las reglas: la corrección de las SCPI, los impagos en el crowdfunding y el rebote de las cotizadas
- 1.4 Lo que el inmueble en papel no hará nunca: los límites estructurales que conviene integrar
- ¿Cómo funciona una SCPI en la práctica?
- Los tres matices que debes resolver antes de invertir
- SCPI de rendimiento, europeas o de capitalización: ¿cuál elegir?
- Cómo funciona el crowdfunding inmobiliario
- El fraccionado inmobiliario: una rebanada de activos de gran tamaño
- Los riesgos que asume: qué puede salir mal y cómo mitigarlos
- Tu perfil de inversor: conservador, equilibrado u ofensivo
- El horizonte temporal: la variable que lo condiciona todo
- Fiscalidad: lo que de verdad acaba en tu bolsillo
- 6.1. Debida diligencia en diez puntos: qué revisar antes de cada suscripción
- 6.2. Canales de suscripción y recorrido en el seguro de vida: seis etapas del contrato a las primeras rentas
- 6.3. Seguimiento trimestral y anual: los siete indicadores que activan el arbitraje
- 6.4. Obligaciones declarativas: qué formulario corresponde a cada vehículo
2. SCPI: el pilar de la piedra papel, ¿con qué matices de cara a 2026?
Si la piedra papel fuera un edificio, las SCPI serían sus cimientos. Estas Sociedades Civiles de Inversión Inmobiliaria reúnen el dinero de miles de ahorradores para adquirir oficinas, locales comerciales, naves logísticas o residencias sanitarias. Una sociedad de gestión profesional compra, alquila y administra ese patrimonio y reparte después los ingresos entre los socios, en proporción a lo aportado. Tú no tratas con inquilinos, ni con obras, ni con averías: tu única tarea es cobrar.
Esa comodidad es la que ha convertido a las SCPI en el vehículo estrella de la inversión inmobiliaria sin ladrillos. Funcionan, en la práctica, como un administrador de fincas que trabaja a tiempo completo para tu dinero. Pero, precisamente por su popularidad, conviene entender bien los matices antes de comprometer tus ahorros.
¿Cómo funciona una SCPI en la práctica?
El mecanismo es sencillo. Adquieres partes de una SCPI —en la mayoría de los casos desde unos cientos de euros— y la gestora invierte ese capital en un parque inmobiliario diversificado que alquila a empresas e instituciones. Los alquileres, una vez descontados los gastos, se reparten entre los socios, normalmente cada trimestre.
- Compras partes de la SCPI, con una entrada asumible para casi cualquier presupuesto.
- La gestora selecciona los inmuebles, negocia los arrendamientos y resuelve las incidencias.
- Cobras tu parte de las rentas de forma periódica, sin ocuparte de nada.
- La salida se produce mediante la recompra de tus partes por la gestora, ya que no cotizan en bolsa.
En cuanto a la rentabilidad, la mayor parte de las SCPI clásicas ha distribuido en los últimos ejercicios entre el 4% y el 5% anual, muy por encima de lo que la banca remunera el ahorro a la vista. Eso sí, el historial no garantiza nada a futuro: cada distribución depende de la calidad del patrimonio y de los contratos de arrendamiento en vigor.
Los tres matices que debes resolver antes de invertir
Primer matiz: las comisiones. Al suscribir pagarás una comisión de entrada, habitualmente entre el 5% y el 10% del importe aportado, y la gestión se financia con un porcentaje cercano al 10% de los alquileres. Piensa en ello como en el peaje de una autopista: pagas al entrar para circular después con comodidad. El inconveniente es que ese peaje penaliza las salidas precipitadas.
Segundo matiz: la liquidez, el talón de Aquiles de este formato. Al no existir un mercado organizado como en la bolsa, dependes de que la gestora encuentre compradores o asuma directamente la recompra. En periodos de tensión, el reembolso puede alargarse semanas o incluso meses.
Tercer matiz: el horizonte temporal. Entre las comisiones de entrada y la iliquidez, las SCPI son una herramienta de planificación económica a largo plazo, no una hucha a la que recurrir en caso de imprevistos. La recomendación habitual es mantener la inversión un mínimo de ocho a diez años, el tiempo suficiente para amortizar los costes y dejar que las rentas hagan su trabajo.
SCPI de rendimiento, europeas o de capitalización: ¿cuál elegir?
No todas las SCPI son iguales, y en 2026 la elección entre perfiles será más decisiva que nunca. Las de rendimiento invierten sobre todo en oficinas y comercio en Francia y reparten ingresos de forma regular. Las europeas diversifican por todo el continente, aplican retenciones en origen más favorables según los convenios de doble imposición y suelen mejorar la rentabilidad neta. Las de capitalización, por su parte, reinvierten los alquileres para revalorizar la participación, sin generar ingresos periódicos.
| Criterio | De rendimiento | Europeas | De capitalización |
|---|---|---|---|
| Objetivo | Ingresos regulares | Ingresos y diversificación | Revalorización |
| Ámbito geográfico | Principalmente Francia | Francia y resto de Europa | Variable |
| Cobro durante el ahorro | Trimestral | Trimestral | No distribuye |
| Perfil ideal | Busca renta | Busca renta y optimización fiscal | Busca crecimiento |
Deja que tus objetivos decidan: si necesitas ingresos regulares, las de rendimiento o las europeas; si prefieres hacer crecer tu dinero sin tocar las rentas, las de capitalización. Y sea cual sea la categoría, la selección concreta pesa más que la etiqueta. Antes de firmar, revisa estos puntos:
- Historial de distribución estable durante varios años, no solo el último ejercicio.
- Tasa de ocupación financiera elevada, idealmente por encima del 90%.
- Diversificación real de inmuebles, inquilinos y zonas geográficas.
- Comisiones coherentes y comunicación transparente por parte de la gestora.
- Estrategia de inversión clara y comprensible en el documento informativo.
Con un entorno de tipos de interés más exigente que el de los años de dinero barato, el mercado discrimina con dureza entre patrimonios sólidos y los que vivían de la revalorización automática. Elegir bien en 2026 significa mirar el inmueble de verdad, no solo el porcentaje prometido en el folleto.
3. OPCI cotizados y ETF inmobiliarios: el ladrillo en formato papel que se comporta como un activo financiero
Crowdfunding inmobiliario y fraccionado: el segmento de mayor rentabilidad con riesgo asumido
Este cuarto bloque del recorrido es el más ambicioso de todos. Dentro del universo piedra papel, el crowdfunding inmobiliario y la compra de fracciones de activos son la cara con más músculo en rentabilidad, y también la más expuesta al riesgo. Mientras los fondos de papel clásicos persiguen la regularidad de los ingresos, aquí se busca un retorno superior aceptando la posibilidad real de perder parte del capital invertido.
La mejor forma de entenderlo es con una comparación deportiva. Invertir en una SCPI equivale a seguir a un equipo durante toda la temporada; el crowdfunding te sienta en la grada de un partido concreto, con un promotor determinado, un edificio determinado y un calendario determinado. Si el proyecto sale bien, la recompensa es notable. Si el partido se tuerce, nadie te devuelve la entrada.
Precisamente por eso, en una estrategia de planificación económica ordenada, este segmento suele entrar al final: cuando la base de tu cartera ya está cubierta y puedes permitirte una dosis extra de riesgo a cambio de margen adicional de rentabilidad.
Cómo funciona el crowdfunding inmobiliario
Las plataformas especializadas actúan de puente entre inversores particulares y promotores que necesitan financiación para un proyecto concreto: rehabilitar un edificio, terminar una promoción de viviendas o adquirir un activo para alquilar. Tu dinero entra en la operación en forma de participación en el capital o como título de deuda con un interés pactado de antemano.
- Bono promotor (deuda): prestas dinero a cambio de un interés fijo, en muchos casos respaldado por una hipoteca de primer rango sobre el inmueble.
- Equity (capital): compras una parte del proyecto y tu beneficio depende del resultado final de la operación, con más potencial y más riesgo.
- Mezzanine: deuda subordinada con rendimientos más altos, pensada para perfiles con experiencia que aceptan mayor exposición.
El ticket de entrada es de los más accesibles del sector: la mayoría de operaciones arrancan desde unos 1.000 euros, y algunas plataformas bajan el mínimo hasta los 500. Los plazos de la deuda se mueven con frecuencia entre los 12 y los 36 meses, mientras que las participaciones de capital pueden exigir paciencia durante varios años.
En cuanto a cifras, las operaciones de deuda se anuncian habitualmente con rendimientos netos de entre el 8% y el 10% anual, y las más agresivas superan esa banda. Son objetivos, no garantías: solo se materializan si el proyecto se ejecuta y el activo se vende o se alquila según lo previsto.
Un apunte práctico sobre seguridad financiera: en España, las plataformas de financiación participativa deben contar con autorización y supervisión de la CNMV, lo que impone requisitos de información y control. Ahora bien, esa supervisión no protege tu capital: si el promotor no paga, la plataforma no tiene obligación de compensarte.
El fraccionado inmobiliario: una rebanada de activos de gran tamaño
La segunda vía de este bloque es el fraccionado. La mecánica consiste en comprar una fracción de un inmueble de gran valor: oficinas, residencias gestionadas, activos comerciales. Es como quedarte con una rebanada de una tarta que, entera, estaría fuera de tu presupuesto. Un gestor profesional se encarga del alquiler, el mantenimiento y la relación con los inquilinos.
El modelo combina dos fuentes de ingreso: la renta periódica de los alquileres y la posible revalorización del activo a medio o largo plazo. Frente al crowdfunding de proyectos, suele ser menos especulativo, porque se apoya en un edificio ya construido y en explotación. Aun así, la liquidez sigue siendo limitada: salir antes de tiempo depende de encontrar comprador para tu fracción, algo nada sencillo.
Antes de entrar, revisa con lupa las comisiones de gestión y las condiciones de salida. En este tipo de productos, los gastos recurrentes se comen parte de la rentabilidad cuando nadie está mirando, y los plazos de permanencia suelen ser más largos de lo que sugiere la documentación comercial.
Los riesgos que asume: qué puede salir mal y cómo mitigarlos
La lista de riesgos es corta de nombrar y seria de gestionar: impago o retraso del promotor, sobrecostes en la obra, alquileres por debajo de lo previsto, quiebra de la propia plataforma e iliquidez total hasta el vencimiento. Tu dinero se queda dormido durante toda la vida del proyecto, y no puedes rescatarlo en la ventanilla de tu banca como harías con un depósito.
Para reducir la exposición conviene aplicar unos filtros mínimos antes de comprometer tu ahorro:
- Comprobar el historial de la plataforma: proyectos finalizados, porcentaje de impagos y forma de comunicar los incidentes.
- Priorizar operaciones con garantía hipotecaria de primer rango, tasación independiente y licencias en regla.
- Diversificar entre proyectos, promotores, plazos y ciudades: diez operaciones pequeñas protegen mejor que dos grandes.
- Reservar para este segmento solo la parte del presupuesto de inversión que puedas mantener inmovilizada hasta el final.
- Desconfiar de los rendimientos desproporcionados: si prometen mucho más que el resto del mercado, el riesgo va por el mismo camino.
| Formato | Ticket de entrada | Rentabilidad orientativa | Plazo habitual | Nivel de riesgo |
|---|---|---|---|---|
| Deuda (bono promotor) | Desde unos 1.000 euros | 8% – 10% anual | 12 – 36 meses | Medio-alto |
| Equity (capital) | Desde unos 1.000 euros | Variable, potencialmente superior | Varios años | Alto |
| Fraccionado | Variable según activo | Renta y revalorización | Medio-largo plazo | Medio |
¿Encaja este segmento con tu perfil? Si tu cartera ya descansa sobre una base sólida, tu horizonte supera los tres años y puedes asumir que una operación salga mal sin descarrilar tus finanzas personales, aquí hay margen para construir rentabilidad por encima del papel inmobiliario clásico. Si tu prioridad es dormir tranquilo, los vehículos anteriores de este recorrido encajan mejor contigo.
La clave está en la dosis. Este bloque funciona como el toque picante de un menú completo: potente y sabroso en cantidad pequeña, arrasador si abusas de él. Usado con cabeza, la cara más atrevida de la piedra papel añade empuje a tu estrategia sin poner en jaque el resto de tu gestión del dinero. Y nada de lo dicho sustituye el análisis de tu situación concreta antes de mover un solo euro.
5. El cuadro de decisión: qué vehículo para cada perfil, horizonte y fiscalidad
Llegados a este punto, ya tienes sobre la mesa los tres grandes vehículos de la piedra papel: las SCPI, los OPCI y el crowdfunding inmobiliario. Conocerlos, sin embargo, no responde todavía a la pregunta que de verdad importa: ¿cuál encaja contigo? La buena noticia es que la elección se simplifica cuando la reduces a tres preguntas muy concretas: qué tipo de inversor eres, cuándo vas a necesitar el dinero y cuánto te quedará una vez pasado el filtro fiscal.
Piensa en esta rejilla como en un embudo. El primer filtro, tu perfil, descarta de entrada opciones que no tienen nada que ver contigo. El segundo, el horizonte temporal, acota todavía más el abanico. Y el tercero, la fiscalidad, determina cuánta rentabilidad neta acabará llegando realmente a tu cuenta. Cuando el embudo termina su trabajo, normalmente queda un único candidato evidente.
Tu perfil de inversor: conservador, equilibrado u ofensivo
El primer paso de cualquier planificación económica honesta es mirarse al espejo. Si tu prioridad es la seguridad financiera y cobrar una renta periódica sin complicaciones, las SCPI encajan de forma natural: inviertes en una cartera diversificada de inmuebles gestionada por profesionales y recibes tu parte de los alquileres con periodicidad trimestral o mensual, según el vehículo. Eso sí, ni garantizan el capital ni eliminan el riesgo: si el mercado inmobiliario se enfría, el valor de tus participaciones puede bajar.
Con un perfil equilibrado, el OPCI ofrece un término medio interesante. Al combinar un núcleo de inmuebles con una bolsa de activos financieros, absorbe mejor los vaivenes y facilita entrar y salir con más agilidad, a cambio de aceptar más oscilación en el valor de tu inversión. Y si asumes riesgo a cambio de rentabilidades altas, el crowdfunding juega en otra liga: objetivos de retorno superiores, sí, pero con el capital genuinamente en peligro si el proyecto fracasa o el promotor no paga.
Una forma rápida de situarte en el mapa:
- Perfil conservador: buscas preservar el dinero y generar ingresos regulares. Las SCPI, por su gestión delegada y su renta recurrente, son el candidato natural.
- Perfil equilibrado: quieres exposición inmobiliaria sin renunciar del todo a la liquidez. El OPCI encaja mejor, aunque convivirás con más volatilidad.
- Perfil ofensivo: toleras el riesgo de impago a cambio de rentabilidades altas. El crowdfunding encaja, siempre con importes que puedas permitirte arriesgar.
El horizonte temporal: la variable que lo condiciona todo
La segunda pregunta es tan simple como decisiva: ¿cuándo vas a necesitar este dinero? El crowdfunding se comporta como un tren con horario cerrado: puedes viajar rápido y con buenas vistas, pero no hay parada intermedia donde bajarte. Tu capital queda comprometido hasta el vencimiento del proyecto, que suele moverse entre uno y cuatro años según la operación, y no existe una salida anticipada cómoda.
Las SCPI, por su parte, funcionan a maratón. La compra es inmediata, pero la venta pasa por un mercado secundario en el que puede tardar semanas o incluso meses en aparecer comprador para tus participaciones. Por eso la referencia habitual es entrar con una vista mínima de ocho a diez años: tiempo suficiente para amortizar las comisiones de entrada y dejar que la renta haga su trabajo.
El OPCI se queda a medio camino, con un horizonte orientativo de cinco años o más. Y una advertencia que aplica a los tres vehículos de la piedra papel: si ese dinero podría hacerte falta antes de tiempo —un imprevisto, un gasto relevante, un cambio de vida—, probablemente no sea el sitio adecuado para guardarlo. Antes de invertir, asegúrate de que tu colchón de ahorro líquido está cubierto en otro lugar.
Fiscalidad: lo que de verdad acaba en tu bolsillo
El tercer filtro es el que más despistes provoca. La fiscalidad es el viento en cara de toda inversión: da igual lo fuerte que pedalées si la ignoras, porque la rentabilidad bruta que anuncia la plataforma rara vez coincide con la neta que acaba en tu cuenta. Y aquí los tres vehículos se comportan de manera distinta.
Las rentas de las SCPI tributan el año en que se cobran, como rendimientos procedentes de inmuebles. Los intereses del crowdfunding suelen tributar cuando se perciben, como rendimientos de capital mobiliario. En España, ambos tipos de ingresos se integran generalmente en la base del ahorro, con tipos que van del 19% al 27% según el importe. El OPCI depende de su estructura concreta y de cómo reparta sus rendimientos.
Si inviertes en vehículos domiciliados fuera de España, además entrará en juego el convenio de doble imposición correspondiente y las obligaciones informativas de tu país de residencia. No es motivo para descartar la operación, pero sí para hacer números con calma y, si la cifra es relevante, contrastarlos con un asesor fiscal. Un par de puntos de fiscalidad mal calculados bastan para neutralizar buena parte de la ventaja que parecía tener la inversión.
Con los tres filtros a la vista, la rejilla completa queda así:
| Criterio | SCPI | OPCI | Crowdfunding |
|---|---|---|---|
| Tipo de renta | Recurrente (trimestral o mensual) | Mixta: rentas y revalorización | Intereses al vencimiento |
| Rentabilidad objetivo (orientativa) | Moderada, en torno al 4%-6% bruto anual | Variable, según mercado | Alta, con frecuencia por encima del 8% bruto |
| Riesgo | Bajo-medio, sin garantía de capital | Medio | Alto, con riesgo de impago |
| Liquidez | Baja: salida por mercado secundario | Media-alta, según el vehículo | Muy baja: sin salida anticipada |
| Horizonte recomendado | 8-10 años o más | 5 años o más | 1-4 años, según proyecto |
| Ticket de entrada | Desde unos cientos de euros | Desde unos cientos de euros | Habitualmente desde 1.000 € |
| Esfuerzo de gestión | Prácticamente nulo | Nulo o muy bajo | Bajo, con seguimiento de operaciones |
Y traducido a decisiones concretas:
- Elige SCPI si buscas renta periódica, gestión delegada de principio a fin y un horizonte largo: es la vía más tranquila para construir ingresos recurrentes.
- Elige OPCI si quieres exposición inmobiliaria con algo más de liquidez y aceptas más vaivén en el valor de tu cartera.
- Elige crowdfunding si tu horizonte es corto, toleras el riesgo de impago y tratas cada operación como una apuesta acotada dentro de tu presupuesto.
Dos avisos antes de decidir. Primero, compara comisiones: entrada, gestión y salida erosionan la rentabilidad de forma silenciosa, y en algunos vehículos pesan más de lo que parece a simple vista. Segundo, esta rejilla es orientativa y no sustituye el análisis de tu situación concreta: tus gastos, tus ingresos, tu capacidad de ahorro y tu tolerancia real al riesgo. La gestión de tu dinero mejora cuando decides con datos propios, así que empieza por importes modestos si es tu primera incursión y deja que la experiencia, no el entusiasmo, marque el ritmo de los siguientes pasos.
6. Da el paso: suscríbete, haz seguimiento y gestiona tu inversión en Piedra Papel
Un plan de asignación solo vale lo que vale su ejecución; un mapa guardado en el cajón no mueve ni un euro. Cuatro pasos ordenan esta fase: el control previo antes de cada suscripción, la elección del canal de compra y el recorrido dentro del seguro de vida, el seguimiento trimestral y anual con sus señales de arbitraje, y las obligaciones declarativas que cierran el ciclo fiscal. Al final, una tabla de síntesis reúne los nueve vehículos del análisis sobre diez parámetros comparables.
6.1. Debida diligencia en diez puntos: qué revisar antes de cada suscripción
El chequeo previo a la suscripción se apoya en diez puntos que ningún inversor debería saltarse. Para una SCPI o un ETF inmobiliario, la lista cubre lo esencial sin sustituir la lectura completa del documento de información clave (el PRIIPs KID de la normativa europea). Dedicar una hora a estos diez puntos en una SCPI, o media hora en un ETF, evita la mayor parte de las sorpresas que alimentan los errores recurrentes descritos en las secciones anteriores. Es la revisión del coche antes de un viaje largo: cinco minutos mirando el aceite y las ruedas te salvan de quedarte tirado en mitad de la autopista.
- La antigüedad de la sociedad gestora: más de diez años en una SCPI clásica; más de cinco en las más recientes que ya han demostrado su solidez (Iroko, Remake).
- La capitalización: 100 millones de euros como mínimo en una SCPI, porque por debajo la diversificación se queda corta; el mismo umbral de activos en un ETF, bajo el que aparece el riesgo de cierre del producto.
- La tasa de ocupación financiera (TOF): por encima del 92 %; señal de alerta por debajo del 88 %.
- La duración media ponderada de los arrendamientos residuales (WALT): superior a cinco años en oficinas y comercio, superior a ocho en salud.
- La tipología de activos: diversificación sectorial y geográfica coherente con la tesis de inversión.
- La sensibilidad geográfica: exposición a la región parisina por debajo del 60 % en una SCPI diversificada; ningún país por encima del 50 % en una SCPI europea.
- El ratio entre valor de reconstitución y precio de suscripción: entre 0,95 y 1,05; por encima hay posible infravaloración (señal de revalorización a la vista); por debajo, riesgo de ajuste a la baja.
- El historial de revalorización: repaso de las subidas y bajadas de los últimos cinco años.
- Los gastos reales: suma de suscripción, gestión y reembolso sobre el horizonte previsto; merece la pena mirar la estructura de comisiones de Corum Origin, XL y Eurion, explícita y comparable con la media del mercado.
- La independencia de los órganos de control: composición del consejo de vigilancia y presencia de un experto inmobiliario independiente.
En el crowdfunding, la ficha de información clave (KIIS), obligatoria según el reglamento (UE) 2020/1503, debe recoger el Loan-to-Value (LTV) bancario, el ratio entre fondos propios y deuda del promotor, las garantías otorgadas, el calendario previsto y las hipótesis de precio de salida. Esos cinco datos deciden la suscripción. El umbral de tolerancia del LTV se fija en el 70 % antes de la entrada del crowdfunding; por encima, el riesgo de impago crece en cuanto aparece un retraso en el proyecto.
6.2. Canales de suscripción y recorrido en el seguro de vida: seis etapas del contrato a las primeras rentas
El canal de suscripción pesa entre el 0,5 % y el 3 % del capital invertido cada año, sin aportar nada al rendimiento intrínseco de la SCPI elegida. La tabla siguiente compara los cinco canales disponibles en 2026.
| Canal | Catálogo | Gastos reales | Asesoramiento | Caso de uso |
|---|---|---|---|---|
| Banquero de red | Limitado (3 a 8 SCPI referenciadas) | Completos, pocas retrocesiones | No personalizado | Comodidad, sencillez, importes menores de 30.000 € |
| Asesor patrimonial independiente | Abierto (catálogo amplio) | Honorarios más retrocesiones parciales | Personalizado | Patrimonio superior a 100.000 €, multivehículo |
| Corredor online (Louve Invest, Ramify, Nalo) | Abierto o semabierto | Cashback de hasta el 3 % en Louve Invest; retrocesiones parciales o limitadas en Ramify | Limitado (FAQ, chat) | Todos los importes, búsqueda de ahorro en comisiones |
| Plataforma directa de la gestora | Una sola SCPI o familia | Tarifa estándar | Servicio de la gestora | Inversor que apunta a una SCPI concreta |
| Seguro de vida online | Catálogo de unidades de cuenta SCPI variable según contrato | Gestión de unidades de cuenta incluida; 0 % de gastos de entrada en los mejores contratos | Limitado | SCPI en seguro, horizonte superior a 8 años |
El banquero de red encaja con importes inferiores a 30.000 € y con perfiles que prefieren la comodidad a la optimización. Con un patrimonio superior a 100.000 € y repartido en varios vehículos, el asesor patrimonial independiente cobra honorarios, pero abre un catálogo mucho más amplio y conserva una retrocesión parcial. El corredor online es el canal a privilegiar para quien ya sabe qué quiere suscribir: un cashback de hasta el 3 % en Louve Invest se traduce en décimas de rentabilidad recuperadas desde el primer año. La plataforma directa de la gestora solo tiene sentido para una SCPI concretamente elegida. Y el seguro de vida online es la bisagra de la SCPI a partir de ocho años de horizonte, con contratos como Linxea Spirit 2 o Lucya Cardif, al 0,50 % de gestión sobre unidades de cuenta y sin gastos de entrada.
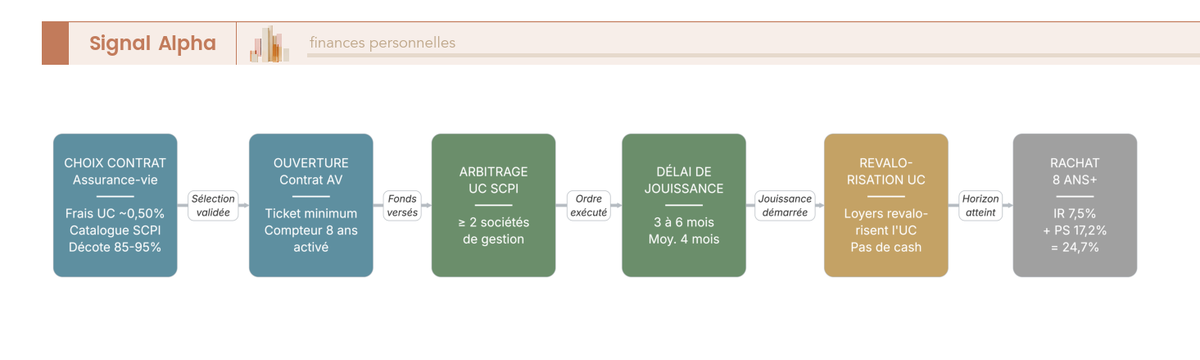
El recorrido para una SCPI dentro del seguro de vida se desarrolla en seis etapas:
- Etapa 1, elegir el contrato: gastos de entrada nulos, gestión de unidades de cuenta al 0,50 % anual y catálogo SCPI amplio.
- Etapa 2, abrir el contrato o hacer una aportación complementaria. Si es un contrato nuevo, la suscripción online activa de inmediato la antigüedad fiscal, que corre desde la fecha de apertura; los gastos y la fiscalidad de cada contrato se detallan en la parte de la guía dedicada al seguro de vida.
- Etapa 3, dirigir la aportación hacia las unidades de cuenta SCPI seleccionadas, mediante flechado o arbitraje.
- Etapa 4, esperar el plazo de goce: de 3 a 6 meses según la SCPI, con una media en torno a los 4 meses.
- Etapa 5, las rentas distribuidas revalorizan las unidades de cuenta dentro del contrato; no hay cobro en efectivo, y ahí está la gran diferencia frente a la SCPI en directo.
- Etapa 6, rescate parcial bajo el régimen del seguro a partir de los ocho años, para aprovechar la franquicia y el tipo efectivo del 7,5 % más el 17,2 % de gravamen social, es decir, un 24,7 %.
6.3. Seguimiento trimestral y anual: los siete indicadores que activan el arbitraje
Una vez invertido el dinero, el seguimiento evita el efecto «comprar y olvidar», que deja pudrirse una posición en un vehículo que se deteriora. Siete indicadores marcan el ritmo del control trimestral y anual. Ninguno exige herramientas complicadas: los informes trimestrales y anuales de las SCPI, los comunicados de ASPIM y las fichas de los ETF bastan.
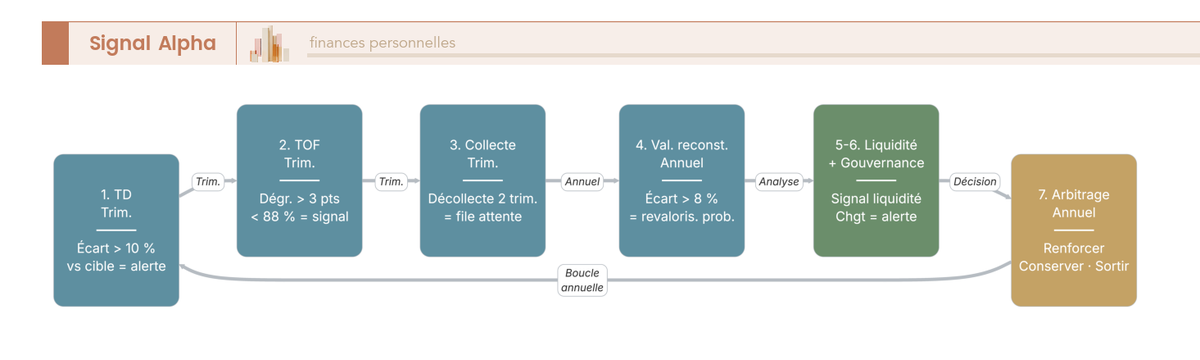
- Indicador 1, la tasa de distribución efectiva (TD) frente al objetivo anunciado en la suscripción: alerta si la desviación supera el 10 %.
- Indicador 2, el TOF: alerta si se degrada más de 3 puntos en dos trimestres consecutivos.
- Indicador 3, la dinámica de captación o descaptación: una descaptación neta dos trimestres seguidos anuncia una cola de reembolso.
- Indicador 4, la evolución del valor de reconstitución: un desfase del 8 % por encima o por debajo del precio de suscripción anticipa una revalorización en la próxima asamblea.
- Indicador 5, la cola del mercado secundario en las SCPI de capital variable: lectura directa de la liquidez real.
- Indicador 6, la composición del consejo de vigilancia y de la sociedad gestora: un cambio de dirección o de estrategia justifica revisar la posición.
- Indicador 7, el balance anual global y la decisión de arbitraje, punto de cierre de la revisión.
Los umbrales de alerta que activan un arbitraje: descaptación superior al 5 % del capital en un trimestre, TOF por debajo del 88 %, caída del precio de la participación de más del 8 % o cambio de sociedad gestora. Cuando se cruza un umbral, el arbitraje se ejecuta dentro del seguro de vida, sin fiscalidad inmediata, si la posición está alojada allí; en caso contrario, toca venta en el mercado secundario de SCPI o en la cuenta de valores según el vehículo. El balance anual se archiva (PDF de los informes, capturas de precios, notas de decisión) para poder reconstruir más adelante la base de análisis de las decisiones pasadas. Estos umbrales funcionan como el termómetro en casa: la fiebre no es la enfermedad, pero avisa de que toca hacer algo.
Nota de Henri
quien sigue de cerca la política monetaria entiende que la descaptación de las SCPI iniciada a finales de 2023 no fue un accidente, sino el eco de un ciclo de tipos que puso en entredicho las valoraciones. Las experticias inmobiliarias siguen incorporando los tipos largos con un retraso de 12 a 18 meses, y eso crea bolsas de revalorización visibles para quien vigila los indicadores cada trimestre. Lo que muestran los datos macro es que la combinación de TOF y evolución del valor de reconstitución anticipa mejor la caída de precios que el TDVM por sí solo.
6.4. Obligaciones declarativas: qué formulario corresponde a cada vehículo
El último eslabón, a menudo descuidado, es la declaración anual de los rendimientos. El cuadro siguiente resume los impresos que toca manejar en cada vehículo dentro del marco fiscal francés, que es el que rige estos productos tal y como están constituidos; la doctrina administrativa (BOFiP) hace fe. Si tu residencia fiscal está en España, el tratamiento de estas mismas rentas no coincide con el descrito y conviene contrastar tu caso con un asesor fiscal antes de operar.
| Vehículo | Rentas | Impreso | Detalles |
|---|---|---|---|
| SCPI francesa (en directo) | Rentas inmobiliarias | Modelo 2044 (régimen real) o casilla del 2042 (micro-foncier) | Tributación por tarifa más gravamen social del 17,2 %. Micro-foncier posible si las rentas inmobiliarias totales no superan los 15.000 € (reducción del 30 %). |
| SCPI europea (en directo) | Rentas inmobiliarias extranjeras | Modelos 2047 + 2044 | Convenio bilateral, crédito fiscal por tipo efectivo. Sin gravamen social sobre la parte extranjera. |
| SCPI en seguro de vida | Sin declaración mientras no haya rescate | Régimen del seguro al rescate | Tributación según el régimen del seguro: antes de 8 años, 30 %; después, 24,7 % tras la franquicia. |
| OPCI gran público | Según la asignación (mixta) | Impreso fiscal único (IFU) de la gestora | Se entrega en IFU con partes inmobiliaria y financiera separadas. |
| Inmobiliarias cotizadas (SIIC) | Dividendos | IFU del bróker + 2042 | PFU del 31,4 % en la cuenta de valores. |
| ETF inmobiliario | Dividendos distribuidos (si los reparte) o capitalizados | IFU del bróker | PFU del 31,4 % en cuenta de valores; neutralidad en el PEA (hasta el reintegro). |
| Crowdfunding inmobiliario | Intereses de bonos | IFU de la plataforma + 2042 | PFU del 31,4 % por defecto. |
| Fraccionado (RealT) | Rentas extranjeras (LLC de EE. UU.) u otra categoría según análisis | Categoría incierta; asesoramiento experto recomendado | Declaración 3916 o 3916 bis para cuentas de activos digitales extranjeros; la calificación fiscal exacta depende del montaje jurídico y no está zanjada por la doctrina. |
| IFI (cualquier vehículo inmobiliario) | Patrimonio | Modelo 2042-IFI | Se incluye la cuota inmobiliaria de SCPI, OPCI e SIIC en la base si el patrimonio inmobiliario total supera los 1,3 millones €. Con el desmembramiento, el IFI lo paga el usufructuario sobre el valor de plena propiedad; la nuda propiedad no tributa al nudo propietario, salvo los supuestos particulares del artículo 968. |
Para las SCPI francesas en directo, el régimen micro-foncier queda abierto mientras las rentas inmobiliarias totales no superen los 15.000 € al año: reducción del 30 % y después tributación por tarifa más el 17,2 % de gravamen social. Por encima, el régimen real se impone y exige el modelo 2044. Para las SCPI europeas en directo, el modelo 2047 declara la parte de rentas extranjeras, desglosada por países según el convenio aplicable: crédito fiscal por tipo efectivo para Alemania, España, Italia, Bélgica e Irlanda, y exención con tipo efectivo para Países Bajos. Para las SCPI dentro del seguro, rige la fiscalidad de los rescates: antes de los 8 años, un 30 % bruto (12,8 % de IR más 17,2 % de gravamen social); después, un 24,7 % bruto tras la franquicia anual de 4.600 € para una sola persona o 9.200 € en declaración conjunta. Para las inmobiliarias cotizadas en cuenta de valores y el crowdfunding, el PFU del 31,4 % es la opción por defecto; la opción global por tarifa puede convenir a los tramos marginales del 0 % y el 11 %.
Esta tabla de síntesis cierra la guía al consolidar los nueve vehículos de la piedra papel sobre diez parámetros comparables. Es el documento de referencia que conviene guardar para cualquier decisión futura de asignación.
| Vehículo | Subyacente | Liquidez | Ticket de entrada | Gastos de entrada | Gastos corrientes | Rendimiento bruto 2025 | Envolvente óptima | Horizonte mínimo | Riesgo principal |
|---|---|---|---|---|---|---|---|---|---|
| SCPI de rendimiento FR | Inmobiliario de empresa francés | Cola de reembolso de 3 a 18 meses | 180 € por participación; mínimo de suscripción a veces de 5.000 € (Iroko Zen) | 8-12 % | Incluidos en el TD | 4,91 % de media ASPIM, horquilla 4,2-5,5 % | Seguro (tramo marginal 30 %+) o directo (tramo 11 %) | 10 años | Descaptación, bajada de precio |
| SCPI europeas | Inmobiliario de la eurozona diversificado | Cola de reembolso | 200-1.000 € | 8-12 % | Incluidos | 5,2-6,5 % observado en vehículos emblemáticos | Directo (gravamen social neutralizado) o seguro luxemburgués | 10 años | Riesgo país, divisa marginal |
| SCPI de capital fijo | Oficinas históricas | Mercado secundario | 200-1.000 € | 5 % en derechos | Incluidos | 4-5 % | Directo | 10 años | Liquidez del mercado secundario |
| OPCI gran público | 60 % inmobiliario + 35 % financiero + 5 % liquidez | Semanal o bisemanal | 100-1.000 € | 0-3,5 % como máximo | 2,1-2,2 % | -8 a 0 % reciente (Opcimmo) | Seguro de vida | 5 años | Dilución financiera |
| SIIC francesas (Klépierre, Covivio…) | Inmobiliaria cotizada | Diaria J+2 | Precio de acción | Corretaje | 0 (a cargo de la inmobiliaria) | 4-8 % de dividendo | Cuenta de valores | 5 años | Descuento sobre activo neto, ciclo bursátil |
| REIT europeas (Vonovia…) | Inmobiliaria cotizada europea | Diaria J+2 | Precio de acción | Corretaje | 0 | 2,8-7 % | Cuenta de valores | 5 años | Ídem |
| ETF inmobiliario PEA | Índice FTSE EPRA/NAREIT Europa | Diaria | 30-100 € | Corretaje | 0,40 % (Amundi PEA Immobilier Europe) | 2,8-5 % distribuido | PEA | 5 años | Volatilidad del índice |
| ETF inmobiliario mundial | Índice REIT global | Diaria | 30-100 € | Corretaje | 0,14-0,59 % | 3-5 % distribuido | Cuenta de valores | 5 años | Ídem, divisa USD |
| Crowdfunding senior | Obligación de promotor | Ninguna hasta el vencimiento | 100-1.000 € | 0 al invertir | 0 al invertir | 11 % bruto de media en 2025; 3-6 % neto tras impagos | Cuenta de valores | 1-3 años | Impago, pérdida de capital |
| Inmobiliario fraccionado | Token de SCI o LLC | Mercado secundario interno | Desde 50 USD (RealT) a 200 € | 0-3 % | Variable | 6-9 % mostrado | Cuenta de valores + 3916 o 3916 bis | Indefinido | Plataforma, zona gris |
El cuadro condensa los parámetros que estructuran cualquier decisión de asignación en este universo en 2026. Guardar esta síntesis operativa como documento de referencia acelera los arbitrajes posteriores y facilita la revisión anual de la cartera, piedra angular de una gestión del dinero que no se deja al azar.
El veredicto: la matriz de decisión de Piedra Papel
La piedra papel no es un producto: es un rótulo comercial, como el cartel de un mercado que reúne bajo el mismo techo puestos que no tienen nada que ver entre sí. Debajo conviven seis familias de vehículos (SCPI, OPCI, inmobiliarias cotizadas, ETF inmobiliarios, crowdfunding y propiedad fraccionada) con mecánicas de rentabilidad, liquidez y fiscalidad radicalmente distintas. Ninguna se elige por el tipo de distribución que luce en el folleto: ese número, aislado, no dice casi nada.
El arbitraje correcto se juega en otra parte: en el encaje entre tu perfil fiscal, tu horizonte temporal real y tu tolerancia a la iliquidez. Es la brújula de toda esta guía y el cuadro al que conviene volver cada vez que un argumentario comercial intenta decidir por ti. Ninguna de las seis familias gana en abstracto; en finanzas personales el contexto manda:
| Tu situación | Vehículo que encaja | Por qué encaja |
|---|---|---|
| Tramo marginal por debajo del 30 % | SCPI europea en directo | La rentabilidad neta más alta sin envase intermedio |
| Tramo marginal del 30 % o superior | SCPI dentro del seguro de vida | Fiscalidad del envase más eficiente a partir del octavo año |
| Horizonte de menos de cinco años | ETF inmobiliario en el PEA | Liquidez diaria frente a la fila de reembolso |
| Colchón para oportunidades | Crowdfunding inmobiliario | Bolsa del 5-10 % del patrimonio financiero, en 15-20 proyectos diversificados |
| Caja sobrante de un autónomo o directivo | Nuda propiedad a diez años | Sin ingresos fiscalizados y decote cercana al 30 % |
Dos matices afinan todavía más la foto. Primero, el rendimiento bruto que anuncian las gestoras es el cartel de la vitrina; el neto es lo que pagas en caja. Para un particular que tributa en un tramo marginal del 30 % y mantiene SCPI francesas en directo, ese bruto puede perder la mitad de su valor después de impuestos.
Segundo, la liquidez de las SCPI nunca está garantizada. La lista de espera funciona como la sala de espera de un médico saturado: tu solicitud está en orden, pero nadie sabe cuándo te tocará. Con 2.380 millones de euros en partes a la espera de reembolso a 30 de septiembre de 2025, según ASPIM, la fila se ha convertido en el riesgo estructural que hay que vigilar por encima de cualquier discusión sobre comisiones.
Queda el caso del administrador-autónomo con tesorería excedente en la empresa. Para ese perfil, el desmembramiento en nuda propiedad a diez años reúne tres ventajas de mucho calibre: ningún ingreso fiscalizado durante la década, una nuda propiedad que en el caso francés queda fuera del impuesto de patrimonio (el IFI) y una decote cercana al 30 % en la suscripción. Pocas palancas colocan mejor un excedente de caja fuera del negocio.
Si algo debe quedarse de toda esta lectura es el método, válido para cualquier gestión del dinero a largo plazo: descomponer la rentabilidad neta después de comisiones e impuestos, verificar cada cifra en las fuentes regulatorias y construir cuadros de decisión que aguanten mejor que los argumentarios comerciales. La pareja costes-fiscalidad define si una inversión en SCPI dentro de la unidad de cuenta funciona de verdad; y cuando la asignación salta entre varios vehículos a la vez, contrastarla con un asesor patrimonial independiente evita huecos y solapes en tu planificación económica.
Preguntas Frecuentes
¿Qué significa invertir en «piedra papel» frente a comprar un inmueble físico? Invertir en piedra papel consiste en exponerse al mercado inmobiliario a través de vehículos financieros como las SCPI, los OPCI, los ETF cotizados o el crowdfunding, en lugar de adquirir un piso directamente. De este modo accedes a la renta inmobiliaria sin gestionar inquilinos, obras ni notarías, y con una barrera de entrada mucho menor.
¿Por qué se considera la SCPI la columna vertebral de la piedra papel? Porque es el vehículo más consolidado para percibir rentas inmobiliarias recurrentes y diversificadas entre numerosos edificios e inquilinos. Su principal matiz es la liquidez limitada: suscribir o revender participaciones puede llevar tiempo, y sus condiciones de inversión presentan novedades a tener en cuenta de cara a 2026.
¿En qué se diferencian los OPCI cotizados y los ETF inmobiliarios de una SCPI? Se comportan como activos financieros: se compran y venden en bolsa con mayor liquidez y su precio fluctúa en cada sesión según la oferta y la demanda, alejándose a veces del valor de los inmuebles subyacentes. Eso los hace más ágiles de gestionar, pero también más volátiles que una SCPI clásica.
¿Por qué el crowdfunding inmobiliario ofrece la mayor rentabilidad y qué riesgo asumo? Al financiar proyectos concretos de promoción o crédito, la rentabilidad ofertada suele ser superior a la de los vehículos diversificados, pero el riesgo también es mayor: dependes del éxito de una sola operación y de que el promotor devuelva el capital. El dinero queda inmovilizado durante la vida del proyecto, por lo que conviene evaluar cada operación y, ante la duda, consultar con un asesor financiero.
¿Cómo elijo el vehículo adecuado según mi perfil, mi horizonte y mi fiscalidad? La rejilla de decisión cruza tres variables: tu objetivo (renta periódica frente a revalorización), tu plazo de inversión (más largo en SCPI, flexible en OPCI y ETF, ligado a la duración del proyecto en crowdfunding) y tu situación fiscal, que varía según el vehículo y tu residencia. Si tienes dudas sobre el encaje fiscal o el reparto entre formatos, consulta con un asesor financiero antes de suscribir.