
Última actualización: mayo de 2026
El enfrentamiento entre gestión pasiva vs stock picking rara vez se plantea con honestidad. Por un lado te dicen que el ETF (exchange traded fund, fondo indexado cotizado) mundial es la única respuesta racional para hacer crecer tu dinero; por otro, que tal gestor mediático o determinada newsletter especializada te garantiza batir al mercado temporada tras temporada. Nadie pone los números sobre la mesa, ni explica con método cómo evaluar tus propias habilidades antes de lanzarte a seleccionar acciones.
Elegir entre ambos caminos sin datos delante es como optar entre tomar un tren de línea, que recorre una vía fija, o ponerte al volante por carreteras secundarias sin saber si conduces mejor que el maquinista.
En las carteras que llegan a nuestro análisis, el particular repite casi siempre el mismo esquema: fondos activos heredados de una vieja recomendación de su banca, una cuenta de valores concentrada en media docena de compañías domésticas compradas por inercia y un producto unit-linked cuyos gastos reales siguen siendo una caja negra. Es el punto de partida típico de unas finanzas personales mal administradas: una gestión del dinero heredada, no elegida, que ya no encaja con tus ingresos ni con tu presupuesto actual.
La radiografía estadística, por su parte, ya no admite matices. Según el informe SPIVA Europe publicado a finales de 2024 por S&P Dow Jones Indices, cerca del 87 % de los fondos activos europeos de renta variable rinde por debajo de su índice de referencia en diez años continuados, comisiones descontadas. No hablamos de una anomalía puntual: ese dato describe prácticamente todo el universo que el comercial de tu banco te ofrece bajo gestión delegada.
A ello se suma un contexto fiscal menos amable con los rendimientos del ahorro, que encarece cada punto de comisión y cada decisión sobre el vehículo fiscal elegido. Una estrategia de inversión en renta variable que desatienda estas realidades acumuladas regala, por pura aritmética, varios miles de euros netos en una década. Cada comisión funciona como una pequeña fuga en el casco: por sí sola no hunde la embarcación, pero diez años de goteo acaban dejando la bodega medio vacía.
Aun así, renunciar por completo a la selección de valores equivaldría a dar la espalda a esas bolsas del mercado donde la dispersión de resultados todavía premia el análisis fundamental riguroso, en particular las small caps europeas y las compañías apenas cubiertas por los despachos de análisis.
La verdadera cuestión no es elegir un bando, sino articular una arquitectura corazón-satélite coherente con tu horizonte real, con los vehículos fiscales que tengas activados y con el tiempo que puedas dedicar cada mes al seguimiento de tus posiciones. Imagínala como el plano de una vivienda: el corazón aporta cimientos y estructura; los satélites, las estancias donde puedes permitirte cierto riesgo.
En esta guía precisamos las definiciones prácticas de la gestión indexada y de la selección de valores, y cuantificamos el sobrecoste documentado de los fondos activos a partir de los datos SPIVA y de la aritmética demostrada por William Sharpe. A continuación repasamos la caja de herramientas del seleccionador metódico: ratios de valoración, ratios de calidad y los enfoques value, growth y quality.
Después construimos un marco de decisión personalizado entre asignación pasiva íntegra, híbrida ligera o híbrida ampliada. Arbitramos el reparto entre los vehículos disponibles integrando la fiscalidad vigente sobre el ahorro, catalogamos los sesgos conductuales y las trampas técnicas que destruyen la rentabilidad neta y cerramos con una hoja de ruta operativa para pilotar tu cartera año tras año y blindar tu seguridad financiera, el objetivo final de toda planificación económica seria.
Índice de Contenidos
- Gestión pasiva vs stock picking: dos filosofías que conviene no confundir
- 2. Por qué la gestión pasiva supera a la activa a largo plazo, según los datos
- 3. La caja de herramientas para elegir acciones: ratios fundamentales y rutina de cribado
- 4. Elige tu arquitectura: núcleo-satélite, autoevaluación de tu ventaja y asignación según tu perfil
- 5. Fiscalidad en 2026 y elección del bróker: fondos de inversión, cuenta de valores y seguros unit linked
- Preguntas Frecuentes
- 2.1 La aritmética de Sharpe: por qué el inversor activo medio pierde por sistema
- 2.2 El arrastre de las comisiones: 1,80 puntos de diferencia anual y 14.000 € que se pierden en 25 años
- 2.3 El sesgo de supervivencia y cómo leer un informe SPIVA con honestidad
- 2.4 Dónde conserva la gestión activa una ventaja estadística: eficiencia, ineficiencias y la ventaja del inversor particular
- La estrategia núcleo-satélite: lo mejor de ambos mundos
- Autodiagnóstico: ¿tienes de verdad una ventaja?
- Asignación por perfil: ejemplos orientativos
- 4.1 El autodiagnóstico de ventaja en cinco preguntas: mide tu ventaja informativa real
- 4.2 Tres trayectorias posibles: pasivo íntegro, híbrido ligero e híbrido ampliado
- 4.3 Asignación por perfil: prudente, equilibrado, dinámico y experto
- 4.4 Cómo identificar tu cartera objetivo: un árbol de decisión de tres niveles
- 4.5 Caso tipo de 100.000 € a 15 años: descomposición del núcleo por envolvente
Gestión pasiva vs stock picking: dos filosofías que conviene no confundir
2. Por qué la gestión pasiva supera a la activa a largo plazo, según los datos
Ganar el pulso de la gestión pasiva vs stock picking exige algo más que estadísticas: mientras no se entienda la mecánica que hay detrás, siempre cabrá imaginar que un gestor más brillante o un método más fino daría la vuelta al resultado. Esta sección demuestra que la mala rentabilidad media de los fondos activos no es una opinión, sino un teorema contable; que las comisiones son su explicación principal; que el sesgo del superviviente maquilla incluso las cifras oficiales; y que, aun así, persiste una zona residual de ineficiencia para quien sepa cartografiarla.
2.1 La aritmética de Sharpe: por qué el inversor activo medio pierde por sistema
Empecemos por la demostración más incómoda del expediente, porque zanja el debate en el plano lógico. William Sharpe la formuló en un artículo de cuatro páginas publicado en el Financial Analysts Journal en enero de 1991, y la industria nunca ha respondido a su tesis: la rentabilidad bruta media del conjunto de gestores activos es, por identidad contable, la del propio mercado.
El argumento cabe en cuatro líneas. El mercado total de acciones cotizadas se reparte entre dos tipos de inversores: los que replican el índice (pasivos) y los que se apartan de él (activos). La suma ponderada de ambas posiciones recompone exactamente el mercado, de modo que la rentabilidad bruta media de los activos coincide con la del mercado. Una vez descontadas las comisiones (del 1,5 % al 2,5 % en un fondo activo, frente al 0,07 % al 0,40 % de un ETF), la media neta de los activos queda mecánicamente por debajo de la de los pasivos en el importe exacto del diferencial de comisiones.
El punto clave es que esta demostración no depende de que los mercados sean eficientes. Incluso en un mundo donde ciertos gestores superan el índice de forma sostenida, su ventaja queda compensada al céntimo por el peor resultado de otros gestores activos, porque la media bruta sigue siendo la del mercado. El teorema se mantiene en pie: la mala rentabilidad media de los fondos activos no es un accidente estadístico ni el síntoma de una industria fallida, sino una consecuencia aritmética de que la media no puede quedar por encima de sí misma.
Eso no significa que todo gestor activo esté condenado. Significa que escoger al gestor que batirá al índice de forma duradera es, en media y neto de comisiones, una apuesta de esperanza negativa para el cliente. La consecuencia práctica llega con la segunda parte del artículo: el núcleo de tu cartera gana siendo indexado por defecto, y la selección activa solo se justifica cuando puedes documentar una ventaja informativa personal, cuya evaluación aborda el autodiagnóstico de edge.
2.2 El arrastre de las comisiones: 1,80 puntos de diferencia anual y 14.000 € que se pierden en 25 años
Fijemos las hipótesis antes de cualquier gráfico. Capital inicial de 10.000 €, aportaciones programadas de 200 € al mes durante 25 años, rentabilidad bruta anual constante del 6 % y dos escenarios de comisiones: un ETF MSCI World con TER del 0,20 % (rentabilidad neta del 5,80 %) y un fondo activo con TER del 2,00 % (rentabilidad neta del 4,00 %). La diferencia anual asciende a 1,80 puntos porcentuales, y el tiempo se encarga de capitalizarla. El 6 % bruto es coherente con las medias largas de los índices mundiales entre 1990 y 2024; no presupone rentabilidades futuras y prescinde de cualquier fiscalidad (el efecto de la envolvente se analiza en la segunda parte).
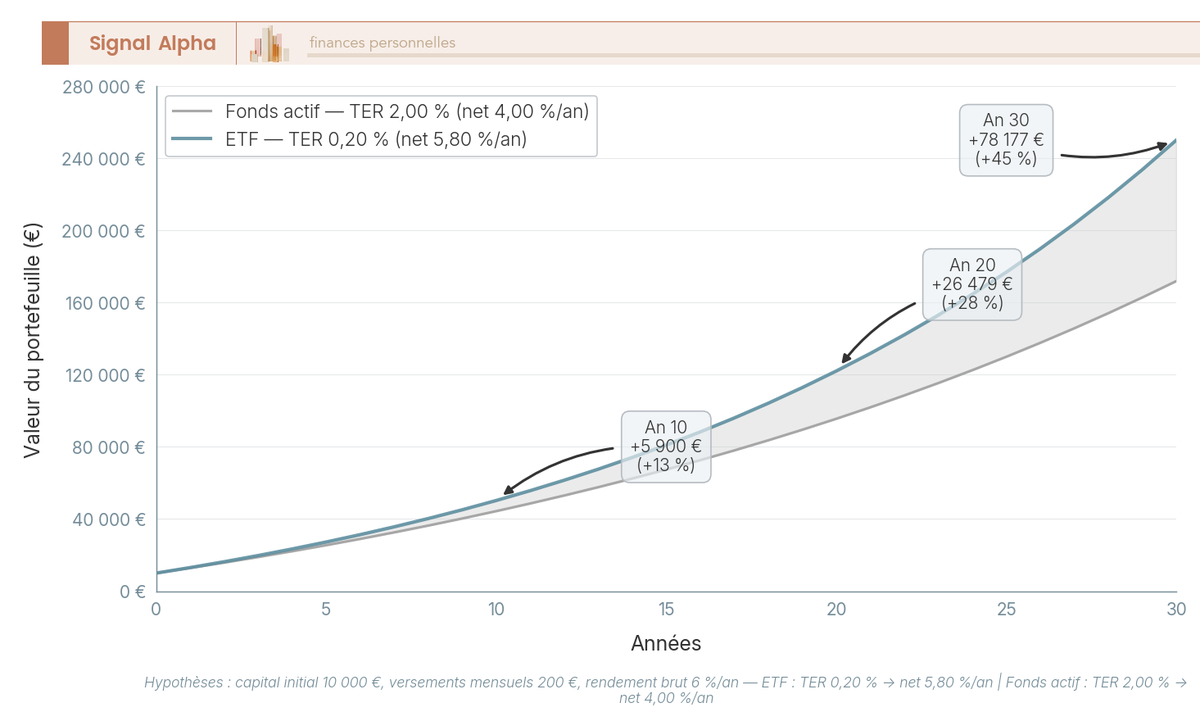
A los 10 años, la diferencia de capital final sigue siendo discreta, de unos pocos miles de euros (entre 2.500 € y 3.000 € según el perfil exacto de aportaciones). A los 20 años, la brecha se abre con claridad, en torno a los 8.000 € y 10.000 €. Las comisiones operan aquí como una fuga en el depósito de agua de una casa: mientras el grifo de las aportaciones llena, el goteo vacía; al principio el nivel ni se mueve, pero con las décadas el descenso ya no admite discusión.
A los 25 años, el escenario ETF alcanza un capital final de unos 40.000 € a 41.000 €, frente a unos 26.600 € del escenario de fondo activo: un dinero perdido de aproximadamente 14.000 €, cerca del 35 % del capital final del ETF, evaporado únicamente por el diferencial de comisiones. A los 30 años, la brecha supera con holgura los 20.000 €. Lo que parecían 1,80 puntos de gastos al año se convierte, en cualquier plan de ahorro a largo plazo, en más de un tercio del capital final. Es el interés compuesto trabajando en tu contra: cada euro cobrado en comisiones deja de generar rentabilidad, y esa rentabilidad perdida deja de generar la suya.
La nota de Henri
Esta mecánica de capitalización negativa casi nunca se presenta sin adornos en la comunicación de las gestoras. La razón es sencilla: es el único cálculo que no admite réplica. Quien lo ha aplicado una sola vez a la gestión de su dinero no vuelve a firmar por un fondo cargado con dos puntos de comisiones sin una razón de mucho peso.
Este fenómeno tiene nombre propio en la literatura anglosajona (fee drag), que aquí traducimos como arrastre de comisiones. Las medianas de la simulación corresponden a las observaciones públicas de 2025: el iShares Core MSCI World UCITS ETF en el 0,20 %, el Amundi Core MSCI World UCITS ETF en el 0,12 % (datos de justETF de 05/2026) y las SICAV de acciones francesas en torno al 2,00 % de TER mediano, según el observatorio de comisiones de fondos de inversión de la AMF (boletín 04/2026, datos de 2025). El resultado no depende de la precisión de estos datos: mientras la diferencia anual se mantenga entre 1,50 y 2,00 puntos, la pérdida acumulada en 25 años borra más de un cuarto del capital final óptimo.
2.3 El sesgo de supervivencia y cómo leer un informe SPIVA con honestidad
Las estadísticas SPIVA citadas antes arrastran un sesgo que, paradójicamente, las vuelve más favorables a la gestión activa de lo que deberían ser: el sesgo del superviviente. Cuando una gestora cierra un fondo con malos resultados crónicos, fusiona dos vehículos para enterrar un historial incómodo o retira de su gama un producto que ya no capta dinero, ese fondo desaparece de las bases de datos que alimentan los barómetros. Es como cronometrar una carrera filmando solo la línea de meta: solo cuentan los que siguen en pie, y la media publicada sobreestima mecánicamente la rentabilidad real del universo inicial.
El orden de magnitud publicado por S&P Dow Jones Indices en el SPIVA Europe Year-End 2024 resulta esclarecedor: el índice de supervivencia de los fondos Europe Equity a 10 años ronda el 57 %. Dicho de otro modo, cerca del 43 % de los fondos presentes en el punto de partida ya no existe diez años después. La corrección del sesgo del superviviente añade típicamente entre 3 y 6 puntos a la tasa de rentabilidades inferiores al índice publicada. Donde el barómetro anuncia un 82,68 % de fondos por debajo a 10 años, la realidad corregida se acerca probablemente al 86 % o al 88 %, en línea además con la aproximación redondeada de la introducción.
Leer un SPIVA en profundidad obedece a cuatro reglas sencillas. Conviene no dar demasiado peso a las ventanas cortas (1 o 3 años), porque sobrevaloran las modas recientes. Las ventanas de 10 o 15 años sí son estructurales, porque el sesgo de horizonte se desvanece. Hay que verificar que el periodo cubra un mercado bajista completo (la gran crisis financiera de 2008, el shock del Covid en 2020, el endurecimiento monetario de 2022); de lo contrario, solo se mide la habilidad para surfear una subida. Y hay que razonar siempre en rentabilidades netas de comisiones: SPIVA lo hace por diseño, pero los folletos comerciales de las gestoras prefieren difuminarlo.
Estas reglas se vuelven prácticas en cuanto comparas tu propio fondo con la mediana de su categoría. La tabla siguiente recoge los órdenes de magnitud de referencia para calibrar una cartera frente al mercado. El panorama procede del observatorio de comisiones de fondos de inversión de la AMF francesa, homólogo europeo de la CNMV (boletín 04/2026, datos de 2025), completado con los datos de justETF de 05/2026 para los ETF.
| Categoría | TER mediano | Rango observado |
|---|---|---|
| ETF renta variable mundo UCITS | 0,12 % a 0,20 % | 0,07 % a 0,40 % |
| ETF renta variable Europa UCITS | 0,15 % | 0,07 % a 0,30 % |
| ETF renta variable emergentes UCITS | 0,25 % | 0,18 % a 0,55 % |
| ETF renta fija euro aggregate | 0,18 % | 0,10 % a 0,30 % |
| SICAV renta variable Francia | 2,00 % | 1,50 % a 2,50 % |
| SICAV renta variable internacionales | 2,20 % | 1,80 % a 2,80 % |
| Fondos small caps Europa | 2,40 % | 1,80 % a 2,90 % |
| Fondos de fondos | 2,50 % | 2,00 % a 3,20 % |
Fuentes: AMF, Observatorio de comisiones de los fondos de inversión (boletín 04/2026, datos de 2025); justETF 05/2026 para los ETF.
2.4 Dónde conserva la gestión activa una ventaja estadística: eficiencia, ineficiencias y la ventaja del inversor particular
Reconocer la aritmética de Sharpe y el arrastre de las comisiones no cierra la puerta a la selección directa de valores. La pregunta correcta pasa a ser: ¿dónde subsiste una probabilidad real de superar al mercado y bajo qué condiciones esa probabilidad se convierte en ventaja personal? La cartografía más útil se dibuja con tres círculos, cuya intersección delimita la única zona donde la selección activa sigue cobrando su salario.
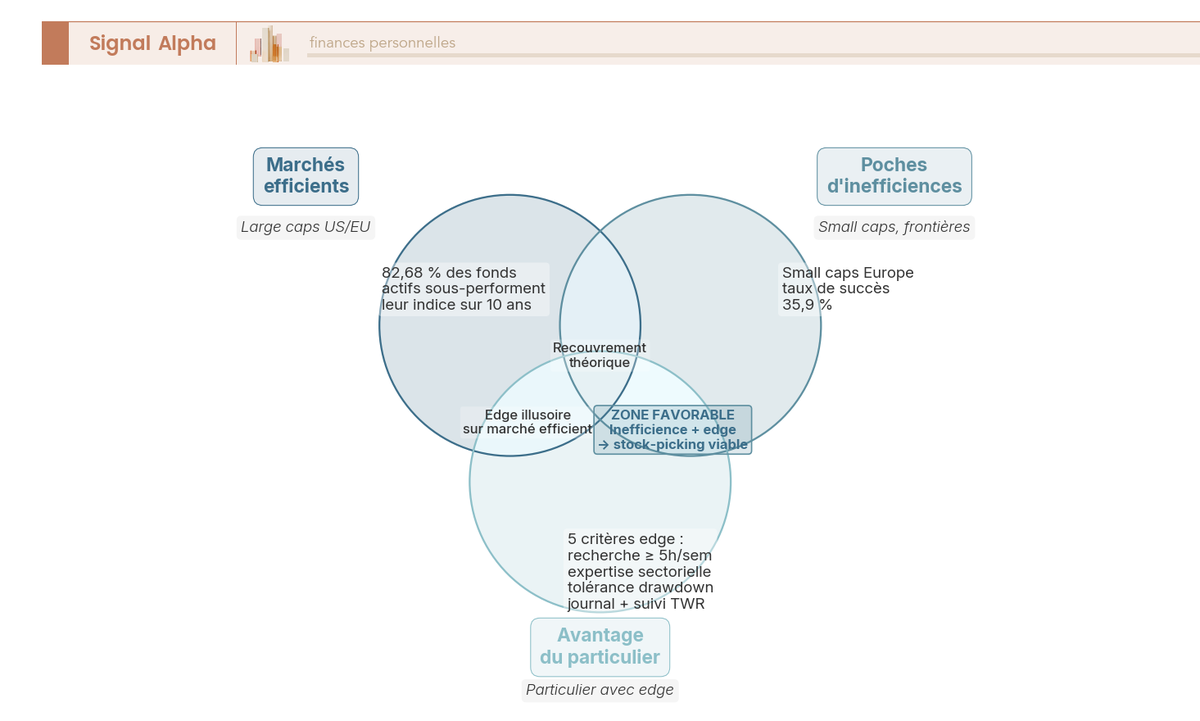
El primer círculo (A) agrupa los segmentos donde la hipótesis de eficiencia semifuerte de Fama se sostiene con solidez: la gran capitalización estadounidense, vigilada por decenas de analistas sell-side; los blue chips europeos observados de forma continua; los índices más representativos, como el S&P 500 o el EuroStoxx 50. No es casualidad que el barómetro SPIVA mida allí un 82,68 % de rentabilidades por debajo del índice a 10 años, y hasta un 93 % en los subsegmentos más seguidos. Esta medición de eficiencia cobra todo su sentido si la enfrentas a la dispersión histórica de rentabilidades por clase de activo en el largo plazo, que recuerda que la media no dice nada de las trayectorias individuales.
El segundo círculo (B) cubre las bolsas de ineficiencia estructural. En las small caps europeas, el barómetro Morningstar European Active/Passive Year-End 2024 recoge una tasa de acierto de los gestores activos en torno al 35,9 % a 10 años: el doble que en las grandes capitalizaciones. Las empresas están menos cubiertas, la información circula más despacio y el esfuerzo de análisis rinde más. Los mercados frontera y algunos emergentes de nicho comparten la misma lógica. Los bonos high yield, donde la elección del emisor determina buena parte del resultado, también presentan una dispersión explotable, a condición de imponer controles (TER inferior al 1,5 %, fondos con al menos 7 años de historial y diversificación de emisores por encima de las 50 líneas).
El tercer círculo (C) es el más incómodo, porque ya no es estadístico: es personal. Es la ventaja informativa del particular. Una zona de pericia real (tu oficio, un sector que has tratado profesionalmente, una geografía conocida desde dentro), un volumen de dedicación superior a 5 horas semanales, un diario de decisiones por escrito desde hace al menos un año y un seguimiento riguroso del TWR (Time-Weighted Return, la rentabilidad ponderada en el tiempo que neutraliza las entradas y salidas de dinero) frente a un índice de referencia pertinente. Sin estas cuatro condiciones acumuladas, el círculo C no se enciende, y su cruce con B queda en teoría.
La intersección B×C es la única zona donde la selección directa conserva una esperanza positiva: un segmento estructuralmente menos eficiente cruzado con una ventaja personal documentada. Fuera de esa intersección, el particular paga, estadísticamente, por la ilusión de control. Esta cartografía funciona como una carta de navegación: te señala dónde corren corrientes favorables y dónde el mar está tan bregado que apenas queda pesca para el que llega el último. Es la lógica del marco núcleo-satélite: la asignación por defecto indiciada cubre el círculo A sin pretender batirlo, y la fracción satélite solo explota el círculo B cuando el C está acreditado.
3. La caja de herramientas para elegir acciones: ratios fundamentales y rutina de cribado
4. Elige tu arquitectura: núcleo-satélite, autoevaluación de tu ventaja y asignación según tu perfil
Cuando ya tienes claro el debate de gestión pasiva vs stock picking, llega la parte práctica: convertir esa decisión en una cartera real. Elegir un método es una cosa; organizar tu dinero alrededor de ese método es otra muy distinta. De eso se ocupa la arquitectura de la inversión: decidir qué parte del capital se automatiza y qué parte se gestiona a mano.
La estrategia núcleo-satélite: lo mejor de ambos mundos
El modelo núcleo-satélite se parece a un equipo de fútbol bien montado: una alineación titular sólida y previsible, acompañada de unos pocos jugadores creativos con libertad para decidir el partido. En la cartera, el núcleo son los fondos indexados globales: baratos, diversificados y sin pretensiones de batir al mercado. Los satélites son tus apuestas personales: acciones concretas o sectores que crees infravalorados, con más potencial y, por supuesto, más riesgo.
Las proporciones habituales dejan entre el 70 y el 90 por ciento del capital en el núcleo, y el resto para los satélites. Ese núcleo actúa como el lastre de un barco: no destaca por su velocidad, pero impide que una tormenta vuelque la embarcación. Además, al tratarse de productos de bajo coste, permite que el interés compuesto trabaje sin interrupciones durante años.
Hay, además, una ventaja psicológica que rara vez se menciona: el sistema satisface el deseo de intervenir. Muchas personas abandonan el indexado puro no por rentabilidad, sino por aburrimiento, y acaban moviendo todo el dinero de forma improvisada. Los satélites funcionan como válvula de escape: permiten jugar con una porción pequeña mientras el grueso del ahorro sigue en piloto automático.
Autodiagnóstico: ¿tienes de verdad una ventaja?
Antes de destinar un solo euro al stock picking, conviene hacerse una pregunta incómoda: ¿qué te hace pensar que puedes batir al mercado? Profesionales con equipos de analistas, datos en tiempo real y décadas de oficio fracasan mayoritariamente en ese intento. Eso no significa que sea imposible, pero sí que una ventaja se demuestra con resultados, nunca se supone.
- ¿Cuántas horas a la semana dedicas de verdad a analizar empresas y seguir resultados?
- ¿Tienes información, o una forma de interpretarla, que el resto del mercado no tenga?
- ¿Cómo reaccionaste en las caídas de 2020 y de 2022: compraste, vendiste o te bloqueaste?
- ¿Tu histórico de operaciones supera al índice después de comisiones, gastos e impuestos?
- ¿Aguantas una tesis cuando el precio va en tu contra, o vendes en el primer revés?
Si la mayoría de las respuestas son honestas y negativas, no ocurre nada anómalo: es la situación de casi todo el mundo, y reconocerlo es una señal de madurez en tus finanzas personales, no de debilidad. La gestión del dinero premia la lucidez sobre uno mismo mucho más que la confianza desmedida. Tu posible ventaja se mide con datos auditables, no con intuiciones ni con una racha afortunada de tres meses.
Asignación por perfil: ejemplos orientativos
No existe una receta única: la proporción depende de tu horizonte, de tu tolerancia al riesgo, de la estabilidad de tus ingresos y, sobre todo, del tiempo real que puedas dedicar a la cartera. Alguien con jornadas largas y familia no puede atender diez posiciones con rigor; pretender lo contrario solo produce decisiones improvisadas. La planificación económica debe encajar en tu vida, no al revés.
| Perfil | Núcleo indexado | Satélites | Dedicación |
|---|---|---|---|
| Conservador | 90-100% | 0-10% | Revisión una vez al año |
| Equilibrado | 75-85% | 15-25% | Alguna hora al mes |
| Involucrado | 60-75% | 25-40% | Varias horas semanales |
Los rangos son orientativos y no constituyen una recomendación personalizada: cada cual debe ajustarlos a su situación concreta. Como referencia general, cuanto más floja sea tu ventaja demostrada, más cerca del 100 por ciento indexado debería estar tu dinero. Y aplica una norma de seguridad financiera elemental: dimensiona cada satélite de modo que, si desapareciera por completo, tu plan de ahorro y tu presupuesto no se tambaleen.
Revisa el reparto una o dos veces al año. El propio mercado desplaza los pesos: un satélite que se dispara puede ocupar más espacio del que decidiste darle, y esa exposición extra llega sin tu permiso. Reequilibrar significa volver al reparto que elegiste con cabeza fría, no perseguir la última moda del momento.
4. Elegir la arquitectura de cartera: estrategia núcleo-satélite, evaluación de tu ventaja y asignación por perfil de inversor
Retomemos el hilo donde lo dejamos. Las herramientas técnicas ya están sobre la mesa, la mecánica de la infrarrentabilidad quedó desmontada y la cartografía de los círculos A, B y C señala en qué casos la selección directa de valores conserva todavía una esperanza matemática positiva. Falta lo más práctico: convertir ese marco teórico en cifras para tu propia cartera. Es el momento en que el debate de la gestión pasiva vs stock picking deja de ser una discusión de opinions y se convierte en decisiones medibles.
Esta sección despliega esa traducción en cinco pasos, desde el score de ventaja personal hasta un caso tipo de 100.000 € completamente desglosado por clase de activo y por envolvente. La idea de fondo es sencilla: tu punto de equilibrio entre gestionar tú mismo o delegar en el índice no es una cuestión de carácter, sino de diagnóstico.
4.1 El autodiagnóstico de ventaja en cinco preguntas: mide tu ventaja informativa real
Medir la ventaja informativa antes de mover un solo euro hacia la selección directa es el primer paso, y también el más incómodo. Funciona como la báscula del gimnasio: no te dice dónde te gustaría estar, sino dónde estás de verdad. Las cinco preguntas siguientes actúan como filtro operativo: se rellenan una vez al año y se guardan en tu diario de decisiones.
La primera mide el tiempo realmente dedicado al análisis cada semana, con un umbral favorable a partir de 5 horas (por debajo de 3 horas, el esfuerzo no alcanza para seguir con seriedad más de 10 posiciones). La segunda comprueba si existe una zona de especialidad sectorial o geográfica diferencial, ya venga del oficio ejercido, de una geografía conocida desde dentro o de un sector tratado profesionalmente. La tercera evalúa la capacidad conductual de seguir invertido ante una caída del 30 %, condición sine qua non para no vender en el peor momento. La cuarta valora la disciplina documental mediante un diario de decisiones mantenido al menos un año. La quinta exige el seguimiento del rendimiento personal en TWR (rentabilidad ponderada por tiempo) frente al MSCI World o al índice de referencia pertinente, el mismo estándar que se aplicaría para juzgar un mandato de gestión patrimonial.
| Pregunta | Respuesta desfavorable | Respuesta favorable |
|---|---|---|
| ¿Cuántas horas semanales dedica a la investigación? | Menos de 3 horas | 5 horas o más |
| ¿Zona de especialidad profesional o personal? | Ninguna identificable | Sectorial o regional clara |
| ¿Capacidad de mantenerse invertido ante una caída del 30 %? | Venta probable | Mantener o reforzar |
| ¿Lleva un diario de decisiones? | No | Sí, desde hace 1 año o más |
| ¿Sigue su rendimiento frente al índice de referencia? | No | Sí, TWR frente al MSCI World |
La lectura del resultado es directa. Tres o más respuestas desfavorables orientan hacia el pasivo íntegro, sin margen de debate. Una o dos justifican un compartimento satélite limitado al 10 o 15 %. Ninguna desfavorable permite un satélite que suba hasta el 25 o 30 %, siempre bajo las condiciones adicionales que veremos en 4.2.
Un aviso contra la complacencia, que acecha a todos: la mayoría de particulares sobreestima su tiempo de investigación en un factor de dos y su especialidad sectorial en un factor de tres, con lo cual un score real de 1 se percibe como un 4. Si además tu presupuesto de tiempo semanal se ve constantemente amenazado por el trabajo o la familia, la cifra escrita nunca cuadra con la vivida. La mejor defensa: pedir a alguien cercano que revise el cuestionario y cuestione las respuestas, o datarlas para confrontarlas con el diario seis meses más tarde.
Un apunte por experiencia propia: la primera vez que pasé este test a alguien muy convencido de su ventaja, se autoasignó un 4 sobre 5. Medio año después, con el diario sobre la mesa, la nota real bajó a 1. La tabla solo tiene valor fechada y contrastable, nunca autocumplimentada en caliente.
4.2 Tres trayectorias posibles: pasivo íntegro, híbrido ligero e híbrido ampliado
Con el score en la mano, toca cruzarlo con otras condiciones estructurales antes de fijar la trayectoria. Tres condiciones acumulativas gobiernan la decisión, y el orden en que se plantean no es negociable: si la primera falla, las siguientes dejan de importar.
La primera pregunta es el horizonte de inversión: si no tienes al menos 8 años por delante antes de necesitar ese capital, elegir acciones tú mismo se vuelve impracticable, porque te expone a un ciclo de mercado completo que no controlas. En ese caso, el pasivo íntegro se impone, sea cual sea la ventaja medida. La segunda vuelve sobre la tolerancia conductual a una caída del 30 %, ya vista en 4.1 pero aquí con dimensión estratégica: quien sale del mercado en la cuarta bajada violenta pierde dinero de forma estructural, incluso con un núcleo ETF perfectamente diversificado. La tercera consolida el score del autodiagnóstico anterior. Un score de 0 a 2 favorables fija el pasivo íntegro. Un 3 habilita un satélite ligero del 10 al 15 %. Un 4 o 5 abre la puerta a un satélite ampliado del 20 al 30 %, con un techo del 35 % en valor absoluto sea cual sea el perfil.
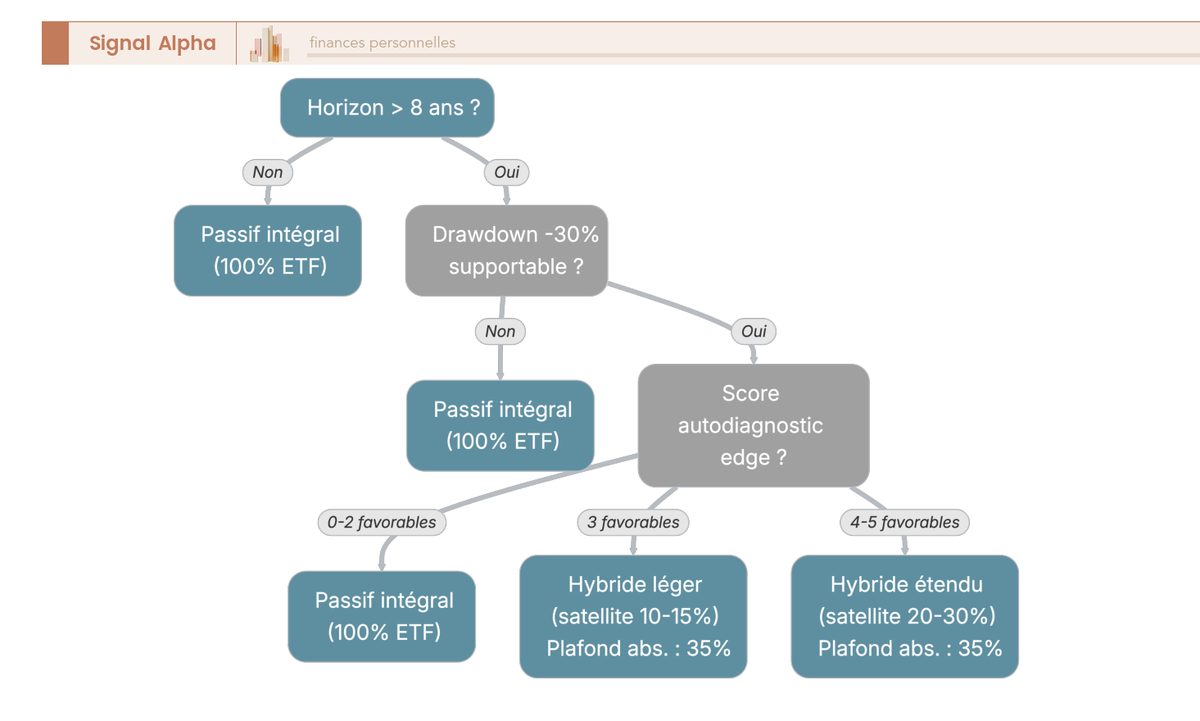
El árbol anterior se lee de arriba abajo. Si la primera condición cae, te plantas en la hoja del pasivo íntegro sin evaluar las siguientes; lo mismo aplica a la segunda. Esta lógica acumulativa evita un error muy frecuente: saltarse una pregunta para llegar antes al híbrido ampliado, alegando experiencia suficiente. Hay tres trayectorias legítimas y ninguna es superior a la otra en abstracto; cada una refleja una situación honesta en un momento dado. El error no está en la trayectoria elegida, sino en negarse a someterse a las tres condiciones sin complacencia. Con este ejercicio, tu punto personal en el eje gestión pasiva vs stock picking queda anclado a criterios verificables, no a intuiciones.
4.3 Asignación por perfil: prudente, equilibrado, dinámico y experto
La trayectoria fijada en 4.2 debe traducirse ahora en una asignación con porcentajes por clase de activo. Cuatro perfiles estándar cubren la práctica totalidad de situaciones entre los particulares, desde el clásico cuestionario de evaluación del perfil inversor hasta el perfil experto, para quien el satélite puede alcanzar el 35 %.
El perfil prudente responde a un horizonte inferior a 8 años y a una tolerancia limitada a la volatilidad: la bolsa, en núcleo ETF casi por completo, se queda entre el 30 y el 40 %, la renta fija investment grade entre el 40 y el 50 %, la liquidez entre el 10 y el 20 % y el satélite entre el 0 y el 10 %. El perfil equilibrado, con horizonte de 8 a 15 años y tolerancia media ante las caídas, sube la bolsa núcleo al 50-60 %, lleva la renta fija al 25-35 %, conserva un 5-10 % de liquidez y habilita un satélite del 10-15 %.
El perfil dinámico apunta a horizontes superiores a 15 años y asume caídas pronunciadas sin ceder: 65-75 % en acciones núcleo, 10-20 % en renta fija, 0-5 % de liquidez y 15-25 % de satélite. El perfil experto, reservado a autodiagnósticos con 5 sobre 5 favorables y horizontes largos, rebaja el núcleo bursátil al 50-65 % para liberar un satélite de 25-35 %, frente a un 5-15 % de renta fija y, como máximo, un 5 % de liquidez.
| Perfil | Núcleo ETF acciones | Núcleo renta fija | Liquidez | Satélite valores directos | Horizonte |
|---|---|---|---|---|---|
| Prudente | 30 a 40 % | 40 a 50 % | 10 a 20 % | 0 a 10 % | Menos de 8 años |
| Equilibrado | 50 a 60 % | 25 a 35 % | 5 a 10 % | 10 a 15 % | 8 a 15 años |
| Dinámico | 65 a 75 % | 10 a 20 % | 0 a 5 % | 15 a 25 % | Más de 15 años |
| Experto (autodiagnóstico 5/5) | 50 a 65 % | 5 a 15 % | 0 a 5 % | 25 a 35 % | Más de 15 años |
Tres observaciones prácticas sobre estas horquillas. Primera: el tránsito de un perfil a otro nunca es un portazo, se desliza con el tiempo a medida que el horizonte se alarga, la tolerancia se demuestra ante una caída vivida y el score se refuerza en dos autodiagnósticos anuales consecutivos. Segunda: el techo absoluto del 35 % para el satélite no se cruza nunca, ni siquiera en el caso del experto; más allá, la concentración acaba dominando el resultado y te devuelve a la dispersión individual de un valor suelto. Tercera: la asignación objetivo se gestiona en un túnel de más o menos 5 puntos alrededor del valor central, no en un punto exacto. Esos carriles funcionan como una autopista con margen de maniobra: te dejan ajustar el rumbo sin salirte de la vía ni someter la cartera al reajuste permanente que erosiona la rentabilidad neta en fricciones.
4.4 Cómo identificar tu cartera objetivo: un árbol de decisión de tres niveles
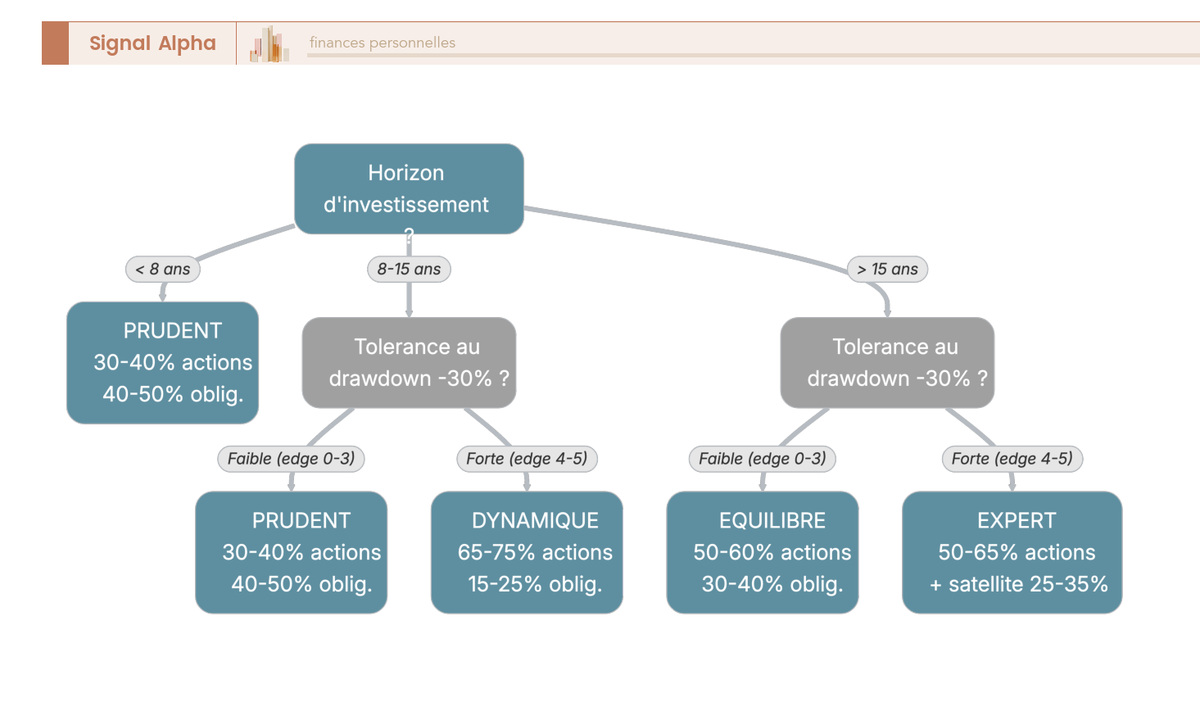
Condensar gráficamente el recorrido de 4.1 a 4.3 en un único árbol convierte la decisión en algo reproducible y oponible a uno mismo seis meses después. El árbol se apoya en tres niveles cuyo orden garantiza la coherencia interna, y cada hoja terminal remite a una fila de la tabla del apartado 4.3.
El primer nivel interroga el horizonte, con tres salidas posibles: menos de 8 años, de 8 a 15 años, o más de 15 años. El segundo nivel comprueba la capacidad de soportar una caída del 30 %, con tres respuestas (sí con firmeza, no, incierto). El tercer nivel incorpora el score del autodiagnóstico (0 a 2, 3, o 4 a 5 favorables). Las hojas terminales ofrecen la distribución objetivo en acciones núcleo, renta fija, liquidez y satélite, junto con la ventana alta y baja de cada partida.
La diversificación del satélite merece mención aparte: entre 15 y 25 posiciones en la práctica para un particular con 5 a 15 horas mensuales de dedicación, aunque la literatura académica recomienda más si el objetivo es construir una cartera de bolsa equilibrada. Statman (1987) fija un mínimo de 30 títulos para un inversor con financiación ajena y de 40 para quien invierte sus propios ahorros, cifras que siguen siendo el ideal teórico.
Tres topes operativos se aplican sea cual sea el perfil elegido, y son los únicos que jamás se negocian: 10 % máximo por posición individual dentro del satélite, 25 % máximo por sector según la clasificación GICS (Global Industry Classification Standard, la taxonomía sectorial de referencia que emplean MSCI y S&P) y 35 % máximo de acciones españolas en conjunto para un particular residente en España. El fundamento conductual de estos topes —combatir el exceso de confianza y el sesgo de proximidad, el famoso home bias— se detalla más adelante, pero se instalan desde ya como reglas innegociables: saltárselos durante el año invalidaría toda la lógica del autodiagnóstico planteada al principio.
4.5 Caso tipo de 100.000 € a 15 años: descomposición del núcleo por envolvente
Anclémoslo todo en un caso concreto. Perfil equilibrado, capital total de 100.000 €, horizonte de 8 a 15 años, capacidad de resistir sin vender una caída del 30 %, score de 3 respuestas favorables (satélite objetivo del 10 al 15 %). El desglose por clase de activo y por envolvente se construye así, priorizando en cada línea la envolvente que maximice el rendimiento neto tras comisiones y fiscalidad.
El núcleo de acciones mundiales representa el 60 % del capital, unos 60.000 €, alojado preferentemente en carteras de fondos de inversión indexados (aprovechando la fiscalidad diferida de sus traspasos) o, si se trabaja con ETF UCITS sintéticos que repliquen el MSCI World o el FTSE All-World, mediante cuenta de valores, con un TER objetivo por debajo del 0,25 %. Las acciones emergentes pesan un 10 %, unos 10.000 €, en fondo indexado o ETF UCITS físico, con TER objetivo inferior al 0,30 %.
La renta fija investment grade en euros agrega un 20 %, unos 20.000 €, idealmente en fondo de inversión sobre un ETF UCITS físico o fondo indexado, con TER objetivo inferior al 0,20 %: la ventaja fiscal de los traspasos diferidos hace esta envolvente especialmente competitiva en renta fija. La liquidez y el monetario suman el 10 %, unos 10.000 €, en un fondo monetario o en una cuenta remunerada de tu banca habitual. El satélite del 10-15 % se integra dentro del cupo bursátil del 60 %, respetando los techos del 10 % por posición, 25 % por sector GICS y 35 % en acciones españolas.
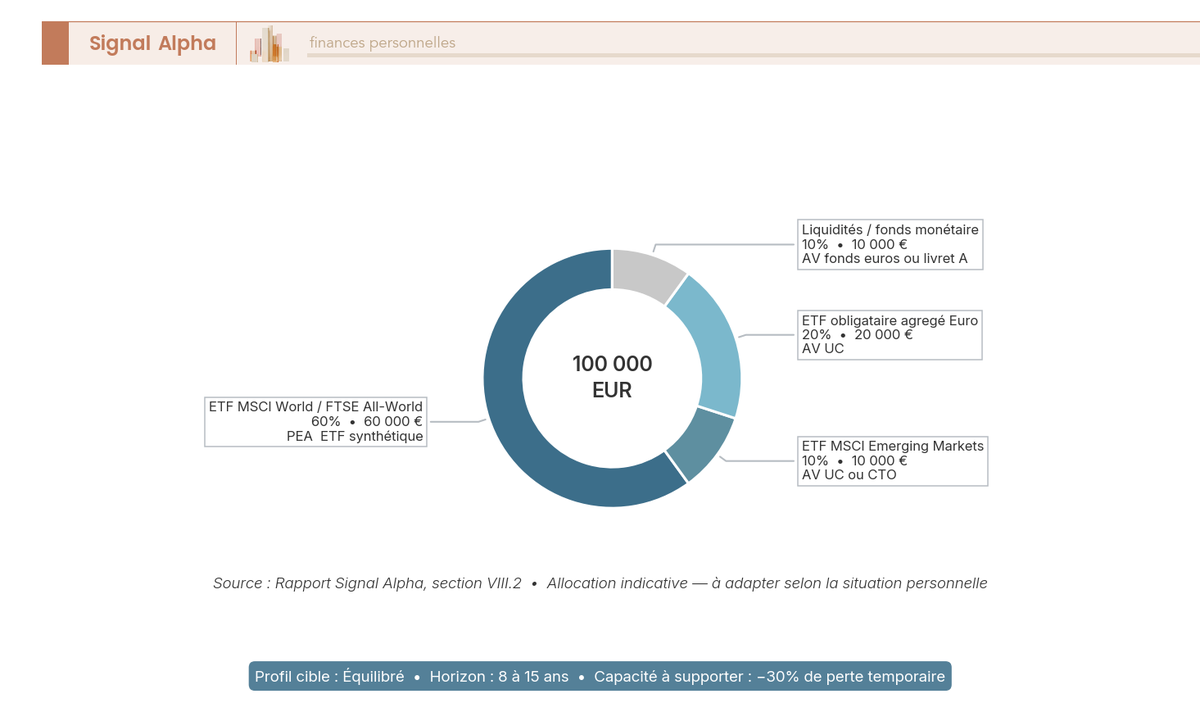
El gráfico anterior muestra el doble desglose: cada bloque de activo vive en su envolvente óptima, lo que equivale a diversificar dos veces, por clase de activo y por tratamiento fiscal. Este planteamiento encaja con las reglas clásicas para fijar cuántas posiciones conviene mantener en el satélite, plenamente válidas aquí. Se trata de una arquitectura que, como una casa bien construida, apoya el peso en los cimientos de hormigón armado (los ETF del núcleo) y deja la caseta de herramientas del jardín (la selección directa) para lo que aporta utilidad sin comprometer la estructura.
Una nota de prudencia operativa: el caso no predetermina los ETF concretos (el mercado evoluciona, y un ETF sintético con un TER del 0,12 % puede sustituir en pocos meses a un producto histórico del 0,25 %), pero sí aporta el esqueleto de reparto que ordena la decisión de tu gestión del dinero. Y es precisamente ese reparto el que convierte en imprescindible el paso siguiente: decidir la envolvente de cada activo, que es exactamente el tema de la sección 5.
5. Fiscalidad en 2026 y elección del bróker: fondos de inversión, cuenta de valores y seguros unit linked
Preguntas Frecuentes
¿Qué diferencia hay entre gestión pasiva y stock picking? La gestión pasiva replica el comportamiento de un índice bursátil mediante fondos indexados o ETFs, asumiendo que capturar la rentabilidad del mercado es suficiente objetivo. El stock picking, en cambio, consiste en seleccionar acciones concretas a través del análisis fundamental con la pretensión de batir al mercado. Son filosofías opuestas: una acepta la eficiencia del mercado y la otra apuesta por detectar valoraciones erróneas que otros pasan por alto.
¿Por qué se afirma que la gestión pasiva supera a la activa en el largo plazo? Los informes que comparan periódicamente los fondos activos con sus índices de referencia muestran de forma consistente que la mayoría de los gestores profesionales no logran superar al mercado en horizontes largos. A ello se suma que las comisiones más elevadas de la gestión activa se acumulan año tras año y erosionan la rentabilidad compuesta. La gestión pasiva minimiza ese coste estructural y elimina el riesgo de elegir a un gestor concreto que acabe fallando.
¿Qué ratios fundamentales emplea un stock picker para cribar acciones? El cribado parte normalmente de indicadores como el PER, el precio sobre valor contable, la rentabilidad sobre fondos propios (ROE), la deuda neta sobre EBITDA o el flujo de caja libre. Cada ratio aporta una pieza del puzzle: la valoración, la calidad del negocio o la salud financiera de la empresa. La clave está en combinar varios de ellos dentro de una rutina sistemática que acorte la lista de candidatas antes de pasar al análisis en profundidad.
¿Qué es la estrategia núcleo-satélite y cuándo tiene sentido usarla? Este enfoque combina un núcleo amplio de fondos indexados que capturan la rentabilidad general del mercado con una porción satélite reducida de acciones individuales elegidas manualmente. Permite participar del crecimiento del mercado mientras se pone a prueba la propia capacidad de stock picking con un riesgo acotado. Es una opción habitual para quienes dudan entre las dos filosofías o quieren formarse como inversores sin comprometer la mayor parte de su cartera.
¿Qué vehículo me conviene según la fiscalidad: fondos indexados, cuenta de valores o seguros unit linked? En España, los fondos de inversión permiten traspasar el dinero entre fondos sin tributar por las plusvalías acumuladas, lo que difiere el pago de impuestos hasta el reembolso definitivo. La venta de acciones en una cuenta de valores tributa en cada operación, mientras que los unit linked ofrecen también diferimiento fiscal en los cambios de fondo interno, aunque con costes de póliza asociados. Como la normativa cambia y depende de tu situación personal, conviene revisar las reglas vigentes para 2026 con un asesor financiero.

