
Última actualización: mayo de 2026
Tienes una cartera de acciones y ETF (exchange traded funds o fondos cotizados) que ha rendido de forma sólida y, de vez en cuando, reaparece la misma idea en tu cabeza: añadir una capa de protección o generar un ingreso complementario con lo que ya tienes. El problema llega en cuanto abres la documentación de un bróker, porque ahí se alza siempre el mismo muro: un vocabulario técnico lleno de calls, puts, primas y volatilidad implícita, comisiones poco transparentes y una fiscalidad que cuesta poner en cifras. Es como querer conducir un coche nuevo empezando por el manual de taller: la información está, pero nadie te la traduce a un lenguaje útil para tu gestión del dinero.
Ante ese bloqueo, lo más habitual es elegir uno de dos caminos. El primero, dejarlo estar y quedarse solo con acciones y fondos. El segundo, pulsar el botón de compra de un warrant o un turbo emitido por la banca minorista, convencido de que estás operando con opciones listadas. Y aquí está la trampa: las dos familias solo comparten el nombre, porque detrás hay emisores, garantías y mecánicas distintas. Esa confusión es, precisamente, el primer obstáculo para quien quiere explorar las estrategias de opciones con criterio y sin sobresaltos, y despejarla es el punto de partida de esta guía.
Desde 2018, la CNMV y la ESMA (la Autoridad Europea de Valores y Mercados) han puesto orden en buena parte de este terreno: prohibieron la comercialización de opciones binarias a los particulares residentes en la UE y limitaron el apalancamiento máximo de los CFD (contratos por diferencia). Lo que queda al alcance del inversor particular en España son las opciones listadas de verdad, las que cotizan en el MEFF o en los mercados estadounidenses, alojadas en una cuenta de valores ordinaria y tributando como ganancias patrimoniales según la escala del ahorro vigente. Dicho de otro modo: el producto serio existe, está regulado y es accesible; lo complicado no es encontrarlo, sino aprender a manejarlo.
El recorrido avanza en tres tiempos. Primero veremos qué es una opción en términos prácticos y los tres usos que puede tener dentro de un patrimonio: cubrir, monetizar y tomar posiciones con un presupuesto acotado. Después entraremos en el marco regulatorio y fiscal de este 2026, la lectura del mercado y las siete estrategias que puedes poner en práctica de verdad desde tu cuenta. El objetivo es que llegues al final sabiendo no solo cómo funciona cada pieza, sino cuándo merece la pena usarla para defender la rentabilidad ya conseguida y cuidar tu seguridad financiera.
Índice de Contenidos
- 1. ¿Qué es una opción y qué papel juega en tu patrimonio?
- Normativa y fiscalidad en 2026: lo que un particular puede hacer de verdad en España
- 3. Cómo leer el mercado antes de arriesgar ni un euro: escenarios, volatilidad implícita y griegas clave
- Proteger una cartera ya construida: put protectora, collar y puts indexados
- Generar rentabilidad o expresar una convicción: calls cubiertas, puts garantizados, spreads, condors y straddles
- Preguntas Frecuentes
- ¿Quién pone las reglas? CNMV y ESMA
- El test de idoneidad: el filtro que encontrarás en tu bróker
- Fiscalidad 2026: cómo tributan las opciones en el IRPF
- 4.1 El put de protección: la póliza que pone un techo a las pérdidas de una posición
- 4.2 El collar: financiar la protección renunciando al potencial alcista extremo
- 4.3 Cobertura sobre un índice o línea por línea: tres preguntas y un árbol de decisión
- Calls cubiertas y puts garantizados: cobrar prima con respaldo real
- Spreads: posición direccional con pérdida máxima definida
- Cóndores y estraddles: operar la volatilidad, no solo el precio
1. ¿Qué es una opción y qué papel juega en tu patrimonio?
Normativa y fiscalidad en 2026: lo que un particular puede hacer de verdad en España
Operar con opciones siendo particular es perfectamente legal en España, pero no es una tierra sin ley. Hay dos capas de supervisión —la CNMV a escala nacional y ESMA a nivel europeo— y una regla fiscal bastante clara: las ganancias obtenidas con este producto tributan en el IRPF como rendimiento del ahorro. Antes de lanzarte a construir estrategias de opciones, conviene saber qué te permite el marco vigente y, sobre todo, cuánto se queda Hacienda de cada operación ganadora.
¿Quién pone las reglas? CNMV y ESMA
La CNMV (Comisión Nacional del Mercado de Valores) supervisa los mercados españoles y a los intermediarios que operan en nuestro país. Su web publica los registros de empresas autorizadas y una lista de alertas con entidades que actúan sin licencia. Si tu bróker no aparece en esos registros, es una señal de alarma evidente: mejor ni abrir cuenta.
ESMA, la autoridad europea de valores, marca el rumbo comunitario. Sus medidas de 2018 sobre productos apalancados —fundamentalmente CFD y opciones binarias— no afectan directamente a las opciones cotizadas, pero sí elevaron el listón de protección del inversor minorista: más información de riesgo, más controles y menos cabos sueltos. Piensa en este entramado como en las normas de la carretera: no te impiden conducir, pero fijan límites de velocidad y colocan radares donde hace falta.
El test de idoneidad: el filtro que encontrarás en tu bróker
Antes de darte acceso a derivados, cualquier bróker autorizado debe evaluar tus conocimientos y experiencia conforme a la normativa MiFID II. Es el test de idoneidad: un cuestionario breve que no busca suspender a nadie, sino calibrar si sabes lo que tienes entre manos.
- Tu experiencia previa con productos apalancados o derivados.
- El número de operaciones realizadas en los últimos años.
- Tu formación en economía o en mercados financieros.
- Tu situación financiera y el objetivo de la inversión.
Si el resultado es desfavorable, el bróker debe advertirte de forma expresa y registrar ese aviso. Puedes continuar asumiendo el riesgo por escrito, pero la advertencia queda ahí. Funciona como la valla de una piscina: a veces molesta, aunque está para que nadie se meta en la parte profunda sin saber nadar.
Fiscalidad 2026: cómo tributan las opciones en el IRPF
La regla fiscal es sencilla: las ganancias y pérdidas de tus operaciones se consideran ganancias y pérdidas patrimoniales y tributan en la base del ahorro, junto a dividendos e intereses. No existe una figura fiscal privilegiada para este tipo de derivado, de modo que todo lo que ganes entra por la escala general del ahorro.
La escala funciona por tramos, como el contador de la luz de tu casa: cada bloque se paga a su tipo. Estos son los tramos aplicados en los últimos ejercicios (verifica siempre la normativa del año fiscal en curso, porque pueden ajustarse con las leyes de presupuestos):
| Base liquidable del ahorro (hasta) | Tipo |
|---|---|
| 6.000 € | 19 % |
| 6.001 € – 50.000 € | 21 % |
| 50.001 € – 200.000 € | 23 % |
| 200.001 € – 300.000 € | 27 % |
| Más de 300.000 € | 28 % |
Dos apuntes prácticos para tu gestión del dinero. Primero: las pérdidas del año compensan con el resto de rentas del ahorro del mismo ejercicio, y el saldo negativo que sobreviva puede arrastrarse hasta los cuatro ejercicios siguientes. Segundo: en la mayoría de los casos no hay retención en origen, así que la declaración corre de tu mano, en las casillas de ganancias y pérdidas patrimoniales de la renta. Un detalle que evita disgustos cuando llega la campaña del IRPF y que forma parte de una planificación financiera mínimamente seria.
Con estas tres piezas —supervisión, filtros de acceso y fiscalidad— tienes el mapa completo del terreno de juego. Operar bajo este marco no elimina el riesgo de mercado, pero sí te garantiza que tu rentabilidad final no se vea sorprendida por multas, brókeres sin licencia o facturas fiscales inesperadas.
3. Cómo leer el mercado antes de arriesgar ni un euro: escenarios, volatilidad implícita y griegas clave
Proteger una cartera ya construida: put protectora, collar y puts indexados
4. Proteger una cartera ya construida: protective put, collar y put sobre índice
Llegados a este punto, ya manejas los parámetros de lectura del mercado. Falta la cuestión operativa que se plantea a todo ahorrador con posiciones abiertas: la protección. Entre todas las estrategias de opciones disponibles, ¿cómo instalar un seguro sobre una cartera de acciones o ETF sin pagar una póliza prohibitiva? Recorremos primero la cobertura línea por línea, después el collar, que financia parte de la prima cediendo potencial alcista, y cerramos con la cobertura sobre índice y el arbitraje final entre ambas lógicas.
4.1 El put de protección: la póliza que pone un techo a las pérdidas de una posición
El instrumento más sencillo para acotar la pérdida de una posición bursátil es la compra de un protective put sobre el subyacente que ya tienes en cartera. La lógica es la de un seguro de hogar: pagas una prima para transferir el riesgo extremo al vendedor de la opción. Si posees 100 acciones del subyacente, compras un put fuera del dinero entre un 5 y un 10 % por debajo del precio, con vencimiento de 60 a 90 días; la franquicia equivale a la distancia entre el precio y el strike, es decir, lo que aceptas perder antes de que la cobertura se ponga en marcha. Es un paracaídas: pagas por llevarlo y esperas no tener que tirar de él nunca.
El coste anualizado varía según el subyacente y el régimen de volatilidad. En puts sobre índices amplios (los contratos SPX o SPY sobre el S&P 500, o los del IBEX 35 negociados en España), calcula entre un 2 y un 4 % anual del valor protegido en régimen medio, el doble en momentos de estrés. En acciones individuales volátiles (Tesla, Nvidia), la factura escala hasta un 6-12 % al año. La regla práctica que aplicamos: si la cobertura sistemática se come más de un 5 % anual del presupuesto de inversión, alguno de los tres parámetros se ha desviado (strike demasiado cerca del precio, vencimiento demasiado corto o volatilidad implícita excepcionalmente elevada), y lo sensato es aplazar la operación o renunciar directamente.
Tres escenarios justifican descartar la cobertura sistemática. Primero, un horizonte superior a 10 años con un perfil tolerante: en el S&P 500, la mediana de recuperación tras una caída histórica ronda los dos años, lo que convierte la prima anual en un gasto estructuralmente caro. Segundo, una asignación ya defensiva (30 % acciones / 70 % renta fija y liquidez), donde la cobertura adicional hace doble empleo. Tercero, una reserva de liquidez movilizable del 10-20 % de la cartera, que ya funciona como colchón amortiguador. Las alternativas existen y se ven con frecuencia en la práctica: ETF inverso de corta duración (con su efecto decay), liquidez táctica o reequilibrio disciplinado dentro de una cartera ya diversificada en distintos vehículos de inversión.
Hay un límite documentado que conviene conocer. El gestor estadounidense AQR publicó un estudio titulado «Pathetic Protection» que demuestra que una cobertura sistemática mediante la compra de puts fuera del dinero, sin discriminar el régimen de volatilidad implícita, erosiona la rentabilidad a largo plazo más de lo que protege de las caídas. En nuestro criterio, la cobertura solo tiene sentido si se rige por la lectura del régimen de volatilidad implícita, o si se concentra en periodos de visibilidad degradada.
4.2 El collar: financiar la protección renunciando al potencial alcista extremo
El collar añade una pata vendedora al protective put para rebajar el coste neto. La construcción es mecánica: posees 100 acciones, compras 1 put fuera del dinero (pata de seguro) y vendes 1 call fuera del dinero (pata de financiación), con el mismo vencimiento. La prima cobrada en el call reduce, anula o incluso invierte la prima pagada por el put, según la distancia de ambos strikes respecto al precio. Existen tres variantes, calibradas según la posición relativa de los strikes.
| Variante | Strike del call (por encima) | Strike del put (por debajo) | Coste neto de la cobertura | Techo de ganancia | Caso de uso |
|---|---|---|---|---|---|
| Collar a coste cero | Cerca del precio | Más alejado | ≈ 0 € (primas equivalentes) | Bajo (ganancia moderada recortada) | Cobertura defensiva sin desembolso |
| Collar a crédito | Muy cerca del precio | Más alejado | Crédito neto cobrado | Muy bajo | Visión bajista o neutra; aceptas un techo ajustado |
| Collar a débito | Más alejado | Más cerca del precio | Débito neto reducido (≈ 30-60 % de un protective put solo) | Alto (potencial alcista amplio preservado) | Quieres protección real sin renunciar al recorrido |
La regla es directa: cuanto más cerca del precio esté el call vendido, más financia la prima cobrada la pata del seguro, pero antes renuncias al recorrido alcista. El collar a coste cero seduce porque no exige dinero de entrada, aunque corta la pata alcista baja; es como vender el ático de tu vivienda para pagar el seguro del resto del edificio: ganas liquidez, pero pierdes el mejor espacio. El collar a débito conserva el margen alcista a cambio de un desembolso reducido, y suele ser el mejor compromiso para el ahorrador que no quiere ni firmar un cheque grande ni renunciar al rebote.
Dos trampas técnicas merecen mención. La primera es la asignación anticipada del call vendido justo antes de la fecha ex-dividendo de una acción que reparte: si el dividendo esperado supera el valor temporal residual del call, el comprador ejerce, tú entregas tus 100 acciones al strike y pierdes a la vez el dividendo y la exposición. La segunda es el trato fiscal asimétrico de las dos patas; la prima pagada y la cobrada se liquidan por separado al cierre, y ese desfase temporal entre resultados puede tener consecuencias a efectos fiscales según la normativa de cada plaza.
En la práctica
Llevo varios años vendiendo puts sobre ETF para generar rentabilidad complementaria, y un collar a débito no dista tanto en la mecánica. La lección que me quedó grabada: nunca subestimes la trampa de la asignación antes del ex-dividendo en una acción repartidora. Me ocurrió una vez y, desde entonces, calcular el valor temporal residual del call es mi primer reflejo antes de cada venta sobre una acción a punto de pagar dividendo.
4.3 Cobertura sobre un índice o línea por línea: tres preguntas y un árbol de decisión
Elegir entre una cobertura índice amplia y una cobertura posición por posición depende de la estructura de la cartera, no de una preferencia de estilo. Tres preguntas de diagnóstico orientan la decisión: cuántas líneas contiene la cartera, qué peso concentra la mayor y cuál es la correlación media de la cartera con un índice amplio.
Una cartera dominada por un ETF mundial o por un índice amplio sigue mecánicamente al índice de referencia; el reflejo natural es un put sobre índice con un nominal calibrado sobre el valor de la cartera. Una cartera de 5 líneas o más, muy correlacionada con el índice doméstico, entra en la misma lógica. En cambio, una concentración superior al 30 % en una sola línea (acciones de la propia empresa recibidas por retribución en acciones, posición construida por alta convicción) exige un protective put o un collar sobre esa línea concreta, porque cubrir el índice protegería mal frente a un acontecimiento idiosincrático. Y una cartera de 3 líneas o menos, poco correlacionadas entre sí, se cubre puesto por puesto.
El multiplicador del contrato tiene un papel práctico. Un contrato de opciones sobre índice cubre un nominal fijo, resultado de multiplicar el valor del punto por el nivel del índice: por ejemplo, 80.000 euros para un contrato con un multiplicador de 10 euros por punto sobre un índice que cotice en torno a 8.000 puntos. En España, las opciones sobre el IBEX 35 se negocian en MEFF; sobre el S&P 500 operan los contratos SPX (100 dólares por punto) y sus equivalentes. El calibrado fino pasa por ajustar el nominal con la beta de la cartera frente al índice: una beta de 1,2 exige un 20 % más de nominal para neutralizar la exposición real; si no, la cobertura quedará estructuralmente infradimensionada. Los ETF inversos son una alternativa táctica, pero su efecto decay (erosión mecánica del seguimiento más allá de unas semanas) los descalifica para coberturas de medio plazo, al contrario que los ETF clásicos de cartera, pensados para mantenerse a largo plazo.
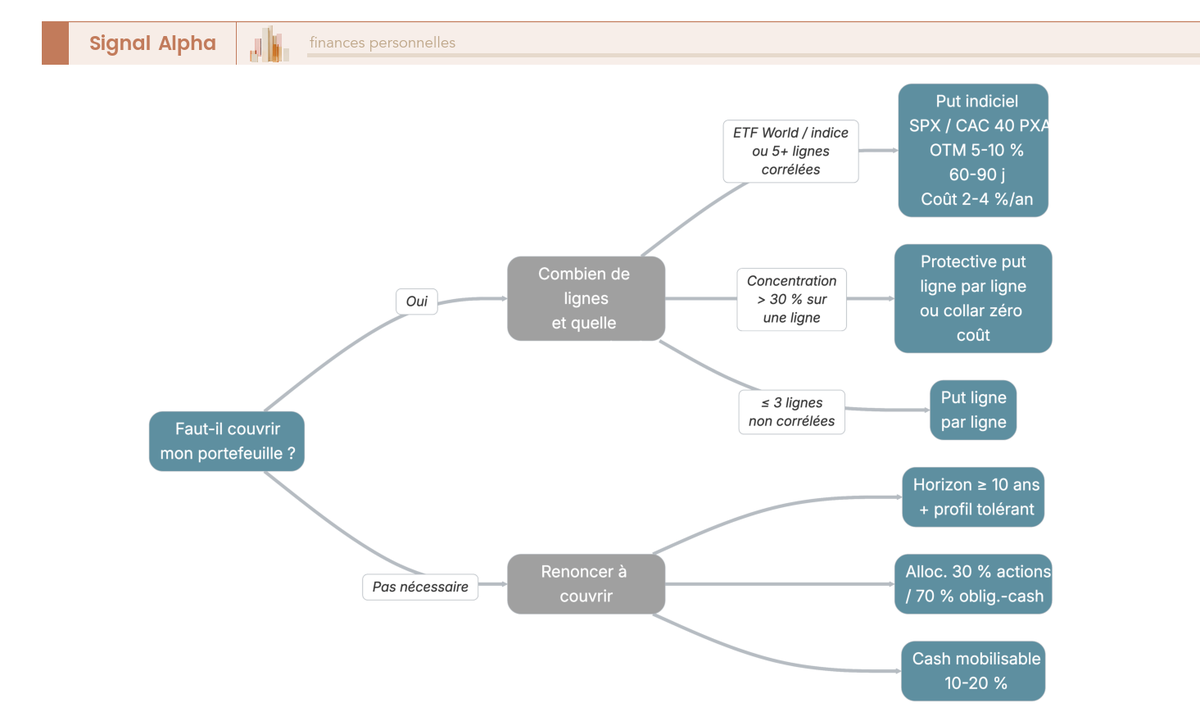
El árbol se lee en cascada. Cartera dominada por un ETF amplio, o de 5 o más líneas correlacionadas con el índice → estrategias de opciones sobre índice, sea el IBEX 35, el CAC 40 o el S&P 500 según dónde resida la exposición. Una línea que concentra más del 30 % de la cartera → protective put o collar sobre esa línea. Tres líneas o menos, poco correlacionadas → cobertura puesto por puesto. Caso híbrido de 4-5 líneas con concentración moderada del 20-30 % → combinación de un put sobre índice para la parte diversificada y un protective put sobre la línea dominante. Plantada la cobertura —una pieza central de la planificación económica de cualquier cartera—, queda la cuestión simétrica: ¿cómo generar rentabilidad adicional o expresar una convicción de mercado sin asumir una pérdida ilimitada?
Generar rentabilidad o expresar una convicción: calls cubiertas, puts garantizados, spreads, condors y straddles
Dominar la mecánica de la prima y el vencimiento está bien, pero el salto de verdad llega cuando eliges con criterio qué montar en cada escenario. Las estrategias de opciones de esta familia persiguen dos objetivos muy distintos: cobrar rentabilidad de forma recurrente con garantías reales detrás, o tomar una posición —en precio o en volatilidad— con el riesgo cerrado desde el primer minuto. Vamos a recorrerlas de la más prudente a la más exigente.
Calls cubiertas y puts garantizados: cobrar prima con respaldo real
La call cubierta (covered call) es la puerta de entrada más razonable a este terreno. Consiste en poseer 100 acciones de un valor y vender sobre ellas una opción de compra. A cambio cobras una prima que es tuya pase lo que pase. Si el precio se queda por debajo del strike (el precio de ejercicio), conservas las acciones más la prima. Si lo supera, te las compran, pero vendes a un precio que de partida ya te parecía razonable, además de la prima ingresada.
Piensa en ella como alquilar un piso que has puesto a la venta: sigues siendo propietario, pero mientras aparece el comprador, alguien te paga por ocuparlo. El precio a pagar es el mismo que en el mercado inmobiliario: si el valor se dispara, habrás vendido por debajo del nuevo precio. Ese coste de oportunidad es el peaje de esta construcción, no una pérdida directa en tu cuenta.
El put garantizado con efectivo (cash-secured put) es su hermano gemelo. Vendes una opción de venta teniendo apartado el dinero necesario para comprar las acciones si te las asignan. Es, en la práctica, como dejar colocada una orden limitada de compra y que te paguen por tenerla puesta. Si el valor no llega al strike, embolsas la prima; si llega, compras a un precio efectivo igual al strike menos la prima cobrada. Encaja cuando quieres un valor a mejor precio y no te importa esperar sentado.
Ambas comparten una virtud que las distingue del resto: están respaldadas por activos reales, las acciones o el efectivo, de modo que el riesgo no se descontrola. Son el punto de partida habitual para quien da el paso de invertir a operar.
Spreads: posición direccional con pérdida máxima definida
Un spread vertical combina la compra de una opción y la venta de otra de la misma clase y vencimiento, pero con strikes distintos. El caso más sencillo es el bull call spread: compras una call con strike bajo y vendes otra con strike alto. Pagas la diferencia de primas y, con eso, conoces dos cosas el mismo día que abres la posición: cuánto puedes perder como máximo y cuánto puedes ganar como máximo, que equivale a la distancia entre strikes menos lo desembolsado.
Es un piso con techo: encierras tanto tu pérdida como tu beneficio. Frente a comprar una call en solitario, esta montura sale más barata y sufre menos la erosión del tiempo, porque la opción corta también se deprecia a tu favor. A cambio, renuncias a la cola de un movimiento grande. Si esperas una subida moderada hasta una zona concreta, esta construcción suele rendir mejor que la opción simple.
Cóndores y estraddles: operar la volatilidad, no solo el precio
El condor de hierro (iron condor) une dos spreads: vendes un call spread fuera de dinero y un put spread también fuera de dinero, cobrando ambas primas. Ganas si el precio se queda dentro del rango hasta el vencimiento. Imagina un pasillo: mientras el subyacente no salga de él, cada día que pasa trabaja a tu favor. La pérdida máxima equivale al ancho de los spreads menos la prima cobrada, así que el riesgo también queda definido de antemano.
El straddle funciona justo al revés: compras una call y una put con el mismo strike y vencimiento, y ganas si el precio se mueve con fuerza, en cualquier dirección. Se usa sobre todo ante eventos previstos, como resultados trimestrales, decisiones sobre tipos de interés o presentaciones corporativas. Aquí apuestas al terremoto, sin importar hacia qué lado se agriete el suelo. La trampa es que la volatilidad implícita suele estar inflada justo antes del evento, así que la prima ya descuenta parte del movimiento y el valor necesita moverse más de lo que el mercado anticipa para dejar beneficio.
Existe también la versión vendedora del straddle, que cobra ambas primas apostando por la calma. Para un particular, conviene prudencia: aunque el escenario de precio plano es frecuente, un salto brusco puede generar pérdidas muy por encima de lo ingresado.
- Call cubierta y put garantizado: ingresos recurrentes sobre cartera o sobre el dinero que ya destinaste a comprar.
- Spreads: convicción direccional con presupuesto acotado y pérdida máxima fijada desde el primer día.
- Condor: mercados laterales, cuando tu tesis es que el precio se quedará quieto.
- Straddle largo: eventos con movimiento esperado, asumiendo que pagas una prima cara.
Ninguna de estas monturas funciona en todos los escenarios; la clave no es saber construirlas, sino saber cuándo no construirlas. Antes de arriesgar un euro, define la pérdida máxima que aceptas, ensaya en cuenta demo y observa cómo reacciona cada estructura cuando el precio se acerca a tus límites. El objetivo no es acertar más veces: es que los errores te cuesten poco y los aciertos, mucho.
Preguntas Frecuentes
¿En qué se diferencia una opción de una compra apalancada de acciones? Una opción otorga el derecho —no la obligación— de comprar o vender un activo a un precio fijado, por lo que la pérdida máxima al comprarla se limita a la prima pagada. Con el apalancamiento directo, en cambio, las pérdidas pueden superar la inversión inicial si el mercado gira en tu contra. Además, las opciones permiten cubrir carteras ya construidas, algo que la compra apalancada no ofrece.
¿Qué es la volatilidad implícita y por qué importa antes de comprar una opción? La volatilidad implícita refleja la expectativa del mercado sobre la magnitud de los movimientos futuros del subyacente y queda reflejada directamente en el precio de la prima. Cuando es alta, comprar opciones resulta más caro y venderlas ofrece primas mayores, aunque con más riesgo asumido. Comparar la volatilidad actual con su nivel histórico ayuda a decidir si conviene comprar o vender prima.
¿Un collar protege mi cartera sin coste alguno? Un collar combina una put protectora con la venta de una call cubierta: el ingreso de la prima de la call financia total o parcialmente la prima de la put. El coste es que tu ganancia potencial queda limitada al precio de ejercicio de la call vendida, incluso si el subyacente sube mucho más allá. Por eso se considera una estrategia de equilibrio entre protección y renuncia a parte del recorrido alcista.
¿Qué riesgos tiene vender calls cubiertas? El riesgo principal es el coste de oportunidad: si la acción sube por encima del precio de ejercicio, puedes tener que venderla a ese precio y perderte el resto de la subida. La prima cobrada amortigua pequeñas caídas del subyacente, pero no constituye una protección frente a desplomes importantes. Además, la operación inmoviliza las acciones hasta el vencimiento o hasta que cierres la posición.
¿Cómo tributan las ganancias de operar con opciones en España? El tratamiento fiscal depende del tipo de estrategia, del subyacente y de cómo se califique la operación, por lo que no existe una respuesta única para todos los casos. Antes de operar de forma habitual, conviene consultar con un asesor financiero o fiscal para confirmar cómo afecta a tu situación concreta y a la normativa vigente en 2026.