
Última actualización: mayo de 2026
Seguro que te suena la escena: en la oficina de tu banco te ofrecen un fondo «de gestión activa» de la casa, mientras en los foros todo el mundo te repite que compres un ETF sobre el índice MSCI World y no te compliques la vida. La eterna disyuntiva de gestión activa vs pasiva reaparece en cada consulta, y la respuesta honesta no agrada a ninguno de los dos bandos. Las redes de banca siguen distribuyendo fondos activos con comisiones del 1,8 % anual, a pesar de que los informes SPIVA muestran que cerca del 85 % rinden por debajo de su índice de referencia a diez años. Eso sí, el atajo de foro —«todo en un ETF mundial y santas pascuas»— pasa por alto cuatro escenarios en los que una bolsa de gestión activa todavía conserva sentido.
El escenario económico de 2026 vuelve esta decisión todavía más delicada para el ahorrador español. Las plusvalías de una cartera tributan a la escala del ahorro, con tipos que van del 19 % al 28 % según el tramo, si bien figuras como los traspasos entre fondos de inversión permiten diferir ese peaje fiscal mientras el dinero siga invertido. A este marco se suma una brecha de comisiones superior al punto y medio entre el producto indexado y el activo: una sangría discreta que, cuando el interés compuesto —esa bola de nieve que crece cada año— lleva 25 años rodando, se traduce en decenas de miles de euros de diferencia sobre el capital final.
Las páginas que siguen funcionan como una brújula para decidir con criterio, sin dogmas ni discursos comerciales: qué núcleo de cartera conviene consolidar, qué vehículo de inversión priorizar antes que los demás y en qué puntos concretos la gestión activa mantiene un hueco, acotado y justificado, dentro de tu gestión del dinero y de tu estrategia de inversión.
Índice de Contenidos
- 1. Gestión pasiva y gestión activa: dos motores económicos para una misma promesa
- Por qué la mayoría de los fondos activos no logra batir a su índice a largo plazo
- 3. ¿Cuándo merece la pena la gestión activa? Las zonas de ineficiencia del mercado que conviene conocer
- Elegir el envoltorio fiscal: fondos de inversión, planes de pensiones o cuenta de valores
- 5. Cómo construir una cartera pasiva sencilla: ETF como núcleo, asignación de activos y aportaciones periódicas
- Preguntas Frecuentes
- Mercados poco vigilados: small caps, emergentes y nichos especializados
- Caídas del mercado: un capitán que sabe virar
- El filtro decisivo: comisiones y coherencia
- 3.1 Small caps europeas, emergentes frontera y nichos: los segmentos con ineficiencia residual
- 3.2 Cómo elegir un fondo activo defendible: la lista de descarte progresivo
- 3.3 Estrategia núcleo-satélite: combinar ETFs de base con posiciones activas concretas
- Fondos de inversión: la autopista donde tu dinero no paga peajes
- ETFs y cuenta de valores: flexibilidad total, fiscalidad en cada venta
- Planes de pensiones y PIAS: ventajas hoy, paciencia mañana
1. Gestión pasiva y gestión activa: dos motores económicos para una misma promesa
Por qué la mayoría de los fondos activos no logra batir a su índice a largo plazo
3. ¿Cuándo merece la pena la gestión activa? Las zonas de ineficiencia del mercado que conviene conocer
El eterno enfrentamiento entre gestión activa vs pasiva no se zanja con una única respuesta válida para todos los escenarios. Los índices se llevan la palma en los grandes mercados desarrollados, cierto, pero eso no condena a la gestión activa al olvido. Existen rincones del mercado donde los precios no reflejan toda la información disponible y donde un gestor con criterio puede aportar rentabilidad extra a tu ahorro.
Mercados poco vigilados: small caps, emergentes y nichos especializados
Imagina un mercadillo en el que cada visitante ha revisado antes que tú todos los puestos, pieza por pieza: encontrar una ganga roza lo imposible. Con la gran capitalización ocurre algo parecido. Las compañías del IBEX 35 o del S&P 500 son seguidas por los equipos de análisis de media banca internacional, de modo que cualquier noticia queda reflejada en la cotización en cuestión de minutos.
En los extremos del mercado la fotografía cambia por completo. Una pequeña empresa que cotiza puede contar con apenas un par de analistas detrás, o con ninguno. En los mercados emergentes se suman diferencias notables de transparencia y una dispersión enorme entre valores. Ahí el trabajo de análisis en profundidad sí puede traducirse en rentabilidad adicional, porque el gestor detecta oportunidades que el precio todavía no ha asimilado.
- Small y mid caps con escasa cobertura de análisis.
- Mercados emergentes y de frontera, donde la información circula más despacio.
- Sectores muy especializados que exigen conocimiento técnico concreto.
- Renta fija corporativa, cuyos índices resultan difíciles de replicar con exactitud.
La renta fija merece mención aparte. Los bonos se negocian fuera de un mercado centralizado, con miles de emisiones e importes mínimos elevados, así que un índice de crédito nunca replica perfectamente su universo. Por eso los gestores activos han tenido históricamente más facilidad para añadir valor con deuda corporativa que en las grandes bolsas.
Caídas del mercado: un capitán que sabe virar
Un fondo indexado reproduce su índice en todo momento, también cuando la economía se tambalea. Si el mercado cae un 30 %, tu inversión baja prácticamente lo mismo. El gestor activo conserva margen de maniobra: puede elevar la liquidez, reducir la exposición a los sectores más castigados o refugiarse en valores defensivos. Viene a ser la diferencia entre un barco con el rumbo fijo y un capitán que vira cuando cambia el viento.
Esa flexibilidad tiene letra pequeña. Anticipar las tormentas resulta tan complicado para un profesional como para cualquier ahorrador, y muchos fondos activos sufren las caídas de lleno igual que el índice. Aun así, disponer de esa opción puede aportar cierta seguridad financiera a quien no tolera la volatilidad completa, sobre todo si el gestor ayuda además a mantener la calma y a evitar ventas por pánico.
El filtro decisivo: comisiones y coherencia
Ninguna zona de ineficiencia justifica por sí sola pagar de más. Los fondos tradicionales suelen quedarse con en torno al 1,5 % o el 2 % anual, mientras que los indexados y los ETF manejan comisiones muy inferiores. Traducido a euros: sobre una cartera de 10.000 euros, una comisión del 2 % son 200 euros cada año, un lastre que el fondo debe compensar con sobrerentabilidad real.
La regla práctica queda clara: en segmentos muy eficientes, los gastos se comen buena parte del rendimiento prometido y el interés compuesto amplifica la diferencia a diez o veinte años vista; en segmentos ineficientes, ese mismo coste puede quedar compensado si el gestor hace bien su trabajo. Antes de decidir, compara siempre la comisión total del producto activo con la de las alternativas pasivas disponibles para ese mismo mercado.
| Segmento de mercado | Potencial de la gestión activa | Alternativa pasiva habitual |
|---|---|---|
| Gran capitalización (IBEX 35, S&P 500) | Bajo: precios muy eficientes | Fondo índice o ETF de bajo coste |
| Small y mid caps poco cubiertas | Moderado o alto: menos analistas vigilando | ETF de small caps como opción neutra |
| Mercados emergentes | Moderado: asimetrías de información | ETF amplio de emergentes |
| Renta fija corporativa | Moderado: índices difíciles de replicar | ETF agregado de bonos |
Con este mapa sobre la mesa, el paso siguiente consiste en contrastar cada escenario con tu perfil de inversor, tu horizonte temporal y el presupuesto que puedes dedicar a la selección de fondos. La planificación económica de tus finanzas personales gana bastante cuando cada euro trabaja en el terreno donde de verdad puede brillar.
3. Cuándo la gestión activa sigue teniendo sentido: las ineficiencias de mercado que conviene conocer
Los datos de SPIVA y la aritmética de Sharpe juegan claramente en contra de la gestión activa en el corazón de la cartera (grandes capitalizaciones de los mercados desarrollados). Pero la eficiencia no se reparte de forma uniforme por todos los segmentos, y un gestor competente puede conservar una expectativa positiva neta de comisiones en bolsillos muy concretos. Aquí el debate de gestión activa vs pasiva deja de ser una cuestión de fe para convertirse en una cuestión de mapa: importa dónde inviertes, no solo cuánto pagas. Primero identificamos los segmentos donde el alfa sigue siendo estadísticamente accesible; después damos los criterios concretos para elegir un fondo activo defendible; y cerramos con el enfoque núcleo-satélite como compromiso pragmático, con sus umbrales patrimoniales de aplicación.
3.1 Small caps europeas, emergentes frontera y nichos: los segmentos con ineficiencia residual
Detectar la ineficiencia residual de un segmento pasa por cuatro condiciones empíricas acumulativas: lo ideal es reunirlas todas para que un gestor competente tenga opciones reales de extraer alfa neto de comisiones. Primera, escasa cobertura analítica: cuantos menos analistas profesionales siguen una acción, menor es la eficiencia local, igual que ocurre en un lago donde solo pescan tres cañas frente a un río masificado. Segunda, fricciones de liquidez: en small caps los diferenciales entre compra y venta son más anchos, lo que encarece el arbitraje sobre el free-float y deja a un gestor paciente tomar posiciones a mejor precio.
Tercera, asimetría de información: mercados emergentes con normas contables menos homogéneas, sociedades no cotizadas, deuda en apuros… segmentos donde una diligencia debida profunda todavía crea ventaja real. Cuarta, competencias específicas: análisis de crédito high yield, inmobiliario cotizado de nicho, biotecnología, terrenos donde la tecnicidad actúa como barrera de entrada. Las estrategias de bolsa Value, Growth y Quality encuentran aquí un campo de juego más favorable que en las grandes capitalizaciones mundiales.
La tabla siguiente cruza estas condiciones y las traduce en pertinencia segmento a segmento; léela empezando por la columna «Ineficiencia residual» para localizar las zonas donde la apuesta activa puede llegar a justificarse:
| Segmento | Ineficiencia residual | Pertinencia gestión activa | Comisiones objetivo fondo activo |
|---|---|---|---|
| Large caps EE. UU. | Muy baja | Baja | < 0,8 % difícil |
| Large caps Europa | Baja | Baja | < 1,0 % |
| Small caps Europa | Media a alta | Moderada | < 1,5 % |
| Small caps EE. UU. | Media | Moderada | < 1,2 % |
| Mercados emergentes diversificados | Moderada | Moderada | < 1,5 % |
| Frontera y nichos | Alta | Alta | < 2,0 % |
| Bonos high yield | Moderada | Moderada | < 1,0 % |
Aquí conviene una matización crítica que los argumentarios comerciales suelen escamotear: en mercados emergentes diversificados, el veredicto de SPIVA sigue siendo severo, con cerca del 90 % de los fondos activos por debajo de su índice a diez años. El alfa existe en bolsillos más estrechos (small caps emergentes, mercados frontera como Vietnam o Bangladesh), no en la asignación estándar a emergentes diversificados. Confundir ambas cosas equivale a pagar un 1,8 % de comisiones para replicar el índice MSCI Emerging Markets con un retraso medio de 1,5 puntos anuales. Y es exactamente lo que venden la mayoría de los fondos emergentes generalistas de las grandes gestoras.
Identificar el segmento correcto es necesario, pero solo es la mitad del camino. Todavía hace falta seleccionar, dentro de ese segmento, un fondo cuya economía interna no neutralice la ineficiencia que dice explotar.
3.2 Cómo elegir un fondo activo defendible: la lista de descarte progresivo
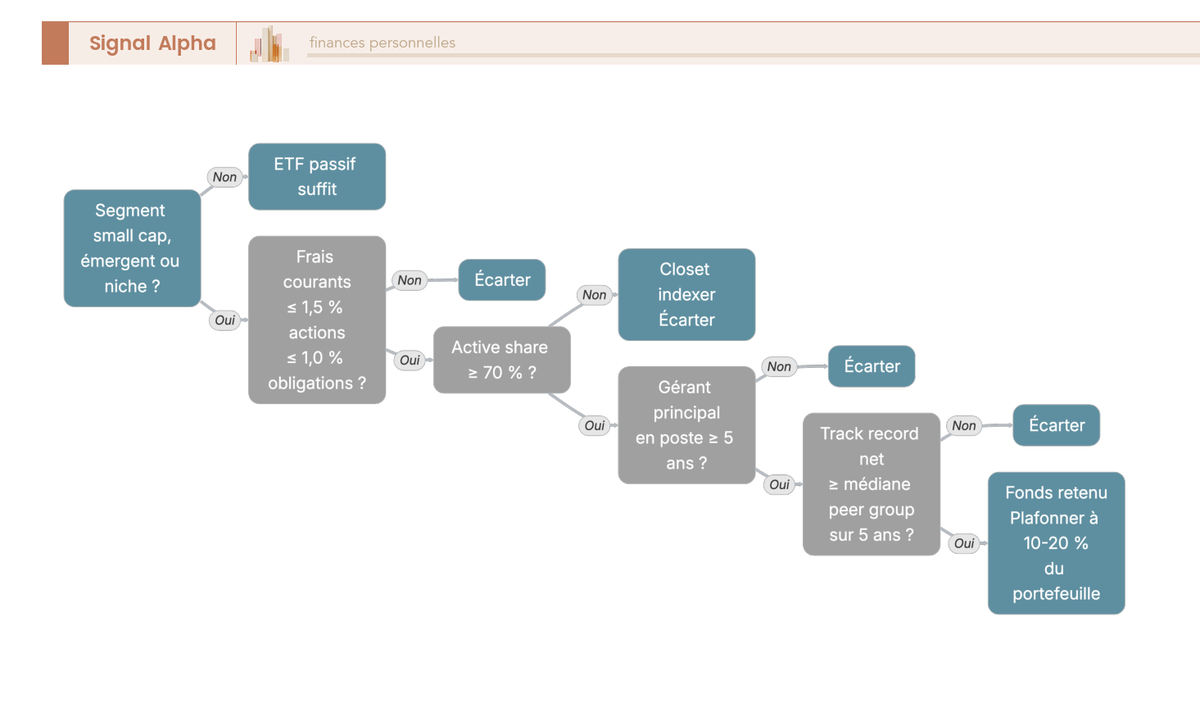
Filtrar un fondo activo defendible exige una checklist de eliminación progresiva: a la primera condición incumplida, el fondo queda descartado, sin negociación posible. Esa disciplina evita comprar por el argumento comercial del momento (un historial de 3 años, una medalla Morningstar) y concentra la atención en los parámetros duraderos. Los criterios siguientes recogen los umbrales que emplea la investigación académica y los seleccionadores institucionales, y con la documentación pública del fondo (documento PRIIPs, prospecto, informe mensual, cartas de gestión, bases como Morningstar) basta para verificarlos sin ningún acceso privilegiado.
Lee la tabla como un embudo: cada criterio es eliminatorio y el orden de lectura coincide con el orden de eliminación práctica (empezar por las comisiones permite descartar entre el 60 y el 70 % de los candidatos en menos de cinco minutos).
| Criterio | Umbral defendible | Fuente a consultar |
|---|---|---|
| Comisiones recurrentes (ongoing charges) | ≤ 1,5 % renta variable, ≤ 1,0 % renta fija | Documento PRIIPs |
| Comisiones de entrada | 0 % o negociadas a 0 | Documentación del distribuidor |
| Comisiones por sobreperformance | Ausentes, o limitadas + high-water-mark + benchmark coherente | Prospecto |
| Active share | ≥ 70 % | Informe del gestor, base Morningstar |
| Antigüedad del gestor principal | ≥ 5 años en el fondo | Carta de gestión |
| Rotación de cartera (turnover) | ≤ 50 % anual | Informe anual |
| Volumen gestionado (AUM) | Entre 100 M€ y 2.000 M€ en small caps (restricciones de capacidad) | Reporting |
| Historial neto de comisiones a 5 años | Mediana o superior de su grupo de comparación | Morningstar |
Una mención aparte merece el high-water-mark, porque es un detalle que los argumentarios comerciales omiten con frecuencia. Sin high-water-mark, el gestor cobra su comisión de éxito incluso mientras todavía recupera una pérdida anterior, lo que equivale a cobrarse dos veces sobre los mismos puntos de rentabilidad. Con high-water-mark, la comisión solo se activa una vez superado el anterior máximo, y ahí los intereses quedan alineados de verdad. Si el prospecto no menciona explícitamente el mecanismo, considera el fondo descalificado.
En cuanto a las restricciones de capacidad en small caps, la lógica es distinta: un fondo que supera los 2.000 millones de euros gestionados en este segmento ya no puede construir posiciones concentradas en las mejores valores sin mover su cotización, y su alfa potencial se desploma por pura aritmética.
Identificados los segmentos y puesto el filtro práctico sobre la mesa, queda articular las dos piezas (pasivo dominante en el núcleo, activo selectivo en los satélites) sin caer en el exceso contrario.
3.3 Estrategia núcleo-satélite: combinar ETFs de base con posiciones activas concretas
Articular pasivo y activo sin dogmas pasa por el enfoque núcleo-satélite, que reserva entre el 70 % y el 90 % de la cartera de renta variable a un núcleo indexado (ETF MSCI World o MSCI ACWI) y asigna el 10 % al 30 % restante a bolsillos activos concentrados en los segmentos del apartado anterior. Piensa en el núcleo como el motor de un coche fiable y en los satélites como un pequeño turbo: el motor te lleva siempre a destino, y el turbo solo añade empuje donde de verdad puede aportar algo.
La lógica es doble: el núcleo captura la rentabilidad de la renta variable mundial a coste mínimo y con diversificación real, mientras los satélites toman posiciones selectivas allí donde la ineficiencia residual deja una expectativa positiva neta de comisiones. Esta construcción forma parte de los grandes principios de la asignación de activos y constituye la columna vertebral de una estrategia de inversión legible durante varias décadas.
Para una cartera de 30.000 €, una asignación tipo podría ser: 80 % núcleo (24.000 € en un ETF UCITS MSCI World con TER del 0,20 %), 10 % small caps europeas (3.000 €), 5 % mercados emergentes (1.500 €) y 5 % temática sectorial específica (1.500 €). Los porcentajes se discuten; el principio, no: el núcleo sigue siendo dominante y ningún satélite supera el 10 % de la cartera sobre una convicción única.
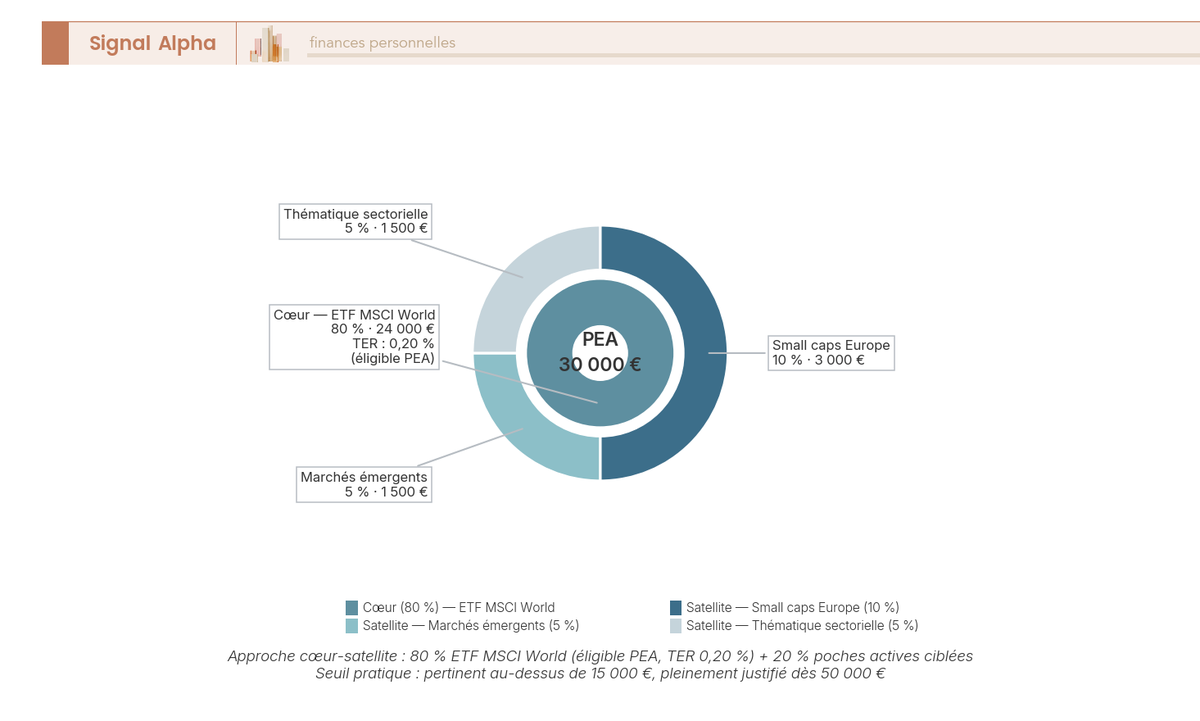
Dos umbrales patrimoniales prácticos ayudan a decidir si el enfoque merece la pena. Por debajo de 15.000 € en cartera de renta variable, el enfoque núcleo-satélite aporta poco: los costes fijos (comisiones de corretaje por orden, seguimiento de posiciones, tiempo dedicado) resultan desproporcionados frente a la ganancia marginal esperada. Por encima de 50.000 €, se vuelve justificable en la práctica, porque cada punto de alfa sobre el 20 % de la cartera representa ya un importe real suficiente para amortizar el trabajo de selección anual. En el tramo intermedio manda la zona gris, donde la sencillez del todo-ETF suele ser el mejor compromiso entre tiempo dedicado y resultado obtenido.
Nota de Henri
La investigación en finanzas del comportamiento es bastante clara en este punto: la mayoría de inversores particulares que se lanzan al núcleo-satélite subestiman el coste en tiempo de seguir los satélites, y acaban o descuidando el rebalanceo o cayendo en el performance chasing descrito antes. Cuando hablo con gente que sigue los mercados desde hace diez años, lo que muestran los datos es que una cartera todo-ETF disciplinada gana con mucha frecuencia a una cartera núcleo-satélite mal llevada.
Con todo esto sobre la mesa, ya tienes una lectura argumentada de las dos familias de gestión, la evidencia empírica de la mala rentabilidad media de los fondos activos y los límites exactos de las zonas donde la gestión activa conserva sentido. La convicción está hecha, o puede estarlo. Queda elegir el envase fiscal adecuado para alojar ese núcleo pasivo (cuenta de valores, fondos indexados con traspaso fiscal o productos de ahorro a largo plazo, según tu horizonte y tus objetivos de planificación económica) y pasar después a la ejecución por producto. Es justo lo que abordan las siguientes secciones.
Elegir el envoltorio fiscal: fondos de inversión, planes de pensiones o cuenta de valores
Cuando se plantea el debate de la gestión activa vs pasiva, casi toda la atención se va hacia el fondo en cuestión: su rentabilidad histórica, sus comisiones, su forma de seguir al mercado. Pero existe un segundo factor que decide cuánto dinero acaba realmente en tu bolsillo: el envoltorio fiscal donde guardas la inversión. Es como hacer la maleta antes de un vuelo: la misma ropa puede pesar muy distinto en la báscula según cómo la distribuyas. Y Hacienda, en España, pesa con bastante detalle.
En nuestro país conviven varios vehículos con tratamientos fiscales muy diferentes: los fondos de inversión, los ETFs comprados desde una cuenta de valores, los planes de pensiones y los seguros PIAS. Elegir bien entre ellos no es un simple trámite administrativo: puede significar varios puntos de rentabilidad neta a lo largo de veinte o treinta años de planificación económica. Repasamos sus fortalezas y sus límites.
Fondos de inversión: la autopista donde tu dinero no paga peajes
El gran atractivo de los fondos de inversión es el régimen de traspasos: puedes mover tu dinero de un fondo a otro sin que esa operación genere ganancia patrimonial. Solo tributas cuando reembolsas y el dinero sale del sistema. Piénsalo como una autopista sin peajes: puedes cambiar de carril cuantas veces quieras sin pagar por los kilómetros recorridos.
Esta característica encaja a la perfección con cualquier cartera de largo plazo. Si necesitas pasar de un fondo indexado global a uno de renta fija para reequilibrar tus porcentajes, no hay factura fiscal de por medio. Y la rotación interna que realiza el gestor de un fondo de gestión activa tampoco te genera impuestos: tributas sobre el resultado final, no por cada movimiento intermedio.
A ello se suma la transparencia: los fondos indexados publican su TER (el coste total anual) de forma clara, lo que facilita comparar gastos entre productos antes de comprometer tu ahorro. Eso sí, mantén el ojo abierto con la banca comercial: si tu entidad insiste en colocarte productos con comisiones elevadas y poca información, pregúntate de qué lado está su interés.
ETFs y cuenta de valores: flexibilidad total, fiscalidad en cada venta
Los ETFs se compran a través de una cuenta de valores, igual que las acciones. Su punto fuerte es la amplitud del universo disponible: hay exposición a mercados, sectores y factores que a veces no existen en formato fondo tradicional. Su punto débil, en España, es fiscal: cada venta es un hecho imponible y tributas por la plusvalía en ese momento, sin posibilidad de acogerte a ningún traspaso.
Para un perfil de comprar y mantener durante años, ese matiz apenas se nota. Pero si te gusta rotar posiciones —por ejemplo, saltar de un ETF global a uno sectorial buscando oportunidades—, cada operación acerca el momento de liquidar con Hacienda. Merece la pena tenerlo presente antes de construir toda la cartera sobre este vehículo.
Planes de pensiones y PIAS: ventajas hoy, paciencia mañana
El plan de pensiones juega en otra liga. Las aportaciones a planes individuales reducen la base imponible del IRPF —con un límite de 1.500 euros anuales en la actualidad—, pero el dinero queda bloqueado, en líneas generales, hasta la jubilación. Es un cofre con llave temporizada: el Estado te alivia de impuestos hoy a cambio de que no toques el botón durante décadas. Si tu presupuesto anual lo permite, es una vía eficaz para recortar la factura fiscal del ejercicio.
Ojo al rescate: el dinero cobrará como renta del trabajo, así que conviene estimar cómo serán tus ingresos por entonces. Ahora bien, dentro de un plan de pensiones puedes contratar planes de fondos indexados, de modo que la estrategia pasiva también tiene sitio en este envoltorio. La movilización entre planes, además, no genera tributación.
Los PIAS (planes individuales de ahorro sistemático) funcionan como un seguro de vida-ahorro con guiños fiscales: permiten traspasos entre planes sin tributar y, si tras cinco años se convierten en renta vitalicia, los rendimientos quedan exentos. Su liquidez es limitada si quieres conservar esas ventajas, así que únicamente tienen sentido como compromiso de muy largo plazo.
| Vehículo | ¿Tributas al mover el dinero? | Acceso a tu ahorro | Encaja mejor con… |
|---|---|---|---|
| Fondos de inversión | No: los traspasos no tributan | Alto: reembolsas cuando quieras | Carteras de largo plazo, indexadas o activas |
| ETFs (cuenta de valores) | Sí: cada venta es un hecho imponible | Alto: vendes en mercado | Comprar y mantener, exposiciones concretas |
| Plan de pensiones | No: la movilización entre planes no tributa | Bajo: bloqueado hasta la jubilación, salvo supuestos legales | Ahorro pensado para la jubilación |
| PIAS | No: entre PIAS, sin tributar | Medio: ventaja fiscal solo si esperas al quinto año y a la renta vitalicia | Ahorro sistemático de muy largo plazo |
¿Cómo se conecta todo esto con el debate entre gestión activa y pasiva? Más de lo que parece. En un fondo tradicional, la fiscalidad diferida suaviza el efecto de la rotación que practica el gestor activo, aunque sus comisiones siguen descontándote año tras año. En un plan de pensiones indexado, la combinación de deducción fiscal y costes mínimos convierte la paciencia en rentabilidad neta. Y en una cuenta de valores, la disciplina de comprar y mantener es lo que impide que Hacienda se convierta en un socio silencioso de tus resultados.
Antes de decidir, haz números con tu situación concreta: horizonte temporal, seguridad financiera y presión fiscal actual. Recuerda que la normativa cambia, así que verifica los límites vigentes en el momento de invertir. El envoltorio no sustituye a la estrategia: la potencia. Elegir bien dónde guardas el dinero es, en la gestión de tus finanzas personales, tan determinante como elegir bien qué compras con él.
5. Cómo construir una cartera pasiva sencilla: ETF como núcleo, asignación de activos y aportaciones periódicas
Preguntas Frecuentes
¿Cuál es la diferencia esencial entre gestión activa y gestión pasiva? La gestión activa busca superar al mercado mediante la selección de valores y decisiones de compra y venta tomadas por un equipo gestor, mientras que la gestión pasiva se limita a replicar un índice bursátil con costes mínimos. En otras palabras, la pasiva no intenta batir al mercado, sino comportarse como el mercado menos una comisión muy reducida.
¿Por qué la mayoría de los fondos activos rinde por debajo de su índice a largo plazo? La razón principal son los costes: comisiones de gestión, gastos de rotación de cartera y errores de temporización que van erosionando la rentabilidad año tras año. Además, como los gestores activos compiten entre sí y representan una parte enorme del mercado, matemáticamente la mayoría no puede batir al índice una vez descontadas las comisiones.
¿Cuándo sigue teniendo sentido apostar por la gestión activa? Principalmente en zonas de ineficiencia del mercado, como la pequeña capitalización, los mercados emergentes menos líquidos o nichos poco cubiertos por los analistas, donde es más probable que un buen gestor añada valor. También puede encajar si buscas un enfoque de inversión muy concreto y aceptas pagar comisiones más altas. En cualquier caso, conviene revisar el historial del gestor frente a su índice de referencia a plazos largos.
¿Qué envoltorio fiscal conviene elegir: fondos de inversión, planes de pensiones o cuenta de valores? Depende de tu horizonte temporal y situación personal: los fondos de inversión permiten traspasar dinero entre ellos sin tributar, los planes de pensiones suelen ofrecer ventajas fiscales en la aportación a cambio de bloquear el ahorro hasta la jubilación, y la cuenta de valores es la más flexible pero tributa por dividends y ventas. Las reglas concretas varían según tu país y residencia fiscal, por lo que antes de decidir es recomendable consultar con un asesor financiero.
¿Cómo construir una cartera pasiva sencilla desde cero? El enfoque habitual consiste en usar ETF globales como núcleo de la cartera, definir una asignación de activos acorde a tu perfil de riesgo (porcentaje de renta variable frente a renta fija) y automatizar aportaciones periódicas para invertir de forma constante. La clave no está en encontrar el fondo perfecto, sino en mantener la disciplina y rebalancear la cartera de vez en cuando para volver a tu asignación objetivo.

