
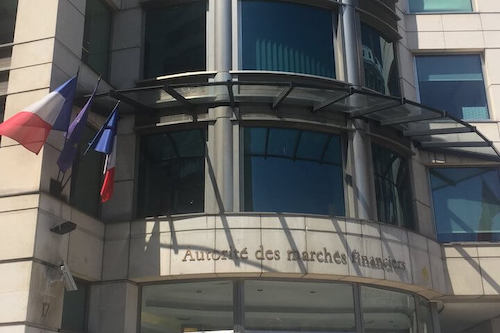
La comodidad de abrir una cuenta de inversión desde el móvil tiene una contrapartida que ya está sobre la mesa. AMF banca online: la combinación vuelve a primera línea después de que la Autorité des marchés financiers, el supervisor de los mercados financieros en Francia, hiciera públicos los resultados de sus controles sobre la calidad de la información que cuatro prestadores de servicios de inversión entregan a los ahorradores durante sus trámites en línea.
El diagnóstico incomoda al sector: información que llega incompleta, cuestionarios que no miden lo que deberían y avisos que confunden más de lo que alertan. Para quien gestiona sus finanzas personales desde una aplicación, el asunto va más allá de la anécdota regulatoria francesa: toca de lleno la seguridad financiera de cualquier ahorrador que contrata productos sin pisar una oficina.
¿Y qué puede fallar si todo funciona con tres clics? Justo eso: la velocidad. Cuando el proceso es tan ágil, la letra pequeña no da tiempo a leerse y las decisiones de inversión se toman con media información. Es el equivalente digital de firmar un contrato sin haberlo repasado, solo que con la falsa tranquilidad de que la pantalla lo controla todo.
Índice de Contenidos
- Banca online: qué revisó el AMF durante dos años
- Las cuatro grietas en la información que recibe el ahorrador
- Cómo afecta este aviso a tu dinero
- Preguntas Frecuentes
- Cuatro entidades con un recorrido digital completo
- De la web a la orden de compra
- El ahorro se digitaliza más rápido que los controles
- Información incompleta o difícil de leer
- El cuestionario de perfil: la cinta métrica del sastre
- Avisos ambiguos y controles internos a medio camino
- La información debe ser la misma, haya oficina o no
- Una lista de comprobación antes de contratar en línea
- La lección de banca online de AMF para el ahorrador
Banca online: qué revisó el AMF durante dos años
Cuatro entidades con un recorrido digital completo
Entre enero de 2023 y mayo de 2025, la AMF examinó el recorrido digitalizado completo de cuatro entidades autorizadas para prestar servicios de inversión. Tres de ellas operan apoyadas en una red de agencias físicas; la cuarta trabaja con un modelo cien por cien en línea. Ese detalle importa: los fallos detectados no son exclusivos de los bancos sin oficinas, sino que alcanzan también a la banca tradicional que traslada sus procesos a la pantalla.
El control no buscaba premiar el sitio web más bonito. El objetivo era comprobar si, en cada paso del proceso, el cliente recibe la información necesaria para decidir con criterio. Una plataforma de banca bien diseñada funciona como un escaparate: atrae, ordena y tranquiliza. El problema aparece cuando el escaparate reluce, pero el interior de la tienda está a oscuras y nadie te acompaña mientras eliges.
De la web a la orden de compra
La inspección recorrió el ciclo completo: la presentación de la información general en las páginas web, el acceso a los espacios de cliente, la recogida de datos en la apertura de cuentas de valores y de planes de ahorro en acciones, el desarrollo del cuestionario de perfilado que marca la normativa y, por último, el proceso de envío de órdenes de compra y venta.
Ese enfoque integral es la clave del asunto. La calidad de la información debe medirse en el momento exacto en que se toman las decisiones, no en la página corporativa ni en el folleto de bienvenida. Un dato que se entiende en la sección de tarifas pero se pierde en el formulario de apertura es, a efectos prácticos, un dato que no existe.
El ahorro se digitaliza más rápido que los controles
El supervisor enmarca sus hallazgos en una digitalización creciente del ahorro. Los trámites que antes exigían una visita a la oficina hoy se resuelven desde el sofá, y esa velocidad transforma la manera de gestionar el dinero, el presupuesto familiar y cada decisión de inversión. La AMF no pide frenar esa evolución: pide que los mecanismos de protección avancen al mismo ritmo que la tecnología, porque el margen de error crece cuando nadie acompaña al cliente en el proceso.
Para el lector que planifica su economía doméstica, la lectura práctica es directa: el canal que usas para invertir no cambia tus obligaciones, pero sí cambia la facilidad con la que puedes pasar por alto los detalles. De ahí que el regulador haya elegido auditar precisamente los recorridos digitales, donde el ahorro de tiempo puede convertirse en ahorro de información.
Las cuatro grietas en la información que recibe el ahorrador
La radiografía de AMF banca online no salió limpia: el regulador identificó deficiencias en cuatro frentes que conviene repasar uno a uno, porque cualquiera de ellos puede traducirse en decisiones mal tomadas y en rentabilidad que se evapora sin ruido. La buena noticia es que son fallos corregibles; la menos buena, que seguían presentes tras años de banca digital consolidada.
- Información incompleta o poco legible sobre los servicios ofrecidos.
- Cuestionarios de clientes sin la robustez necesaria para valorar si los productos encajan con el perfil de cada inversor.
- Avisos ambiguos cuando el producto no resulta apropiado para el cliente.
- Controles internos insuficientemente adaptados a las especificidades de los recorridos digitales.
Información incompleta o difícil de leer
El primer punto afecta a la materia prima de cualquier decisión financiera: la información sobre los servicios. Los inspectores encontraron descripciones incompletas o de lectura complicada, justo el tipo de contenido que el ahorrador necesita para calcular el coste real de una inversión, entender los gastos asociados y comparar alternativas con calma. Cuando los datos clave quedan enterrados en la letra pequeña, el dinero sale de la cuenta sin que el titular llegue a percibirlo.
Conviene hacer aquí un ejercicio de honestidad personal: ¿cuántas veces has leído todas las condiciones antes de pulsar aceptar? La letra pequeña digital se comporta como la niebla en la autopista: no impide avanzar, pero reduce la visibilidad exactamente en el tramo donde aparece el peligro. Y cada euro que se pierde en comisiones no entendidas es interés compuesto que deja de trabajar para ti.
Una ficha de servicio bien construida debería responder tres preguntas en menos de un minuto: qué gana el cliente, qué puede perder y qué cuesta la operación. Si alguna de las tres respuestas exige saltar entre pantallas o descifrar un glosario, la información existe pero no cumple su función. Ese es el baremo con el que merece la pena juzgar cualquier plataforma antes de confiarte tu ahorro.
El cuestionario de perfil: la cinta métrica del sastre
El segundo frente es el cuestionario de perfilado. Antes de ofrecer o vender un producto, la entidad debe valorar los conocimientos, la experiencia, los objetivos y la situación financiera del cliente. Esa medición es la cinta métrica del sastre: si sale imprecisa, el traje que confeccionan no te va a ti, por elegante que parezca en el probador.
El regulador constató que los cuestionarios revisados carecían de la robustez necesaria para evaluar la adecuación de los productos a los perfiles de los inversores. Cuando esa medición falla, el efecto se arrastra a todo lo demás: un instrumento de riesgo elevado puede acabar en manos de un ahorrador conservador que únicamente buscaba proteger sus ingresos y su ahorro.
Avisos ambiguos y controles internos a medio camino
El tercer punto es especialmente delicado: cuando un producto no resulta apropiado, la entidad debe advertirlo con claridad. Los controles hallaron advertencias ambiguas, capaces de confundir más que de alertar. Detrás se esconde el cuarto problema de fondo: los mecanismos de control interno no estaban lo bastante adaptados a los procesos digitales, un terreno donde el error se multiplica porque nadie mira por encima del hombro del cliente.
Ante este panorama, el supervisor ha optado por la vía de las recomendaciones y anima a los profesionales a reforzar sus prácticas en los cuatro ejes para proteger mejor al inversor. El mensaje, más allá del tono institucional del comunicado, es directo: la digitalización del ahorro no puede traducirse en una bajada del listón informativo.
Esta tabla resume el contraste entre lo que el supervisor considera exigible y lo que se encontró durante los controles:
| Área del recorrido digital | Lo esperable | Lo detectado |
|---|---|---|
| Información sobre los servicios | Descripción completa y comprensible de productos, gastos y riesgos | Información incompleta o poco legible |
| Cuestionario de perfilado | Medición robusta del perfil para garantizar la adecuación del producto | Cuestionarios sin la robustez necesaria |
| Productos no apropiados | Advertencias claras y específicas para el cliente | Avisos ambiguos |
| Control interno | Procedimientos adaptados a los procesos digitales | Controles insuficientemente adaptados |
Cómo afecta este aviso a tu dinero
La información debe ser la misma, haya oficina o no
Uno de los mensajes con más fuerza del control es un principio de igualdad: la calidad de la información debe ser idéntica si el cliente interactúa en línea o en la agencia. La pantalla no sirve de excusa. Si en una sucursal te explican los riesgos con detalle, ese mismo nivel de detalle resulta exigible en la app, aunque nadie te lo esté leyendo en voz alta.
Este principio funciona además como termómetro para el ahorrador. Si una plataforma te da mucha prisa para contratar y poca información para decidir, tienes un motivo objetivo para desconfiar, por moderna que sea su interfaz y por atractiva que resulte su publicidad. Puedes incluso simular la apertura de cuenta en dos o tres plataformas y comparar qué información aparece antes de la firma, en qué orden y con qué claridad. Lo que una web esconde con cuidado dice tanto como lo que exhibe, y ese pequeño test apenas roba media hora.
Una lista de comprobación antes de contratar en línea
Traducir este episodio a gestos concretos pasa por revisar tus propios hábitos. Antes de contratar cualquier producto de inversión en una plataforma digital, conviene detenerse en estos puntos:
- Localiza la tabla de gastos y comisiones antes de la suscripción; si no la encuentras con rapidez, ya tienes una señal.
- Completa el cuestionario de perfil con sinceridad: maquillar tu tolerancia al riesgo solo perjudica a tu propia cartera.
- Lee los avisos cuando aparezcan, en especial los que advierten de que el producto no encaja con tu perfil.
- Descarga y archiva toda la documentación contractual, incluidas las condiciones vigentes en el momento de la firma.
- Localiza el canal de reclamaciones antes de necesitarlo: comprueba dónde está y cómo funciona.
- Contrasta la información esencial con una segunda fuente independiente antes de mover cantidades relevantes en euros.
Ninguno de estos pasos cuesta dinero y todos suman a una mejor gestión del dinero y a tu seguridad financiera. En un entorno donde la contratación digital crece trimestre tras trimestre, esta rutina de verificación es el hábito más barato contra la opacidad.
La lección de banca online de AMF para el ahorrador
España cuenta con su propio mapa supervisor: la CNMV vigila los mercados de inversión y el Banco de España supervisa la banca. La lógica del control francés, sin embargo, viaja sin fronteras. Cuanto más digital es la contratación, más peso recae en el propio ahorrador verificar que la información que recibe es completa, clara y comparable entre entidades.
La idea que conviene llevarse a casa es que velocidad no equivale a información. Abrir una cuenta en diez minutos está bien, siempre que la entidad haya entregado en ese tiempo todo lo necesario para entender qué se está firmando. Si algo no se entiende, la respuesta correcta no es pulsar aceptar, sino preguntar; y si la respuesta no llega con claridad, tu dinero merece otra plataforma.
Los controles de este tipo se repetirán a medida que el ahorro digital siga creciendo, y estar atento a ellos forma parte de una planificación económica sensata. La próxima vez que una plataforma te invite a invertir en tres clics, recuerda que el regulador ya está mirando esos mismos clics desde el otro lado de la pantalla.
Este análisis tiene una finalidad informativa y no constituye asesoramiento financiero personalizado ni una recomendación de compra o venta de producto alguno.
Preguntas Frecuentes
¿Qué es el AMF y por qué su aviso sobre la banca online es importante? El AMF (Autorité des Marchés Financiers) es el regulador de los mercados financieros en Francia. Tras revisar durante dos años el funcionamiento de la banca online, emitió un aviso señalando deficiencias en la información que estas entidades ofrecen a los ahorradores, algo relevante porque estos bancos gestionan el dinero de un número cada vez mayor de clientes.
¿Qué deficiencias detectó el AMF en la información al ahorrador? El regulador identificó cuatro grietas principales en la comunicación de los bancos online, relacionadas con la claridad de las condiciones, la explicación de los riesgos y la publicidad de sus productos. Te recomendamos leer la sección «Las cuatro grietas en la información al ahorrador» de este artículo para conocer cada punto en detalle.
¿Este aviso significa que mi dinero corre peligro en un banco online? No necesariamente: la señalización del AMF se centra en la calidad y transparencia de la información ofrecida, no en la solvencia de las entidades. Aun así, si tienes dudas sobre tu situación concreta, lo más prudente es consultar con un asesor financiero antes de tomar cualquier decisión.
¿Debo cancelar mis productos contratados con un banco online por este aviso? No existe una respuesta única, ya que depende de tu perfil, de los productos que tengas contratados y de tus necesidades. Antes de cancelar nada, revisa las condiciones de tus contratos, compara alternativas y, si lo necesitas, consulta con un asesor financiero para valorar el impacto de un cambio.
¿Qué puedo hacer si creo que mi banco online me ha informado mal? Lo primero es contactar con el servicio de atención al cliente y presentar una reclamación formal por escrito. Si no obtienes una respuesta satisfactoria, puedes dirigirte al regulador competente de tu país o consultar con un asesor financiero para conocer tus opciones.