
Última actualización: mayo de 2026
Delante de la pantalla de un bróker online aparecen varios centenares de ETF (Exchange Traded Funds, fondos indexados cotizados), cuatro vehículos fiscales compitiendo entre sí, cuestionarios de riesgo que caben en media página y una avalancha de porcentajes de los que nadie te aclara cuáles importan de verdad. El desenlace se repite una y otra vez: buena parte de los ahorradores acaba en uno de estos tres errores, sospechosamente parecidos entre sí. Lo apuestan todo al ETF de moda, acumulan productos redundantes que se anulan unos a otros o, directamente, no hacen nada durante años. Construir una cartera de bolsa equilibrada no va de encontrar el producto milagroso: es un problema de método. Y ese método tiene nombre propio, la asignación de activos.
El escenario de 2026 añade un motivo muy concreto para replantear los cimientos de la cartera. En Francia, la ley de financiación de la seguridad social de 2026 eleva los gravámenes sociales del 17,2 % al 18,6 % a partir del 1 de enero de 2026 sobre los rendimientos de capital y las ganancias del plan de ahorro en acciones (PEA), mientras que el seguro de vida y los fondos en euros conservan su tipo anterior. En la práctica, el tipo único (PFU) sobre una cuenta de valores ordinaria (CTO) queda a partir de ahora en el 31,4 %. Esa diferencia de 1,4 puntos cambia el cálculo entre vehículos para cualquier cartera que supere unos pocos miles de euros, y convierte cada punto de comisiones en una herida todavía más costosa. Sea cual sea tu país, la lección viaja bien: el trato fiscal forma parte del diseño de tu dinero desde el primer día, no un detalle que se remienda al final.
Esta guía plantea un método que puedes repetir tantas veces como necesites: dejar cerrado tu perfil de riesgo y tu horizonte temporal, elegir después las clases de activo y los vehículos que encajan con ambos, traducir la asignación de activos objetivo en unas pocas líneas escritas, ejecutar las compras sin que las comisiones mordisqueen la rentabilidad por el camino y pilotar la cartera en el largo plazo con reglas fijadas por escrito antes de que llegue la próxima sacudida del mercado.
Índice de Contenidos
- Los cimientos de una cartera de bolsa equilibrada: perfil, horizonte y diversificación real
- Las clases de activos disponibles: papel, rentabilidad esperada y riesgos
- 3. Elegir los envoltorios fiscales adecuados: cuenta de valores, fondos de inversión y planes de pensiones
- Las envolventes fiscales: elegir el recipiente antes de llenarlo
- El seguro de vida: el pilar patrimonial de largo recorrido
- Preguntas Frecuentes
- 1.1 Qué es (y qué no es) una cartera de bolsa para el inversor particular
- 1.2 Rentabilidad neta: la única métrica que importa a 30 años vista
- 1.3 Perfil de riesgo y horizonte: las dos restricciones que se fijan juntas
- 1.4 Diversificación real frente a falsa complejidad
- Renta variable: el motor del crecimiento
- La renta fija: el colchón que aporta estabilidad
- Monetarios, oro y activos alternativos: los complementos
- El PEA: el vehículo por defecto para acciones europeas y ETFs mundiales
- El PEA por dentro: ETFs sintéticos, capitalización y comisiones de traspaso
- El CTO: flexibilidad total, fiscalidad del 31,4 %
- Dos funciones que conviene no mezclar
- Tributación de los reembolsos: la regla de los ocho años
- Transmisión y comisiones: los dos filtros antes de firmar
Los cimientos de una cartera de bolsa equilibrada: perfil, horizonte y diversificación real
Antes de abrir una cuenta en un bróker o de comparar tres productos de inversión, conviene saber qué se quiere construir. Esta sección aclara qué esconde de verdad la expresión «cartera de bolsa», por qué solo la rentabilidad neta importa cuando el horizonte se mide en treinta años, cómo fijar de una sola vez el perfil de riesgo y el horizonte temporal, y cómo separar una diversificación útil de una pila de productos que dan una sensación de seguridad financiera sin proteger de nada.
1.1 Qué es (y qué no es) una cartera de bolsa para el inversor particular
Una cartera de bolsa es un conjunto estructurado de posiciones sobre activos cotizados, alojadas en una o varias envolventes fiscales y mantenidas en un horizonte largo. La distinción útil se apoya en tres plantas. Las envolventes fiscales disponibles para el ahorrador en España (cuenta de valores, fondos de inversión, planes de pensiones, seguros de vida) forman el contenedor: definen la fiscalidad, la liquidez jurídica y las reglas de transmisión. Las clases de activos (acciones, bonos, monetario, inmobiliario cotizado, oro cotizado) son el contenido y determinan el binomio riesgo/rentabilidad. Los soportes (ETF UCITS, fondos indexados, unidades dentro de un seguro) son la forma concreta bajo la que cada clase de activos se vuelve accesible dentro de su envolvente.
Piensa en la asignación de activos como en el plano de un edificio: la envolvente fiscal son los cimientos y la estructura, las clases de activos son la distribución interior y los soportes son los acabados. Confundir plantas es el origen de los errores más caros en la gestión del dinero.
Esta gramática evita las confusiones más costosas. Una cuenta de ahorro en la banca no es una cartera: su rentabilidad real tras la inflación suele ser negativa. Un seguro de vida invertido al 100% en productos garantizados tampoco lo es: sus rendimientos, en el entorno del 2% bruto en los últimos ejercicios, no generan la rentabilidad a largo plazo que se espera de una cartera. Una colección de acciones sectoriales concentradas tampoco lo es, porque le falta la estrategia de reparto. Y una envolvente vacía, aunque esté abierta desde hace ocho años, es solo un marco, no una cartera.
La lógica de largo plazo ordena todo lo demás. Conviene distinguir de entrada la gestión de cartera para particulares de dos prácticas vecinas: el ahorro de precaución en cuentas remuneradas, que busca liquidez, y el trading a corto plazo, que apuesta por el momento de entrada. Una cartera de bolsa vive en un horizonte superior a cinco años, mejor aún por encima de ocho, y es esa duración la que justifica tanto la toma de riesgo en acciones como el trabajo sobre los gastos. El pilotaje en el tiempo merece un tratamiento propio, pero siempre después de dominar esta definición.
1.2 Rentabilidad neta: la única métrica que importa a 30 años vista
A la hora de decidir, solo cuenta una medida: la rentabilidad neta de gastos y neta de impuestos, expresada en términos reales. La rentabilidad bruta es la de las fichas comerciales y dice muy poco de lo que acabará en tu cuenta. Tres capas la van desgastando, en este orden:
- los gastos corrientes (TER) de los productos: el Total Expense Ratio de un ETF, los de gestión de las unidades de un seguro, las comisiones de los fondos activos;
- los gastos de la envolvente, que agrupan custodia, comisiones de suscripción, arbitraje y transacción;
- la fiscalidad de salida, propia de cada envolvente, que solo se ve en el momento del reembolso.
La rentabilidad neta real se mide cuando esas tres capas ya se han restado, nunca antes. Los gastos funcionan como una filtración silenciosa en el casco de un barco: no hunden la embarcación de golpe, pero vacían el depósito año tras año sin que apenas se note en el día a día.
La tabla siguiente ordena estas medidas por su peso en la decisión. Léela de abajo arriba: es la rentabilidad real neta, la última fila, la que fija el presupuesto con el que contarás en el futuro.
| Medida de rentabilidad | Definición | Relevancia para el particular |
|---|---|---|
| Rentabilidad bruta | Evolución del valor liquidativo antes de gastos | Baja, es la que muestran los comerciales |
| Rentabilidad neta de gastos | Bruta menos TER, gestión y transacción | Media, útil para comparar dentro de una misma envolvente |
| Rentabilidad neta de impuestos | Neta de gastos menos fiscalidad de salida | Alta, es la que decide |
| Rentabilidad real neta | Neta de impuestos menos inflación | Máxima, mide el poder adquisitivo conseguido |
La cifra que conviene memorizar cabe en una frase: un 1% de gastos recurrentes de más supone en torno a un 22-25% del capital final perdido en treinta años, con las mismas aportaciones y la misma rentabilidad bruta. Dicho de otro modo: un hogar que habría reunido 574.000 € con un 0,3% de gastos se queda en unos 432.000-447.000 € con un 1%, sin haber hecho nada distinto. Es la mecánica del interés compuesto la que hace que la caza de comisiones sea tan rentable como invisible.
En cuanto a la inflación, el objetivo del Banco Central Europeo (BCE) sigue anclado en el 2% anual y, tras el episodio de 2022-2023, los precios en la eurozona han vuelto a un terreno cercano a esa referencia. La rentabilidad real de la bolsa se calcula, por tanto, restando esa inflación del neto de impuestos, no del bruto. En esa disciplina de medición se juega la rentabilidad neta que un particular puede aspirar a conseguir en bolsa a lo largo de un ciclo completo de inversión.
1.3 Perfil de riesgo y horizonte: las dos restricciones que se fijan juntas
Perfil y horizonte no se eligen por separado: se verifican juntos antes de cualquier compra. El perfil de riesgo nace de cuatro dimensiones distintas y medibles, que la normativa europea MiF II (Directiva 2014/65/UE sobre mercados de instrumentos financieros) obliga precisamente a cruzar al abrir una cuenta. La tabla nombra cada dimensión y el indicador observable que evita autoengañarse.
| Dimensión | Pregunta test | Indicador observable |
|---|---|---|
| Capacidad financiera | ¿Cuánto puedo perder sin comprometer mis proyectos? | Capital invertible respecto al patrimonio total |
| Horizonte | ¿Dentro de cuántos años necesitaré estos fondos? | Años hasta el uso previsto |
| Tolerancia emocional | ¿Cómo reaccioné en marzo de 2020 u octubre de 2022? | Comportamiento pasado en caídas (drawdown) |
| Conocimientos | ¿Entiendo el documento de datos fundamentales sin ayuda? | Test MiF II del bróker |
La capacidad financiera se mide con dinero libre: si una caída compromete tu presupuesto o tus ingresos previstos, el perfil se ajusta a la baja. La tolerancia al riesgo, por su parte, no es una puntuación autodeclarada: es lo que se observa en un mercado bajista. La prueba más honesta consiste en visualizar la pérdida en euros de una caída del 40% sobre la parte de la cartera invertida en acciones. Si la reacción prevista es frenar las aportaciones o vender, el peso objetivo de las acciones es demasiado alto. El KID PRIIPs (documento de datos fundamentales para el inversor, Reglamento UE 1286/2014) clasifica, además, cada producto en una escala SRI de 1 a 7: un referente útil para calibrar lo que realmente aceptas.
El horizonte, por su parte, se traduce en una regla sencilla. Con menos de tres años, ninguna acción: quedan las cuentas remuneradas, el monetario y los productos garantizados. Entre tres y cinco años, un 0-20% de acciones como máximo. Entre cinco y ocho años, un 20-40%. Entre ocho y quince, un 40-70%. Más allá de quince años, un 70-100% vuelve defendible. Esta rejilla se sostiene porque las acciones de mercados desarrollados han ofrecido históricamente una rentabilidad real anualizada del orden del 5-7% con una volatilidad del 15-20%, y porque sobre quince años móviles la probabilidad histórica de rentabilidad real negativa de un índice mundo diversificado baja del 5%. Pero el horizonte largo no basta: hace falta tolerancia para sostenerlo. Dibujar tu propio mapa, del perfil más conservador al más ofensivo, antes de decidir evita reajustes a mitad de camino.
1.4 Diversificación real frente a falsa complejidad
La diversificación útil es estadística: reduce la varianza de la cartera explotando las correlaciones imperfectas entre activos. La falsa complejidad es cosmética: apila doce fondos que contienen, en un 80%, las mismas acciones estadounidenses de gran capitalización. La diferencia se comprueba mirando las exposiciones subyacentes, no el número de líneas en pantalla. Una cartera mal construida es como un coro en el que todos los cantantes interpretan la misma melodía: suena más fuerte, pero no más rico.
Una cartera diversificada trabaja seis dimensiones complementarias:
- Geográfica: un ETF World o ACWI cubre más de 23 países desarrollados y neutraliza el riesgo de un país dominante.
- Sectorial: un índice amplio (el MSCI World cubre 11 sectores GICS) evita la concentración en dos o tres sectores.
- Capitalización: añadir un 5-15% de small caps corrige el sesgo hacia las grandes capitalizaciones.
- Clases de activos: una mezcla de acciones y bonos amortigua la volatilidad global.
- Divisas: un World sin cobertura mantiene una exposición implícita al dólar y al yen, que amortigua ciertos choques.
- Temporal: escalonar las aportaciones (DCA) suaviza el riesgo de entrar en el peor momento.
El umbral práctico es más bajo de lo que parece. Un solo ETF World cubre el 90% de la necesidad de diversificación en acciones; dos o tres ETF (World, emergentes, small caps) suben hasta el 95%. Con más de cinco líneas, el coste cognitivo y el esfuerzo de reequilibrio superan la ganancia marginal, y la mayoría de los solapamientos nacen justamente de ese sobre-equipamiento. Traducir estos principios en porcentajes concretos y en objetivos a largo plazo es el terreno propio de la asignación de activos, que se desarrolla en la sección siguiente.
Las clases de activos disponibles: papel, rentabilidad esperada y riesgos
Montar una cartera de bolsa se parece bastante a alinear un equipo de fútbol: no se gana nada poniendo once delanteros sobre el césped. Cada clase de activo ocupa una posición concreta, aporta algo distinto y juega con reglas propias. Antes de decidir qué porcentaje destinamos a cada sitio, conviene entender bien qué papel cumple cada pieza, cuánta rentabilidad cabe esperar de ella y qué riesgos arrastra consigo.
Renta variable: el motor del crecimiento
Las acciones, ya sea de forma directa o a través de fondos indexados y ETF, son la gasolina de la cartera. Al comprarlas te conviertes en copropietario de empresas, y por eso participas de sus beneficios y de su revalorización. A largo plazo es la categoría que históricamente ha ofrecido mayores rentabilidades, aunque cobrando un peaje considerable: sacudidas intensas cada vez que la economía se tuerce.
El IBEX 35, por ejemplo, agrupa a las mayores compañías cotizadas españolas, mientras que índices globales como el MSCI World reparten el riesgo entre miles de compañías de decenas de países. La lógica es sencilla: cuanto más largo sea tu horizonte de inversión, más sentido tiene que la bolsa pese en el conjunto, porque el tiempo es el mejor aliado para digerir las caídas.
La renta fija: el colchón que aporta estabilidad
Con los bonos la lógica cambia: en lugar de ser dueño, prestas dinero. Estados y empresas emiten deuda a cambio de un interés periódico (el cupón) y de la devolución del principal en una fecha pactada. Su rentabilidad esperada es más modesta que la de la renta variable, pero su comportamiento suele ser mucho más tranquilo, y en muchos contextos actúa como amortiguador cuando las acciones se despeñan.
Ahora bien, tranquilas no significa exentas de riesgo. Si los tipos de interés suben, el precio de los bonos ya emitidos baja; y si el emisor atraviesa dificultades, puede no devolver el dinero. La deuda pública de países solventes ocupa el escalón más seguro, mientras que la deuda corporativa de menor calidad paga más a cambio de asumir más riesgo.
Monetarios, oro y activos alternativos: los complementos
Los activos monetarios, como los fondos monetarios, los depósitos o las letras del Tesoro, son el portero del equipo: priorizan la seguridad y la liquidez por encima de todo. Su rentabilidad es baja, pero el dinero queda disponible casi de inmediato, lo que los hace útiles para el colchón de emergencia o para cantidades que piensas movilizar a corto plazo.
El oro, por su parte, no genera intereses ni dividendos, pero históricamente se ha comportado como refugio en momentos de tensión en los mercados o de inflación alta. Y en el cajón de los alternativos conviven la inmobiliaria cotizada, las materias primas o las infraestructuras: piezas minoritarias que se mueven con lógicas distintas al resto y aportan diversificación adicional al conjunto.
| Clase de activo | Papel en la cartera | Rentabilidad esperada | Nivel de riesgo |
|---|---|---|---|
| Renta variable | Crecimiento a largo plazo | Alta, con volatilidad | Alto |
| Renta fija | Estabilidad e ingresos periódicos | Media | Medio |
| Monetario | Liquidez y seguridad | Baja | Bajo |
| Oro y alternativos | Diversificación y refugio | Variable | Medio-alto |
Ninguna categoría es la mejor en términos absolutos; lo que marca la diferencia es la combinación. La evidencia histórica apunta a que la asignación de activos, es decir, el reparto entre estas clases, influye en el comportamiento de la cartera mucho más que la suerte de cada valor individual. Elegir bien las piezas es la mitad del trabajo; decidir cuánto peso dar a cada una es la otra mitad, y es precisamente lo que veremos a continuación.
3. Elegir los envoltorios fiscales adecuados: cuenta de valores, fondos de inversión y planes de pensiones
Las envolventes fiscales: elegir el recipiente antes de llenarlo
Elegir una envolvente fiscal equivale a responder dos preguntas al mismo tiempo: qué régimen tributario se aplicará a la salida y qué perímetro de activos tendrás a mano dentro. La asignación de activos no termina en el reparto entre renta variable y renta fija; el recipiente donde residen tus posiciones condiciona la rentabilidad neta tanto como la elección de los activos mismos. Cada envolvente se comporta como una caja fuerte con una cerradura distinta: lo decisivo no es solo lo que guardas, sino quién te cobra cuando abres la puerta.
Este bloque fija el PEA como marco por defecto de las acciones y de los ETF World elegibles, precisa el papel del CTO como complemento de flexibilidad, sitúa el seguro de vida como pilar patrimonial a partir de los ocho años y termina con el PER y la lógica de apilamiento por horizonte y tipo marginal de imposición. Los importes y tipos que siguen corresponden al marco fiscal francés, el mejor documentado de Europa para este tipo de análisis; la lógica de fondo —elegir el recipiente según el impuesto de salida y el perímetro admisible— se traslada con pocas variaciones a la planificación económica de cualquier otro territorio.
El PEA: el vehículo por defecto para acciones europeas y ETFs mundiales
El Plan de Ahorro en Acciones (PEA) es la primera cuenta que conviene abrir en cuanto el horizonte supera los cinco años. Regulado por los artículos L. 221-30 a L. 221-32 del Código monetario y financiero francés y por el artículo 200 A del Código general de impuestos (CGI), admite acciones de la Unión Europea y ETF UCITS elegibles, hasta un techo de aportaciones de 150.000 € (225.000 € acumulando un PEA-PME, reservado a las pequeñas y medianas empresas). Un único plan por contribuyente, dos por hogar fiscal, y una regla que manda sobre todas: la fecha de apertura es la que activa la exención a los cinco años, con independencia de cuándo se realice cada aportación.
La fiscalidad de salida tras esos cinco años constituye la verdadera ventaja del vehículo. El Impuesto sobre la Renta (IR) queda exento sobre las ganancias y solo se mantienen los gravámenes sociales (prélèvements sociaux). La LFSS 2026 (ley 2025-1403, de 30 de diciembre de 2025) eleva estos gravámenes al 18,6 % desde el 1 de enero de 2026, y el PEA no figura en la lista de excepciones. El resultado es un 0 % de IR más un 18,6 % de gravámenes sociales, un tipo neto que sigue quedando muy por debajo del 31,4 % del PFU que grava el CTO.
Tres supuestos excepcionales permiten retirar dinero antes de los cinco años sin cerrar el plan ni perder la antigüedad fiscal, según recoge la doctrina oficial de la administración fiscal (BOFiP):
- Despido.
- Invalidez de categoría 2 o 3.
- Jubilación anticipada.
Fuera de esos tres casos, cualquier retirada antes de los cinco años implica el cierre del plan. Es una rigidez que conviene tener presente antes de comprometer en el PEA dinero que pueda hacer falta a corto plazo.
El PEA por dentro: ETFs sintéticos, capitalización y comisiones de traspaso
La selección de activos dentro del plan esconde una precisión técnica con consecuencias prácticas. Los ETF sintéticos aptos para el PEA permiten alojar un MSCI World o un S&P 500 en la envolvente mediante un swap, algo que la réplica física no podría conseguir, porque esos índices cotizan fuera de la Unión Europea. La normativa UCITS limita la exposición vía swap al 10 % del activo y exige garantía colateral: existe riesgo de contraparte, sí, pero queda acotado, y no es argumento suficiente para renunciar al vehículo.
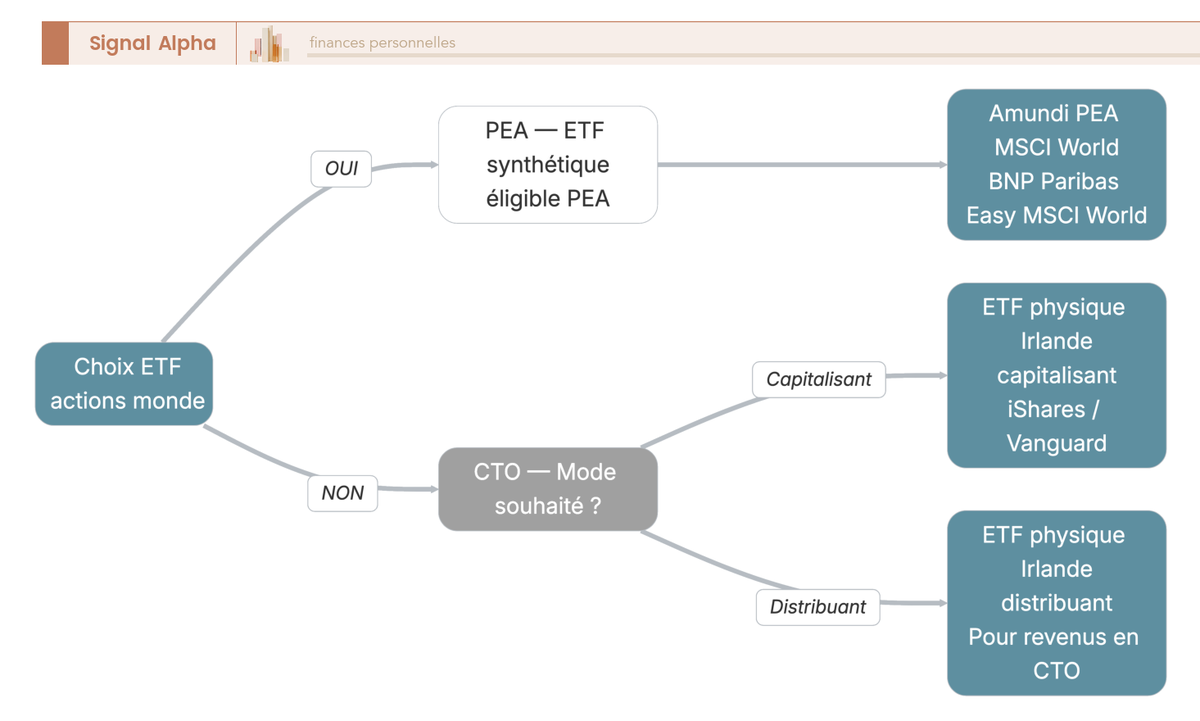
El árbol anterior resuelve la duda operativa: dada una envolvente, ¿capitalizante o distribuyente? En el PEA da igual, porque no hay fiscalidad a lo largo del camino; el capitalizante simplifica la lectura de la cuenta. En el CTO, el capitalizante difiere el impuesto de los dividendos, lo que mejora mecánicamente la rentabilidad neta.
En materia de costes, la ley PACTE (ley 2019-486, decreto 2020-708 de 26 de junio de 2020) fija un techo a las comisiones de traspaso: 15 € por línea de valores cotizados, 50 € por línea de valores no cotizados y 150 € como máximo total. Es una protección valiosa: si tu bróker en línea se ha encarecido, el plan cambia de entidad sin sorpresas. Para quien quiera entrar en el detalle operativo (apertura, ETF elegibles, retiradas parciales pasados los cinco años), hemos desarrollado por separado una guía completa del PEA que continúa donde esta sección termina.
El CTO: flexibilidad total, fiscalidad del 31,4 %
El Cuenta de Valores Ordinario (CTO) abre todo el universo de inversión sin techo de aportaciones, sin plazo mínimo y sin restricción geográfica. Acciones americanas en directo, ETF World fuera de la UE con réplica física, deuda soberana en directo, ETF de oro, REITs cotizados fuera de la Unión: lo que no cabe en el PEA ni en el seguro de vida acaba aquí. Si el PEA es un menú cerrado de excelente relación calidad-precio, el CTO es el buffet libre: se paga más al salir, pero se come de todo.
La fiscalidad de salida es uniforme y previsible. El PFU (Prelevement Forfaitaire Unique) alcanza el 31,4 % desde el 1 de enero de 2026 —un 12,8 % de IR más un 18,6 % de gravámenes sociales— tanto sobre los dividendos cobrados como sobre las plusvalías mobiliarias realizadas. La opción global por la escala progresiva del IR sigue siendo posible, irrevocable para el año y útil únicamente a hogares con tipo marginal del 0 % o del 11 %. La compensación de minusvalías mobiliarias con plusvalías mobiliarias permanece abierta durante diez años: es un margen de optimización propio del CTO que no existe ni en el PEA ni en el seguro de vida.
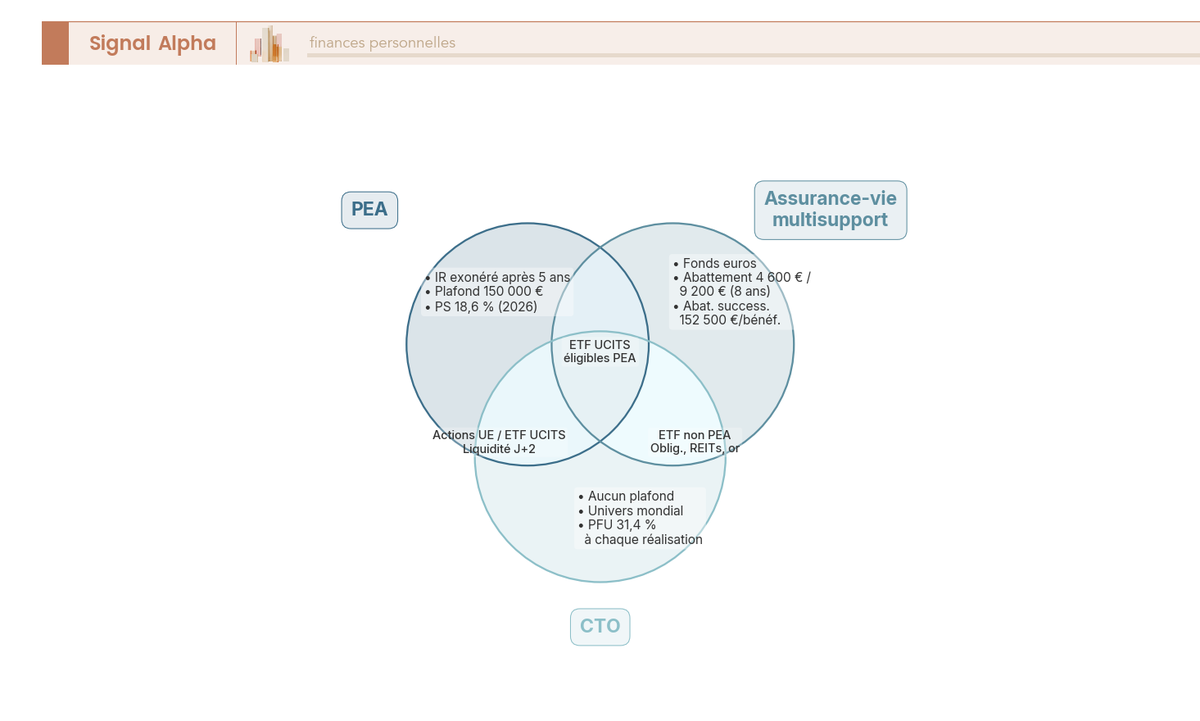
El diagrama de Venn anterior hace visible una realidad que los comparativos lineales ocultan: ninguna envolvente lo cubre todo y cada una conserva un territorio propio que las demás no saben servir. Las acciones fuera de la UE con réplica física, la deuda en directo, las acciones americanas individuales: todo eso solo vive en el CTO. A la inversa, la exención de IR a los cinco años es exclusiva del PEA, y la reducción anual sobre las ganancias a partir de los ocho años, exclusiva del seguro de vida.
Dos obligaciones administrativas merecen vigilancia cuando el CTO se abre en el extranjero (Trade Republic en Alemania, Degiro en Países Bajos, Saxo en Dinamarca, por citar ejemplos conocidos del mercado europeo). Primero, la declaración de las cuentas en el extranjero, que se adjunta a la declaración anual de la renta: omitirla expone a una multa de 1.500 € por cuenta no declarada, elevada a 10.000 € si la cuenta se domicilia en un Estado o territorio no cooperativo. Segundo, la retención en origen sobre los dividendos americanos, reducida al 15 % por los convenios fiscales con Estados Unidos e Irlanda para los ETF domiciliados en Dublín, lo que limita la fricción sobre la pata americana de un CTO bien construido.
El arbitraje se vuelve concreto una vez saturado el PEA. Ese es el momento típico de apertura, y los órdenes de prioridad junto con la fiscalidad comparada de ambos vehículos quedan desarrollados en nuestra guía específica del cuenta de valores ordinario.
El seguro de vida: el pilar patrimonial de largo recorrido
Dos funciones que conviene no mezclar
El seguro de vida cumple dos funciones que hay que mantener separadas para no equivocarse de uso. La primera es la inversión a largo plazo con una ventaja fiscal que se activa a los ocho años. La segunda es la transmisión, con un régimen sucesorio propio que ni el PEA ni el CTO ofrecen. Mezclar ambas es como usar un portafolios de gala para llevar la compra: resiste, pero no está hecho para eso.
El contrato es multisoport: combina un fondo en euros con capital garantizado neto de comisiones de gestión y unidades de cuenta (UC) que alojan ETF, fondos de inversión (OPCVM), SCPI, inmobiliario cotizado y, en ocasiones, valores en cartera. Esa doble naturaleza explica tanto su versatilidad como su principal riesgo práctico: un fondo en euros lastrado por comisiones anula buena parte del atractivo fiscal de la envolvente.
Tributación de los reembolsos: la regla de los ocho años
La tabla siguiente resume la fiscalidad de los reembolsos sobre las primas aportadas desde el 27 de septiembre de 2017 (régimen PFU con excepción en los gravámenes sociales), distinguiendo los umbrales que de verdad cambian la decisión.
| Situación | Régimen aplicable | Reducción anual sobre las ganancias |
|---|---|---|
| Reembolso antes de los 8 años | IR 12,8 % + GS 17,2 % = 30,0 % | ninguna |
| Reembolso tras 8 años, primas ≤ 150.000 € | IR 7,5 % + GS 17,2 % = 24,7 % | 4.600 € (soltero), 9.200 € (pareja) |
| Reembolso tras 8 años, fracción > 150.000 € | IR 12,8 % + GS 17,2 % = 30,0 % | resto imputable a la fracción bajo el umbral |
Dos matices merecen mención expresa. El primero: la reducción tras los ocho años se aplica solo al IR; los gravámenes sociales del 17,2 % se deben incluso dentro del límite de la reducción. El segundo: el seguro de vida se mantiene en un 17,2 % de gravámenes sociales en 2026 por excepción confirmada en la LFSS 2026, de modo que no acompaña la subida al 18,6 % que afecta al PEA y al CTO.
Transmisión y comisiones: los dos filtros antes de firmar
En materia de transmisión, la legislación prevé una reducción de 152.500 euros por beneficiario sobre las primas aportadas antes de los 70 años, seguida de un gravamen del 20 % hasta 700.000 € de fracción imponible y del 31,25 % por encima. Para las primas aportadas después de los 70 años, la reducción global cae a 30.500 € para el conjunto de beneficiarios, y las ganancias capitalizadas quedan fuera de los derechos sucesorios. La distinción entre primas antes y después de los 70 años es una palanca de organización patrimonial potente que muy pocos ahorradores utilizan a fondo.
En comisiones, el listón se lee de un vistazo. La tabla siguiente delimita lo que un contrato moderno debe mostrar para merecer atención, más allá de las promesas comerciales.
| Tipo de contrato | Comisiones de aportación | Comisiones de gestión UC | Comisiones de arbitraje |
|---|---|---|---|
| Banca tradicional | 2 a 5 % | 0,8 a 1,2 % | 0,5 a 1 % |
| En línea (Linxea Spirit 2, Linxea Avenir 2, Lucya Cardif) | 0 % | 0,5 a 0,6 % | 0 % habitual |
| Con mandato (Yomoni, Nalo) | 0 % | 0,5 a 0,7 % UC + 0,5 a 0,7 % de mandato | 0 % habitual |
El umbral operativo a retener es un 0,7 % de comisiones de gestión sobre unidades de cuenta en gestión libre. Por encima de ese nivel, el contrato merma demasiada rentabilidad a largo plazo como para competir con un PEA o un CTO bien llevados. Los contratos con mandato (gestión delegada) superan el 1 % acumulado: la delegación debe aportar algo tangible (reasignación sistemática, acceso a soportes inalcanzables en gestión libre); de lo contrario, el sobrecoste no se justifica. Una comisión del 1,2 % actúa como una lima sobre la madera: no se nota en un día, pero el mueble siempre acaba más fino de lo previsto. Los rangos recogidos ilustran el mercado y no constituyen una recomendación personalizada; para concretar la elección de contrato, la guía del seguro de vida recoge los criterios de tarifas y solvencia que aquí solo se apuntan.
Preguntas Frecuentes
¿Cómo determino mi perfil de inversor antes de repartir los activos? Tu perfil se construye combinando tres variables: tu tolerancia al riesgo, tu horizonte temporal y tus objetivos patrimoniales. Una pregunta útil es cuánta caída podrías soportar en tu cartera sin vender en pleno desplome de los mercados. Si te resulta difícil definirlo, un test de idoneidad o el apoyo de un asesor financiero pueden ayudarte a aclararlo.
¿Qué significa diversificación real frente a tener muchas acciones distintas? Comprar veinte acciones del mismo sector no es diversificar: la diversificación real consiste en combinar activos que reaccionen de forma diferente ante los mismos acontecimientos económicos. Renta variable, renta fija y activos líquidos suelen desempeñar papeles complementarios de crecimiento, estabilidad y liquidez. La proporción de cada uno dependerá de tu perfil y de tu horizonte de inversión.
¿Qué ventaja fiscal pueden ofrecer los fondos de inversión frente a la cuenta de valores? En una cuenta de valores tributas cada vez que vendes con ganancia, mientras que los fondos de inversión permiten en la mayoría de los casos realizar traspasos entre ellos sin generar un hecho imponible. Esto facilita rebalancear la cartera diferendo el pago de impuestos. Las normas exactas dependen de tu jurisdicción y situación personal, por lo que conviene consultar con un asesor fiscal o financiero.
¿Debo revisar mi asignación de activos con el paso del tiempo? Sí, la asignación de activos no es una decisión inamovible: conviene revisarla cuando cambien tu edad, tus objetivos o tu situación familiar y laboral. Un enfoque habitual es reducir gradualmente la exposición a renta variable a medida que se acerca el horizonte de inversión. Además, un rebalanceo periódico ayuda a mantener las proporciones objetivo que definiste al principio.
¿Qué función puede cumplir el seguro de vida en una cartera de largo plazo? Los seguros de vida con componente de inversión pueden actuar como pilar patrimonial de largo recorrido, al combinar protección para los beneficiarios con la posibilidad de invertir en fondos subyacentes. En algunas jurisdicciones ofrecen ventajas fiscales, aunque estas dependen de la normativa vigente y de tu situación concreta. Antes de contratar uno, es recomendable comparar comisiones, garantías y condiciones, y consultar con un asesor financiero.

