
Última actualización: mayo de 2026
Cada primavera, el boletín del ahorro salarial —el aviso con el intéressement (la retribución ligada a los resultados) y la participation (la parte de los beneficios)— cae en el buzón del asalariado francés junto con un formulario de asignación que debe devolverse en un plazo de quince días. Por puro instinto de prudencia, muchos marcan la casilla del compartimento monetario del plan de ahorro empresarial (PEE) para no correr riesgo ninguno. Cinco años después, la inflación ha ido mordiendo el capital mientras el compartimento diversificado del mismo PEE entregaba en torno a un +35 % en la década. Y el día en que llega la compra de la vivienda habitual, ese mismo trabajador termina financiando un crédito puente que no necesitaba, por no haber sabido que ese proyecto activa uno de los supuestos de desbloqueo anticipado más amplios de todo el sistema.
La paradoja cabe en una sola cifra. Este mecanismo de ahorro ligado al salario sigue siendo, en 2026, el producto mejor remunerado del mercado, gracias a la aportación empresarial, que puede alcanzar entre el 100 % y el 300 % de lo ingresado por el trabajador dentro del límite legal, y a un marco fiscal que se mantiene privilegiado: la ley de financiación de la seguridad social (LFSS) de 2026 conserva, por excepción, los gravámenes sociales en el 17,2 % para el PEE y el plan de ahorro jubilación colectivo (PER-COL), mientras el régimen común del patrimonio sube hasta el 18,6 %. Aun así, millones de beneficiarios dejan dormir todo o parte de esa aportación —renunciar a ella equivale a dejar sobre la mesa un aumento que ya estaba firmado— o desperdician una fracción del límite anual anclado al techo anual de la seguridad social (PASS), fijado en 48.060 € para 2026.
Esto es lo que vas a encontrar en el artículo: desmontamos las piezas del dispositivo (PEE, PER-COL, PERO —el plan de ahorro jubilación obligatorio—, intéressement, participation y aportación empresarial) para aclarar quién hace qué y con qué régimen fiscal. Después analizamos la mecánica desde la óptica del trabajador y desde la de la empresa, y planteamos una tabla de decisión con números según tu tramo marginal de imposición (TMI) y tu horizonte, las dos variables que condicionan cualquier planificación económica seria. El recorrido se cierra con una hoja de ruta 2026 dedicada al dirigente de microempresas y pymes (TPE/PME), que integra la ley de reparto del valor n.º 2023-1107, en vigor desde el 1 de enero de 2025, sin maquillar lo que cambia de verdad en el momento de rescatar el dinero.
Índice de Contenidos
- Los pilares del ahorro salarial en 2026: qué cubren de verdad el PEE, el PER-COL y la aportación de la empresa
- La fiscalidad real para trabajador y empresa: de la aportación al rescate
- 3. Elige dónde invertir: acciones de la empresa, fondos diversificados (FCPE), gestión pilotada o libre
- 4. Calibrar tus aportaciones: parrilla de decisión entre PEE, PER colectivo, PER individual y seguro de vida
- Recuperar tu ahorro: desbloqueos anticipados, salida al vencimiento y cambio de empresa
- Preguntas Frecuentes
- Aportar: la ventaja empieza en tu nómina
- La empresa también participa: cómo se trata la aportación empresarial
- La salida: los cinco años que cambian todo
- 4.1. Paso 1: aprovecha el 100 % de la aportación de tu empresa antes de tomar cualquier otra decisión
- 4.2. ¿PEE o PER colectivo? Cómo elegir según el horizonte, el tramo marginal y el proyecto de vivienda
- 4.3. PEE, PER colectivo y PER individual: características cruzadas
- 4.4. Cuándo el PER individual vuelve a ser más ventajoso: los tramos del 41 % y del 45 %
- 4.5. Ahorro salarial o seguro de vida: liquidez a largo plazo y transmisión
Los pilares del ahorro salarial en 2026: qué cubren de verdad el PEE, el PER-COL y la aportación de la empresa
La fiscalidad real para trabajador y empresa: de la aportación al rescate
La aportación empresarial y la participación en beneficios son el gancho más visible, pero lo que convierte el ahorro salarial en una herramienta tan eficaz es su recorrido fiscal completo. Este método funciona como un túnel fiscal: el dinero entra por un lado con ventajas, circula por dentro sin fricciones y sale por el otro con un trato mucho más amable que el de una cuenta de valores tradicional. Eso sí, el túnel tiene normas de circulación, y conocerlas marca la diferencia entre un rescate exitoso y una factura sorpresa en tu declaración.
Para entender bien el sistema hay que mirar los tres momentos clave: la entrada del dinero, su vida dentro del plan y la salida. Los recorremos uno a uno, porque en cada etapa la hacienda juega un papel distinto.
Aportar: la ventaja empieza en tu nómina
Cuando tu empresa reparte participación en beneficios o interés y decides invertir esas sumas en el plan en lugar de cobrarlas, quedan exentas del IRPF. La condición es dejarlas invertidas durante el plazo mínimo de permanencia, fijado en cinco años en el caso del PEE. Si prefieres cobrarlas en el momento, tributan como rendimientos del trabajo, con tu tramo marginal por delante. Esa diferencia, en la práctica, puede representar varios puntos de tu tipo impositivo.
Tus aportaciones voluntarias siguen otra lógica: salen del salario neto, es decir, de dinero sobre el que ya has pagado retenciones. Al invertirlas no vuelven a tributar. En la entrada sí se aplican ciertos gravámenes de financiación de la Seguridad Social, pero son notablemente inferiores al impuesto que te ahorras al aplazar la percepción de esas cantidades.
- Participación e interés invertidos en el plan: exentos de IRPF si permanecen cinco años en el mismo.
- Cobro inmediato: tributa como rendimiento del trabajo, a tu tipo marginal.
- Aportaciones voluntarias: provienen de salario neto ya sometido a retenciones, sin nuevo gravamen al invertirlas.
La empresa también participa: cómo se trata la aportación empresarial
La aportación empresarial (el famoso abondement) es la cantidad que la compañía añade a tus aportaciones voluntarias para incentivar que participes. Para la empresa es un gasto deducible y, dentro de los límites que marca la ley, queda liberada de cotizaciones sociales, con matices según su tamaño. Por eso muchas compañías la utilizan como herramienta de fidelización: les cuesta menos de lo que aporta en valor percibido.
Para ti, la ventaja es doble: esa cantidad no tributa como rendimiento del trabajo y se suma a tu inversión de inmediato. La normativa fija topes, en forma de porcentaje sobre el tope anual de cotización y de un múltiplo respecto de tu propia aportación. La regla práctica es sencilla: si tu empresa ofrece aportación, aprovéchala al completo. Cada euro que dejas sobre la mesa se pierde, y ninguna inversión del mercado te proporciona una rentabilidad instantánea equivalente.
La salida: los cinco años que cambian todo
En el PEE cada aportación queda bloqueada cinco años; el PER colectivo, orientado a la jubilación, no tiene fecha de vencimiento, aunque admite rescates anticipados en supuestos concretos, como la compra de vivienda habitual. Piensa en ese periodo de permanencia como una cámara de maduración: cuanto más tiempo permanece el dinero dentro, mejor es el trato fiscal al salir.
Transcurrido el plazo, el rescate queda exento en el IRPF. Las ganancias generadas soportan únicamente el gravamen de la Seguridad Social: un peaje pequeño en la aduana, muy inferior a la tarifa ordinaria. Si sacas el dinero antes de tiempo y sin un motivo previsto por la ley, el panorama cambia por completo: las plusvalías pasan a tributar con la fiscalidad ordinaria aplicable a valores, lo que puede mermar buena parte de la ventaja acumulada.
| Escenario | Tributación de las ganancias | Comentario |
|---|---|---|
| Rescate tras cinco años en el PEE | Exención en el IRPF; solo gravamen de la Seguridad Social | La vía normal, la más favorable |
| Desbloqueo anticipado con causa legal | Se mantiene la exención en el IRPF | Supuestos previstos por la normativa |
| Retirada antes de plazo sin causa legal | Tributación ordinaria de valores | Se pierde la ventaja fiscal acumulada |
Un matiz importante: los motivos de desbloqueo anticipado legalmente previstos (matrimonio, nacimiento o adopción, divorcio, incapacidad, adquisición de la vivienda habitual, entre otros) permiten rescatar sin perder la exención. No hay que confundirlos con una retirada voluntaria sin causa, que sí tributa. Antes de programar cualquier rescate, conviene revisar el calendario de bloqueo de cada aportación y, si la necesidad es real, verificar si encaja en alguno de esos supuestos legales.
En conjunto, la fiscalidad es el segundo motor de este sistema, justo detrás de la aportación empresarial. Saber cuándo entra el dinero, cómo se gestiona dentro del plan y cuándo sale define el resultado final de tu estrategia de planificación económica, mucho más que la elección concreta de fondos en la que inviertas cada línea.
3. Elige dónde invertir: acciones de la empresa, fondos diversificados (FCPE), gestión pilotada o libre
4. Calibrar tus aportaciones: parrilla de decisión entre PEE, PER colectivo, PER individual y seguro de vida
Elegidos los soportes, queda la pregunta del calibrado: qué envoltura alimentar primero, en qué orden y por qué importe. En la gestión del dinero, elegir el envase es solo la mitad del trabajo; la otra mitad es dosificarlo bien. La regla práctica que funciona casi siempre empieza por capturar la totalidad de la aportación empresarial, porque es el único dinero que se multiplica por 2 o por 3 al entrar sin depender de los mercados. Las decisiones más finas entre PEE, PER colectivo y PER individual solo pesan cuando ese primer escalón ya está superado.
4.1. Paso 1: aprovecha el 100 % de la aportación de tu empresa antes de tomar cualquier otra decisión
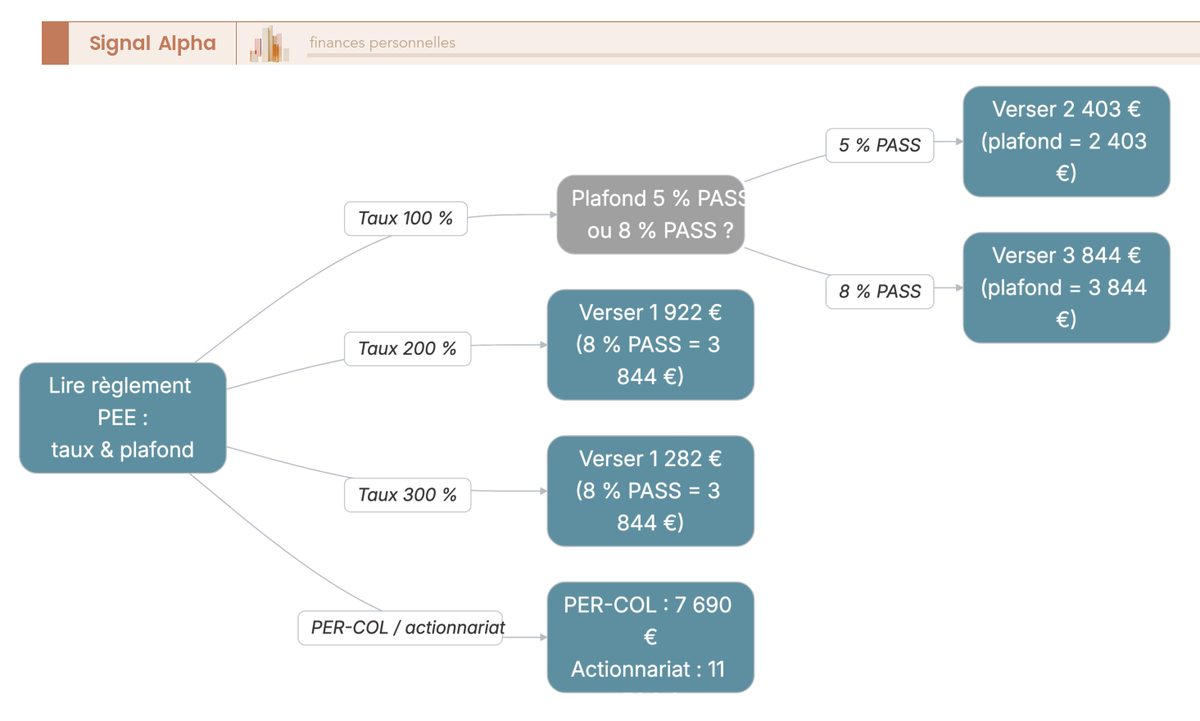
Antes de ninguna otra aportación, conviene saturar la contribución de la empresa hasta el límite fijado en el reglamento del plan. La aportación empresarial sigue siendo, en el momento de la entrada, la inversión mejor retribuida de todo el sistema, pese al gravamen social (CSG-CRDS) del 9,7 % que se aplica en origen. Ningún otro producto ofrece doblar o triplicar de inmediato el capital colocado con un peaje de entrada tan bajo. Es el paso 1, y no admite negociación.
El método práctico se resume en cuatro tiempos. Primero: descarga la última actualización del reglamento del PEE y del PER colectivo en el portal del gestor de cuentas (Amundi ESR, Natixis Interépargne o BNPP E&RE, según la empresa). Segundo: localiza la sección de aportación empresarial, que indica el porcentaje (50 %, 100 %, 200 % o 300 % de tu aportación) y el tope en euros o como porcentaje del tope anual de la Seguridad Social (PASS). Tercero: inventaría los importes ya colocados durante el año (beneficios compartidos, participación en los beneficios o prima de reparto de valor ya invertidos, y aportaciones voluntarias ya efectuadas). Cuarto: aplica la fórmula aportación voluntaria = (tope en euros − importes ya colocados × tasa) / tasa, que arroja el importe mínimo necesario para saturar.
Nota del analista: la aportación empresarial es, a mi juicio, el único producto del sistema que combina multiplicación inmediata del capital (×2 o ×3), exención de IRPF a la entrada y un peaje social limitado al 9,7 %, sin contrapartida de riesgo de mercado. Mientras ese tope no esté saturado, alimentar un PER individual o un seguro de vida equivale a dejar dinero sobre la mesa.
Tres precauciones valen en la práctica. Si la participación en resultados ya basta para saturar el tope (3.844,80 € en el PEE en 2026), una aportación voluntaria adicional no recibirá contrapartida de la empresa, y entonces conviene dirigirla a otra envoltura (el PER individual, sobre todo). La ventana para decidir entre cobrar en metálico o colocar el importe es estrictamente de 15 días desde la notificación: pasado ese plazo, la parte cobrada en efectivo tributa al IRPF y pierde la exención de entrada. Y un truco de fraccionamiento: repartir tus aportaciones dentro del presupuesto anual te permite reajustar sobre la marcha si un flujo superior a lo previsto agota el tope antes de tiempo.
4.2. ¿PEE o PER colectivo? Cómo elegir según el horizonte, el tramo marginal y el proyecto de vivienda
Saturada la aportación empresarial, el segundo escalón enfrenta el PEE y el PER colectivo (PER-COL) con tres criterios sobre la mesa: el horizonte en el que vas a necesitar liquidez, tu tramo marginal del IRPF y tu proyecto de compra de la vivienda habitual. El PEE entrega el capital exento de IRPF tras 5 años continuados por cada aportación, mientras que en el PER colectivo el desbloqueo por vivienda existe pero llega con trampa fiscal: el plan está bloqueado hasta la jubilación, con cinco supuestos excepcionales que incluyen la compra de la vivienda, aunque el desbloqueo sobre aportaciones deducidas reintegra las cantidades a la escala del IRPF.
Cinco perfiles cubren la práctica totalidad de las situaciones que aparecen en la realidad. Perfil 1: empleado menor de 40 años que prevé comprar su vivienda habitual en 5-7 años (PEE prioritario, para disponer de una entrada desbloqueable y fiscalmente neutra). Perfil 2: empleado de 30 a 50 años ya propietario, con tramo marginal del 11 % al 30 % (PEE para capturar la contrapartida, más PER colectivo equilibrado para preparar la jubilación). Perfil 3: misma franja de edad con tramo del 41 % al 45 % (PER colectivo con aportaciones voluntarias deducidas: la deducción inmediata pesa más). Perfil 4: empleado menor de 55 años, propietario, que prepara la jubilación (PER colectivo prioritario). Perfil 5: empleado de 55 a 62 años con salida de capital próxima (PEE y colocaciones a corto plazo).
| Perfil | Horizonte | Tramo IRPF | Vivienda habitual | Prioridad |
|---|---|---|---|---|
| Menor de 40 años, compra vivienda en 5-7 años | corto / medio | todos | sí | PEE |
| De 30 a 50 años, ya propietario | largo | 11-30 % | no | PEE + PER colectivo equilibrado |
| De 30 a 50 años, ya propietario | largo | 41-45 % | no | PER colectivo con aportaciones deducidas |
| Menor de 55 años, prepara jubilación, propietario | largo | 30-45 % | no | PER colectivo |
| Mayor de 55 años, salida de capital próxima | corto | todos | todos | PEE + capital a corto plazo |
El tope de deducción del PER (el techo de ahorro jubilación que fija la normativa fiscal) se acumula entre PER colectivo y PER individual, con el límite del 10 % de los ingresos del año anterior hasta un máximo de 8 PASS, o el 10 % del PASS si resulta más favorable. El suelo mínimo de 2026 queda en 4.710 €. Ese techo es compartible entre cónyuges o parejas y trasladable a los tres años anteriores. Para situar esta decisión dentro de una planificación económica por horizontes, los planes de empresa encajan de forma natural en el bloque de proyectos a 5-10 años (PEE) y en el bloque de jubilación (PER colectivo).
4.3. PEE, PER colectivo y PER individual: características cruzadas
Cuando el PER individual entra en la conversación, la lectura se complica porque tres envolturas se solapan parcialmente en la fiscalidad de salida, en la contrapartida de la empresa y en los supuestos de desbloqueo anticipado. El diagrama de Venn siguiente posiciona las tres en sus zonas exclusivas y en sus intersecciones; conviene leerlo círculo a círculo.
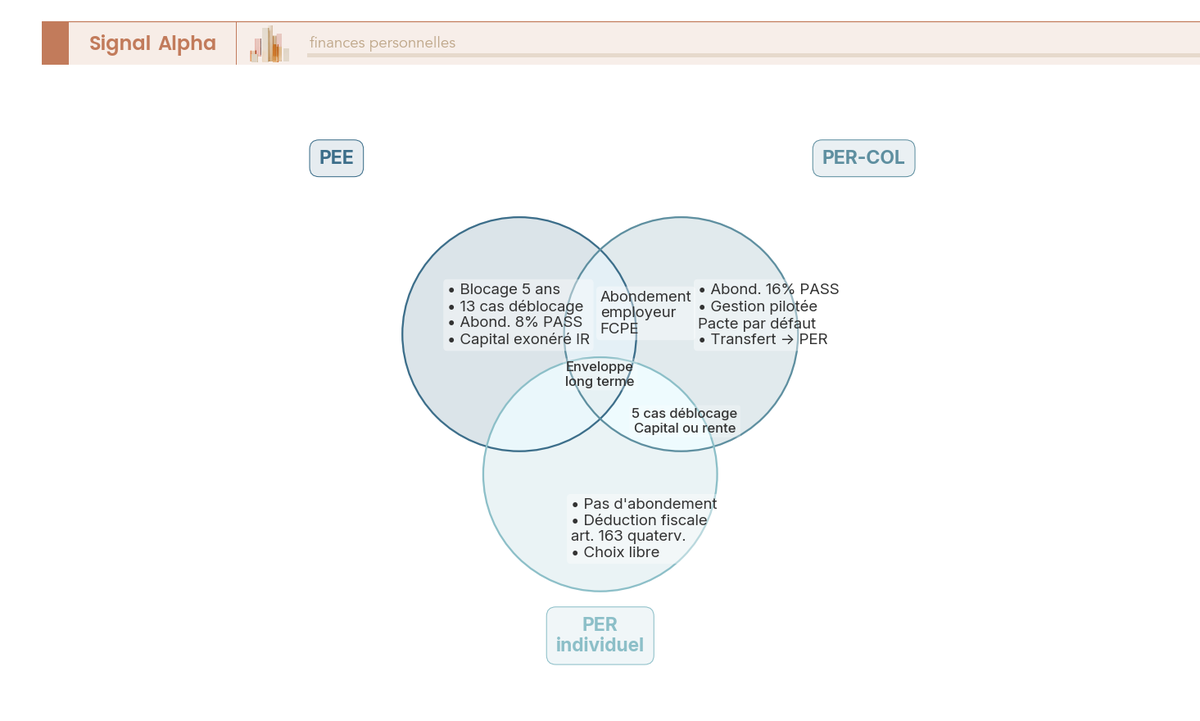
La zona exclusiva del PEE concentra lo que lo hace diferente: bloqueo de 5 años por aportación, 13 casos de desbloqueo anticipado (matrimonio, nacimiento o adopción de un tercer hijo, divorcio con custodia, violencia de pareja, invalidez, fallecimiento, ruptura del contrato, sobreendeudamiento, creación o compra de una empresa, adquisición de la vivienda habitual, rehabilitación energética de la vivienda, vehículo limpio, cuidado de un familiar), salida en capital exenta de IRPF, tope de aportaciones del 25 % de la retribución bruta, tope de contrapartida del 8 % del PASS (3.844,80 € en 2026) y aportación triplicada sobre acciones de la propia empresa hasta el 24 % del PASS (unos 11.534 €). La zona exclusiva del PER colectivo: tope de contrapartida del 16 % del PASS (7.689,60 €), gestión pilotada por defecto y traspaso posible al PER individual. La zona exclusiva del PER individual: sin aportación empresarial (por naturaleza), deducción fiscal dentro del techo de ahorro jubilación y libertad total para elegir entidad y contrato.
La intersección PEE–PER colectivo reúne lo que les acerca de cara al empleado: aportación empresarial en los dos, los fondos de empresa (FCPE) como vehículo de inversión único y la aceptación de participación en resultados, primas y aportaciones voluntarias. La intersección PER colectivo–PER individual agrupa los 5 casos comunes de desbloqueo anticipado (fallecimiento del cónyuge o de la pareja, invalidez de 2.ª o 3.ª categoría, sobreendeudamiento, agotamiento de los derechos por desempleo, compra de la vivienda habitual), los tres compartimentos fiscales (aportaciones deducidas, no deducidas y obligatorias) y la salida en capital, en renta o en combinación de ambas. Si quieres completar el dispositivo de empresa con un producto personal de comisiones bajas, merece la pena estudiar con calma cómo abrir un PER individual.
4.4. Cuándo el PER individual vuelve a ser más ventajoso: los tramos del 41 % y del 45 %
El tramo marginal del IRPF es el árbitro decisivo entre PER individual y PEE una vez saturada la aportación empresarial. Con tramo del 0 % o del 11 %, el PEE sigue siendo prioritario, porque la salida en capital está exenta y a la entrada casi no hay nada que deducir. Con tramo del 30 %, el reparto se equilibra entre el PEE (salida a 5 años) y el PER colectivo (jubilación), y el PER individual queda al margen. Con tramo del 41 % o del 45 %, el PER individual —o el PER colectivo con aportaciones deducidas— retoma la ventaja después de saturar la contrapartida, porque la deducción inmediata combinada con una salida probable a un tramo inferior en la jubilación genera un beneficio fiscal neto.
Nota del analista: el salto del tramo del 30 % al 41 % es el umbral peor calibrado que me encuentro con frecuencia. Mientras sigues en el 30 %, la decisión entre PEE y PER colectivo se juega sobre todo en la liquidez a 5 años, y el PER individual aporta poco. A partir del 41 %, el diferencial entre entrada y salida es tan amplio (41 % de ahorro inmediato frente a una salida entre el 11 % y el 30 % en la jubilación) que no aprovecharlo equivale a pagarse una sobretasa voluntaria.
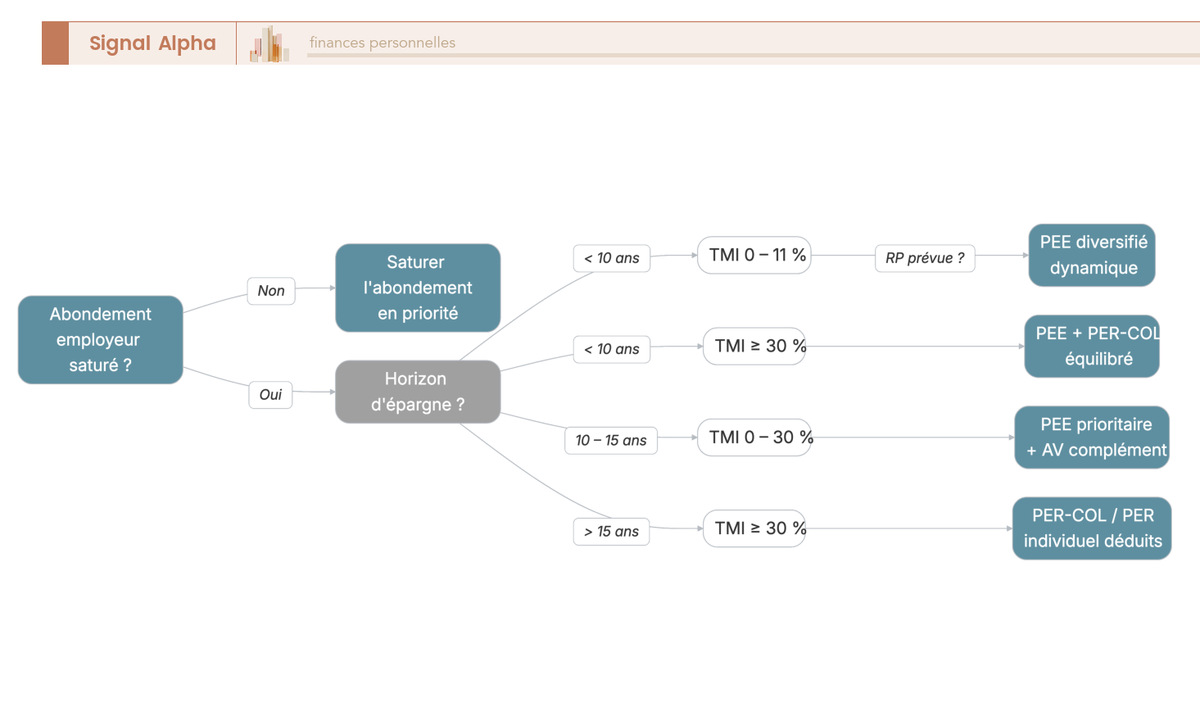
La lógica de cálculo para un directivo con tramo del 41 %, PEE ya saturado en el 8 % del PASS y PER colectivo sin contrapartida, sigue una jerarquía de tres pisos. Piso 1: saturar la contrapartida del PEE (3.844,80 € con un reglamento al 100 %; el método de cálculo está en el punto 4.1). Piso 2: dirigir el ahorro complementario a un PER individual de comisiones bajas (gestión indexada), deduciendo las aportaciones del ingreso imponible dentro del techo de ahorro jubilación. Piso 3: conservar una bolsa de seguro de vida para la liquidez a largo plazo y la transmisión (punto 4.5). En comisiones, varios contratos destacan en 2026: Yomoni Retraite+ en torno al 1,6 %-1,7 % anual todo incluido en gestión indexada, junto con Nalo PER, Goodvest PER, Linxea Spirit PER 2 y Ramify PER.
4.5. Ahorro salarial o seguro de vida: liquidez a largo plazo y transmisión
Saturada la aportación y calibrado el PER según tu tramo, la última pieza del dispositivo es el seguro de vida, que cubre dos usos que el ahorro salarial resuelve mal: la liquidez inmediata en cualquier momento y la transmisión fuera de la sucesión. La tabla compara línea a línea el PEE y el seguro de vida para un objetivo a más de 10 años, con una idea de fondo: no compiten entre sí, se complementan.
| Criterio | PEE (tras 5 años) | Seguro de vida (tras 8 años) |
|---|---|---|
| Liquidez inmediata | sí | sí |
| Tope de aportación | 25 % de la retribución bruta anual | ninguno |
| Aportación empresarial | sí | no |
| IRPF sobre el capital | exento | 7,5 % y después 12,8 % a partir de 150.000 € |
| Reducción anual | ninguna | 4.600 € / 9.200 € |
| Imposición social sobre plusvalías | 17,2 % | 17,2 % |
| Transmisión por fallecimiento | sucesión ordinaria | fuera de la sucesión (152.500 € de reducción por beneficiario antes de los 70 años) |
Siete claves resumen la comparación entre seguro de vida y ahorro salarial. Liquidez: en el PEE disponible tras 5 años por aportación; en el seguro de vida, en cualquier momento sin condiciones de antigüedad. Topes: el PEE se limita al 25 % de la retribución bruta anual y al 8 % del PASS en la contrapartida; el seguro de vida no tiene tope legal. Contrapartida de la empresa: solo el PEE la recibe. IRPF sobre el capital: exención total en el PEE tras 5 años; en el seguro de vida, tipo del 7,5 % en los rescates tras 8 años (y 12,8 % a partir de 150.000 € de primas aportadas por beneficiario). Reducción anual: ninguna en el PEE; 4.600 € al año para un contribuyente individual y 9.200 € para una pareja con tributación conjunta en el seguro de vida tras 8 años. Imposición social sobre plusvalías: 17,2 % en ambos casos, por la excepción prevista en la normativa de 2026. Transmisión: sucesión ordinaria en el PEE; fuera de la sucesión en el seguro de vida, con una reducción de 152.500 € por beneficiario para las primas aportadas antes de los 70 años.
La lógica de uso que aparece en la práctica cabe en dos frases. El PEE captura la contrapartida y actúa como primer piso de liquidez a 5-7 años (financiar una compra de vivienda, completar la entrada de la vivienda habitual, adquirir un vehículo). El seguro de vida cubre la liquidez más allá de los 8 años, la transmisión organizada y la función patrimonial complementaria una vez agotados los topes de los planes de empresa y del PER. En una pirámide de finanzas personales, cada bloque se asienta sobre el anterior: primero el colchón de precaución, después los planes con ventaja fiscal y, solo entonces, el patrimonio libre para invertir donde la rentabilidad y tu seguridad financiera lo aconsejen.
Recuperar tu ahorro: desbloqueos anticipados, salida al vencimiento y cambio de empresa
Preguntas Frecuentes
¿En qué se diferencian el PEE y el PER colectivo en cuanto al acceso al dinero? El PEE funciona como un ahorro de media duración: los fondos quedan bloqueados durante un periodo inicial (habitualmente cinco años) y después puedes retirarlos en cualquier momento, además de los casos de desbloqueo anticipado previstos por la ley. El PER colectivo está orientado a la jubilación, por lo que el dinero permanece bloqueado hasta esa fecha salvo en los supuestos de salida anticipada que el propio plan reconozca. Revisa las condiciones de tu acuerdo de empresa, ya que pueden variar de un caso a otro.
¿La aportación empresarial tributa como si fuera parte de mi salario? En general, la aportación empresarial está exenta de impuesto sobre la renta dentro de los límites legales vigentes, aunque sí soporta cotizaciones sociales específicas tanto para la empresa como para el trabajador. El tratamiento fiscal al rescatar el dinero depende además del tipo de plan y del soporte de inversión elegido. Para conocer tu situación exacta, lo más prudente es consultar con un asesor financiero.
¿Conviene invertir mi ahorro salarial en acciones de mi propia empresa o mejor en un FCPE diversificado? Suscribir acciones de la empresa puede resultar atractivo, pero concentra el riesgo: si la compañía atraviesa dificultades, podrías perder empleo y ahorro al mismo tiempo. Un FCPE diversificado o una gestión pilotada reparten ese riesgo entre múltiples valores y sectores. La combinación adecuada depende de tu perfil de inversor, por lo que puede ayudarte consultar con un asesor financiero.
¿Cómo reparto mis aportaciones entre PEE, PER colectivo, PER individual y seguro de vida? Una lógica habitual es priorizar el PER colectivo hasta agotar la aportación empresarial, mantener en el PEE el dinero que necesitarás a medio plazo y reservar el PER individual o el seguro de vida para horizontes y objetivos distintos. La parrilla de decisión del artículo te permite ajustar esos porcentajes según tu edad y tus proyectos. Antes de fijar cifras definitivas, conviene consultar con un asesor financiero.
¿Qué ocurre si cambio de empresa o necesito recuperar mi ahorro antes de tiempo? Si dejas la empresa, tus saldos permanecen a tu nombre y, según las condiciones de cada plan, puedes transferirlos al plan de tu nuevo empleador o mantenerlos invertidos donde están. El desbloqueo anticipado solo procede en los supuestos previstos legalmente (como la compra de tu residencia principal, el matrimonio, un nacimiento o una invalidez), y la lista de casos admitidos varía entre el PEE y el PER colectivo. Verifica los supuestos aplicables a tu situación personal o consulta con un asesor financiero.

