
Última actualización: mayo de 2026
Cierre de ejercicio, tesorería sobrante en la cuenta de la sociedad y el asesor que lanza la pregunta de siempre: ¿prima de fin de año en forma de salario o reparto en dividendos? La remuneración del dirigente en SASU y SARL (Société par Actions Simplifiée Unipersonnelle y Société à Responsabilité Limitée) nunca es una decisión neutra: este arbitraje salario-dividendos puede representar entre el 15 % y el 25 % de tu ingreso neto anual.
Y el dilema es real: una remuneración de dirigente puede llegar a soportar un 64 % de cargas sociales en la SASU, mientras que un dividendo no compra ni un trimestre de jubilación ni un solo día de baja retribuida. El dinero entra limpio, sí, pero tu protección social se queda exactamente donde estaba.
El caso que más se repite en las consultas es el del presidente de una SASU o el del gerente mayoritario de una SARL que paga demasiadas cargas sociales sin saber por qué, o que se pasa de dividendos sin medir lo que su jubilación pierde en silencio con cada ejercicio. Viene a ser como llenar la despensa hoy dejando la casa sin cimientos: el dinero entra cada mes, pero la seguridad financiera no crece al mismo ritmo.
Además, las cuentas acaban de moverse: desde el 1 de enero de 2026, la ley de financiación de la Seguridad Social (LFSS) ha elevado en 1,4 puntos la CSG (Contribution Sociale Généralisée) sobre los rendimientos del patrimonio, lo que deja el Prélèvement Forfaitaire Unique (PFU, la llamada flat tax) en el 31,4 % sobre los dividendos. Cada euro repartido en 2026 sale más caro que en 2025.
En esta guía reconstruimos la optimización de la remuneración del dirigente en SASU y SARL en tres pasos. Primero, la mecánica fiscal y social propia de cada estatus (asimilado a asalariado frente a TNS, el trabajador no asalariado), con la regla del 10 % en la SARL y la fiscalidad estándar de los dividendos. Después, los umbrales de 2026 que conviene tener en la cabeza, del techo anual de la Seguridad Social (PASS) en 47.100 € al salario mínimo por hora (SMIC) de 12,02 €, y tres escenarios con cifras para calibrar tu propia mezcla y afinar tu planificación económica.
Índice de Contenidos
- 1. El marco del arbitraje: lo que de verdad se juega al elegir entre salario y dividendos
- El coste real de cada euro de salario según tu situación laboral
- Fiscalidad de los dividendos: la trampa del umbral del 10%
- Protección social: jubilación y desempleo, lo que el mix cambia de verdad en tu seguridad
- Evaluar tu mix: umbrales de 2026, escenarios con cifras y matriz de decisión
- Preguntas Frecuentes
- Cómo tributan los dividendos: el tipo fijo del 30% y la opción por la escala progresiva
- El umbral del 10%: el detalle que dispara tu factura
- Salario o dividendos: el arbitraje, con el umbral sobre la mesa
- 3.1. Flat tax del 31,4 % o escala progresiva con reducción del 40 %
- 3.2. La regla del 10 % en la SARL con gerente mayoritario: cómo funciona y un ejemplo con cifras
- 3.3. El escalón en imagen: el tipo efectivo por encima del umbral
- 3.4. IS y base distribuible: lo que queda por repartir tras el impuesto de sociedades
- Salario y dividendos no cotizan igual: el matiz que lo cambia todo
- Jubilación: el salario siembra cada mes, los dividendos no
- Desempleo: la cobertura depende de tu situación laboral, no de tu voluntad
- Los umbrales que marcarán la diferencia en 2026
- De la teoría a la práctica: tres escenarios con cifras
- La matriz de decisión: tu semáforo financiero
1. El marco del arbitraje: lo que de verdad se juega al elegir entre salario y dividendos
El coste real de cada euro de salario según tu situación laboral
Fiscalidad de los dividendos: la trampa del umbral del 10%
Los dividendos tienen fama de ser la vía amable para sacar dinero de la sociedad, y en parte lo son: son la recompensa que llega al final del trayecto, cuando la empresa ya ha pagado el impuesto de sociedades. Pero esa imagen tranquilizadora esconde dos detalles que conviene dominar antes de decidir cómo estructurar tu remuneración: cómo tributan los dividendos a título personal y qué ocurre cuando cruzas el umbral del 10% del capital social.
Cómo tributan los dividendos: el tipo fijo del 30% y la opción por la escala progresiva
Empecemos por la base: los dividendos no son deducibles para la sociedad. Llegan a tu bolsillo con cargo a beneficios que ya han soportado el impuesto de sociedades, con un tipo del 15% hasta 42.500 euros de beneficio anual para las pymes (bajo condiciones) y del 25% por encima. A título personal, la regla por defecto es el flat tax: un 30% sobre el importe bruto, repartido entre un 12,8% de impuesto sobre la renta y un 17,2% de cargas sociales.
Existe una alternativa. Puedes optar por la escala progresiva del impuesto y aplicar un abatimiento del 40% sobre los dividendos, de modo que solo grave el 60% del importe. Esta opción suele interesar cuando el conjunto de tus ingresos imponibles es bajo.
- Con el flat tax: cálculo simple y tipo fijo del 30%, útil cuando tus demás rentas ya tributan en tramos altos.
- Con la escala progresiva: abatimiento del 40% y tipo según tu tramo; suele compensar si tu rentabilidad global anual es moderada.
- Importante: la opción se ejerce al presentar la declaración, afecta a todas tus rentas de capital y es irreversible para ese ejercicio.
El umbral del 10%: el detalle que dispara tu factura
Aquí aparece el punto que muchos dirigentes pasan por alto. Cuando el dirigente está asimilado al régimen de trabajador por cuenta propia —el caso del gerente mayoritario de una SARL—, la parte de los dividendos que exceda el 10% del capital social más las primas de emisión queda sometida a cotizaciones sociales que rondan el 45%. El umbral funciona como un peaje: hasta ese límite pagas la tarifa normal, el flat tax; a partir de ahí, cada euro repartido abona además el peaje social.
Un ejemplo orientativo lo deja claro. Imagina una SARL con 10.000 euros de capital y sin primas de emisión: el umbral queda en 1.000 euros. Si el gerente mayoritario se reparte 30.000 euros en dividendos, los primeros 1.000 tributan al 30% habitual, pero los 29.000 restantes soportan en torno al 45% de cotizaciones más el impuesto sobre la renta. El gravamen efectivo sobre ese tramo se acerca al 58%, casi el doble que el flat tax: la tenaza se cierra por los dos lados.
Un matiz que cambia la ecuación de la remuneración del dirigente en SASU y SARL: esta regla no golpea a todos los estatutos por igual. El presidente de una SASU está asimilado a asalariado, por lo que sus dividendos no sufren estas cotizaciones; la trampa del 10% afecta sobre todo al gerente mayoritario de SARL. Además, cuando los dividendos superan el umbral, las cotizaciones sustituyen al 17,2% del flat tax —no se acumulan—, aunque el impuesto sobre la renta se mantiene.
Salario o dividendos: el arbitraje, con el umbral sobre la mesa
Con la tenaza delante, el arbitraje se decanta. El salario es deducible para la sociedad, reduce el impuesto de sociedades y genera derechos para tu jubilación; las cargas sociales que asume la empresa también son deducibles. Los dividendos, en cambio, salen de beneficios ya gravados y, en su mayor parte, no cotizan para tu pensión. Solo el tramo superior al umbral computa, a cambio de cargar con ese 45%.
| Criterio | Dividendos dentro del umbral | Dividendos sobre el umbral | Salario |
|---|---|---|---|
| Deducible para la sociedad | No | No | Sí |
| Cargas sociales | No | ≈ 45% | Sí (empresa y dirigente) |
| Impuesto personal | Flat tax 30% o escala con abatimiento del 40% | IR (12,8% o escala) | Escala progresiva |
| Cotiza para la jubilación | No | Sí | Sí |
La estrategia que mejor aguanta el paso del tiempo combina ambas vías: fijar primero una remuneración coherente con tu planificación económica y tu presupuesto de gastos personales, y completar con dividendos que quepan dentro del umbral. Si prevés repartir importes mucho mayores, otra palanca consiste en aumentar el capital social o las primas de emisión: al elevar la base, el 10% sube con ella y amplía el margen libre de cotizaciones. Haz números con datos reales antes de mover una ficha, porque la diferencia entre una estructura y otra puede alcanzar varios miles de euros de ahorro al año.
3. La fiscalidad de los dividendos y la trampa del umbral del 10 %
Al salario ya le hemos puesto precio, así que ahora toca hacer lo mismo con el dividendo y, sobre todo, entender por qué su tipo efectivo real se aleja con tanta frecuencia de la flat tax anunciada. En el arbitraje de la remuneración del dirigente en SASU y SARL, esta mitad de la ecuación es la que más sorpresas guarda. El recorrido va de la fiscalidad estándar a la penalización del gerente mayoritario con la regla del 10 %, la visualizamos sobre un escalón y terminamos remontando hasta el IS, que recorta la base distribuible mucho antes de que entre en juego el PFU.
3.1. Flat tax del 31,4 % o escala progresiva con reducción del 40 %
Desde el 1 de enero de 2026, el PFU sobre dividendos se sitúa en el 31,4 %: 12,8 % de IR y 18,6 % de gravámenes sociales (CSG del 10,6 %, CRDS del 0,5 % y prélèvement de solidarité del 7,5 %). La subida de 1,4 puntos procede del aumento de la CSG previsto en la ley de financiación de la seguridad social de 2026 (LFSS 2026); el antiguo tipo global del 30 % ya no se aplica a los dividendos cobrados desde esa fecha. El anticipo de IR del 12,8 % y el 18,6 % social se retienen en origen por la sociedad mediante el formulario 2777-SD (la declaración de dividendos 2777), que debe presentarse como muy tarde el día 15 del mes siguiente al pago.
La alternativa al PFU, la opción por la escala progresiva (casilla 2OP de la declaración 2042), sigue siendo relevante en ciertos perfiles. Abre una reducción del 40 % sobre el dividendo bruto, aplica el tipo marginal (TMI) del hogar sobre el 60 % restante y permite deducir 6,8 puntos de CSG del ingreso global del año siguiente. La regla práctica cabe en dos líneas que conviene verificar antes de marcar: por debajo del TMI del 30 %, la escala suele ganar; a partir del 30 % y hacia arriba, el PFU toma la delantera y la brecha se abre con rapidez. Un matiz que genera confusiones constantes: la casilla 2OP, una vez activada, alcanza al conjunto de rentas de capital del hogar (dividendos, intereses, plusvalías mobiliarias) durante todo el año, y la decisión es irrevocable.
| TMI | PFU 31,4 % | Escala (60 % gravado) + SS 18,6 % | Diferencia neta |
|---|---|---|---|
| 0 % | 31,4 % | 18,6 % | Escala gana por 12,8 puntos |
| 11 % | 31,4 % | 25,2 % | Escala gana por ~6,2 puntos |
| 30 % | 31,4 % | 36,6 % | PFU gana por ~5,2 puntos |
| 41 % | 31,4 % | 43,2 % | PFU gana por ~11,8 puntos |
| 45 % | 31,4 % | 45,6 % | PFU gana por ~14,2 puntos |
La lectura es clara: el punto de basculación ronda el TMI del 30 % y la diferencia se agranda a partir de ahí. La columna de la escala no incorpora el efecto de la CSG deducible, que mejora la opción entre 1,5 y 2 puntos para los TMI del 30 % y del 41 %, sin llegar a invertir el resultado.
Un detalle poco explotado: los socios personas físicas cuya renta fiscal de referencia del año N-2 sea inferior a 50.000 € en solitario o 75.000 € en pareja pueden solicitar antes del 30 de noviembre del año N-1 la dispensa del anticipo de IR del 12,8 %. Ese alivio libera tesorería el año del cobro sin alterar la imposición final, un respiro para el presupuesto del ejercicio.
3.2. La regla del 10 % en la SARL con gerente mayoritario: cómo funciona y un ejemplo con cifras
La trampa fiscal principal del gerente mayoritario de una SARL y del socio único de una EURL al IS está en el artículo L. 131-6 del Código de la Seguridad Social. Toda fracción de dividendos que supere el 10 % de una base concreta (capital social desembolsado + primas de emisión + media anual de los cuentas corrientes de socios o CCA, valorada socio a socio) se requalifica socialmente y tributa con las mismas cotizaciones de trabajador no asalariado (TNS) que una nómina. El salto en el tipo efectivo mare: del 31,4 % del PFU se pasa a unos 45 % de cotizaciones más el PFU sobre el resto, es decir, un global que supera el 55-60 % sobre esa fracción.
El error más repetido consiste en calcular el umbral solo con el capital social, olvidando las otras dos componentes. El capital cuenta, sí, pero las primas de emisión y el cuenta corriente de socio se le suman. Y ese cuenta corriente se aprecia por media anual, lo que deja margen de maniobra operativo siempre que la jugada se anticipe. Piensa en el capital ampliado como el cimiento de la casa: cuanto más ancho apoyas la base, menos peso recae en la zona donde el impuesto castiga.
El ejemplo sobre un dividendo de 30.000 € ilustra la sensibilidad al capital ampliado, y conviene repetirlo de forma sistemática antes de cada asamblea general ordinaria anual (AGOA) en la SARL.
| Capital + CCA | Umbral 10 % | Fracción bajo umbral | Fracción por encima | Tipo efectivo bajo umbral | Tipo efectivo por encima | Neto total estimado |
|---|---|---|---|---|---|---|
| 10.000 € | 1.000 € | 1.000 € | 29.000 € | 31,4 % | ~55-60 % | ~13.000 € |
| 50.000 € | 5.000 € | 5.000 € | 25.000 € | 31,4 % | ~55-60 % | ~14.000 € |
| 100.000 € | 10.000 € | 10.000 € | 20.000 € | 31,4 % | ~55-60 % | ~15.000 € |
| 300.000 € | 30.000 € | 30.000 € | 0 € | 31,4 % | n/a | ~20.580 € |
Lectura práctica: con un capital ampliado de 10.000 €, sobre los mismos 30.000 € repartidos, el neto del gerente cae hasta unos 13.000 €. Con 300.000 € de capital ampliado, el mismo dividendo deja aproximadamente 20.580 € netos: casi un 60 % más en el bolsillo por una distribución idéntica. Esa diferencia justifica decidir con antelación entre ampliación de capital y aportación al cuenta corriente.
Atención: si se supera el umbral por descuido, la URSSAF requalifica sin retroactividad amable, con regularización posible sobre los tres años no prescritos, exigencia de las cotizaciones TNS pendientes y recargos incluidos. Es uno de los litigios más habituales en este tipo de estructuras.
3.3. El escalón en imagen: el tipo efectivo por encima del umbral
Para visualizar cómo evoluciona ese tipo efectivo, el gráfico siguiente dibuja dos regímenes: la fracción bajo el umbral del 10 % se mantiene plana en el 31,4 %, y la fracción que lo supera salta a un escalón próximo al 55-60 % en cuanto se añaden las cotizaciones TNS.
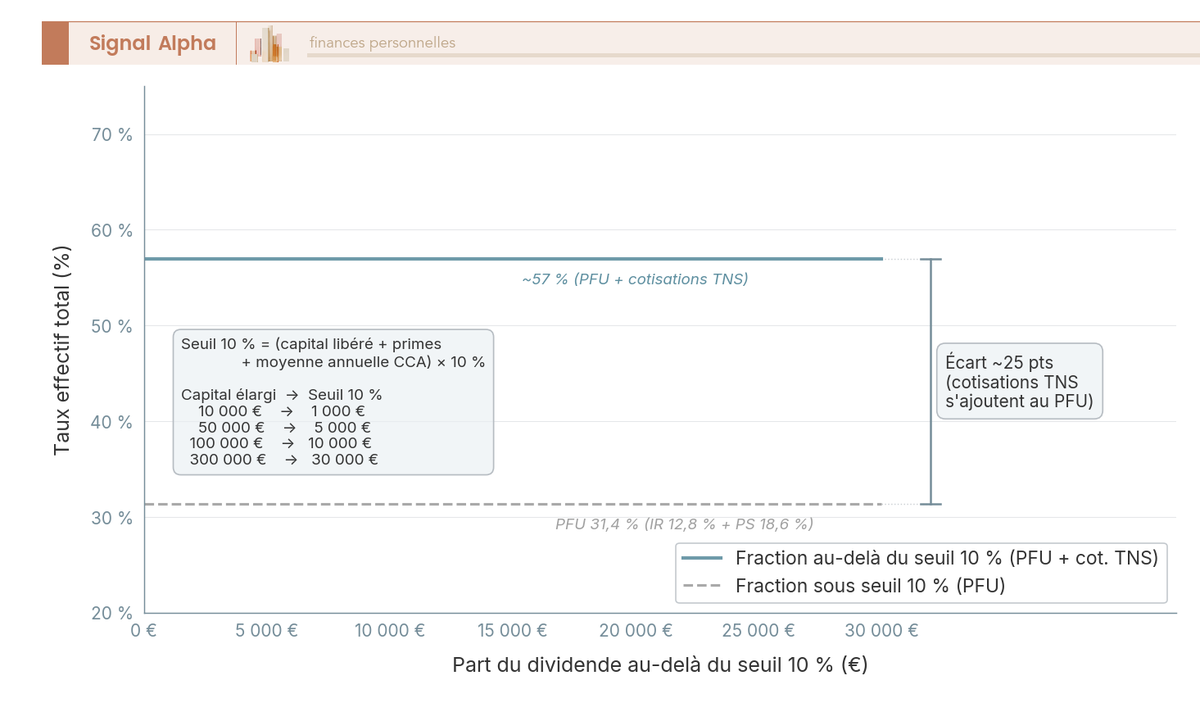
El escalón visible en la curva hace tangible la fiscalidad del dividendo del dirigente específica del gerente mayoritario de SARL: por un euro apenas por encima del umbral, el tipo marginal sube cerca de 25 puntos, y cada euro repartido en exceso cuesta casi el doble que un euro por debajo. Esa discontinuidad es la que vuelve tan delicado el cálculo del umbral del 10 % y la que justifica afinarlo antes de cada distribución importante.
Una táctica que se despliega con frecuencia en consultoría: alimentar el cuenta corriente de socio antes de la AGOA. Como el umbral se calcula sobre la media anual del CCA apreciada socio a socio, una aportación durante el ejercicio amplía enseguida el margen disponible para el reparto en curso. La secuencia operativa completa, en cinco pasos, se detalla más adelante en la guía; aquí basta con entender que la regla no es un muro fijo, sino una valla que se puede desplazar.
3.4. IS y base distribuible: lo que queda por repartir tras el impuesto de sociedades
Antes incluso de llegar al PFU, cada euro de dividendo ya ha pagado el IS, y es esa etapa previa la que determina cuánto queda por distribuir. El tipo del IS en 2026 conserva dos tramos: 15 % reducido sobre los primeros 42.500 € de beneficio imponible para las pequeñas empresas elegibles (capital desembolsado íntegramente, titularidad de al menos un 75 % por personas físicas y cifra de negocios inferior a 10 M€, conforme al artículo 219 del Código General de Impuestos), y 25 % por encima. La ventaja del 15 % es condicional y desaparece en cuanto se cruzan las condiciones de titularidad o de facturación.
El ejemplo sobre 100.000 € de resultado antes de remuneración muestra el papel del salario como palanca que reduce la base del IS, que es precisamente lo que plantea el beneficio antes de remuneración.
| Resultado antes de IS y remuneración | Remuneración bruta total (cotizaciones incluidas) | Base imponible del IS | IS debido | Resultado neto distribuible |
|---|---|---|---|---|
| 100.000 € | 0 € | 100.000 € | 20.750 € | 79.250 € |
| 100.000 € | 50.000 € | 50.000 € | 8.250 € | 41.750 € |
| 100.000 € | 80.000 € | 20.000 € | 3.000 € | 17.000 € |
Aquí nace una confusión muy extendida: el PFU del 31,4 % no es un tipo global, sino un tipo marginal sobre el dividendo cobrado. Con el IS ya liquidado aguas arriba (15 % o 25 % según tramo), el tipo efectivo global de un euro repartido ronda el 43 % con IS al 15 % y el 48 % con IS al 25 %. El dividendo no es una renta al 31,4 % como a veces se presenta: es una renta doblemente gravada por construcción. Un euro distribuido atraviesa dos peajes antes de llegar a tu bolsillo, y conviene saberlo antes de elegir. El salario, en cambio, solo toca el IS a través de la deducción que provoca, lo que reequilibra en parte la balanza en los beneficios por encima de 42.500 €.
Si nos quedamos con una sola idea antes de lanzar cualquier simulación, es esta: mientras se razone en tipo marginal del dividendo sin integrar el IS previo, se subestima el coste real de la distribución y se inclina la balanza demasiado pronto hacia el dividendo. Esta mecánica es, a nuestro juicio, el pilar de la remuneración del dirigente en SASU y SARL, porque condiciona todos los cálculos posteriores.
Queda el reverso de la moneda: ¿qué pierdes exactamente en derechos sociales cuando deslizas demasiado peso hacia el dividendo, y cuánto valen esos derechos en euros para tu seguridad financiera y tu jubilación?
Protección social: jubilación y desempleo, lo que el mix cambia de verdad en tu seguridad
Cuando se analiza la remuneración del dirigente en SASU y SARL, casi todo el debate gira en torno al impuesto. Es un error de enfoque frecuente, porque la forma en la que te pagas también define qué red de protección tendrás cuando lleguen los momentos delicados: una baja larga, un parón de la actividad o, años más tarde, la jubilación. El ahorro fiscal de hoy puede convertirse en una carencia mañana si no lo miras con lupa.
Piensa en el salario como los cimientos de una casa y en los dividendos como el mobiliario. El mobiliario da confort y saca rendimiento al espacio, pero son los cimientos los que sostienen la estructura cuando viene la tormenta. Con esta imagen en mente, veamos qué derechos construye realmente cada vía.
Salario y dividendos no cotizan igual: el matiz que lo cambia todo
El salario soporta cotizaciones sociales y, a cambio, genera derechos: pensión futura, cobertura sanitaria y, según el estatuto jurídico, acceso al desempleo. Los dividendos, por su parte, tributan vía impuestos, pero en términos generales no abren la puerta a la seguridad social. Menos coste hoy, sí; menos colchón mañana, también.
Hay un matiz que merece atención: en algunos estatutos de gerente asimilado a trabajador independiente, una parte de los dividendos queda sujeta a cotizaciones sociales. Aun así, esa contribución no construye derechos de pensión, de modo que se trata de un coste sin contrapartida. Antes de cargar la balanza hacia los dividendos, conviene verificar con tu gestor cómo se trata tu situación concreta.
- Salario: cuesta más cada mes, pero compra derechos a futuro.
- Dividendos: rinden mejor en el plano fiscal, pero no dejan huella en tu historial de cotización.
- Mix: combina el ahorro presente con un mínimo de cobertura que proteja tu seguridad financiera.
Jubilación: el salario siembra cada mes, los dividendos no
La pensión futura se construye sobre las cotizaciones ligadas al salario. Cada nómina que te pagas como dirigente asimilado a asalariado suma derechos y refuerza la base de cálculo de tu renta de retiro. Los dividendos, por mucho que engorden tu cuenta corriente, no computan a estos efectos: es dinero agradable en el presente, pero silencioso ante la Seguridad Social.
Imagina dos dirigentes con los mismos ingresos totales. Uno concentra su remuneración en salario; el otro prefiere casi todo en dividendos. A igualdad de euros percibidos este año, su nivel de vida puede ser parecido… hasta que llega la edad de jubilación y las trayectorias se separan. Es la misma lógica que rige en cualquier planificación económica: el rendimiento inmediato y la seguridad de largo plazo rara vez van de la mano.
Un truco mental útil: considera cada cotización por salario como una inversión a muy largo plazo con rentabilidad garantizada en forma de derechos, y los dividendos como la cosecha de un cultivo puntual. La cosecha alimenta el presente; la siembra asegura el futuro. Un mix sensato necesita las dos cosas.
Desempleo: la cobertura depende de tu situación laboral, no de tu voluntad
Aquí aparece el contraste más notable entre estructuras. El presidente de una SASU, asimilado a asalariado, cotiza al régimen general y, si cumple los requisitos exigidos, puede acceder a la prestación por desempleo. El gerente mayoritario de una SARL ha quedado tradicionalmente fuera de esta cobertura; en los últimos años la normativa se ha ampliado para que ciertos gerentes que se remuneran mediante salario puedan acogerse también a ella, aunque con condiciones estrictas que conviene revisar caso por caso.
El denominador común es sencillo: solo el salario sostiene este derecho. Los dividendos no computan a efectos del paro, por mucho peso que tengan en tu presupuesto personal. Si tu actividad es sensible a los ciclos de la economía o depende de pocos clientes, este punto pesa más de lo que parece a primera vista.
Dicho esto, las reglas exactas cambian con frecuencia y varían según el reparto del capital y la forma jurídica. Antes de fijar tu mix definitivo, contrasta tu situación con un gestor profesional: una decisión tomada únicamente por el ahorro fiscal puede dejarte sin red cuando más la necesites.
A la hora de diseñar tu estrategia, suma al coste fiscal el valor de los derechos que compras con cada cotización. Un euro de salario sale más caro hoy, pero compra cobertura; un euro de dividendos llega más limpio, pero no deja rastro. Tu gestión del dinero gana cuando ambas piezas encajan en el mismo plan.
Evaluar tu mix: umbrales de 2026, escenarios con cifras y matriz de decisión
Llegados a este punto, ya conoces las dos vías de cobro y sus reglas del juego, así que toca montar tu propia ecuación. Piensa en la remuneración del dirigente en SASU y SARL como en una balanza de dos platillos: en uno apoyas el salario, con su seguridad y sus cargas; en el otro, los dividendos, con su fiscalidad más ligera pero sin red de protección. Tu trabajo consiste en añadir pesos a cada lado hasta que la aguja se quede quieta.
El método que te propongo se apoya en cuatro pasos: identificar los umbrales del ejercicio que condicionan la ecuación, simular al menos tres escenarios con números de tu empresa, contrastar los resultados con una matriz de decisión sencilla y revisar todo el conjunto cada año. Nada de fórmulas mágicas: es gestión del dinero aplicada a tu doble papel de socio y de director.
Los umbrales que marcarán la diferencia en 2026
Cada ejercicio fiscal trae consigo una serie de marcas que funcionan como los peldaños de una escalera: por debajo o por encima de cada uno, el coste de tu mezcla cambia de forma notable. Antes de simular nada, conviene tener a mano esta lista y localizar dónde cae tu situación.
- Techo de cotizaciones sociales: fija el máximo sobre el que se calculan determinadas aportaciones, entre ellas las de jubilación. Superarlo no siempre compensa, porque a partir de ese punto seguir cotizando aporta menos contraprestación.
- Tramos del impuesto sobre la renta: tu tipo marginal decide en buena medida si la tributación fija de los dividendos, el flat tax del 30 %, sale mejor o peor que sumar ese cobro a tu escala personal.
- Tramos del impuesto de sociedades: los primeros euros de beneficio suelen tributar a un tipo reducido. Si te interesa reinvertir, dejar margen en la caja puede mejorar la rentabilidad global de la estructura.
- Umbral del 10 % del capital y las reservas: si eres gerente mayoritario de una SARL, la parte de dividendos que supere esa referencia queda sujeta a cargas sociales adicionales. Es la frontera más delicada de todo el sistema.
Estos importes se revisan con cada ley de presupuestos y con la evolución de la economía, de modo que las cifras oficiales de 2026 deben confirmarse con tu contable antes de cerrar la estrategia. Lo que no cambia es la mecánica: localiza cada peldaño, coloca tu número al lado y verás en qué tramo estás pisando.
De la teoría a la práctica: tres escenarios con cifras
Para que la simulación tenga sentido, conviene recordar primero cómo se enfrentan ambas vías de un vistazo:
| Criterio | Salario del dirigente | Dividendos |
|---|---|---|
| ¿Gasto deducible para la sociedad? | Sí | No |
| Cargas sociales sobre lo cobrado | Elevadas | Nulas en la SASU; condicionadas en la SARL mayoritaria |
| Tributación personal | Escala progresiva del IR | Flat tax del 30 % |
| Derechos a jubilación y enfermedad | Sí | No |
| Previsibilidad del ingreso | Mensual y estable | Variable, ligada al beneficio |
Los tres perfiles siguientes usan cifras redondeadas y supuestos simplificados: beneficio antes de remuneración, cargas sociales en torno al 45 % del bruto y flat tax del 30 % sobre los dividendos. Tómalos como un mapa orientativo, no como una simulación a medida.
- Escenario A – El arranque (beneficio de 40.000 euros): la caja es justa y tu presupuesto personal necesita ingresos cada mes. Aquí el salario manda: aunque las cargas se coman casi la mitad del bruto, garantiza previsibilidad, cotización y, al ser gasto deducible, reduce el beneficio imponible. Los dividendos, en cambio, solo existirían si el beneficio aguanta después del impuesto de sociedades, algo arriesgado en los primeros ejercicios.
- Escenario B – El equilibrio (beneficio de 80.000 euros): es el terreno natural del mix. Un ejemplo orientativo: un salario bruto de unos 45.000 euros se traduce en un neto cercano a los 25.000 euros al año, suficiente para cubrir gastos fijos y construir un colchón de ahorro, mientras el excedente, ya descontado el impuesto de sociedades, sale como dividendos tributando al 30 %. Resultado: menos cargas sobre la parte alta del cobro y un apunte sólido en tu historial de cotización.
- Escenario C – La consolidación (beneficio de 150.000 euros o más): con la estructura rodada y tu seguridad financiera resuelta, el peso puede inclinarse hacia los dividendos, porque en la parte alta del ingreso la diferencia entre cargas sociales y flat tax se mide en miles de euros. Eso sí: si eres gerente mayoritario de SARL, calcula primero cuánto superas el umbral del 10 % del capital y reservas; y si tu tipo marginal del IR está muy alto, vuelve a comparar con la escala, porque la ventaja puede estrecharse.
Un detalle que casi nadie mira: el dinero que queda estacionado en la cuenta bancaria de la sociedad también forma parte de la ecuación. Si tras fijar tu mix sobra tesorería, revisa la rentabilidad que te ofrece el banco por ese saldo ocioso, porque los euros dormidos pierden frente a la inflación y restan atractivo a cualquier reparto.
La matriz de decisión: tu semáforo financiero
Una matriz de decisión suena a herramienta corporativa, pero en la práctica es un semáforo: cinco preguntas y cada respuesta enciende una luz que apunta hacia el salario, hacia los dividendos o hacia el reparto. Responde con honestidad y anota los colores.
- ¿Tu presupuesto familiar queda cubierto con el neto que planteas? Si la respuesta es no, luz verde para el salario: primero la seguridad financiera, después la optimización.
- ¿Necesitas consolidar derechos de jubilación o protegerte ante una baja? Verde al salario, porque los dividendos no cotizan.
- ¿Tras dotar reservas y prever gastos e inversiones del ejercicio queda excedente holgado? Verde para los dividendos: ese dinero sobrante rinde mejor fuera de las cargas sociales.
- ¿Tu tipo marginal del IR supera con claridad lo que pagarías con el flat tax del 30 %? Verde a los dividendos; si estás al borde, recalcula con la escala antes de decidir.
- ¿Eres gerente mayoritario de SARL y vas a rebasar el 10 % del capital y reservas? Ámbar: simula el sobrecoste antes de firmar el reparto.
Con el semáforo completado, el patrón suele ser evidente. Cuando dominan las luces del salario, prioriza la remuneración fija; cuando predominan las de los dividendos, abre el grifo del reparto; y si el tablero queda equilibrado, el mix del escenario B es casi siempre el punto de partida más razonable: un salario que cubre tus finanzas personales y dividendos para el excedente.
Dos avisos prácticos antes de actuar. Primero, documenta cada decisión: acta del reparto, justificación del salario frente al mercado y previsión de tesorería del ejercicio. Segundo, este método es una brújula de planificación económica, no una recomendación personalizada: los importes de 2026, tu régimen de cotización y tus circunstancias familiares pueden torcer cualquier simulación, así que valida los números con tu asesor antes de mover un solo euro. La buena noticia es que la remuneración del dirigente en SASU y SARL no es una decisión para siempre: se recalibra cada año, y ese margen de ajuste es, en sí mismo, una pequeña ventaja competitiva.
Preguntas Frecuentes
¿Es más ventajoso cobrar un salario o recibir dividendos como dirigente de una SASU o SARL? Depende de tu nivel de beneficios, de tu situación fiscal personal y de tus necesidades de protección social: no existe una respuesta única para todos los casos. El salario es un gasto deducible para la sociedad pero soporta cargas sociales y tributa como renta del trabajo, mientras que los dividendos se reparten con cargo al beneficio ya gravado por el impuesto de sociedades. Para elegir bien, conviene comparar escenarios concretos con tu contador o asesor fiscal.
¿Qué es la trampa del umbral del 10% en los dividendos del dirigente? En Francia, los dividendos percibidos por el gérante mayoritario de una SARL o el presidente de una SASU pueden quedar sujetos a cotizaciones sociales. Una reducción del 10% sobre la base de cálculo solo se aplica si los dividendos no superan el 10% del capital social: al cruzar ese umbral, la totalidad del importe puede quedar gravada. Como el cálculo exacto depende de tu capital y de la normativa vigente, verifica tu situación con un asesor antes de realizar la distribución.
¿El salario del dirigente es deducible del beneficio imponible de la empresa? Sí: la remuneración del dirigente se considera un gasto deducible y reduce la base del impuesto de sociedades, a diferencia de los dividendos, que se pagan con cargo al beneficio después de impuestos. Esta deducibilidad es una de las razones por las que el salario suele resultar interesante cuando la sociedad obtiene beneficios. La optimización entre ambas opciones depende de tu caso concreto, por lo que te recomendamos simular los dos escenarios con tu contador.
¿Los dividendos generan derechos a la jubilación o al desempleo? No: los dividendos no cotizan a la seguridad social del dirigente y no generan derechos de jubilación. Solo la parte salarial aporta cotizaciones que generan derechos para la jubilación, y los dirigentes de SASU y SARL, en general, no están cubiertos por el seguro de desempleo. Si tu prioridad es la protección social, valora fijar un salario suficiente y confirma tu cobertura con un asesor.
¿Cómo decidir el mix óptimo entre salario y dividendos para 2026? El reparto adecuado depende del beneficio de tu sociedad, de tu tramo de impuesto sobre la renta, de tus necesidades de cobertura social y de los umbrales vigentes cada año. La mejor vía es construir varios escenarios comparando lo que queda neto tras impuestos y cargas en cada combinación, tal como muestra la matriz de decisión del artículo. Antes de fijar tu política de remuneración, valida las cifras con un asesor fiscal o experto contable.

