
Última actualización: mayo de 2026
Son muchos los ahorradores que llegan a la inversión en valor convencidos de que basta con repetir la receta de Warren Buffett: compran títulos con un PER reducido creyendo haber dado con un chollo y acaban atrapados en sectores en retroceso o en compañías con los fundamentales deteriorados. Una acción que cotiza barata puede esconder una oportunidad real o, sencillamente, una fachada impecable con los cimientos agrietados. Al directivo que quiere dar rentabilidad a la tesorería sobrante de su sociedad le aguarda exactamente el mismo peligro: sin un método que separe la infravaloración genuina de un descuento justificado por los riesgos, la operación termina convertida en dinero bloqueado cinco años sin rebote. El caso del distribuidor Casino Guichard-Perrachon, cuya reestructuración aprobada a finales de 2023 dejó casi anulada la participación del accionista histórico, lo ilustra mejor que ningún otro: un PER bajo que no escondía ganga alguna.
El escenario, además, ha cambiado de signo. Después de que el tipo de la facilidad de depósito del Banco Central Europeo alcanzara su techo del 4,00 % en septiembre de 2023, la tasa ha descendido de forma progresiva hasta el 2,00 % desde el 11 de junio de 2025, nivel en el que se ha mantenido desde entonces. Esta relajación monetaria amortigua la prima que el mercado concedía a las compañías de crecimiento y devuelve una ventaja relativa a las sociedades con flujos de caja presentes, en especial en el sector financiero, las utilities y la energía. Cuando el viento de los tipos deja de soplar a favor del crecimiento, las velas del estilo value vuelven a agarrar aire. Aun así, la distancia entre precio bajo y valor real sigue siendo el único criterio que separa una inversión rentable de un bloqueo prolongado.
En esta guía recuperamos el marco intelectual que sentó Benjamin Graham y que después ampliaron Buffett y las corrientes deep value, quality value y GARP. Sobre esa base abordamos los ratios de valoración, el cálculo de un valor intrínseco creíble mediante un DCF simplificado y el margen de seguridad que conviene exigir según la calidad de la empresa. Encontrarás también una comparativa de los stock screeners al alcance del particular, las vías de inversión disponibles según tu situación personal, las alternativas con las que cuenta el directivo para colocar la liquidez sobrante de su compañía, las reglas para levantar una cartera con cabeza y la lista de errores que arruinan al principiante. Toma estas líneas como el mapa de un mercado lleno de aparentes chollos: te señalan dónde mirar dos veces antes de sacar la cartera.
Índice de Contenidos
- 1. La inversión en valor en 2026: para quién tiene sentido, el contexto del mercado y los mitos que conviene desmontar
- 2. La filosofía de la inversión en valor: de Graham y Dodd a la actualidad
- 3. Ratios de valoración y cómo calcular el valor intrínseco
- Herramientas de selección de acciones: screeners y lectura de los estados financieros
- 4. Herramientas de selección para invertir en valor: screeners, cuentas anuales y ETFs factoriales
- Preguntas Frecuentes
- 2.1 El legado de Benjamin Graham: margen de seguridad y Mr. Market
- 2.2 El giro Buffett-Munger: de la colilla de puro a la calidad duradera
- 2.3 Valor profundo, valor de calidad y GARP: elegir tu escuela y ajustar tus expectativas
- 3.1. Los seis ratios de valoración que hay que dominar antes de comprar
- 3.2. Cómo estimar el valor intrínseco con un DCF simplificado: el método en cinco pasos
- 3.3. Margen de seguridad: cuánto exigir en 2026 según el perfil de empresa
- 3.4. Señales de alerta cifradas que delatan una trampa de valor
- 4.1 Comparativa de screeners value 2026 adaptados a una cartera desde España
- 4.2 Cómo leer una cuenta de resultados y un balance en menos de una hora
- 4.3 ETFs de value y arquitectura híbrida núcleo-satélite: exposición a factores sin milagros
1. La inversión en valor en 2026: para quién tiene sentido, el contexto del mercado y los mitos que conviene desmontar
2. La filosofía de la inversión en valor: de Graham y Dodd a la actualidad
Para situar el terreno de juego, conviene remontarse a los dos libros fundacionales de los años treinta y cuarenta, seguir después el desplazamiento que impulsaron Buffett y Munger y, por último, distinguir las tres escuelas primas que coexisten en 2026. Esta genealogía importa porque te obliga a elegir conscientemente tu bando dentro de la inversión en valor, en lugar de copiar las compras de un gestor sin saber si practica el deep value, el quality value o el GARP.
2.1 El legado de Benjamin Graham: margen de seguridad y Mr. Market
Todo arranca con dos obras que firmaron el acta de nacimiento del value investing. Security Analysis (Graham y Dodd, 1934) sistematizó el análisis fundamental línea a línea; The Intelligent Investor (Graham, 1949) tradujo aquella disciplina a un lenguaje apto para el particular, hasta el punto de seguir siendo un pilar de las finanzas personales. Ambos libros permanecen vigentes hoy, siempre que releas sus ejemplos numéricos siendo consciente de que han envejecido.
Dos conceptos atraviesan toda la obra. El primero es la margen de seguridad: el colchón entre el precio que pagas y el valor intrínseco estimado, calibrado según el grado de incertidumbre del cálculo. Funciona como el airbag de tu coche: no evita el accidente, pero determina cómo sales del impacto y constituye la base de tu seguridad financiera como inversor. Cuanto más predecible es la compañía, más se estrecha el colchón mínimo exigido; cuanto más borroso es el futuro, más se ensancha la descuento que conviene pedir.
El segundo concepto es Mr. Market, la metáfora más famosa de Graham. El mercado se comporta como un socio bipolar que cada mañana te propone un precio de compra o de venta, racional o irracional según su humor del día, y tú, como inversor, decides libremente cuándo transigir con él y cuándo ignorar la cotización por completo.
Sobre el parqué español, Mr. Market ofrece cada mañana Iberdrola, Repsol o Santander (utilities, energía y banca), y la postura value consiste en responder únicamente cuando el precio presenta un descuento suficiente frente a un valor intrínseco trabajado por ti mismo. Aquí encaja un matiz que separa al analista riguroso del aficionado: la margen de seguridad se evalúa contra ese valor intrínseco estimado, nunca contra una media histórica de ratios (PER, P/B) que puede estar reflejando un deterioro duradero de los fundamentales. Comparar el PER actual de una compañía en declive con su promedio de los últimos diez años no dice nada sobre su valor real.
2.2 El giro Buffett-Munger: de la colilla de puro a la calidad duradera
El segundo giro intelectual llega de la mano de la influencia de Charlie Munger sobre Warren Buffett, a partir de los años sesenta. Buffett fue dejando de lado el método del cigar butt heredado de Graham, que consistía en comprar una sociedad muy barata pero con fundamentales mediocres para exprimir una última calada de valor, y lo sustituyó por la adquisición de negocios de gran calidad a un precio razonable.
Las fechas que marcan el camino: Buffett lanzó la Buffett Partnership en 1956 y tomó el control de Berkshire Hathaway en 1965. Entre 1965 y 2024, Berkshire registra una rentabilidad anualizada compuesta del 19,9 % frente al 10,4 % del S&P 500 con dividendos reinvertidos, es decir, 9,5 puntos de sobrerendimiento anualizado durante casi seis décadas. Gracias al interés compuesto, ese diferencial se ha convertido en la referencia absoluta de los defensores del quality value.
Los practicantes contemporáneos de esta escuela están claramente identificados: la propia Berkshire, Fundsmith de Terry Smith en Reino Unido, Lindsell Train de Nick Train y la casa española Bestinver. Sus carteras concentradas, con frecuencia por debajo de quince posiciones, apuestan por compañías con ventaja competitiva duradera, alta rentabilidad y crecimiento interno del resultado de explotación.
La implicación práctica para la gestión de tu dinero es muy concreta: el quality value tolera mejor los errores de análisis, porque una sociedad excelente suele sobrevivir a una tesis imperfecta (el foso trabaja a tu favor y protege tu dinero). El deep value, por el contrario, exige un análisis contable más minucioso, porque el margen de error sobre negocios con fundamentales frágiles es bastante más estrecho.
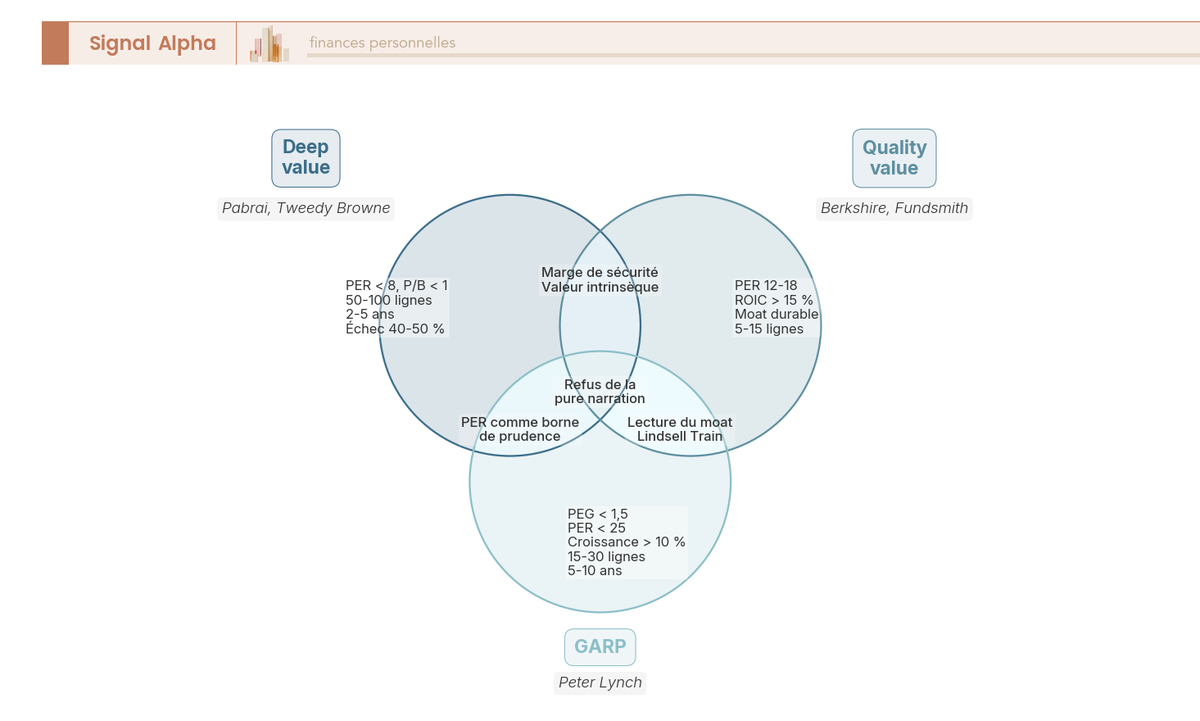
El diagrama sitúa a Buffett en la intersección entre quality value y GARP, a Pabrai en pleno territorio deep value y a Lynch en GARP puro. Las intersecciones anotadas revelan que, en la práctica, ninguna escuela es pura.
2.3 Valor profundo, valor de calidad y GARP: elegir tu escuela y ajustar tus expectativas
Para auto-posicionarte, tres escuelas primas coexisten con umbrales numéricos bien distintos. La deep value combina un PER inferior a 8, un P/B por debajo de 1, baja exigencia de calidad, carteras de cincuenta a cien posiciones, un horizonte de dos a cinco años y una tasa de fracaso esperada del 40 al 50 %; entre sus practicantes figuran Mohnish Pabrai y Tweedy Browne.
La quality value busca un PER entre 12 y 18, un retorno del capital invertido (ROIC) superior al 15 % con foso defensivo, de cinco a quince posiciones, un horizonte superior a diez años y una tasa de fracaso del 10 al 15 %. El GARP (growth at a reasonable price) exige un PEG inferior a 1,5 y un PER inferior a 25, crecimiento esperado superior al 10 % anual, de quince a treinta posiciones, horizonte de cinco a diez años y fracasos del 20 al 30 %. Peter Lynch encarnó históricamente este estilo en Fidelity Magellan entre 1977 y 1990, con una rentabilidad anualizada media en torno al 29 %.
La capa académica completa el cuadro. Fama y French publicaron en junio de 1992 The Cross-Section of Expected Stock Returns en el Journal of Finance, donde formalizaron el modelo de tres factores (mercado, tamaño SMB, valor HML). En 2015 añadieron la rentabilidad operativa (RMW) y la inversión (CMA) dentro de un modelo de cinco factores. Por su parte, AQR (Asness y Frazzini) formalizó en 2014 el factor Quality Minus Junk (QMJ), que completa la definición académica.
La célebre década perdida 2010-2020 marcó una infrarrentabilidad prolongada del value frente al growth arrastrado por los FAANG. Frente a este dato existen dos lecturas enfrentadas: Asness lo interpreta como una dilución coyuntural por concentración en growth que acabará corrigiéndose, mientras que Pástor y Vuolteenaho documentan un cambio estructural ligado a la economía intangible: el ratio book-to-market mide mal el capital incorpóreo (goodwill, propiedad intelectual).
Calibra bien tus expectativas: la prima histórica del valor se sitúa entre +2 y +4 puntos anualizados frente a un índice amplio, medida sobre un ciclo completo de siete a diez años, y nunca se comporta de forma lineal. En euros, ese diferencial redefine el resultado de cualquier plan de ahorro a largo plazo. En ventanas de dos o tres años, este estilo puede quedarse claramente atrás, y ahí radica la razón por la que la paciencia constituye la auténtica ventaja competitiva del inversor, algo que analizaremos más adelante.
| Escuela | Criterio de precio | Criterio de calidad | Nº posiciones | Horizonte | Tasa de fracaso esperada | Gestor de referencia |
|---|---|---|---|---|---|---|
| Deep value | PER < 8, P/B < 1 | Baja exigencia | 50-100 | 2-5 años | 40-50 % | Mohnish Pabrai, Tweedy Browne |
| Quality value | PER 12-18 | ROIC > 15 %, foso | 5-15 | 10+ años | 10-15 % | Berkshire, Fundsmith, Lindsell Train |
| GARP | PEG < 1,5, PER < 25 | Crecimiento > 10 % | 15-30 | 5-10 años | 20-30 % | Peter Lynch (herencia), Lindsell Train híbrido |
Cruza esta tabla con tu presupuesto de tiempo disponible y con tu tolerancia al fracaso, y obtendrás tu arbitraje: si no puedes seguir cincuenta posiciones a la vez, el deep value queda descartado y el quality value se convierte en la opción por defecto más razonable. Elegida la escuela, toca pasar a las cifras que conviene leer antes de cada compra.
3. Ratios de valoración y cómo calcular el valor intrínseco
Para que todo lo anterior sirva de algo en la práctica, el recorrido es claro: primero, los seis ratios que conviene leer antes de lanzar cualquier orden de compra; después, la construcción de un flujo de caja descontado (DCF) por horquillas, en lugar de una cifra única; a continuación, la calibración del margen de seguridad según el perfil de cada compañía; y, para cerrar, la checklist numérica que distingue una rebaja auténtica de una trampa bien disfrazada.
3.1. Los seis ratios de valoración que hay que dominar antes de comprar
Piensa en estos ratios como en el cuadro de mandos de un coche: no conducen por ti, pero te avisan antes de que se encienda la luz de la reserva. En la inversión en valor, seis indicadores bastan para radiografiar una compañía en pocos minutos. El PER (price-to-earnings, cotización sobre beneficio por acción) entra en zona atractiva por debajo de 12 y se considera caro por encima de 20-25; ojo, porque es sensible a los resultados excepcionales y a la posición de la empresa en su ciclo. El P/B (price-to-book, cotización sobre activo neto contable por acción) resulta interesante por debajo de 1,5 y caro por encima de 3, aunque pierde casi toda su utilidad en negocios con mucho capital inmaterial: software, servicios, marcas.
El EV/EBITDA (valor de empresa sobre el resultado bruto de explotación) es atractivo por debajo de 7 y caro por encima de 12, con una advertencia: el EBITDA no es una medida IFRS y admite ajustes con demasiada facilidad, lo que lo vuelve manipulable. El EV/Sales (valor de empresa sobre ventas) cobra sentido en cíclicas en el punto bajo del ciclo —zona atractiva por debajo de 1, cara por encima de 3-4— y se degrada en modelos de servicios, donde la señal de verdad es el margen. El P/FCF (cotización sobre flujo de caja libre por acción) es atractivo por debajo de 12 y caro por encima de 25, con una volatilidad que depende de las variaciones del CAPEX. Y el dividend yield se vuelve interesante por encima del 4 % cuando los flujos lo cubren, sospechoso por debajo del 1 %, y se convierte en trampa (yield trap) en cuanto el payout supera el 100 % del beneficio o del FCF.
La tabla siguiente resume cada ratio con su fórmula, sus umbrales por zona y su límite principal. Léela siempre junto a un sector de referencia, nunca en seco.
| Ratio | Definición | Cálculo | Bajo (zona atractiva) | Alto (sobrevalorado) | Límite principal |
|---|---|---|---|---|---|
| PER (Price-to-Earnings) | Capitalización / Beneficio neto | Cotización / BPA | < 12 | > 20-25 | Sensible a excepcionales y al ciclo |
| P/B (Price-to-Book) | Capitalización / Patrimonio neto contable | Cotización / Valor contable por acción | < 1,5 | > 3 | Poco apto para activos intangibles |
| EV/EBITDA | Valor de empresa / EBITDA | (Capitalización + deuda neta) / EBITDA | < 7 | > 12 | EBITDA no-IFRS, manipulable |
| EV/Sales | Valor de empresa / Ventas | (Capitalización + deuda neta) / Ventas | < 1 | > 3-4 | Útil en cíclicas bajas, poco en servicios |
| P/FCF (Price-to-Free Cash Flow) | Capitalización / FCF | Cotización / FCF por acción | < 12 | > 25 | FCF volátil según CAPEX |
| Dividend Yield | Dividendo / Cotización | Dividendo por acción / Cotización | > 4 % (cubierto) | < 1 % | Yield trap si payout > 100 % |
Las referencias sectoriales europeas para 2026 fijan el patrón de lectura: bancos (PER 6-9, P/B 0,7-1,1), utilities (PER 11-14, EV/EBITDA 7-9), energía tradicional (PER 6-10, P/FCF 6-9), consumo básico (PER 16-20, P/B 3-5) y tecnología (PER 22-35, P/FCF 25-40). Un PER de 8 en un banco es lo normal; el mismo PER en una compañía de consumo básico merece investigación. En sectores intensivos en capital (utilities, telecomunicaciones, industria pesada), elige EV/EBIT antes que EV/EBITDA: este último ignora amortizaciones y deterioros, que son precisamente el coste económico del capital inmovilizado.
3.2. Cómo estimar el valor intrínseco con un DCF simplificado: el método en cinco pasos
Un DCF se construye en cinco pasos que puedes ejecutar con una hoja de cálculo abierta delante.
- (1) Proyecta el flujo de caja libre (FCF) a cinco o diez años, tomando como base el FCF medio normalizado de los últimos tres ejercicios. Limita el crecimiento perpetuo al 8 %; lo habitual en una compañía madura se mueve entre el 2 % y el 5 %.
- (2) Fija la tasa de descuento, el WACC (coste medio ponderado del capital): entre el 8 % y el 11 % en la zona euro en 2026, apoyada en la rentabilidad del bono soberano a diez años (en Francia, la OAT osciló entre el 3,25 % y el 3,67 % de julio de 2025 a abril de 2026, según publicaciones del Banco de Francia), más una prima de riesgo de las acciones europeas del 4,5 % al 5,5 % y la beta sectorial.
- (3) Calcula el valor terminal con el modelo de Gordon: VT = FCF del año N+1 × (1+g) / (r−g), con una g perpetua del 2 % al 2,5 % en la zona euro y la regla prudencial de que g nunca supere el tipo sin riesgo a largo plazo.
- (4) Suma los valores descontados para obtener el valor de la empresa, resta la deuda neta para llegar a los fondos propios y divide entre el número de acciones.
- (5) Monta una matriz de sensibilidad 5×5 (r del 7 % al 11 %, g del 1 % al 3 %) y descarta la operación si la valoración teórica queda por debajo del precio en una parte significativa de la matriz.
Trabaja siempre con horquillas, nunca con un punto único. Un DCF que escupe 47,32 euros por acción presume de una precisión ilusoria; el mismo modelo, planteado con honestidad, arroja entre 35 y 55 euros. Es como un GPS que te da el número exacto de la portal cuando en realidad solo conoce la calle: la apariencia de exactitud engaña. El valor terminal representa por término entre el 50 % y el 70 % del valor DCF total, lo que convierte la hipótesis g en el parámetro más sensible de todo el modelo: moverla del 2 % al 2,5 % puede cambiar la valoración intrínseca entre un 15 % y un 20 %.
Las limitaciones son conocidas: el DCF no sirve para compañías no rentables (FCF negativo o demasiado volátil), ni para financieras (mejor combinar P/B con el ROE, la rentabilidad sobre fondos propios), ni para inmobiliarias cotizadas (donde manda la NAV, el valor neto de los activos). Como herramientas de apoyo, resultan útiles las plantillas públicas de Aswath Damodaran (NYU Stern, de acceso libre), Simply Wall St (con hipótesis poco transparentes: úsalo solo como referencia) y Morningstar Fair Value Estimate (accesible a través de plataformas profesionales desde el 17 de abril de 2025).
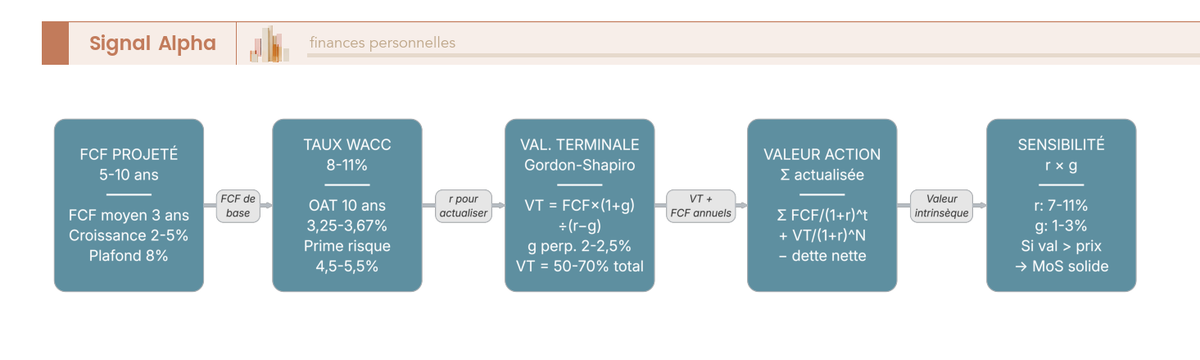
El esquema recoge las cinco etapas, del FCF normalizado al valor por acción, con los parámetros clave (WACC, g, horizonte temporal). Tenlo delante, hoja de cálculo abierta, la primera vez que montes un DCF: el esfuerzo inicial se amortiza con creces en los análisis posteriores.
3.3. Margen de seguridad: cuánto exigir en 2026 según el perfil de empresa
Estimado el valor intrínseco, el margen mínimo exigible varía según el perfil, porque el riesgo de error de valoración y la volatilidad de los beneficios cambian radicalmente de una categoría a otra. La quality value (foso competitivo, ROIC superior al 15 %, FCF estable durante diez años) tolera una décota mínima del 15-25 %: su alta previsibilidad reduce la incertidumbre de la estimación. La cíclica en pleno ciclo exige entre el 25 % y el 40 % para absorber un giro de negocio no previsto. La deep value clásica (PER inferior a 8, P/B inferior a 1) pide entre el 35 % y el 50 %: con una tasa de fracaso cercana al 40 %, la rebaja tiene que ser amplia para que la cartera salga positiva en conjunto. El turnaround o la reestructuración en marcha reclama entre el 40 % y el 60 %, por el doble riesgo operativo y financiero. La small cap ilíquida añade entre el 30 % y el 50 % por el spread y la información asimétrica. Y la inmobiliaria cotizada con décota sobre NAV se conforma con un 25-40 %, porque el riesgo queda limitado al tipo largo y al valor del activo subyacente.
Dos suelos conviene memorizar: 25 % para la quality value y 50 % para la deep value; por debajo de ahí, el margen ya no paga la incertidumbre propia del estilo. Y el margen se mide siempre contra un valor intrínseco que combine DCF y múltiplos sectoriales, nunca contra un ratio aislado ni contra una simple décota histórica. La checklist cifrada del apartado siguiente separa la rebaja verdadera de una yield trap maquillada. Funciona como el cinturón de seguridad: nadie espera el imprevisto, pero se conduce distinto llevándolo puesto.
| Perfil de empresa | Margen de seguridad mínimo recomendado | Justificación |
|---|---|---|
| Quality value (foso competitivo, ROIC > 15 %, FCF estable 10 años) | 15-25 % | Alta previsibilidad, bajo riesgo de error de valoración |
| Cíclica en pleno ciclo | 25-40 % | Beneficios volátiles, el margen protege del giro |
| Deep value clásica (PER < 8, P/B < 1) | 35-50 % | Calidad baja, tasa de fracaso elevada |
| Turnaround / reestructuración | 40-60 % | Riesgo operativo y financiero |
| Small cap ilíquida | 30-50 % | Spread + riesgo de información asimétrica |
| Inmobiliaria cotizada con décota sobre NAV | 25-40 % | Riesgo de tipos largos + riesgo del activo subyacente |
3.4. Señales de alerta cifradas que delatan una trampa de valor
Para separar una rebaja real de una trampa de valor, siete señales ponderadas cubren la mayor parte de los defectos que se esconden detrás de un múltiplo bajo. Lee cada señal con su umbral crítico y pondera el conjunto para obtener una nota global.
El ratio de deuda neta sobre EBITDA pesa un 25 % de la nota: por encima de 3x con trayectoria al alza, la señal se pone en rojo. La conversión de caja, medida como FCF sobre beneficio neto, pesa un 20 %: por debajo del 60 % durante tres años, el beneficio publicado no se transforma en caja, síntoma clásico de ajustes contables agresivos o de necesidades de fondo de maniobra crecientes. La trayectoria del margen bruto pesa un 15 %: una caída de más de 2 puntos en tres años delata pérdida de poder de fijación de precios. La venta de insiders pesa un 10 %: más del 1 % de la capitalización enajenado por directivos en seis meses es una señal vendedora potente. La calificación crediticia suma otro 10 %: un recorte por debajo de BBB-, hacia el terreno high yield, encarece la financiación y a veces acelera la espiral. La rotación del equipo directivo aporta un 10 %: un CEO o un CFO con menos de dos años en el cargo apunta a inestabilidad o desconfianza. Y la retribución por encima del FCF, con el 10 % restante: un payout superior al 100 % del FCF durante tres años anticipa un recorte del dividendo.
Los umbrales de decisión están definidos: con menos del 30 % de señales rojas, luz verde para estudiar la compra tras completar el DCF; entre el 30 % y el 50 %, investigación a fondo obligatoria y marga de seguridad ampliada al 40-50 %; por encima del 50 %, no a la compra aunque la décota de PER resulte tentadora. Esta regla desactiva por la vía mecánica el debate emocional.
Sitúa los tres casos de estudio: Kodak en 2010 (deuda creciente, margen bruto erosionado durante cinco años, conversión de caja degradada por los gastos de reestructuración), Sears en 2017 (venta masiva de insiders, retribución superior al FCF, calificación recortada) y Casino en 2022 (deuda neta sobre EBITDA superior a 5x, calificación recortada, rotación de directivos). En los tres casos, más de la mitad de las señales estaban en rojo entre dos y tres años antes del episodio de crédito. La checklist las habría descartado por adelantado. Una acción barata por malas razones es un chollo inmobiliario con la cimentación agrietada: el precio llama a la puerta, el defecto la cierra.
| Señal | Peso | Umbral crítico de alerta |
|---|---|---|
| Deuda neta / EBITDA | 25 % | > 3x y al alza |
| Conversión de caja (FCF/beneficio neto) | 20 % | < 60 % en 3 años |
| Trayectoria del margen bruto | 15 % | -2 puntos / 3 años |
| Venta de insiders | 10 % | > 1 % de capitalización vendida en 6 meses |
| Calificación crediticia | 10 % | recorte a high yield |
| Rotación de management | 10 % | CEO+CFO < 2 años |
| Retribución > FCF | 10 % | > 100 % en 3 años |
En la práctica, casi todas las trampas que llegan a una reunión de análisis llevan dos años acumulando tres o cuatro señales rojas, perfectamente visibles en los informes anuales públicos. Nadie las mira porque toda la atención se va al PER aparente. Un cuarto de hora de lectura ponderada evita la práctica totalidad de estos errores, siempre que la disciplina se imponga al entusiasmo.
Nota del analista
Estas siete señales, calculables desde un informe anual y un screener o una ficha de mercado, suponen saber dónde mirar dentro de las cuentas. Es justo lo que operacionaliza la siguiente sección: el salto de la valoración manual a las herramientas que automatizan el filtrado.
Herramientas de selección de acciones: screeners y lectura de los estados financieros
4. Herramientas de selección para invertir en valor: screeners, cuentas anuales y ETFs factoriales
A estas alturas ya sabes qué calcular, pero te falta el taller que industrialice el cribado previo, porque nadie se lee quinientos informes anuales a mano. Este bloque compara los seis stock screeners más útiles para la inversión en valor desde España, propone un método para leer una cuenta de resultados y un balance en menos de una hora, y ordena el debate entre acciones individuales y ETFs value (fondos cotizados) con una arquitectura núcleo-satélite dimensionada por tramos de capital.
4.1 Comparativa de screeners value 2026 adaptados a una cartera desde España
El ecosistema de screeners al alcance del inversor español se resume en seis herramientas cuya utilidad depende, sobre todo, del capital comprometido y de la zona de mercado que quieras analizar. Antes de pagar una suscripción, comprueba dos cosas: que la cobertura geográfica encaje con los mercados donde inviertes de verdad y que el precio anual se quede por debajo del 1 % del capital que va a pilotar. Un screener funciona como el colador de la cocina: no cocina por ti, pero te evita pelar patatas que nunca llegarás a usar.
Stockopedia (340-350 € al año) cubre Reino Unido, Europa, Estados Unidos, Canadá y Australia, con sus StockRanks de calidad, valor y momentum y los GuruScreens calibrados sobre Graham, Greenblatt y Piotroski. Simply Wall St (110-120 € al año) mapea 100.000 acciones de todo el mundo con un valor intrínseco calculado por DCF automático: úsalo como referencia comparativa más que como árbitro final, ya que las hipótesis del modelo no resultan nada transparentes. Zonebourse Premium (~480 € al año) destaca por su consenso consolidado de analistas y por filtros pensados para el inversor de la zona euro, apoyados en una cobertura europea sólida. TIKR Pro (~600 USD al año) ofrece datos al nivel de Bloomberg o Capital IQ con exportaciones limpias a Excel, aunque solo en inglés. Morningstar cerró su Premium a nuevas altas el 17 de abril de 2025: su Fair Value Estimate y su Economic Moat se han replegado hacia las plataformas profesionales. Koyfin (~470 USD al año), por su parte, brilla con un panel configurable y comparables sectoriales muy útiles, pero no calcula valor justo y exige una curva de aprendizaje exigente.
La tabla siguiente condensa estas seis herramientas por precio, cobertura, punto fuerte, límite y perfil al que encaja mejor. Cruza tu capital y los mercados de tu asignación objetivo antes de suscribirte.
| Herramienta | Precio anual indicativo | Cobertura | Punto fuerte | Limitación principal | Perfil ideal |
|---|---|---|---|---|---|
| Stockopedia | 340-350 € | Reino Unido + Europa + EE. UU. + Canadá + Australia | StockRanks Quality/Value/Momentum, GuruScreens Graham/Piotroski | Small caps de EE. UU. parciales | Particular europeo con 10.000-200.000 € |
| Simply Wall St | 110-120 € | Mundial, 100.000 acciones | Visualización Snowflake, DCF automático | DCF con hipótesis opacas | Principiante con 5.000-50.000 € |
| Zonebourse Premium | ~480 € | Europa fuerte, EE. UU. correcto | Filtros para el inversor europeo, consenso de analistas | Fundamentales poco profundos | Particular centrado en Europa |
| TIKR Pro | ~600 USD | Mundial, 100.000 acciones | Datos tipo Bloomberg, exportación a Excel | Sin filtros europeos específicos, solo en inglés | Intermedio-avanzado internacional |
| Morningstar Premium | n/a (cerrado a nuevas altas) | Mundial, vía distribuidores | Fair Value Estimate, Economic Moat | Ya no se contrata directamente | Profesionales / suscripciones asociadas |
| Koyfin | ~470 USD | Mundial | Panel configurable, comparables sectoriales | Sin valor justo, curva de aprendizaje | Avanzado multiactivo |
Para decidir rápido: Zonebourse si mueves tu dinero sobre todo por bolsas europeas desde una cuenta de valores en euros; Stockopedia si combinas Reino Unido y Europa con un estándar de calidad alto; Simply Wall St como puerta de entrada; TIKR o Koyfin si trabajas mucho el mercado estadounidense con más de 50.000 € comprometidos.
4.2 Cómo leer una cuenta de resultados y un balance en menos de una hora
Para calcular las siete señales del bloque anterior sin convertirte en auditor, bastan seis lecturas dirigidas dentro de un informe anual. Cuenta con una hora por compañía la primera vez y unos veinte minutos en las siguientes. Es como revisar el motor de un coche de segunda mano: no hace falta desmontarlo entero, sino mirar los cinco o seis puntos donde se esconde la avería.
La primera lectura traza la evolución de los ingresos por ventas a cinco años, separando crecimiento orgánico, crecimiento por adquisiciones y efecto divisa (con el cuadro de mando del inicio del informe suele bastar). La segunda sigue el margen bruto y el margen de explotación: si se mantienen estables a cinco años, firman un modelo robusto; si fluctúan, delatan una ciclicidad que habrá que normalizar en el DCF o una pérdida de poder de fijación de precios que conviene investigar. Un deterioro superior a 2 puntos en tres años activa la señal n.º 3 del scoring de trampa de valor.
La tercera se fija en la deuda neta sobre EBITDA: deuda financiera bruta menos tesorería disponible, dividida por el EBITDA de los últimos doce meses; luz roja por encima de 3x si además la trayectoria es ascendente. Súmale los compromisos fuera de balance (arrendamientos IFRS 16, compromisos de pensiones con los empleados, garantías y litigios), que engordan la deuda económica real entre un 10 y un 30 % en las compañías intensivas en capital. La cuarta lectura aísla el flujo de caja libre y la conversión de caja (FCF sobre beneficio neto medio a 3 años): por debajo del 60 %, el beneficio publicado no se transforma en efectivo, síntoma de ajustes contables agresivos o de un fondo de maniobra que crece sin control.
Las dos últimas pasadas cazan los sesgos de presentación. Las cuestiones clave de auditoría (KAM, key audit matters) del informe del auditor señalan las zonas donde el propio auditor costó decidirse: tres KAM o más justifican ampliar el margen de seguridad. Y el EBITDA ajustado con el que arranca el informe concentra decisiones discrecionales (reestructuraciones, deterioros, plusvalías excepcionales): si la diferencia con el EBITDA estricto de las cuentas consolidadas supera el 15 %, la dirección está forzando una lectura optimista.
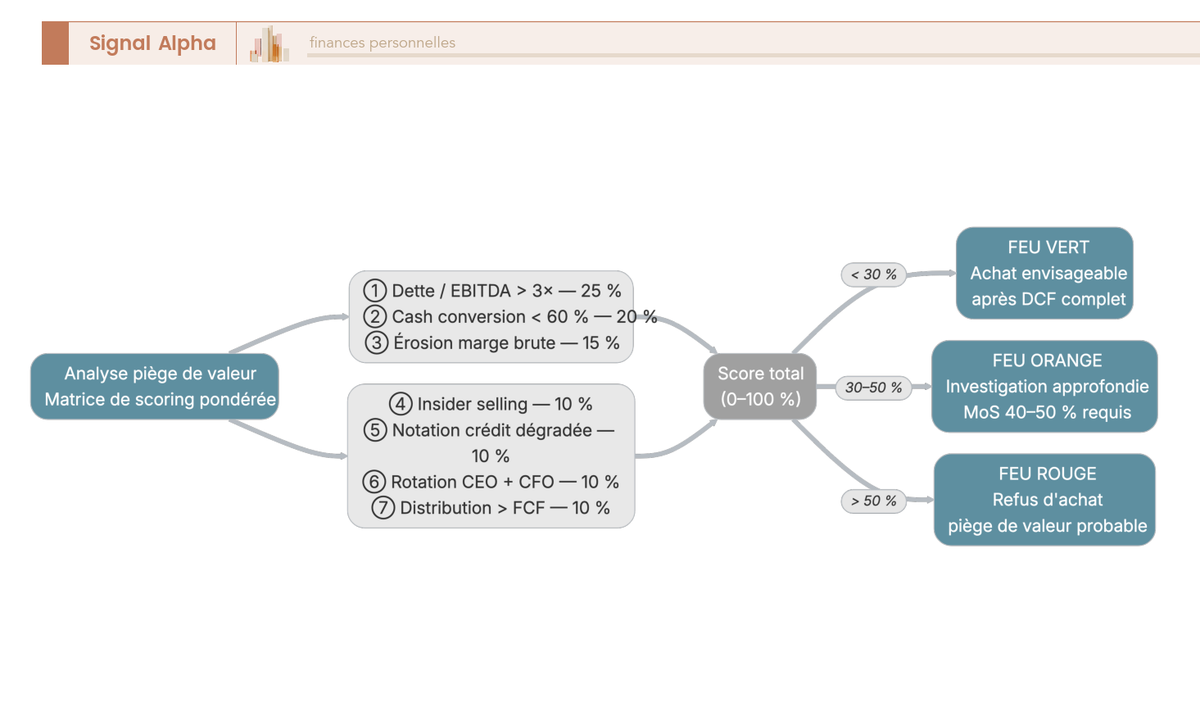
El árbol anterior recoge la ponderación del scoring de trampa de valor y la convierte en recorrido: cada rama desemboca en una puntuación acumulada que se cruza con los umbrales del 30 % y del 50 %, los que deciden entre compra planteable, investigación a fondo o descarte directo. Las seis lecturas de un informe anual alimentan directamente sus siete variables.
4.3 ETFs de value y arquitectura híbrida núcleo-satélite: exposición a factores sin milagros
Para capturar la prima de la inversión en valor sin obligarte a seguir de cerca entre cinco y quince posiciones de stock picking, los ETFs value de referencia ofrecen una exposición factorial limpia, a un coste anual dos o cinco veces inferior al de un fondo value gestionado de forma activa. Eso sí: hay que saber leer el total expense ratio (TER), entender la domiciliación que esconde cada ISIN y asumir que la reconstrucción mecánica del índice sobrepesa algunos sectores.
La oferta accesible al particular se concentra en cuatro referencias. El iShares Edge MSCI Europe Value Factor UCITS (IE00BQN1K901) aplica un TER del 0,25 % y, con domiciliación irlandesa, es el núcleo factorial natural para la parte europea de tu cartera. Su equivalente mundial (IE00BP3QZB59, TER del 0,25 %) se contrata igualmente a través de tu bróker, o dentro de un unit linked cuando la plataforma lo admite. El Amundi MSCI Europe Value Factor UCITS (LU1681042518, TER del 0,23 %) constituye la alternativa directa al de iShares para la bolsa europea. Y el SPDR S&P 500 Enhanced Value UCITS (ISIN habitualmente citado como IE00BSPLC413, TER de en torno al 0,20 %) merece confirmación ante el emisor antes de lanzar ninguna orden.
El entusiasmo choca contra tres límites muy concretos. La reconstrucción mecánica del índice sobrepesa banca, energía y utilities, lo que puede desacoplar la rentabilidad de un índice amplio durante cinco o diez años. La metodología enhanced value de S&P añade filtros de calidad y momentum inverso sin garantizar jamás la sobrerentabilidad ex post. Y el tracking error sigue siendo mayor que en un MSCI World clásico, algo que puede descolocar a quien está acostumbrado a un índice estándar ponderado por capitalización.
La arquitectura núcleo-satélite dimensionada por tramo de capital aporta el marco de decisión práctico. Funciona como la flota de un armador: un buque nodriza estable (el ETF) y unas cuantas lanchas rápidas (las acciones individuales) que solo compensan cuando el puerto —tu capital— es lo bastante grande. Por debajo de 15.000 € comprometidos, quédate en un 100 % de ETF value: el stock picking sale demasiado caro en tiempo relativo. Entre 15.000 y 30.000 €, pasa a un 60 % de ETF núcleo y un 40 % de selección individual para aprender análisis fundamental sin jugarte la asignación entera. De 30.000 a 50.000 €, el equilibrio 50/50 se vuelve legible. Entre 50.000 y 150.000 €, el stock picking puede subir al 60-70 % con un núcleo del 30-40 % que amortigüe los errores puntuales. Y por encima de 150.000 €, la selección individual pasa a dominar si tu tiempo de seguimiento lo permite, sin excluir del todo el colchón del ETF.
La tabla siguiente reúne los cuatro ETFs seleccionados con su emisor, ISIN, universo, TER y domiciliación. Fíjate primero en la columna de domiciliación y comprueba la disponibilidad real en tu bróker: de ahí depende el acceso a cada fondo.
| ETF | Emisor | ISIN | Universo | TER | Domiciliación |
|---|---|---|---|---|---|
| iShares Edge MSCI Europe Value Factor UCITS | iShares (BlackRock) | IE00BQN1K901 | MSCI Europe Value | 0,25 % | Irlanda |
| Amundi MSCI Europe Value Factor UCITS | Amundi | LU1681042518 | MSCI Europe Value | 0,23 % | Luxemburgo |
| iShares Edge MSCI World Value Factor UCITS | iShares (BlackRock) | IE00BP3QZB59 | MSCI World Value | 0,25 % | Irlanda |
| SPDR S&P 500 Enhanced Value UCITS | State Street SPDR | IE00BSPLC413 (a reconfirmar) | S&P 500 Enhanced Value | ~0,20 % | Irlanda |
Para profundizar en la mecánica factorial y en las variantes de índice value (MSCI Value, MSCI Enhanced Value, S&P Pure Value) conviene estudiar la gramática del índice y los costes ocultos que van más allá del TER anunciado. La elección del ETF núcleo es el paso menos controvertido de todo el recorrido: una vez decidido, toca elegir la envolvente que lo aloje sin que la fiscalidad muerda la prima año tras año.
Preguntas Frecuentes
¿Qué es la inversión en valor y en qué consiste esta estrategia? La inversión en valor consiste en comprar acciones de empresas sólidas que cotizan por debajo de su valor intrínseco, es decir, cuando el mercado las infravalora. El objetivo es adquirir estos activos con descuento y mantenerlos hasta que el precio se ajuste a su valor real. Este enfoque fue popularizado por Benjamin Graham y Dodd, y posteriormente desarrollado por inversores como Warren Buffett.
¿Qué ratios de valoración se utilizan para identificar acciones infravaloradas? Los indicadores más habituales son el PER (precio-beneficio), el precio-valor contable (P/B), el EV/EBITDA y el rendimiento por dividendo, complementados con la rentabilidad sobre el capital invertido. Conviene comparar estos ratios con los de empresas del mismo sector y con la media histórica de la propia compañía. Ningún ratio por sí solo es suficiente para tomar una decisión de inversión.
¿Cómo se calcula el valor intrínseco de una acción? Los métodos más utilizados son el descuento de flujos de caja (DCF), que proyecta los flujos futuros de la empresa y los descuenta al valor presente, y los modelos basados en múltiplos o en el valor de los activos. Como estas estimaciones dependen de supuestos sobre el futuro, los resultados pueden variar considerablemente según el analista. Por eso muchos inversores en valor aplican un margen de seguridad al comprar.
¿Qué es el margen de seguridad y por qué es importante en la inversión en valor? El margen de seguridad es la diferencia entre el valor intrínseco estimado de una acción y el precio al que se compra. Actúa como un colchón que protege al inversor frente a errores de cálculo, imprevistos en el negocio o deterioros de las condiciones del mercado. Cuanto mayor sea este margen, menor será el riesgo de sufrir pérdidas permanentes en la cartera.
¿Es adecuada la inversión en valor para un inversor principiante en 2026? Esta estrategia puede encajar con quienes tienen paciencia, un horizonte temporal largo y disposición para analizar cuentas anuales, pero no ofrece resultados rápidos y exige disciplina emocional. Los principiantes pueden empezar con ETFs factoriales de valor para obtener exposición diversificada sin seleccionar acciones individualmente. Antes de invertir, es recomendable evaluar tu perfil de riesgo y consultar con un asesor financiero.

