
Última actualización: junio de 2026
La gestión de cartera de la mayoría de los ahorradores no se decidió en una tarde de análisis: se fue acumulando. Un seguro de vida-ahorro abierto hace diez años, un plan de inversión en acciones a medio completar y, en ocasiones, una cuenta de valores incorporada después para operar con unas pocas compañías. Es el equivalente a una casa levantada sin planos. Al directivo o emprendedor que acaba de ingresar el importe de la venta de su empresa —o la salida de una operación de LBO— le ocurre justo lo contrario, pero el desconcierto es idéntico: varios cientos de miles de euros durmiendo en la cuenta corriente del banco a la espera de un plan.
En los dos escenarios, la asignación real nunca llegó a elegirse, y es esa indefinición la que más caro se paga en rentabilidad y en comisiones. La fiscalidad sobre las ganancias de capital añade un motivo adicional para actuar con criterio: cada arbitraje mal alojado en una envolvente con tributación directa encarece la factura final.
Con esta guía te proponemos recuperar el control de tu dinero: cuatro preguntas clave que conviene resolver en un orden determinado y dos trayectorias con números, la del ahorrador que aporta cada mes y la del directivo que tiene que desplegar un capital de golpe.
Índice de Contenidos
- 1. Qué es una cartera de inversión y por qué su gestión determina el rendimiento
- 2. Delimitar tus objetivos, tu horizonte y tu tolerancia al riesgo
- 3. Elegir tu modo de gestión: libre, delegada o asesorada
- 5. Coloca tus activos en los envoltorios fiscales adecuados
- 5. Alojar cada activo en su contenedor fiscal correcto: plan de pensiones, seguro de vida y cuenta de valores
- Preguntas Frecuentes
- 1.1 Previsión, proyectos a corto plazo y cartera invertida: tres bolsillos que no se mezclan
- 1.2 Las cinco clases de activos: motor, estabilizador, rentabilidad corriente, cobertura y santuario
- 1.3 Diversificación de verdad: geografía, sectores, capitalizaciones y clases
- 1.4 Por qué la asignación de activos importa más que la selección de valores
- 2.1. Listar los objetivos por horizonte y cuantificar cada hito
- 2.2. Medir la verdadera tolerancia al riesgo, no la declarada
- 2.3. El perfil del ahorrador progresivo: la lógica de las aportaciones periódicas
- 2.4. El directivo tras una venta o un LBO: la lógica del capital a desplegar
- Por qué el envoltorio es casi tan importante como el activo
- Ventajas de cada envoltorio
- Cómo distribuir tus activos sin complicaciones
- 5.1 Los contenedores con ventaja fiscal: plan de pensiones y seguro de vida
- 5.2 La cuenta de valores y la regla de colocación línea por línea
- 5.3 El caso del empresario: la sociedad holding y la aportación aplazada
- 6.1. Por qué rebalancear: la prima por rebalanceo y la disciplina conductual
- 6.2. Calendario vs. umbrales: ¿cuál elegir?
- 6.3. Rebalancear sin vender: prioridad a las aportaciones nuevas
- 6.4. Jerarquía fiscal: fondos primero, cuenta de valores al final
- 6.5. El proceso en seis pasos: diagnóstico, decisión, ejecución y trazabilidad
- 6.6. Caso práctico: rebalancear una cartera de 500.000 € tras un año de fuertes subidas en bolsa
1. Qué es una cartera de inversión y por qué su gestión determina el rendimiento
Una cartera de inversión no es un cajón en el que van cayendo los productos que abres con los años; es un conjunto diseñado alrededor de tres funciones: sostener un colchón de seguridad, blindar el dinero que vas a gastar en los próximos tres años y exponer el resto al riesgo de mercado para que trabaje por ti. Antes de decidir entre gestión libre o gestionada, o entre los distintos envases fiscales disponibles, conviene separar esas tres funciones, identificar las cinco clases de activos capaces de cubrirlas y aceptar una realidad incómoda: en la gestión de cartera, la decisión de asignación pesa mucho más que la elección de una línea concreta.
1.1 Previsión, proyectos a corto plazo y cartera invertida: tres bolsillos que no se mezclan
Para ordenar un patrimonio financiero con criterio, el primer corte divide el dinero en tres bolsillos con horizontes y vehículos distintos, como los compartimentos estancos de un barco: si uno se inunda, el resto del casco sigue a flote. El bolsillo de previsión absorbe los imprevistos de los primeros 0-3 meses y se apoya en cuentas de ahorro remuneradas de disponibilidad inmediata. El bolsillo de proyectos a corto plazo financia lo que ya sabes que vas a gastar antes de 3 años (la entrada de una vivienda, un coche, una reforma) y se apoya en depósitos a plazo, cuyo tipo de interés queda bloqueado desde la contratación, en fondos monetarios o en productos garantizados sin comisión de entrada. El bolsillo de cartera invertida solo recibe aquello de lo que podrás prescindir durante al menos cinco años y que puede asumir la volatilidad.
Mezclar los tres es el error más fundamental que se ve en las finanzas personales. Mantener 60.000 € aparcados en efectivo junto a una cartera invertida 60/40 diluye la rentabilidad sin aportar nada a cambio; a la inversa, financiar la entrada de una vivienda a 18 meses con un fondo de acciones equivale a jugar los cimientos de tu casa a una partida de póquer. El reflejo correcto es sencillo: escribir cada euro en un bolsillo, con su horizonte y su objetivo anotados.
La tabla siguiente resume los umbrales y vehículos de cada bolsillo y permite visualizar por qué esas tres lógicas no son intercambiables entre sí. El bolsillo invertido se apoya, además, en cuatro envases complementarios que este recorrido detallará más adelante: los fondos de inversión, la cuenta de valores, el plan de pensiones y el seguro de vida.
| Bolsillo | Horizonte | Vehículo típico | Riesgo admitido | Tope / referencia |
|---|---|---|---|---|
| Previsión | 0-3 meses | Cuentas remuneradas | nulo | sin tope legal |
| Proyectos a corto plazo | 3-36 meses | Plazo fijo, monetario, fondos garantizados | muy bajo | sin tope (fuera de cuentas remuneradas) |
| Cartera invertida | ≥ 5 años | Fondos, cuenta de valores, plan de pensiones, seguro de vida | modulado según perfil | topes fiscales de cada envase |
El dimensionado clásico de la previsión cabe en una horquilla simple: entre 3 y 6 meses de gastos corrientes, medidos sobre tu presupuesto mensual habitual. Un empresario que acaba de vender su compañía y ya no percibe ingresos regulares amplía la horquilla hasta 12-24 meses, porque su flujo de entradas se ha quedado a cero y la presión psicológica se endurece en un mercado bajista.
1.2 Las cinco clases de activos: motor, estabilizador, rentabilidad corriente, cobertura y santuario
Una vez separados los bolsillos, toca razonar sobre qué llena el bolsillo invertido. Piensa en una orquesta: cada clase de activo es una familia de instrumentos y la asignación es la partitura que decide el peso de cada una en el sonido final. Cinco grandes clases de activos estructuran una cartera de particular, cada una con un papel distinto en el equilibrio del conjunto.
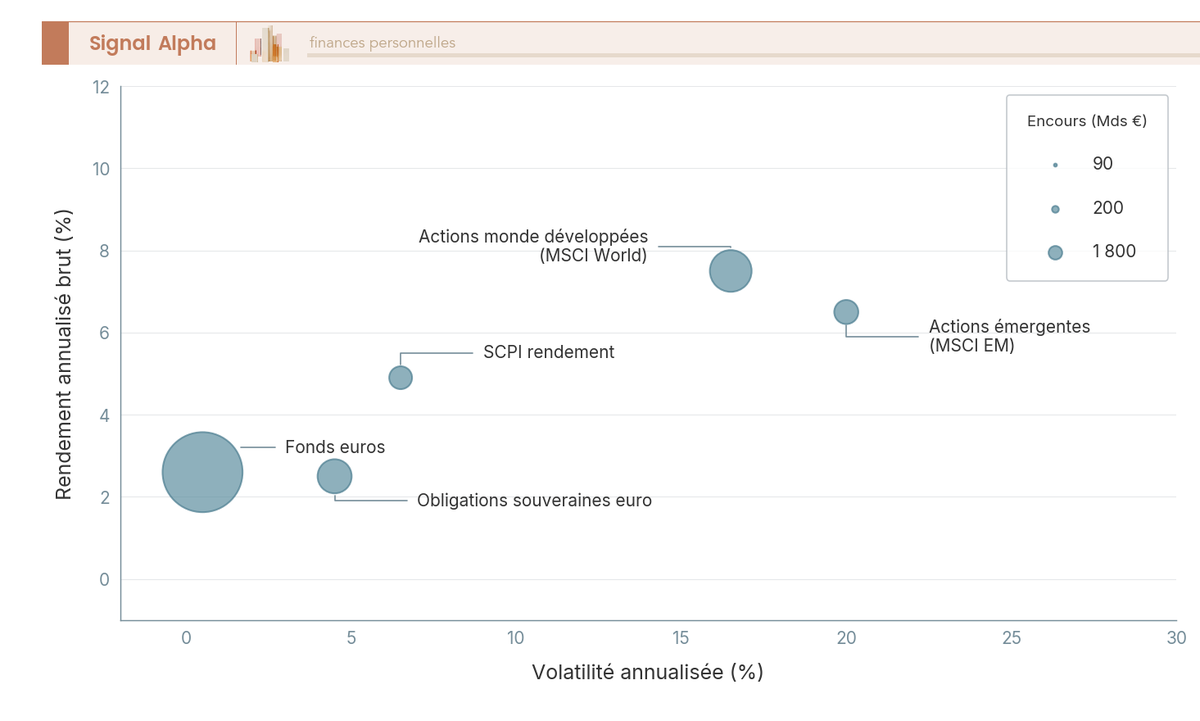
Las acciones globales de mercados desarrollados (índice MSCI World) son el motor de rentabilidad: entre el 7% y el 8% brutos en euros de esperanza mediana a largo plazo, una volatilidad del 15-18% y un desplome histórico del -55% entre 2008 y 2009. Las emergentes (MSCI EM) añaden una prima de riesgo todavía más inestable (volatilidad del 18-22%).
Los bonos soberanos en euros de grado de inversión hacen de estabilizador contracíclico; la OAT francesa a diez años —buena referencia para el conjunto de la deuda pública europea— rondaba el 3,67% en abril de 2026, y la clase sufrió un -18% en 2022, cuando acciones y bonos cayeron a la vez. El inmobiliario en papel —las SCPI en Francia, las SOCIMI o los fondos internacionales de real estate en otros mercados— busca la rentabilidad corriente: la distribución media de 2025 se situó en torno al 4,9% según la ASPIM, con las SCPI de oficinas perdiendo hasta un -15% de valor de participación en 2023-2024. El oro en papel y los vehículos monetarios o garantizados cierran el binomio cobertura/santuario: garantizan el capital a cambio de un rendimiento neto medio 2025 en torno al 2-3%, con dispersiones reales del 1,8% al 3,5% según contrato.
| Clase | Función | Rentabilidad anualizada bruta esperada | Volatilidad | Drawdown histórico |
|---|---|---|---|---|
| Acciones mundo desarrollado | motor | 7 a 8% EUR | 15-18% | -55% (2008-2009) |
| Acciones emergentes | diversificación | 5 a 8% EUR | 18-22% | -60% (1998, 2008) |
| Bonos soberanos euro grado de inversión | estabilizador | 1,5 a 3,5% | 3-6% | -18% (2022) |
| SCPI de rentabilidad | rentabilidad corriente | 4,5 a 5% de distribución | 5-8% (valor de participación) | -15% (2023-2024, oficinas) |
| Oro en papel | cobertura | 2 a 4% nominal | 12-20% | -45% (1980-2000) |
| Monetario / fondos garantizados | santuario | 2 a 3% neto | inferior al 1% | nulo (garantía) |
Dicho de otro modo: elegir una clase de activo fija el orden de magnitud esperado del binomio rentabilidad/riesgo, mucho más que la marca del ETF (fondo cotizado) o de la SCPI concreta que escojas dentro de cada categoría.
1.3 Diversificación de verdad: geografía, sectores, capitalizaciones y clases
Para diversificar bien conviene separar dos riesgos que la teoría financiera distingue desde Markowitz. El riesgo específico, primero, ligado a una empresa concreta (la quiebra de Enron, el impago de Lehman), que se diluye con el número de líneas. Y el riesgo sistemático, después, ligado al propio mercado, que no se puede eliminar diversificando. A partir de 20-30 acciones individuales bien repartidas, la ganancia marginal se vuelve escasa. Un solo ETF MSCI World ya contiene por sí solo unas 1.310 posiciones y resuelve de golpe el primer asunto.
En la práctica, tres trampas se repiten una y otra vez:
- El sesgo doméstico (home bias): España pesa apenas en torno al 1% de la capitalización bursátil mundial, pero el ahorrador español concentra con frecuencia entre el 60% y el 80% de su bolsa en el IBEX 35 o en la zona euro.
- La falsa diversificación: apilar cinco fondos de acciones globales de gestoras distintas no aporta nada si todos contienen los mismos títulos y las comisiones se van sumando.
- La confusión entre diversificar envases y diversificar activos: tener un fondo, una cuenta de valores y un plan de pensiones no sirve de mucho si los tres guardan el mismo ETF MSCI World.
El antídoto contra el sesgo doméstico cabe en una sola operación: un ETF de acciones globales diversificado que reequilibre la geografía de tu cartera con un único ticket.
1.4 Por qué la asignación de activos importa más que la selección de valores
La jerarquía de las decisiones está documentada desde Brinson, Hood y Beebower (1986), retomado por Ibbotson en 2010: la política de asignación explica lo esencial de la variabilidad en el tiempo de una misma cartera. Ojo con el tópico del «90%», que suele leerse mal: Ibbotson aclara que la asignación no explica el 90% de las diferencias entre carteras, sino la mayor parte de la variabilidad temporal de un mismo portafolio. El mensaje práctico se mantiene: la selección de valores y el market timing pesan poco frente al reparto entre acciones y bonos y a la diversificación geográfica.
El ejemplo con cifras lo deja claro. Dos carteras 60/40 construidas con ETF distintos (Amundi MSCI World, iShares Core MSCI World) convergen en el largo plazo porque su asignación es idéntica. En sentido contrario, una cartera 60/40 y una 90/10 se separan con claridad en diez años, con independencia de los productos utilizados. Elegir entre cinco ETF mundo casi equivalentes es una decisión secundaria; pasar de 90/10 a 60/40 es la decisión principal. Es esta lógica de asignación la que, en la práctica, mueve cientos de miles de euros a lo largo de treinta años.
Ya conoces los bolsillos que hay que separar y las clases de activos que caben en cada uno; queda por comprobar que esta mecánica responde a tu situación personal y a tu planificación económica.
2. Delimitar tus objetivos, tu horizonte y tu tolerancia al riesgo
Una asignación de activos con cifras concretas no se deduce de ninguna media de mercado: se deduce de tu triángulo de objetivos, horizonte y tolerancia al riesgo. La gestión de cartera empieza ahí, no en la lista de fondos de moda. Sin ese encaje previo se hereda una cartera por defecto (demasiada renta variable cuando el proyecto está a dos años vista, demasiada renta garantizada cuando aún faltan 25 años para la jubilación) y, poco después, llegan la frustración y los ajustes a destiempo. Por eso conviene listar los objetivos, medir la tolerancia real al riesgo y separar el reflejo del ahorrador particular del del directivo que acaba de cobrar una venta.
2.1. Listar los objetivos por horizonte y cuantificar cada hito
Para definir el portafolio, traduce primero cada objetivo financiero a tres datos: horizonte, importe objetivo y prioridad. Un objetivo sin horizonte flota y, a diez años vista, deriva hacia una carga de renta variable por encima de lo razonable; un objetivo sin importe objetivo no se puede verificar. Esta rejilla mínima cubre las seis situaciones más frecuentes que te vas a encontrar.
| Objetivo | Horizonte típico | Renta variable recomendada | Vehículo principal |
|---|---|---|---|
| Precaución / imprevistos | 0-3 meses | 0 % | cuenta de ahorro, cuenta remunerada |
| Entrada para vivienda, vehículo | 1-3 años | 0 a 10 % | depósito a plazo, seguro de ahorro garantizado |
| Estudios de los hijos | 4-15 años | 30 a 70 % según distancia | seguro de vida unit linked, fondos de inversión |
| Jubilación complementaria | 8-30 años | 40 a 90 % decreciente | plan de pensiones, seguro de vida, fondos |
| Transmisión patrimonial | 10+ años | 30 a 70 % | seguro de vida (designación de beneficiarios), donaciones |
| Independencia financiera | 10-25 años | 70 a 100 % | fondos de inversión, seguros de vida, cuenta de valores |
Lo esencial: la parte de renta variable nunca se fija en abstracto, depende de la distancia que separa hoy del vencimiento. Un proyecto de estudios de los hijos a 12 años puede asumir un 60-70 % de renta variable; el mismo proyecto a 4 años baja a un máximo del 30 %. Piensa en la renta variable como en la lona de un velero: cuánta despliegas depende de la distancia que te queda por navegar, no del viento que te apetece tener. Cuando dos objetivos se solapan (una entrada a 3 años, unos estudios a 12), la prioridad más alta absorbe primero el bloque garantizado; el resto financia el segundo objetivo con su propio horizonte.
2.2. Medir la verdadera tolerancia al riesgo, no la declarada
Para medir la tolerancia real, descompón el problema en tres dimensiones que la mayoría de los cuestionarios mezclan. Primero, la capacidad financiera: ¿puede tu patrimonio absorber una pérdida del X % sin comprometer los objetivos ya en marcha? Segundo, la tolerancia emocional: ¿aguantarías sin vender una caída del 40 % en la bolsa de renta variable? Y tercero, el horizonte: cuanto más largo sea, más se puede ampliar la tolerancia sin asumir riesgo real.
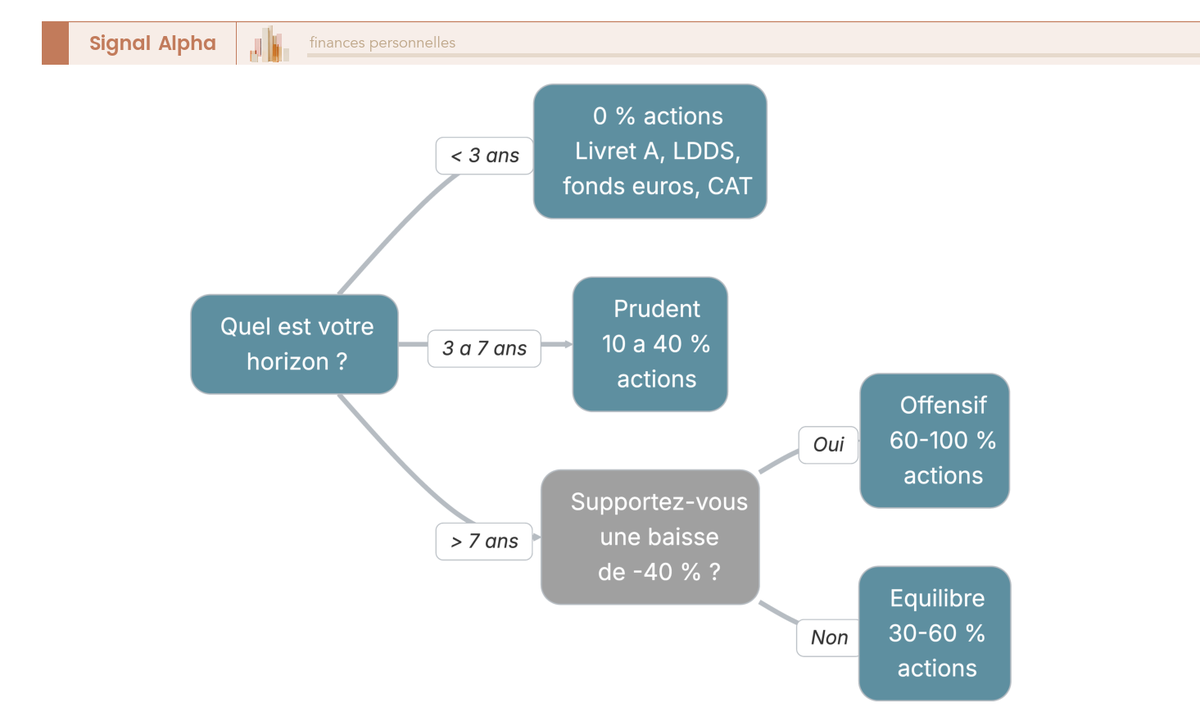
El test práctico dice más que cualquier cuestionario. Antes de firmar una asignación con un 70 % de renta variable, toma tu patrimonio financiero, aplica un -30 % a esa bolsa y mira la cifra resultante. Si el número te obliga a posponer el proyecto, la asignación está cargada de más. El marco regulador recoge esta misma lógica: el test de idoneidad de la Directiva de Mercados de Instrumentos Financieros (MiFID II) es obligatorio para el asesoramiento y la gestión discrecional, con una actualización de las guías de ESMA publicada en marzo de 2026. Estandariza la evaluación, pero sigue siendo vulnerable a la autodeclaración optimista, y ahí es donde el test del -30 % actúa como complemento. Cruzando ambas lecturas se cierra un perfil de inversor sobre cinco criterios y se evita firmar un perfil que la primera corrección de mercado se encargará de desmentir.
2.3. El perfil del ahorrador progresivo: la lógica de las aportaciones periódicas
Para un particular que construye su cartera por acumulación, la herramienta de referencia no es el golpe de genialidad, sino la aportación programada. El perfil tipo tiene una capacidad de ahorro de 500 a 5.000 € al mes, un patrimonio financiero de entre 20.000 y 300.000 € y un tipo marginal del IRPF que suele rondar el 19-30 %. En esta etapa conviven tres palancas: abrir cuanto antes las cuentas de inversión para empezar a generar antigüedad, aplicar un plan de inversión programado (DCA, dollar cost averaging) sobre la bolsa de renta variable mediante ETF de acumulación o fondos indexados, y diversificar después hacia los seguros de vida-ahorro, que cubren el medio plazo y la sucesión.
El DCA mensual tiene dos virtudes. Media el precio de entrada (compras más participaciones cuando el mercado baja y menos cuando sube) y neutraliza el reflejo de intentar adivinar el mejor momento. A diez años, la diferencia de esperanza frente a una entrada única (lump sum) es pequeña, pero el coste psicológico de un crash justo después de invertirlo todo de golpe resulta muy alto para quien empieza. El DCA funciona como un sistema de riego por goteo: poco vistoso, repetitivo y, precisamente por eso, eficaz. El buen reflejo es abrir las cuentas de inversión muy pronto, aunque sea sin aportaciones significativas, para ganar antigüedad y acostumbrarte a la mecánica de las aportaciones automáticas. Esta lógica encaja en una estrategia de ahorro por bloques que separa disponibilidad, precaución y proyecto, y que ordena el llenado de cada cuenta.
2.4. El directivo tras una venta o un LBO: la lógica del capital a desplegar
Para el directivo que sale de una venta o de un LBO, la ecuación se invierte: la pregunta no es cómo ahorrar, sino cómo desplegar un capital que ha llegado de golpe a una cuenta corriente. El perfil tipo acumula entre 300.000 € y varios millones, tipos marginales del IRPF en los tramos más altos (45 % o más), a veces exposición al Impuesto sobre el Patrimonio y, con frecuencia, una holding patrimonial activa. La regla clave antes de cualquier compromiso es reservar entre 18 y 24 meses de gastos de vida en líquido (cuenta corriente, cuentas remuneradas y fondos monetarios), porque el flujo regular de ingresos ha desaparecido y un mercado bajista en los primeros meses tendría un coste psicológico difícil de sostener. Esa reserva funciona como el cinturón de seguridad: no acelera el recorrido, pero evita que un bache te saque de la carretera.
El despliegue de la bolsa de renta variable sigue después un DCA híbrido repartido en 12 a 24 meses, en lugar de una entrada única. La evidencia empírica se inclina por el despliegue inmediato en periodos muy largos, pero la diferencia de esperanza es reducida y el coste psicológico de un crash justo tras una entrada única justifica el escalonamiento para la mayoría de los directivos. Además, el encaje fiscal de la operación añade una condición seria: si el producto de la venta queda alojado en una holding, la normativa puede condicionar el diferimiento fiscal a la reinversión de buena parte del importe en actividades económicas dentro de un plazo determinado, y no todos los activos financieros computan para ese requisito. El detalle técnico se retoma en el bloque sobre vehículos de inversión; a este nivel, retén que desplegar varios cientos de miles de euros tras una venta no se improvisa y pasa por un balance escrito antes de lanzar la primera orden.
Nota de Tom
Después de un LBO y un cash-out, uno aprende rápido que la gestión del dinero no es algo que se pueda dejar en piloto automático. La reserva de caja de 24 meses es un punto que entendí tarde, y es lo que me permitió aguantar una asignación ambiciosa en renta variable sin caer en el reflejo de vender cuando el mercado se hunde.
El triángulo objetivos, horizonte y tolerancia queda dibujado, y los dos perfiles ya están separados; falta decidir quién dirige los arbitrajes del día a día.
3. Elegir tu modo de gestión: libre, delegada o asesorada
5. Coloca tus activos en los envoltorios fiscales adecuados
Dos inversores pueden comprar exactamente lo mismo y acabar con rentabilidades muy distintas. La diferencia no está en el activo, sino en el recipiente donde lo guardan. El envoltorio fiscal funciona como el embalaje de un envío frágil: el contenido puede ser excelente, pero si lo proteges mal, aduanas y golpes se llevan parte del valor antes de que llegue a ti.
Dentro de tus finanzas personales, este paso llega después de decidir qué comprar y en qué proporciones. En España, la mayoría de productos de inversión tributan por separado y cada dividendo cobrado o fondo reembolsado pasa por caja. Elegir bien dónde guardas cada pieza marca una diferencia real en la rentabilidad neta que, al final, es la única que llega a tu bolsillo.
Por qué el envoltorio es casi tan importante como el activo
Los impuestos actúan como la fricción del aire cuando vas en bici: no puedes eliminarla del todo, pero sí reducir su impacto con una posición más aerodinámica. Cada dividendo cobrado o cada reembolso con ganancia genera tributación inmediata que, año tras año, frena el interés compuesto.
El diferimiento es la gran palanca. Aplazar el pago de impuestos permite que ese dinero siga invertido trabajando más años. No se trata de no pagar, sino de pagar más tarde y, si puede ser, en un momento en que tus ingresos y tu tramo fiscal sean más bajos.
Ventajas de cada envoltorio
Estos son los principales envoltorios disponibles en España y su trato fiscal resumido. Ten en cuenta que los límites y porcentajes cambian con las reformas, así que conviene verificarlos antes de mover ficha.
| Envoltorio | Ventaja fiscal principal | Punto débil |
|---|---|---|
| Fondos de inversión | Traspasos entre fondos sin peaje fiscal; pagas solo al reembolsar | Sin deducción por aportar |
| Unit linked | Traspasos entre pólizas sin generar ganancias tributables | Comisiones y costes a vigilar |
| Plan de pensiones | Aportación deducible, con límite general de 1.500 € anuales | Dinero bloqueado hasta la jubilación |
| PIAS y SIALP | Hasta 5.000 € al año y tipos reducidos en rendimientos si mantienes ocho años o más | La ventaja exige mucha paciencia |
| Acciones o ETFs en cuenta de valores | Sin ventaja especial | Dividendos y ventas tributan cada año |
Dos matices clave. Primero, los fondos de inversión son el gran envoltorio de diferimiento en España: puedes reequilibrar tu cartera moviendo dinero entre fondos sin pagar por las ganancias acumuladas. Segundo, los planes de pensiones dan deducción en tu presupuesto anual, pero a cambio de liquidez; son una herramienta de planificación económica a muy largo plazo, no una caja de ahorro flexible.
Cómo distribuir tus activos sin complicaciones
- Los activos que generan rentas anuales, como la renta fija, encajan mejor donde exista diferimiento fiscal.
- La renta variable a largo plazo y los fondos indexados funcionan bien en la cuenta de valores, porque tributan solo cuando tú decides vender.
- El ahorro destinado a la jubilación puede tener sentido en un plan de pensiones si la deducción compensa la pérdida de acceso al dinero; el resto, mejor con disponibilidad.
Un buen activo en el envoltorio equivocado pierde rentabilidad, pero ningún envoltorio convierte una mala inversión en buena. La fiscalidad es el condimento, no el plato principal: ayuda a que tu rentabilidad neta llegue más lejos y refuerza tu seguridad financiera, aunque nunca debe decidir sola la compra. Antes de mover importes relevantes, revisa la normativa vigente o consulta con un profesional, porque estos límites cambian con cierta frecuencia.
5. Alojar cada activo en su contenedor fiscal correcto: plan de pensiones, seguro de vida y cuenta de valores
La cartera objetivo definida en porcentajes te dice qué comprar. La ubicación de activos te dice dónde guardarlo. Una misma línea, por ejemplo 50.000 € de un fondo indexado mundial, puede perder de 3 a 7 puntos de rentabilidad neta anual según el envoltorio que la albergue a veinte años vista. El dinero es el mismo líquido; el recipiente decide cuánto llega a tu vaso. Esta parte recorre los tres contenedores habituales de las finanzas personales, cierra con una matriz línea a línea y termina con la particularidad del empresario: la mitad menos visible de la gestión de cartera.
5.1 Los contenedores con ventaja fiscal: plan de pensiones y seguro de vida
El plan de pensiones invierte la lógica fiscal habitual. Las aportaciones se restan de la base imponible del IRPF dentro del límite anual que fija la ley, y a cambio el dinero queda comprometido hasta la jubilación. Cuanto más alto es tu tramo, más vale la deducción: quien descuenta hoy con un tipo alto y rescata en la retirada con rentas bajas captura un diferencial de puntos considerable sobre la parte deducida, sin contar los rendimientos acumulados durante todos esos años.
El error clásico consiste en liquidar de golpe en capital cuando el tipo marginal se ha mantenido alto: el diferencial se anula o se vuelve negativo. Rescatar en forma de rentas, o fraccionar la salida en varios ejercicios para estirar la base gravable, evita el salto de tramo y conserva buena parte del beneficio fiscal original.
El seguro de vida (o unit linked) funciona a la inversa: sin techo de aportación, sin deducción inicial, pero con impuestos aplazados. Mientras el dinero permanece invertido no tributa; en el rescate, los rendimientos van a la escala del ahorro y, en los contratos individuales, los generados entre el segundo y el décimo año del contrato disfrutan de una reducción adicional. El tercer argumento pesa tanto como el tipo: el beneficiario designado cobra fuera del caudal hereditario ordinario, con un tratamiento sucesorio más amable que el del resto del patrimonio.
| Característica | Plan de pensiones | Seguro de vida | Cuenta de valores |
|---|---|---|---|
| Límite de aportación | Sí, tope anual legal | Sin límite | Sin límite |
| Ventaja fiscal a la entrada | Deducción en el IRPF | Ninguna | Ninguna |
| Tributación de los rendimientos | Al rescate, como rendimiento del trabajo | Al rescate, en la escala del ahorro | En cada venta y en cada dividendo |
| Liquidez | Restringida hasta la jubilación | Rescate en cualquier momento | Total |
| Ventaja sucesoria | No | Sí, vía beneficiario designado | No |
En la distribución, el canal importa tanto como el producto. Un contrato online evita las comisiones de entrada que cobra la banca tradicional, cantidades que nunca se recuperan; entre dos entidades con soportes parecidos, compara el interés servido en los soportes garantizados y la amplitud de la oferta antes de firmar nada.
5.2 La cuenta de valores y la regla de colocación línea por línea
La cuenta de valores es el envoltorio-vertedero del sistema: sin techo, sin duración mínima, sin beneficio fiscal, pero tampoco con restricciones de elegibilidad. Acoge las acciones americanas y asiáticas en directo (Apple, Microsoft, Toyota), la renta fija comprada directamente, los certificados sobre oro y materias primas y, a través de ciertos intermediarios, los criptoactivos. Cada venta y cada dividendo tributan por sí mismos en la escala del ahorro, sin forma de aplazar el peaje.
Las pérdidas netas se compensan con las ganancias del mismo año y quedan pendientes durante los cuatro ejercicios siguientes. En costes, la custodia es gratuita en los brokers online y puede rondar varias décimas anuales en algunas banca tradicional; las comisiones por operación se mueven entre el 0 y el 0,5 %, un margen suficiente para pedir precios a varios actores antes de decidirte.
Sobre ese mapa de contenedores, la colocación línea a línea se ordena en una regla corta, válida por defecto para una cartera diversificada estándar. Guárdala como brújula cada vez que tengas que ubicar una posición nueva entre dos posibles hogares.
| Clase de activo | Contenedor óptimo | Por qué |
|---|---|---|
| Bolsa mundial vía fondos indexados | Fondo de inversión traspasable | Cambiar de fondo no dispara impuestos |
| Acciones americanas y asiáticas en directo | Cuenta de valores | Fuera del universo traspasable |
| Renta fija soberana en euros | Seguro de vida con tramos altos; cuenta con tramos bajos | El seguro difiere el impuesto hasta el rescate |
| Soportes garantizados | Seguro de vida, exclusivamente | No existen fuera del contrato |
| Inmobiliario en papel | Seguro de vida si tu tramo es alto, directo si es bajo | Los ingresos directos van al tramo general |
| Ahorro de largo plazo para la jubilación | Plan de pensiones | Deducción a la entrada |
| Oro papel (ETC) y cripto | Cuenta de valores | Inelegibles en el resto de envoltorios |
La confusión conceptual más repetida consiste en mezclar envoltorio con colocación. Un plan de pensiones no es una inversión: es una caja. Puede estar vacía, contener solo liquidez a la espera de asignar o albergar tu exposición completa. En sentido contrario, hay activos que únicamente caben dentro de un seguro, igual que las acciones en directo quedan fuera del plan. Son dos decisiones distintas, y conviene tomarlas por separado.
El gráfico de abajo ayuda a distinguir qué activos son exclusivos de cada contenedor y cuáles comparten los tres hogares:
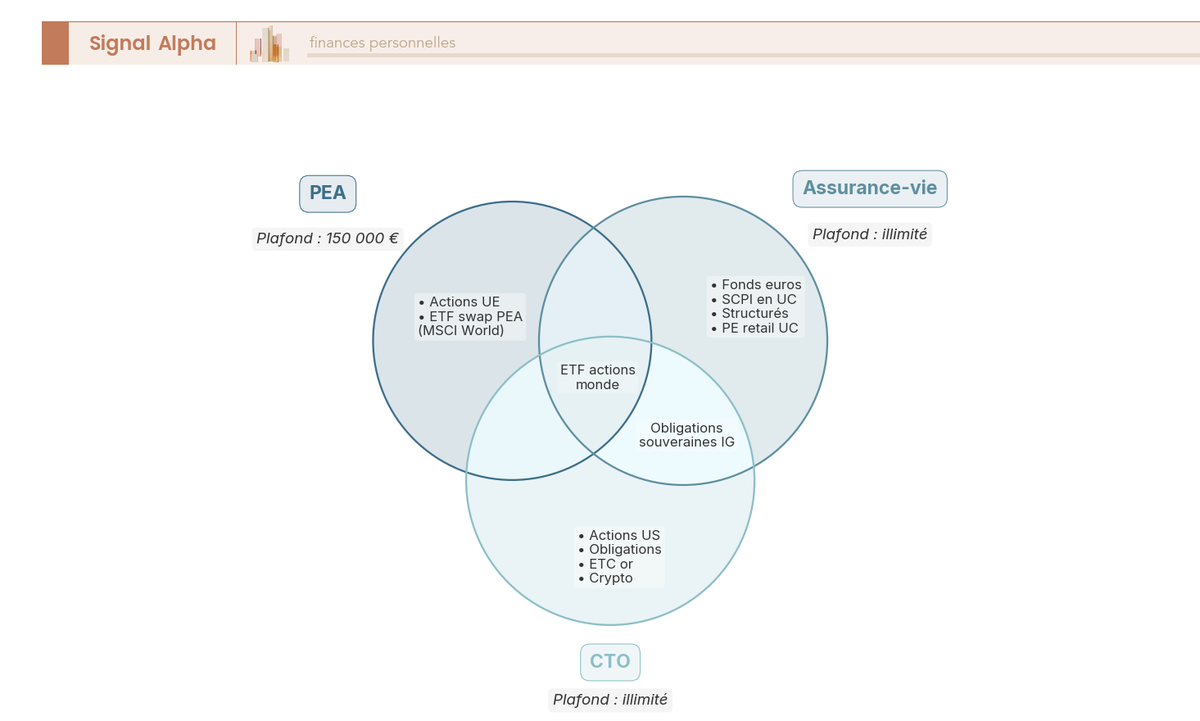
- Exclusivo del plan de pensiones: la deducción fiscal de las aportaciones y el compromiso hasta la jubilación.
- Exclusivo del seguro de vida: los soportes garantizados, los productos perfilados y el acceso minorista a activos poco habituales.
- Exclusivo de la cuenta de valores: las acciones exóticas en directo, los certificados sobre materias primas y la mayoría de los criptoactivos.
- El solapamiento estrella: la exposición a la bolsa mundial puede ir en un fondo traspasable, dentro del seguro o en la cuenta, con costes de estructura diferentes (las comisiones del envoltorio añaden décimas cada año frente al cero de la cuenta de valores).
5.3 El caso del empresario: la sociedad holding y la aportación aplazada
Para un empresario con patrimonio financiero por encima del medio millón de euros y flujos recurrentes de dividendos, la sociedad de cartera añade un contenedor extra: una cartera alojada en una entidad sometida al impuesto de sociedades. Mientras no se distribuya el resultado, la estructura capitaliza a un tipo societario inferior al que pagaría la persona física, y los dividendos de participaciones relevantes mantenidas durante años remontan casi exentos de doble imposición. La ventaja está en la fase de capitalización, no en la salida: cuando el empresario se reparte el resultado, tributa como dividendo en la escala del ahorro personal.
El segundo instrumento clave es la aportación de valores con aplazamiento. Quien aporta sus títulos a una sociedad antes de vender aplaza el impuesto sobre la plusvalía, pero debe reinvertir un porcentaje elevado del importe en actividades económicas dentro del plazo establecido; si no se cumple, el aplazamiento cae y la plusvalía pasa a ser imponible con efecto retroactivo. La lista de destinos válidos es restrictiva y se revisa con frecuencia, así que conviene verificarla antes de comprometer la operación.
El coste de animación de la estructura se mueve en varios miles de euros al año entre gestoría, fiscalidad y jurídico, y se amortiza a partir de patrimonios invertidos del orden del medio millón con flujos recurrentes. El interés compuesto hace el resto: capitalizar internamente durante diez o quince años a tipo societario, en lugar de pagar el peaje fiscal en cada reparto, dibuja una bola de nieve difícil de igualar por otra vía. Es terreno de planificación económica seria, no de improvisación.
Nada de lo anterior constituye una recomendación personalizada: los límites y los tipos cambian en cada ejercicio fiscal y tu situación concreta puede alterar el orden de prioridades. Lo que sí permanece es la secuencia de preguntas: primero la asignación por clases de activo, después la ubicación en el contenedor adecuado y solo al final el producto específico.
6. Cómo reajustar tu cartera: método, calendario y fiscalidad
Cómo rebalancear tu cartera: método, calendario y fiscalidad
Una cartera no se construye una vez y se deja crecer a su aire. Aunque la hayas montado con criterio y la tengas alojada en las cuentas adecuadas, el tiempo la va desviando: la renta variable puede encadenar 18 meses de subidas mientras la renta fija avanza a cámara lenta, y tu objetivo 70/30 se convierte en un 78/22 sin que hayas lanzado una sola orden. En la gestión de cartera, el correctivo que devuelve la foto a la diana se llama rebalanceo: un acto de mantenimiento tan necesario como la puesta a punto del coche antes de un viaje largo. Este bloque explica por qué conviene hacerlo, compara los métodos disponibles, da prioridad a los flujos nuevos frente a las ventas, ordena las cuentas por fricción fiscal y desgrana el proceso en seis pasos, con un caso práctico para cerrar.
6.1. Por qué rebalancear: la prima por rebalanceo y la disciplina conductual
El rebalanceo trabaja sobre dos frentes: el riesgo y la disciplina. En el terreno del riesgo, mantiene la renta variable dentro de la zona de tolerancia que aceptaste de forma explícita. Sin este mantenimiento, un objetivo 70/30 sostenido durante diez años de mercado alcista deriva hasta un 80/20 o más; la caída de la siguiente corrección será más profunda y estarás asumiendo un riesgo que nunca firmaste.
En el terreno de la rentabilidad, el mecanismo equivale a una poda de jardín: cortas la rama que más ha crecido para que la savia llegue a todas. Cuando la bolsa de acciones pasa del 70 % al 75 %, rebalancear vende acciones que se han encarecido y compra renta fija relativamente infraponderada; en un mercado bajista, el gesto inverso adquiere acciones con descuento. A ese efecto se le conoce como prima de rebalanceo, y se ejecuta sin juicio personal: la regla decide, no la intuición.
El estudio de Vanguard «Best Practices for Portfolio Rebalancing» no encuentra diferencias significativas en la rentabilidad ajustada al riesgo entre el rebalanceo mensual, trimestral y anual. Su recomendación es la frecuencia anual, porque reduce al mínimo los costes de transacción y la fricción fiscal capturando la mayor parte de la prima. La mecánica completa en horizontes largos la desarrollamos en el bloque de esta misma guía dedicado a la inversión a largo plazo.
6.2. Calendario vs. umbrales: ¿cuál elegir?
En la literatura y en la práctica de los gestores conviven cuatro métodos. La tabla siguiente resume sus fortalezas y sus límites antes de que decidas cuál encaja con tu forma de invertir.
| Método | Frecuencia o disparador | Ventaja | Límite |
|---|---|---|---|
| Calendario anual | 1 de enero o fecha fija | sencillo, previsible, bajo coste | se pasa por alto la deriva intraanual |
| Calendario semestral | cada 6 meses | control más ajustado del riesgo | comisiones y fiscalidad duplicadas |
| Por umbrales | deriva > 5 puntos absolutos o 20 % relativo | se adapta a los movimientos del mercado | exige seguimiento regular |
| Híbrido | revisión anual + umbrales si la deriva > 10 puntos | equilibrio entre sencillez y reacción | algo más de pilotaje |
Nuestra recomendación por defecto para una gestión de cartera diversificada y alimentada con aportaciones programadas es el calendario anual, suficiente en el 80 % de los casos. El híbrido gana sentido a partir de 200.000 € de patrimonio invertido, cuando una deriva intraanual puede esconder varios miles de euros de riesgo no deseado. El método de umbrales puro encaja con el inversor muy autónomo que revisa su panel de control cada mes.
6.3. Rebalancear sin vender: prioridad a las aportaciones nuevas
Para el ahorrador que aporta dinero cada mes, la vía más eficiente no pasa por vender. El rebalanceo por flujos consiste en dirigir cada aportación nueva hacia la clase más infraponderada respecto a la diana. Si la bolsa de acciones está en el 73 % cuando debería estar en el 70 %, y la de renta fija en el 27 % frente al 30 % objetivo, la aportación del mes se destina íntegra a la renta fija hasta reconducir la foto.
La ventaja es doble: no hay venta, así que no aparece factura fiscal en la cuenta de valores, y la compra se ejecuta sobre la clase más barata del momento. El límite es mecánico: si la deriva supera los 10 puntos absolutos, el flujo mensual no alcanza para remontar y hay que completar con un traspaso. Esta lógica encaja de forma natural con una estrategia de ahorro en tres bloques —disponibilidad, precaución y proyecto— que ordena el ritmo mensual de tus ingresos.
El combinado sólido para el ahorrador cabe en tres ingredientes: aportación mensual automática (DCA), rebalanceo por flujos y revisión de calendario anual que remata las derivas residuales.
6.4. Jerarquía fiscal: fondos primero, cuenta de valores al final
Cuando los flujos no bastan y toca mover dinero entre clases, el orden de las cuentas importa y mucho. La jerarquía razonable va de la menor a la mayor fricción fiscal, y en España tiene una correspondencia bastante clara.
Primer nivel, los fondos de inversión. El traspaso entre fondos no tributa mientras el dinero siga invertido; Hacienda solo entra en escena cuando reembolsas sin reinvertir. Mover 30.000 € de un fondo de acciones a uno de renta fija no genera plusvalía tributable y, según el fondo, ni siquiera comisión de suscripción o reembolso. Los seguros de vida-ahorro juegan en la misma liga: los cambios entre activos dentro del mismo contrato tampoco disparan impuestos.
Segundo nivel, la cuenta de valores. Cada venta de acciones desencadena la tributación de la plusvalía por el tipo del ahorro, que en España va del 19 % al 28 % según la base. Las pérdidas compensan a las ganancias del mismo ejercicio y pueden arrastrarse durante los cuatro años siguientes, lo que deja cierto margen para amortiguar el coste.
Y una nota sobre los planes de pensiones: permanecen fiscalmente neutros hasta la jubilación y permiten traspasos internos sin coste, pero mientras el dinero esté bloqueado esos movimientos no contribuyen a rebalancear la cartera líquida en fase de acumulación. Dejar en ellos la parte que no necesitarás tocar es, precisamente, lo que libera al resto del patrimonio para moverse sin factura.
6.5. El proceso en seis pasos: diagnóstico, decisión, ejecución y trazabilidad
La rutina anual de rebalanceo sigue seis pasos breves, pensados para ser reproducibles año tras año sin reinventar el procedimiento cada vez. Es la puesta a punto que evita que el rumbo se pierda por acumulación de pequeñas corrientes.
Paso 1, extraer la foto de la asignación actual por clase de activo, consolidando las posiciones de fondos, planes de pensiones, cuenta de valores y seguros en una misma tabla. Paso 2, comparar esa foto con la cartera objetivo documentada en tu política de inversión personal (IPS). Paso 3, calcular la desviación por clase en valor absoluto y en relativo; el umbral de disparo por defecto es de 5 puntos absolutos o un 20 % relativo. Paso 4, identificar la cuenta menos costosa fiscalmente para realinear, siguiendo la jerarquía: fondos primero, cuenta de valores al final. Paso 5, ejecutar los traspasos internos o redirigir las aportaciones nuevas hacia la clase infraponderada. Paso 6, documentar la decisión en un diario personal fechado, donde quede registrada la deriva observada, las órdenes lanzadas, el coste fiscal eventual y el motivo del movimiento.
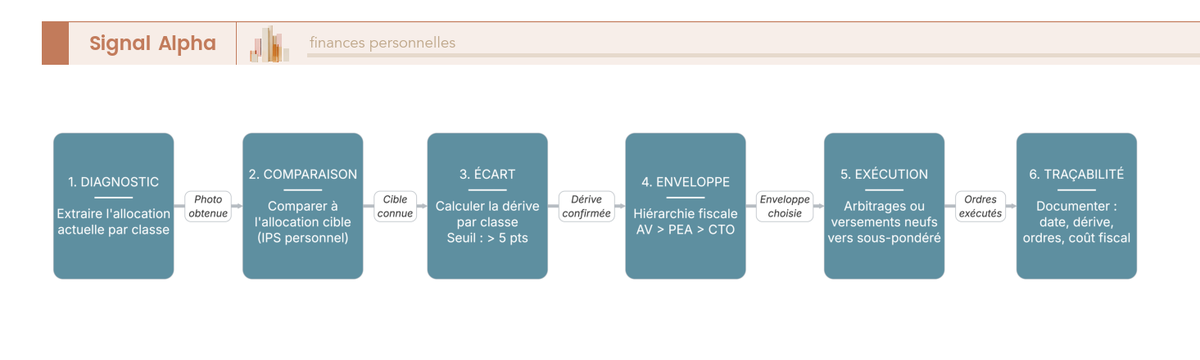
El diario actúa como escudo frente a la revisión improvisada. Convierte cada movimiento en una decisión documentada, legible dentro de cinco años, y encaja a la perfección con una revisión patrimonial anual estructurada que abarque el conjunto de tus finanzas personales.
6.6. Caso práctico: rebalancear una cartera de 500.000 € tras un año de fuertes subidas en bolsa
El caso práctico fija las ideas. Asignación inicial 60/40 sobre 500.000 €: 300.000 € en acciones mundo y 200.000 € en renta fija y activos conservadores, con la cartera objetivo documentada en un 60 % / 40 %. Durante el último año, la renta variable ha subido un 25 % y la renta fija se ha quedado plana.
La asignación queda ahora en 375.000 € de acciones y 200.000 € de renta fija, para un total de 575.000 €. Es decir, un 65,2 % de acciones y un 34,8 % de renta fija: una deriva de 5,2 puntos sobre la diana 60/40, justo por encima del umbral de disparo.
Decisión: volver a la diana. Objetivo recalculado al 60 % sobre 575.000 €, es decir, 345.000 € en acciones y 230.000 € en renta fija. Hay que trasladar, por tanto, 30.000 € desde la bolsa de acciones hacia la de renta fija.
Ejecución según la jerarquía fiscal. Si la bolsa de acciones está alojada en fondos de inversión, el traspaso de 30.000 € desde el fondo de acciones al fondo de renta fija se liquida sin ningún roce fiscal. Si esa parte está en un plan de pensiones, sus traspasos internos tampoco tributan, pero el dinero sigue bloqueado y no reasigna la clase global de la cartera accesible. En el peor escenario, el movimiento debe pasar por la cuenta de valores: sobre 30.000 € de acciones con una plusvalía latente acumulada del 40 %, es decir 12.000 € de plusvalía imponible, aplicando por ejemplo el tipo del ahorro del 23 % el coste ascendería a 12.000 × 23 % = 2.760 €. Esa diferencia de 2.760 € entre la vía de fondos y la de cuenta de valores, por un mismo gesto, justifica por sí sola cuidar la ubicación de los activos desde el primer euro.
Documentación final: anotar en el diario la deriva observada (5,2 puntos), la orden lanzada (traspaso de fondo de acciones a fondo de renta fija por 30.000 €), el coste fiscal efectivo (0 € en este caso) y la nueva asignación. La cartera vuelve al 60/40, lista para la siguiente rotación.
Preguntas Frecuentes
¿Qué significa exactamente rebalancear una cartera de inversión? Rebalancear consiste en vender parte de los activos cuyo peso ha crecido por encima del objetivo y comprar los que se han quedado por debajo, para volver a la asignación original. Así mantienes el nivel de riesgo que elegiste y evitas que la cartera se concentre demasiado en un solo tipo de activo.
¿Con qué frecuencia conviene revisar y rebalancear mi portafolio? Depende de tu estrategia, pero muchos inversores lo hacen una o dos veces al año o cuando la asignación se desvía de forma notable de su objetivo. Rebalancear con demasiada frecuencia puede aumentar comisiones y, según tu situación fiscal, generar cargas impositivas innecesarias. Un asesor financiero puede ayudarte a definir la periodicidad más adecuada para tu caso.
¿Qué diferencia hay entre gestión libre, delegada y asesorada? En la gestión libre tomas tú todas las decisiones de compra y venta; en la delegada una entidad gestora administra la cartera según tu perfil; y en la asesorada recibes recomendaciones profesionales, pero la última palabra es tuya. La elección depende de tu tiempo disponible, tus conocimientos financieros y el nivel de control que quieras mantener sobre tus inversiones.
¿En qué contenedor fiscal debería colocar cada tipo de activo? Los productos orientados al largo plazo, como los planes de pensiones, suelen encajar con la parte de la cartera destinada a la jubilación, mientras que los seguros de vida aportan flexibilidad para mover el capital entre activos según las condiciones de cada producto, y la cuenta de valores resulta práctica para la negociación directa. Las ventajas fiscales concretas dependen de tu país y de tu situación personal, por lo que conviene consultar con un asesor financiero antes de decidir dónde alojar cada activo.
¿Cómo sé si mi cartera refleja bien mi tolerancia al riesgo? Una forma de comprobarlo es preguntarte cómo reaccionarías ante una caída fuerte del valor de tu cartera: si te llevaría a vender por pánico, probablemente el nivel de riesgo asumido es demasiado alto para ti. Tu horizonte temporal y tu situación financiera también deben alinearse con los activos elegidos. Un asesor financiero puede ayudarte a evaluar tu perfil de inversor con mayor precisión.

