
Última actualización: julio de 2026
Si estás buscando cuánto reparte Société Générale este año y te topas con páginas que aún muestran el dividendo de un ejercicio anterior, el cálculo de la rentabilidad sale distorsionado, a veces hasta la mitad. El dividendo Société Générale 2026, correspondiente al ejercicio 2025, asciende a 1,61 € por acción, un 48 % más que el año anterior, y fue aprobado en la junta general del 27 de mayo de 2026. Esta cifra se abona en dos pagos: un anticipo en otoño y un saldo tras la junta, lo que suele confundir al accionista particular.
Vamos a partir del importe actualizado y de su rentabilidad según la cotización de hoy, para después detallar las fechas de desprendimiento y lo que queda neto después de impuestos en 2026.
Índice de Contenidos
- El dividendo de Société Générale en 2025: cuantía, calendario y rentabilidad
- 2. Fecha exdividendo: la regla que determina quién cobra el dividendo
- 3. Historial, política de distribución y perspectivas
- Comprar acciones y optimizar la fiscalidad de los dividendos
- Preguntas Frecuentes
- 1.1 Resumen del dividendo del ejercicio 2025: importe, fechas y rentabilidad
- 1.2 Anticipo y saldo: por qué el dividendo se reparte en dos pagos y cómo calcular su rentabilidad
- 2.1 La regla de poseer las acciones antes de la fecha ex-dividendo
- 2.2 Desprendimiento, pago y efecto en la cotización: no los confundas
- Cuenta de valores, brokers y dónde operar
- Cuánto queda neto: fiscalidad de los dividendos en España
- Cómo elegir cuenta y opción según tu perfil
El dividendo de Société Générale en 2025: cuantía, calendario y rentabilidad
1.1 Resumen del dividendo del ejercicio 2025: importe, fechas y rentabilidad
Aquí tienes el dato que buscas, actualizado al 1 de julio de 2026. Por el ejercicio 2025, Société Générale (ISIN FR0000130809, ticker GLE en Euronext París) reparte 1,61 € por acción en efectivo, importe aprobado por la junta general mixta del 27 de mayo de 2026. Este dividendo no llega de una sola vez: se compone de un anticipo de 0,61 €, ya desprendido y pagado en otoño de 2025, y un saldo de 1,00 €, abonado a principios de junio de 2026. El «próximo dividendo» que cobrarás este año es, por tanto, ese saldo de 1,00 €.
En relación con el precio de referencia de 76,29 € del 1 de julio de 2026, esto supone una rentabilidad bruta de aproximadamente el 2,1 %. Esta cifra no significa nada sin su fecha, porque cambia en cuanto se mueve la cotización. Ese es precisamente el error de las páginas que muestran un dividendo de un ejercicio pasado con el precio actual: la rentabilidad que aparece no sirve para decidir. El reflejo correcto es comprobar siempre la fecha de actualización antes de hacer cualquier cálculo.
1.2 Anticipo y saldo: por qué el dividendo se reparte en dos pagos y cómo calcular su rentabilidad
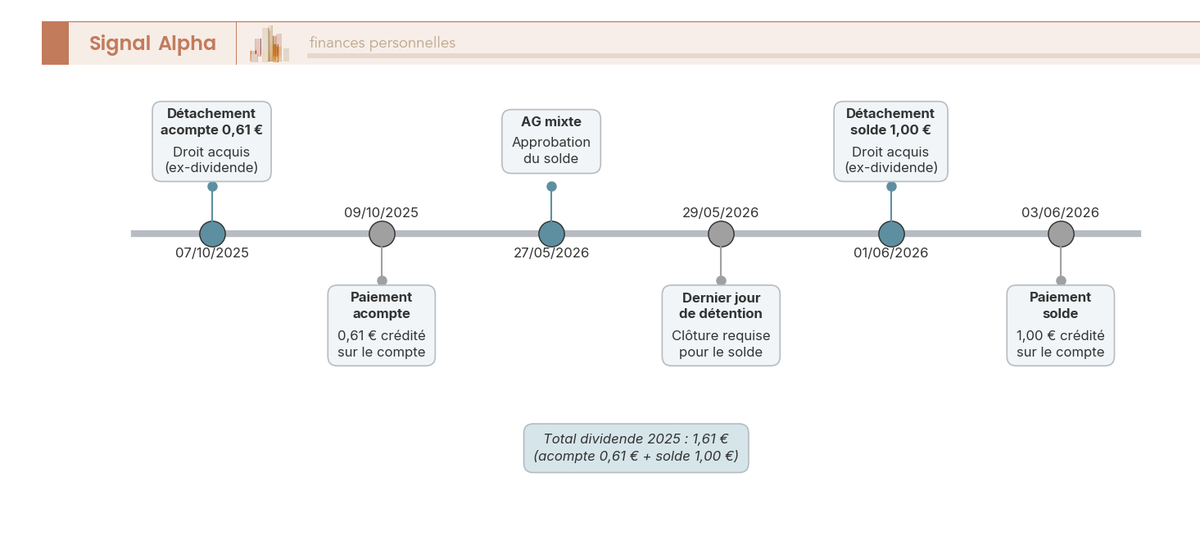
Este pago en dos tiempos es lo que más desconcierta al accionista particular, y es la principal fuente de error al calcular la rentabilidad. Société Générale primero retira un anticipo sobre el resultado del ejercicio en curso, antes incluso del cierre definitivo de cuentas y de la junta general. El saldo, en cambio, solo se distribuye después del voto de la junta. En la práctica, el anticipo de 0,61 € se desprendió el 7 de octubre de 2025 y se pagó el 9 de octubre de 2025, mientras que el saldo de 1,00 € se desprendió el 1 de junio de 2026 y se pagó el 3 de junio de 2026. La suma de ambos da exactamente 1,61 € por el ejercicio 2025.
| Componente | Importe/acción | Fecha de desprendimiento (ex-dividendo) | Fecha de pago |
|---|---|---|---|
| Anticipo sobre dividendo | 0,61 € | 7 de octubre de 2025 | 9 de octubre de 2025 |
| Saldo del dividendo | 1,00 € | 1 de junio de 2026 | 3 de junio de 2026 |
| Total ejercicio 2025 | 1,61 € | — | — |
Datos actualizados a 1 de julio de 2026.
Una vez conocido el importe anual del dividendo Société Générale 2026, la rentabilidad bruta se calcula dividiéndolo entre el precio de la acción: 1,61 € ÷ 76,29 € ≈ 2,1 % al 1 de julio de 2026. La sutileza es que esta ratio se mueve en sentido contrario al precio sin que el dividendo cambie: cuando la cotización baja, la rentabilidad mostrada sube, y al revés. En los últimos doce meses, la acción ha oscilado entre un mínimo de unos 47,95 € y un máximo de unos 78,92 €, es decir, se ha duplicado en un año. En el mínimo, a 48 €, el mismo dividendo de 1,61 € habría mostrado una rentabilidad del 3,4 %; a 76 €, baja a alrededor del 2,1 %. Una rentabilidad leída sin su fecha de cotización no sirve para decidir.
Llevado a una posición real, el cálculo se vuelve más claro. Si tienes 100 títulos, cobras 100 × 1,61 € = 161 € brutos por el ejercicio 2025, de los cuales 61 € ingresaron en octubre de 2025 con el anticipo y 100 € en junio de 2026 con el saldo. Es exactamente este tipo de cifra, aplicable a tu propia cartera, lo que necesitas, en lugar de una rentabilidad genérica sacada de una ficha desactualizada.
2. Fecha exdividendo: la regla que determina quién cobra el dividendo
2.1 La regla de poseer las acciones antes de la fecha ex-dividendo
Para cobrar un pago, debes poseer la acción antes de la apertura de la sesión del día de desprendimiento. En otras palabras, quien tiene el título al cierre de la víspera se lleva el dividendo, mientras que quien lo compra el mismo día del desprendimiento, o después, no lo cobra. Esta regla vale para cada uno de los dos pagos, tanto el anticipo como el saldo.
Tomemos el saldo de 1,00 € desprendido el 1 de junio de 2026. Para tener derecho a él, había que ser accionista como muy tarde al cierre del 29 de mayo de 2026, ya que el 30 y el 31 de mayo cayeron en fin de semana. Comprar el día del desprendimiento no da ningún derecho al pago en curso: es una confusión habitual entre quienes quieren comprar la acción justo antes de un dividendo. El vendedor que cede sus títulos la víspera por la noche conserva el dividendo, mientras que el comprador entra en un título que ya está «ex-dividendo».
2.2 Desprendimiento, pago y efecto en la cotización: no los confundas
Dos fechas distintas estructuran cada pago, y mezclarlas es el error más común. La fecha de desprendimiento, también llamada fecha ex-dividendo, determina quién tiene derecho al dinero. La fecha de pago, en cambio, es el día en que el efectivo llega realmente a tu cuenta de valores o a tu plan de ahorro en acciones, unos días hábiles después. Entre ambas no hay nada preocupante: tu derecho al dividendo queda adquirido desde el desprendimiento, aunque el abono se produzca más tarde. Si estás en el momento adecuado, cobras tu saldo el 3 de junio de 2026 por un desprendimiento del 1 de junio, sin tener que hacer nada.
Queda un punto que muchos principiantes descubren demasiado tarde. La mañana del desprendimiento, en igualdad de condiciones, el precio de apertura se reduce aproximadamente en el importe desprendido: desprender 1,00 € sobre un título a 76 € lo hace abrir teóricamente en torno a 75 €. El dividendo no es dinero gratis que se suma al patrimonio, sino una salida de caja de la empresa que reduce en esa misma cantidad el valor teórico de la acción. La ganancia real depende después de la evolución del precio, que cubrirá o no esa caída inicial. Creer que «ganas» la rentabilidad sin riesgo es la ilusión más extendida sobre los dividendos.
Ya sabes cuánto reparte Société Générale este año con el dividendo Société Générale 2026, en qué fechas debes poseer la acción y por qué la cotización cae el día del desprendimiento. Queda una pregunta antes de comprar por la rentabilidad: ¿es fiable en el tiempo este dividendo de 1,61 €? El historial de siete ejercicios y la política de distribución del banco aportan la respuesta.
3. Historial, política de distribución y perspectivas
Comprar acciones y optimizar la fiscalidad de los dividendos
Cuenta de valores, brokers y dónde operar
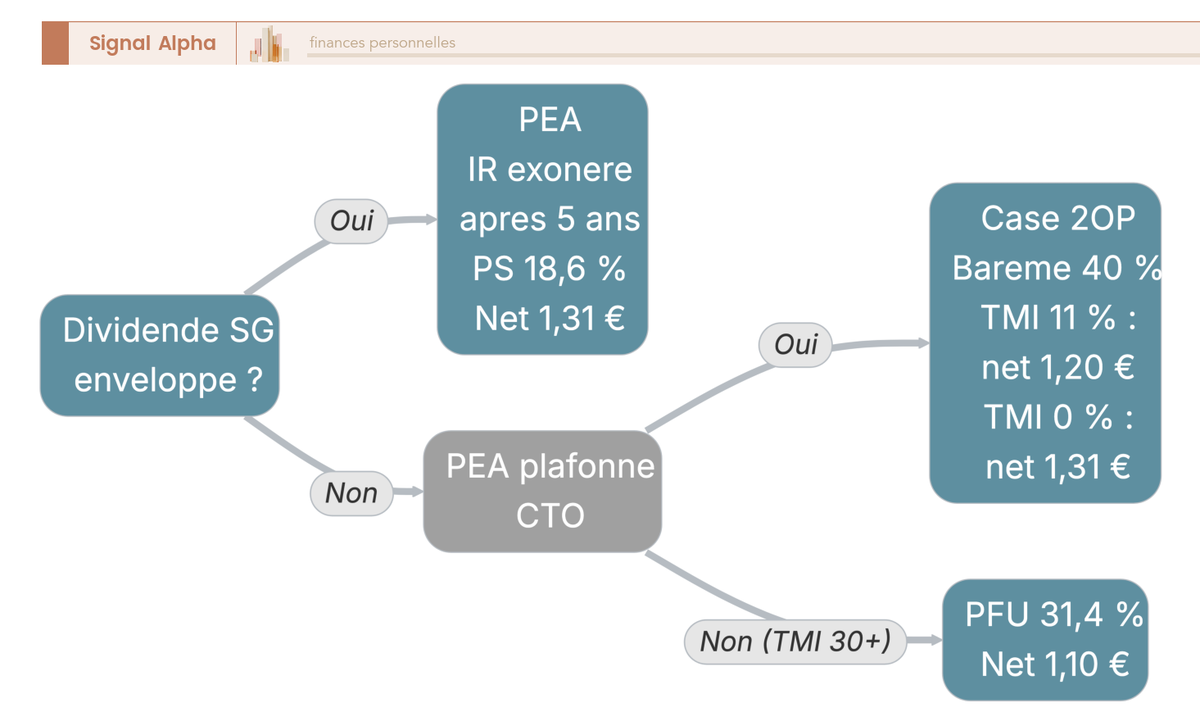
Para tener acciones de Société Générale no basta con decidir que quieres cobrar el dividendo Société Générale 2026: hay que separar dos planos. Por un lado está el activo en sí, la acción; por otro, la cuenta o envolvente fiscal donde la guardas. La acción cotiza en la Unión Europea, así que en España puedes tenerla en cualquier cuenta de valores normal. No existe aquí un producto equivalente al PEA francés, con su límite de 150.000 € y su exención de impuestos a partir de los cinco años. En España, los dividendos se integran directamente en la base del ahorro del IRPF y tributan cada año, sin periodo de carencia.
Elegir el broker es el segundo paso. Un error habitual es pensar que todos los brókeres ofrecen las mismas ventajas. XTB y Trade Republic operan en España con cuentas de valores estándar, pero no tienen productos con beneficios fiscales especiales. Si tu prioridad es la sencillez y las comisiones bajas, pueden servir; si buscas optimizar impuestos, tendrás que mirar otras opciones como DEGIRO o un banco tradicional español.
| Broker | Cuentas disponibles | Comisiones indicativas (acción Euronext) | Observación práctica |
|---|---|---|---|
| DEGIRO | Cuenta de valores estándar | Desde ~1 € por orden según mercado | Broker europeo con presencia en España, sin ventajas fiscales específicas |
| XTB | Cuenta de valores | 0 € hasta un volumen mensual, después comisión | Sin cuenta con ventajas fiscales: el dividendo tributa cada año |
| Trade Republic | Cuenta de valores | ~1 € de gastos externos por orden | Aplicación móvil, sin cuenta con ventajas fiscales |
Datos actualizados a 1 de julio de 2026. Comisiones orientativas, consulta las tarifas vigentes.
Nota de Tom: He probado varios brokers antes de guardar mis acciones, y el reflejo que más me ha servido es elegir primero la cuenta con ventajas fiscales y después el broker. Una comisión baja nunca compensa la ausencia de beneficios fiscales cuando inviertes pensando en el largo plazo.
Un apunte sobre seguridad: los títulos depositados en un broker regulado en España están protegidos por el Fondo de Garantía de Inversiones (FOGAIN) hasta 100.000 € por inversor y entidad. Esta garantía cubre la indisponibilidad de los títulos si el depositario quiebra, no la caída de su cotización. Para entender mejor cómo funcionan estas cuentas, consulta nuestra guía sobre cuentas de inversión y sus límites.
Cuánto queda neto: fiscalidad de los dividendos en España
Una vez la acción está guardada, la pregunta que importa es cuánto te queda después de impuestos. En España, un dividendo como el de Société Générale se integra en la base del ahorro del IRPF. Los tipos aplicables en 2025 van del 19% al 27% según el tramo, y para 2026 se espera una horquilla similar. No hay un tipo único fijo: depende de tus otros ingresos del ahorro y de tu situación personal. Además, al ser una empresa francesa, puede aplicarse una retención en origen en Francia que luego se deduce en tu declaración española, evitando la doble imposición.
| Escenario fiscal | Base y tipo aplicable | Neto aproximado sobre 1,61 € |
|---|---|---|
| Cuenta de valores — tramo bajo (19%) | 1,61 € × (1 − 0,19) | ≈ 1,30 € |
| Cuenta de valores — tramo medio (21%) | 1,61 € × (1 − 0,21) | ≈ 1,27 € |
| Cuenta de valores — tramo alto (23%) | 1,61 € × (1 − 0,23) | ≈ 1,24 € |
| Cuenta de valores — tramo máximo (27%) | 1,61 € × (1 − 0,27) | ≈ 1,18 € |
Datos actualizados a 1 de julio de 2026. Tipos orientativos de la base del ahorro en España.
La diferencia entre tramos no es enorme, pero se nota si reinviertes. El dividendo es como el goteo de un grifo que llena un cubo poco a poco: cada céntimo que pierdes por impuestos es agua que no llega al cubo. Con 1,61 € brutos, el neto oscila entre 1,18 € y 1,30 € según tu tipo marginal. No existe en España una exención por antigüedad como la del PEA francés; la fiscalidad es la misma tengas las acciones un día o diez años. Para ver los tipos exactos aplicables a tu caso, consulta nuestra guía sobre impuestos de dividendos en 2026.
Cómo elegir cuenta y opción según tu perfil
Todo se reduce a una regla sencilla. Si tu prioridad es pagar menos impuestos, elige la cuenta de valores que mejor encaje con tu declaración de la renta, no la que tenga la comisión más baja. La fiscalidad es el peaje que se cobra en la autopista de tus ganancias: puedes elegir una autopista con peaje más barato, pero no puedes eliminarlo. Si estás en un tramo bajo del ahorro, el impacto es menor; si estás en uno alto, cada dividendo pierde más peso. Este razonamiento encaja con la lógica de un inversor que busca rentabilidad por dividendos, para quien controlar los costes fiscales es tan importante como elegir bien la acción.
| Elemento | Referencia del ejercicio 2025 |
|---|---|
| Dividendo por acción | 1,61 € (anticipo 0,61 € + complemento 1,00 €) |
| Calendario del complemento | Descuento 1 de junio de 2026, pago 3 de junio de 2026 |
| Rentabilidad bruta | ≈ 2,1 % al precio de 76,29 € |
| Historial reciente | Volátil: 0 € en 2019, máximo de 1,61 € en 2025 |
| Política de distribución | Payout objetivo del 50 %, complementado con recompras de acciones |
| Cuenta más ventajosa | Cuenta de valores estándar (neto ≈ 1,18–1,30 € según tramo) |
| Fiscalidad en España | Base del ahorro del IRPF, tipos del 19 % al 27 % según tramo |
Datos actualizados a 1 de julio de 2026.
Preguntas Frecuentes
¿Cuál es el importe estimado del dividendo de Société Générale para 2026? Aún no se ha anunciado oficialmente el dividendo correspondiente al ejercicio 2026. Se espera que la entidad continúe con su política de distribución basada en resultados, por lo que conviene seguir las comunicaciones oficiales de la compañía o consultar con un asesor financiero para obtener estimaciones actualizadas.
¿Qué fechas clave debo vigilar para el dividendo de Société Générale en 2026? Las fechas relevantes (anuncio, fecha de desprendimiento y pago) se publican generalmente junto con los resultados anuales, normalmente en febrero o marzo del año siguiente. Para el dividendo de 2026, es probable que se comuniquen a principios de 2027, por lo que se recomienda revisar el calendario financiero oficial de Société Générale o consultar con tu bróker.
¿Cómo funciona la fecha de desprendimiento (ex-dividend date) y quién cobra el dividendo de Société Générale? La fecha de desprendimiento es el primer día en que la acción cotiza sin derecho a percibir el dividendo. Quien compra las acciones antes de esa fecha tiene derecho a cobrarlo, mientras que quien compra en esa fecha o después no lo recibe. Para Société Générale, esta fecha suele fijarse uno o dos días hábiles antes de la fecha de registro.
¿Cuál ha sido la política de dividendos de Société Générale y qué perspectivas hay para 2026? Históricamente, Société Générale ha distribuido entre el 40% y el 50% del beneficio neto, aunque esta cifra puede variar según el contexto económico y las exigencias regulatorias de capital. Las perspectivas para 2026 dependerán de los resultados del ejercicio 2025 y de la solvencia del banco, por lo que es aconsejable seguir los informes anuales o consultar con un asesor financiero.
¿Cómo puedo comprar acciones de Société Générale para cobrar el dividendo de 2026 y optimizar su fiscalidad? Para tener derecho al dividendo, debes comprar las acciones antes de la fecha de desprendimiento correspondiente al pago de 2026. En cuanto a la fiscalidad, el tratamiento varía según tu país de residencia y el tipo de cuenta (cuenta de valores ordinaria, PEA en Francia, etc.), por lo que conviene consultar con un asesor fiscal especializado para optimizar las retenciones o impuestos aplicables.

