
Última actualización: abril de 2026
Buscas una inversión capaz de rendir entre el 5 % y el 10 % anual mientras los productos de ahorro tradicionales se quedan en torno al 1,50 % y los fondos garantizados de los seguros de vida apenas logran superar el 2,60 %. Justo en ese escenario llega la propuesta: un asesor financiero o una plataforma te ofrece un Euro Medium Term Note, presentado casi siempre como un producto estructurado «con capital protegido». La rentabilidad anunciada atrae, pero los términos técnicos se amontonan a toda velocidad: autocall, barrera, cupón condicional, efecto memoria.
Y el momento importa. Con el Banco Central Europeo habiendo recortado su tipo de referencia hasta el 2,00 % en marzo de 2026, el EMTN estructurado 2026 que te pongan sobre la mesa saldrá al mercado con condiciones de cupón más modestas que las de emisiones anteriores. Comprender el mecanismo antes de firmar se convierte, así, en algo todavía más decisivo.
Aquí desgranamos el funcionamiento real de este producto, simulamos los escenarios de rentabilidad que puede recorrer tu capital y destapamos los riesgos concretos que el documento comercial no siempre pone sobre la mesa. Piensa en el folleto como en el escaparate de una joyería: todo luce brillante, pero la joya que de verdad compras está dentro del contrato, y conviene examinarla con lupa. Con ese criterio distinguirás una diversificación patrimonial inteligente de una promesa de marketing bien envuelta.
Índice de Contenidos
- ¿Qué es un EMTN? Definición y marco jurídico
- ¿Cómo funciona un EMTN estructurado? Autocall, cupones y barreras
- ¿Qué rentabilidad esperar de un EMTN? Escenarios, horquillas y simulaciones
- Ejemplos concretos: dos EMTN autocall sobre el Euro Stoxx 50, diseccionados
- Comisiones ocultas y fiscalidad: ¿cuánto acaba realmente en tu bolsillo?
- El mecanismo autocall, paso a paso
- Cupones condicionales y efecto memoria: el parámetro que lo cambia todo
- Barrera de protección del capital: cuatro tipos que debes distinguir
- Entender qué producto te están ofreciendo realmente
- De dónde salen las horquillas de rentabilidad
- Los tres escenarios que conviene simular siempre
- Simulación paso a paso con 10.000 euros
- Ejemplo 1: EMTN autocall clásico (cupón del 5 %, barrera del -25 %, plazo de 5 años)
- Ejemplo 2: EMTN autocall de largo plazo (cupón del 7 %, barrera del -40 %, plazo de 10 años)
- 10 años de un EMTN autocancelable: cronología, fechas clave y desenlaces
- Las cuatro capas de comisiones que se comen tu rentabilidad
- Fiscalidad de los EMTN por envolvente en 2026: cuenta de valores, seguro de vida y planes de retiro
- ¿Qué envolvente elegir para mi EMTN? El árbol de decisión
- Consejos clave antes de contratar
¿Qué es un EMTN? Definición y marco jurídico
¿Cómo funciona un EMTN estructurado? Autocall, cupones y barreras
La teoría ya está sobre la mesa: qué es un EMTN y qué separa un EMTN simple de uno estructurado. Ahora toca bajar al terreno de juego, porque la mecánica del EMTN estructurado 2026 gira sobre cuatro ejes que conviene dominar, del más intuitivo (el autocall) al más técnico (las barreras de protección). Recorrerlos con calma es la mejor forma de que cada término del folleto de tu banco deje de sonar a jerga reservada a los profesionales de la banca.
El mecanismo autocall, paso a paso
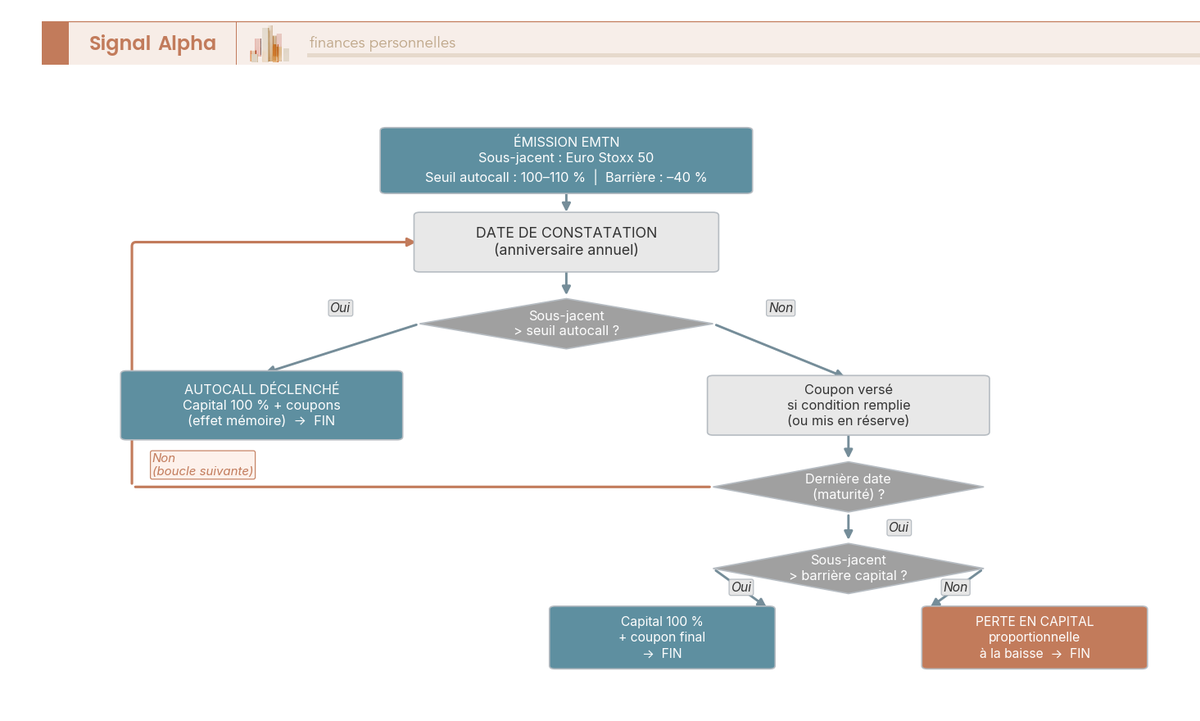
El autocall (del inglés automatic call, rescate anticipado automático) es el corazón de los EMTN estructurados que se comercializan entre inversores particulares. El producto entero funciona como una alarma que puede saltar en cualquiera de sus aniversarios, y todo se decide en cuatro tiempos.
En la emisión se fija el nivel inicial del subyacente (pongamos el Euro Stoxx 50 en 5.000 puntos). En cada fecha de observación anual —a veces semestral— se comprueba dónde cotiza. Si supera el umbral de rescate, situado por lo general entre el 100 % y el 110 % del nivel inicial, el autocall se activa: recuperas el 100 % de tu capital más los cupones acumulados hasta entonces y el producto se extingue. Si el subyacente queda por debajo del umbral, la inversión sigue viva y toca esperar a la siguiente observación.
En el vencimiento final se cierra el círculo: si el subyacente se mantiene por encima de la barrera de protección, el capital se reembolsa íntegro; si la ha perforado, la pérdida será proporcional a la caída, ni más ni menos.
Lo que la mayoría de los ahorradores infravalora es que el autocall introduce una incertidumbre básica sobre la duración real de tu inversión. Nadie puede decirte de antemano si el producto vivirá un año o diez, y eso complica cualquier planificación económica seria. Quien necesita recuperar su dinero en una fecha concreta (la compra de una vivienda, el pago de unos estudios) queda en una posición incómoda: o el autocall salta demasiado pronto y debe recolocar los fondos en condiciones quizá menos favorables, o no salta y el capital queda inmovilizado durante años. Y, curiosamente, no suele ser lo primero que te cuenta tu asesor cuando presume del cupón.
Cupones condicionales y efecto memoria: el parámetro que lo cambia todo
El cupón de un EMTN estructurado no está garantizado. Solo se abona si se cumple una condición de mercado en la fecha de observación (por ejemplo, que el subyacente cotice por encima de cierto nivel). Y lo que de verdad condiciona la rentabilidad final es la presencia o la ausencia de efecto memoria.
Con efecto memoria, el cupón que no se cobra un año actúa como una hucha: queda guardado y se paga más adelante, en cuanto la condición se cumpla en una fecha posterior. Sin efecto memoria, ese ingreso se esfuma para siempre. Un ejemplo con números: en un EMTN con cupón bruto del 8 % sobre un capital de 60.000 €, si el subyacente permanece por debajo del umbral durante tres años y lo supera en el cuarto aniversario, el efecto memoria permite cobrar los cuatro cupones de golpe (19.200 €). Sin efecto memoria, los tres primeros (14.400 €) se pierden de forma definitiva. La diferencia es abultada.
| Parámetro | Valor habitual (2025-2026) |
|---|---|
| Subyacente | Euro Stoxx 50, IBEX 35, índice sectorial |
| Cupón anual condicional | 5 % a 10 % bruto |
| Umbral de rescate (autocall trigger) | 100 % a 110 % del nivel inicial |
| Barrera de protección del capital | -25 % a -40 % del nivel inicial |
| Vencimiento máximo | 5 a 10 años |
| Frecuencia de observación | Anual (a veces semestral, trimestral) |
| Efecto memoria de los cupones | Sí (estándar) o No |
Datos actualizados a abril de 2026.
El EMTN tipo Phoenix da un paso más: el cupón se paga incluso cuando el autocall no llega a activarse, siempre que el subyacente respete un umbral (por lo general menos exigente que el umbral de rescate). Los rendimientos brutos observados en los Phoenix se mueven entre el 5,5 % y el 9,0 %. En la práctica, comprobar el efecto memoria antes de firmar es el gesto más rentable que puedes hacer con tu ahorro.
Barrera de protección del capital: cuatro tipos que debes distinguir
La barrera de protección marca la frontera entre «capital protegido» y «capital garantizado». También es la fuente de confusión más habitual entre quienes destinan parte de sus ahorros a este tipo de productos. Muchos la imaginan como un colchón que amortigua la caída; en realidad se parece más a una presa: mientras el nivel del índice no la rebase en el vencimiento, el capital llega entero a puerto, pero si la rompe, la pérdida abarca toda la caída del subyacente, no solo el tramo que sobrepasa la presa.
| Tipo de protección | Mecanismo | Riesgo residual |
|---|---|---|
| Barrera europea (a vencimiento) | Solo hay pérdida si el subyacente queda por debajo de la barrera en la fecha de vencimiento | Riesgo concentrado en la fecha final |
| Barrera americana (continua) | Hay pérdida si el subyacente cruza la barrera en cualquier momento | Riesgo mayor (más probabilidades de cruce) |
| Protección incondicional | Capital garantizado pase lo que pase (salvo impago del emisor) | Rentabilidad más baja |
| Sin protección | La pérdida replica la caída del subyacente | Riesgo máximo |
La mayoría de los EMTN autocall que llegan al inversor minorista utilizan una barrera europea al -30 % o al -40 %. Traducido a euros: si el índice cierra la vida del producto un 35 % por debajo de su nivel inicial y tu barrera está al -30 %, pierdes un 35 % de tu capital, no un 5 %. La pérdida se calcula sobre la caída total del subyacente, no sobre la distancia entre esa caída y el nivel de la barrera. Es el matiz que más inversores asimilan cuando ya es tarde.
La barrera americana encierra más riesgo, porque puede saltarse en cualquier momento de la vida del producto (no solo en el vencimiento), lo que eleva mecánicamente la probabilidad de que eso ocurra. En el otro extremo, la ausencia total de protección implica que la pérdida replica punto por punto la caída del subyacente, sin ningún tipo de red.
Para los inversores que priorizan una seguridad financiera absoluta del capital, los productos con protección incondicional ofrecen una garantía —siempre que el emisor no quiebre—, aunque al precio de una rentabilidad sensiblemente inferior.
Entender qué producto te están ofreciendo realmente
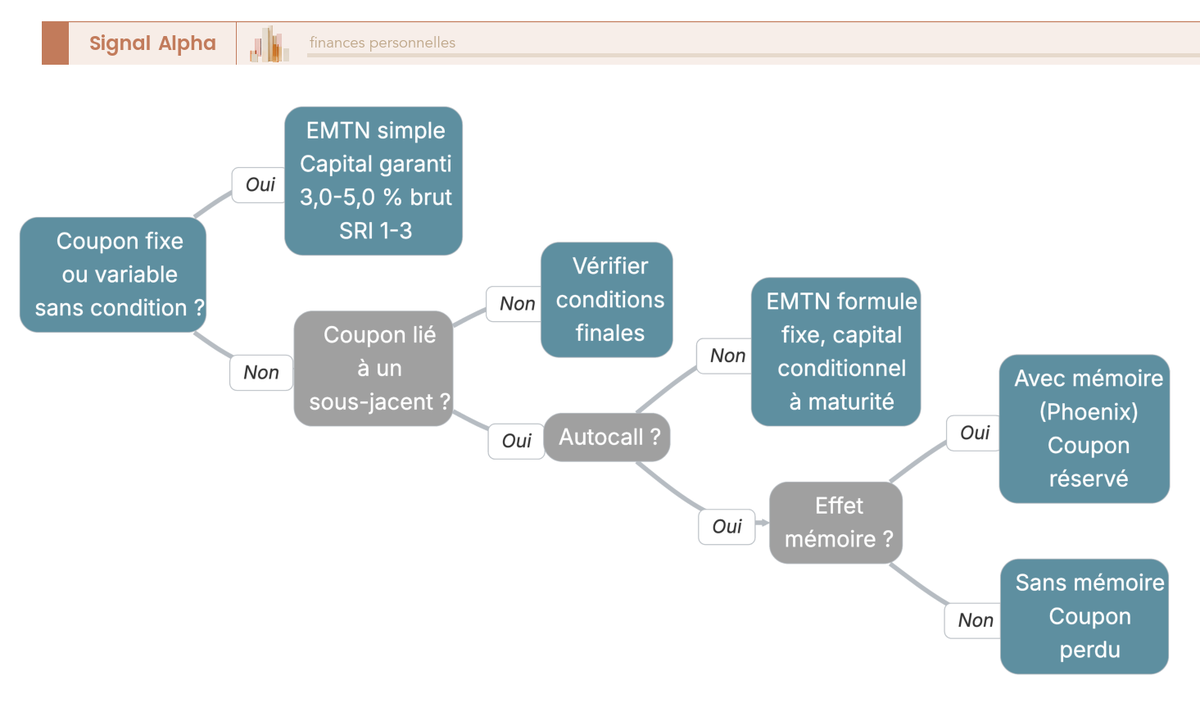
Cuatro tipos de protección, un cupón condicional, un mecanismo de rescate anticipado: ante el folleto de tu banco o de tu asesor, ¿cómo saber dónde estás? Haciéndote unas preguntas en orden, y la naturaleza del producto queda a la vista.
Primera pregunta: ¿el cupón es fijo o variable sin ninguna condición de mercado? Si la respuesta es sí, estás ante un EMTN simple (un producto de tipos), con capital garantizado salvo quiebra del emisor y una rentabilidad bruta del 3,0 % al 5,0 %. Si es no, el cupón depende de un subyacente y ya estás en el terreno de los EMTN estructurados. Segunda pregunta: ¿existe un reembolso anticipado automático? Si lo hay, es un EMTN autocall.
Tercera pregunta: ¿el cupón no abonado se guarda para las fechas siguientes (efecto memoria)? Si se guarda, tienes entre manos un EMTN autocall con efecto memoria (un Phoenix o similar); si no, cada cupón que se pierda se pierde para siempre. Estos filtros, aplicados en orden, resuelven en dos minutos lo que la documentación comercial suele envolver en veinte páginas.
El indicador SRI (Synthetic Risk Indicator) que figura en el DIC PRIIPs (Documento de Datos Fundamentales para el Inversor, obligatorio desde el 1 de enero de 2018 según el Reglamento UE n.º 1286/2014) aporta una primera referencia: entre 1 y 3 para un EMTN simple, entre 4 y 6 para un EMTN estructurado.
Ese documento, de tres páginas como máximo, recoge los escenarios de rentabilidad (desfavorable, intermedio, favorable y de tensión), los costes totales y la duración de inversión recomendada. Es la herramienta más fiable para comparar dos EMTN entre sí, pero no sustituye a la comprensión de los mecanismos. Si tras leer las condiciones finales no eres capaz de explicar en una frase qué activa el reembolso y qué provoca la pérdida, no estás preparado para suscribir.
¿Qué rentabilidad esperar de un EMTN? Escenarios, horquillas y simulaciones
Llegados a este punto, la pregunta es inevitable: ¿cuánto se puede ganar realmente con este producto? La respuesta honesta es que no existe una cifra única, sino una horquilla. El cupón de un EMTN estructurado 2026 no se comporta como el interés garantizado de un depósito a plazo: depende del subyacente, de la barrera de protección, del plazo y de la solvencia del emisor. Dos notas con la misma duración pueden ofrecer rentabilidades muy distintas, y saber leer esa diferencia es justamente lo que separa una decisión acertada de una decepción.
De dónde salen las horquillas de rentabilidad
Detrás de cada cupón hay tres ingredientes: la prima de riesgo que el mercado exige a la banca emisora, el precio de las opciones ligadas al activo subyacente y las condiciones del diseño (barreras, fechas de observación, duración). Cuanta más protección de capital pides, menor cupón; cuanto más riesgo asumes, mayor rentabilidad potencial. Es el equilibrio de siempre en la economía doméstica y en las finanzas personales: nadie regala rendimiento sin cobrar en otra moneda.
Las notas con capital 100 % protegido suelen remunerar de forma más contenida, mientras que los autocallables worst-of, que exponen el capital, pagan cupones más generosos. Y aquí hay un detalle que muchos pasan por alto: en un worst-of la carrera la gana el corredor más lento. Basta con que el activo más débil de la cesta se resienta para que el cupón entero se esfume, aunque el resto haya tirado muy bien. Ojo también con esto: un cupón alto no convierte la nota en un producto de ahorro garantizado, por atractivo que quede en el folleto.
Los tres escenarios que conviene simular siempre
Antes de comprometer tu dinero, este merece un test en el simulador de vuelo. Cualquier análisis serio de un EMTN pasa por recorrer al menos tres trayectorias: el escenario optimista, el central y el pesimista. La tabla siguiente resume qué ocurre en cada caso con una estructura autocallable típica.
| Escenario | Comportamiento del subyacente | Resultado para tu dinero |
|---|---|---|
| Optimista | El activo menos sólido supera la barrera de autocall en una fecha de observación | Reembolso anticipado del capital más el cupón devengado |
| Central | Cotiza entre la barrera de cupón y la de protección | Cobras el cupón anual y recuperas el capital al vencimiento |
| Pesimista | Cierra por debajo de la barrera de protección al vencimiento | Pérdida proporcional del capital, punto por punto respecto a la caída |
Fíjate en la barrera de protección: funciona como un airbag. Amortigua las caídas moderadas y te evita sustos, pero si el golpe es demasiado fuerte (el subyacente termina el periodo por debajo de esa barrera), la protección desaparece y la pérdida se aplica directamente al capital.
Simulación paso a paso con 10.000 euros
Nada mejor que un ejemplo hipotético con cifras redondas. Imagina un EMTN autocallable a 3 años, con cupón anual del 6 %, observación anual y barrera de protección del 60 % sobre el nivel inicial del worst-of. Inviertes 10.000 euros. Estos números son meramente ilustrativos: cada folleto define sus propias barreras, cupones y fechas de observación.
- Escenario optimista: el activo más débil sube un 15 % en la primera observación. El emisor devuelve el capital de forma anticipada e ingresas 10.600 euros (los 10.000 iniciales más 600 euros de cupón), quedando libre para reinvertir.
- Escenario central: el subyacente se mueve entre barreras durante todo el plazo. Cobras 600 euros cada año (1.800 euros en total) y recuperas los 10.000 euros al vencimiento.
- Escenario pesimista: el worst-of cae un 45 % al vencimiento, por debajo de la barrera. La pérdida es proporcional: recuperas 5.500 euros y asumes un castigo de 4.500 euros.
A estas cifras hay que restar dos partidas. Primero, los gastos del producto (comisiones de contratación o custodia, si las hubiera). Segundo, el fisco: en España los rendimientos tributan como rendimientos del capital mobiliario dentro de la base del ahorro, así que la cifra neta siempre queda algo por debajo de la bruta. Convive bien con esa idea desde el principio y no te sorprendas al liquidar.
Con la horquilla, los tres escenarios y la simulación sobre la mesa, ya puedes hacer los deberes de planificación económica: compara si el cupón compensa frente a alternativas de inversión más sencillas, cuadra el importe con tu presupuesto y tus ingresos y gastos habituales, y recuerda que tu seguridad financiera nunca debería apoyarse en un solo producto. Ningún cálculo bonito en un folleto sustituye a una gestión del dinero sensata.
Ejemplos concretos: dos EMTN autocall sobre el Euro Stoxx 50, diseccionados
Los escenarios de rentabilidad calibrados en el documento de datos fundamentales (KID) ofrecen un marco fiable, pero nada sustituye el recorrido año por año con parámetros bien definidos. Vamos a dejar atrás la simulación abstracta y a desmontar dos EMTN con perfiles muy distintos, para que veas qué ocurre realmente entre la emisión y el desenlace final. Este mismo análisis puedes aplicarlo a cualquier EMTN estructurado 2026 que tengas sobre la mesa.
Ejemplo 1: EMTN autocall clásico (cupón del 5 %, barrera del -25 %, plazo de 5 años)
Partamos de un producto cuyos parámetros reflejan lo más habitual en el mercado. El Euro Stoxx 50 se fija en 5.000 puntos en la fecha de emisión (nivel inicial). El cupón anual condicional es del 5 %, el umbral de autocall se sitúa en el 100 % del nivel inicial (5.000 puntos), la barrera de protección del capital es de tipo europeo y está en el -25 % (3.750 puntos), el plazo máximo es de 5 años y el efecto memoria está activado.
Escenario alcista (autocall en el año 1): el Euro Stoxx 50 cotiza a 5.500 puntos en el primer aniversario (+10 % sobre el nivel inicial). El umbral del 100 % queda holgadamente superado y el autocall se activa. Recuperas el 100 % del capital más un cupón del 5 %, es decir, el 105 % del nominal. Sobre 10.000 € invertidos, eso son 10.500 €: una ganancia de 500 € por un año de inmovilización. En términos anualizados, la rentabilidad bruta es del 5 %, claramente por encima del interés que ofrecen los productos de ahorro garantizados en la actualidad.
Escenario de alza tardía (autocall en el año 5): el índice se mantiene por debajo de los 5.000 puntos durante cuatro años y, en el quinto aniversario, regresa a 5.100 puntos. El autocall se dispara con retraso. Gracias al efecto memoria, los cinco cupones se abonan de una sola vez: 100 % + 5 x 5 % = 125 %. Sobre 10.000 €, recuperas 12.500 €, con 2.500 € de ganancia. Es el desenlace más jugoso para este producto, porque el efecto memoria funciona como una hucha que guarda cada cupón pendiente hasta el día del cobro: los años de aparente estancamiento acaban convertidos en ganancia acumulada.
Escenario de caída moderada (barrera no superada): el índice cierra en 4.000 puntos al vencimiento (-20 %, por encima de la barrera del -25 %). El capital se reembolsa al 100 %. Los cupones se abonan únicamente por los años en que se cumplió la condición de cupón. No pierdes dinero, aunque la rentabilidad puede quedarse corta si el subyacente solo superó ese umbral en algunas de las fechas de observación.
Escenario de caída fuerte (barrera superada): el Euro Stoxx 50 termina en 3.500 puntos (-30 %, por debajo de la barrera del -25 %). El capital se reembolsa solo al 70 %, es decir, 7.000 € sobre 10.000 € invertidos. No se paga ningún cupón. La pérdida asciende a 3.000 € y es proporcional a la caída total del subyacente, no al simple exceso sobre la barrera. Aquí se concentra el malentendido más frecuente entre inversores. Mucha gente cree que una barrera en -25 % limita la pérdida máxima al 25 %. En realidad, si el índice cae un 60 %, la pérdida es del 60 %, no del 25 %. La barrera es un detonante, no un parachoques que absorba el impacto: su función es activar el reembolso proporcional, no frenarlo.
Ejemplo 2: EMTN autocall de largo plazo (cupón del 7 %, barrera del -40 %, plazo de 10 años)
El segundo producto incorpora tres variaciones que complican la mecánica. El cupón sube al 7 %, pero el umbral de autocall se eleva al +10 % del nivel inicial (5.500 puntos en lugar de 5.000). La barrera es más profunda (-40 %, es decir, 3.000 puntos) y aparece una condición de cupón diferenciada: el cupón solo se paga si el subyacente cotiza por encima del -10 % del nivel inicial (4.500 puntos) en la fecha de observación.
Escenario favorable (autocall en el año 3): el Euro Stoxx 50 alcanza los 5.600 puntos en el tercer aniversario, superando el umbral del +10 %. El autocall se activa y, con el efecto memoria, se abonan los tres cupones pendientes: 100 % + 3 x 7 % = 121 %. Con 60.000 € invertidos, el reembolso asciende a 72.600 €, una ganancia de 12.600 € por tres años de inmovilización.
Escenario intermedio (vencimiento a 10 años, barrera no superada): el índice oscila entre el -30 % y el +5 % durante diez años sin llegar nunca al +10 %. Cierra en 4.500 puntos (-10 %). Como la barrera del -40 % (3.000 puntos) no se toca, el capital se devuelve íntegro. Los cupones se cobran solo por los años en que el subyacente cotizó por encima de los 4.500 puntos en la fecha de observación. Si la condición de cupón se cumple 6 de cada 10 años, la ganancia asciende a 6 x 7 % = 42 %, es decir, 85.200 € sobre 60.000 € invertidos. Ahora bien, si el índice pasa la mayor parte de la década por debajo de los 4.500 puntos, el número de cupones se desploma y puedes recuperar tu dinero sin ganancia alguna, o incluso con un rendimiento real negativo una vez descontada la inflación.
La diferencia clave respecto al ejemplo 1 está en el umbral de autocall desplazado. El índice debe ganar un 10 % para activar el reembolso anticipado, algo que lo hace menos probable y alarga la duración efectiva del dinero invertido. A cambio, el cupón es mayor (7 % frente al 5 %) y la barrera más profunda (-40 % frente al -25 %) ofrece un colchón de seguridad más amplio.
| Parámetro | Ejemplo 1 | Ejemplo 2 |
|---|---|---|
| Cupón anual condicional | 5 % | 7 % |
| Umbral de autocall | 100 % del nivel inicial (5.000 pts) | +10 % del nivel inicial (5.500 pts) |
| Barrera de protección | -25 % (3.750 pts) | -40 % (3.000 pts) |
| Condición de cupón | Vinculada al umbral de autocall | Independiente, en -10 % (4.500 pts) |
| Plazo máximo | 5 años | 10 años |
El compromiso fundamental de todo EMTN autocall está justamente ahí. Cuanto más alto es el umbral de reembolso y más profunda la barrera, más generoso resulta el cupón, pero mayor es la probabilidad de que tu dinero quede aparcado dentro del producto durante mucho tiempo. El ejemplo 1 ofrece una salida fácil (basta con que el índice recupere su nivel inicial) a cambio de un cupón modesto. El ejemplo 2 paga un cupón un 40 % superior (7 % frente al 5 %), pero exige una subida del 10 % para activar el reembolso anticipado. Si valoras la visibilidad sobre el plazo, el ejemplo 1 encaja mejor. Si aceptas la incertidumbre temporal a cambio de una rentabilidad superior, el ejemplo 2 es más coherente con tu perfil.
Nota de Carlos
si analizamos los datos históricos del Euro Stoxx 50 de los últimos 25 años, un umbral de autocall en +10 % se alcanza de media a partir del tercer o cuarto año. Esto significa que el EMTN del ejemplo 2 tiene una duración efectiva probable de 3 a 5 años, y no de 1 a 2 años como el ejemplo 1. Es un detalle que muchos inversores no cuantifican en el momento de contratar el producto, y que cambia por completo la comparación con otras alternativas de inversión en un horizonte dado.
10 años de un EMTN autocancelable: cronología, fechas clave y desenlaces
La siguiente línea de tiempo recoge el recorrido temporal del ejemplo 2, año a año, con los puntos de inflexión que determinan tu resultado final.
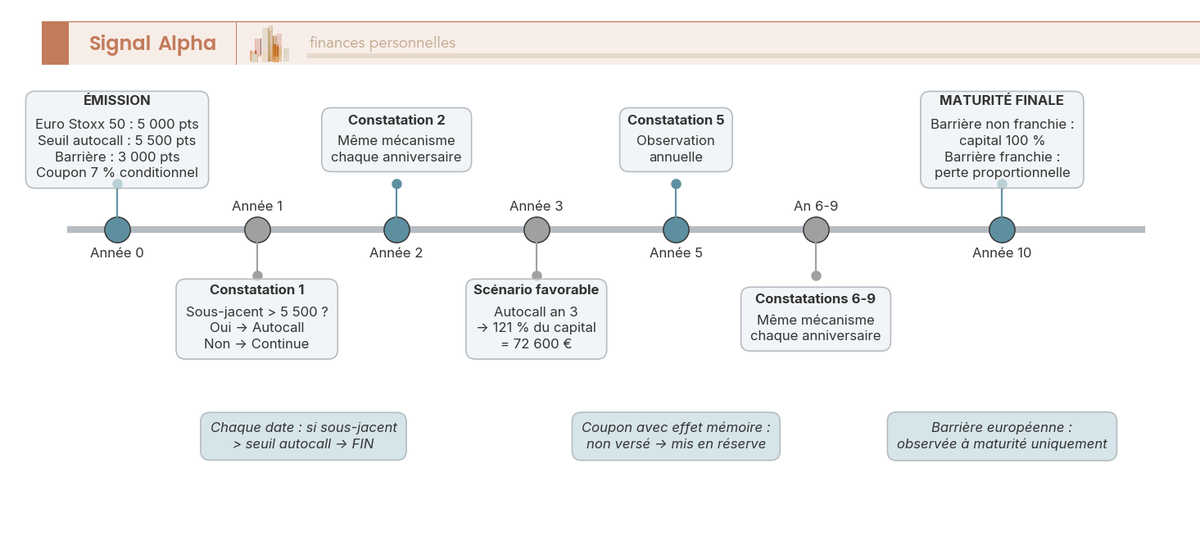
En el año 0, la emisión fija los tres puntos de referencia del producto: el nivel inicial (5.000 puntos), el umbral de autocall (+10 %, es decir, 5.500 puntos) y la barrera (-40 %, es decir, 3.000 puntos). Desde la primera fecha de observación (año 1), el mecanismo se pone en marcha. En cada aniversario (años 1 a 10) hay dos salidas posibles. Si el subyacente supera los 5.500 puntos, el autocall se activa: el capital y los cupones acumulados se abonan y el producto se extingue. Si el subyacente se mantiene entre 3.000 y 5.500 puntos, la vida del producto continúa hacia la fecha siguiente. En paralelo, el cupón anual del 7 % se paga cuando el índice cotiza por encima de los 4.500 puntos (condición de cupón en -10 %) en la fecha de observación.
En el vencimiento (año 10) llega el punto de inflexión definitivo. Si el índice cotiza por encima de los 3.000 puntos, el capital se devuelve íntegro. Si cotiza por debajo, la pérdida es proporcional a la caída total. Un índice en 2.500 puntos (-50 %) implica una pérdida del 50 % del capital, es decir, 30.000 € sobre 60.000 € invertidos, sin cupón alguno que amortigüe el golpe. Un EMTN autocall no es una inversión pasiva: cada fecha aniversario actúa como un semáforo que decide si tu dinero sigue atado al producto o queda liberado, y por eso conviene revisar el calendario de observación antes de firmar cualquier EMTN estructurado 2026 con tu entidad.
Comisiones ocultas y fiscalidad: ¿cuánto acaba realmente en tu bolsillo?
Los ejemplos anteriores muestran rentabilidades brutas. En la práctica, cuatro capas de comisiones y el fisco reducen esa cifra antes de que el dinero llegue de verdad a tu cuenta. Aquí desglosamos la erosión partida por partida y, a continuación, el tratamiento fiscal por envolvente en 2026, para que sepas con precisión lo que queda en el bolsillo tras invertir en un EMTN estructurado 2026.
Las cuatro capas de comisiones que se comen tu rentabilidad
El KID (documento de datos fundamentales del PRIIPs) debería hacer transparentes estos costes, pero todavía hay que saber dónde mirar. Cuatro partidas reducen tu rentabilidad real cuando el producto se distribuye a través de un seguro de vida o de un asesor financiero.
| Partida de comisiones | Horquilla típica | Impacto sobre un cupón bruto del 8 % |
|---|---|---|
| Comisión de distribución (integrada en el precio) | 1 % a 3 % del nominal (puntual) | Resta entre 0,2 % y 0,6 % de rentabilidad efectiva al año |
| Comisión de gestión de las unidades de cuenta (seguro de vida) | 0,5 % a 1,0 % anual | Rentabilidad neta en el seguro: 7,0 % a 7,5 % antes de impuestos |
| Spread bid-ask (reventa anticipada) | 1 % a 5 % | Pérdida en caso de salida antes del vencimiento |
| Comisión de apertura del contrato de seguro | 0 % a 3 % | Impacto único, diluyente durante el primer año |
Sumando todas estas partidas, un EMTN anunciado al 8 % bruto entrega realmente en torno al 6,5 %-7 % antes de impuestos. La comisión de distribución es el coste más opaco, porque va integrada en el precio de emisión y no aparece como un cargo independiente. Dicho de otro modo: si inviertes 10.000 € en un EMTN con una comisión del 2 %, en realidad compras un producto que vale 9.800 € en el mercado, y los 200 € restantes retribuyen al distribuidor (asesor, banca privada o plataforma). Su importe exacto figura en el KID, en el epígrafe de «costes puntuales de entrada», un dato sobre el que los supervisores insisten desde 2025 en los documentos regulados.
El spread bid-ask es la comisión que solo aparece si deseas salir antes de plazo. En un EMTN convencional, la diferencia entre el precio al que el emisor recompra y el valor teórico del producto oscila entre el 1 % en condiciones normales de mercado y el 5 % en fases de tensión. Es un coste de liquidez que se suma a la caída del precio provocada por el propio entorno. Funciona como un peaje: solo se cobra cuando decides abandonar la autopista antes de tiempo, y el importe del peaje sube justo cuando más prisa tienes. Reventa un año después de la compra en un mercado estresado puede costarte entre el 5 % y el 8 % del valor inicial, borrando de un plumazo el cupón del ejercicio.
Un detalle que observamos con frecuencia es que el inversor se fija en el cupón y olvida la comisión de gestión de las unidades de cuenta, que se aplica cada año. En un producto con vencimiento a 10 años, un 0,8 % acumulado equivale a 8 puntos de rentabilidad menos en el plazo completo: un cupón entero perdido. Piensa en tu rentabilidad como en un cubo de agua: cada comisión es un agujero, y da igual cuánta agua eches si no tapan las fugas. De ahí que un producto atractivo sobre el papel pueda quedar bastante más flojo en el neto.
Fiscalidad de los EMTN por envolvente en 2026: cuenta de valores, seguro de vida y planes de retiro
Una vez descontadas las comisiones, la fiscalidad se lleva su parte. El cuadro siguiente recoge el tratamiento de los rendimientos de un EMTN (cupones y plusvalías) según la envolvente, con los tipos en vigor desde enero de 2026. Los datos corresponden al mercado francés, referencia europea para estos productos; conviene contrastarlos con la normativa de tu país y con un asesor fiscal antes de decidir.
| Envolvente | Tipo total | Detalle | Neto sobre cupón bruto del 8 % |
|---|---|---|---|
| Cuenta de valores (tipo fijo) | 31,4 % | IR 12,8 % + gravámenes sociales 18,6 % | 5,49 % |
| Seguro de vida < 8 años | 30,0 % | IR 12,8 % + sociales 17,2 % | 5,60 % |
| Seguro de vida > 8 años (primas ≤ 150.000 €) | 24,7 % | IR 7,5 % + sociales 17,2 % (tras la reducción) | 6,03 % |
| Seguro de vida > 8 años (primas > 150.000 €) | 30,0 % | IR 12,8 % + sociales 17,2 % | 5,60 % |
| PEA | No elegible | Art. L. 221-31 del Código Monetario y Financiero (excepciones muy raras) | — |
| Plan de retiro (PER) | Tributa al rescate | Escala del IR + sociales 17,2 % | Variable según el tipo marginal |
Lo que conviene retener es que la ley de financiación de la seguridad social francesa de 2026 elevó los gravámenes sociales del 17,2 % al 18,6 % sobre la cuenta de valores, lo que lleva el tipo fijo del 30 % al 31,4 %. El seguro de vida conserva la excepción del 17,2 %, un rasgo que ensancha su ventaja tras la reforma. El ahorro entre cuenta de valores y seguro de vida con más de 8 años asciende a 6,7 puntos, es decir, 0,54 % de rentabilidad neta adicional cada año sobre un cupón del 8 %. Cada punto de impuesto que pagas de más actúa como el oleaje frente a un acantilado: en un solo año apenas se nota, pero al cabo de una década la erosión es evidente.
Con una inversión de 60.000 € que rinda un 8 % bruto, la diferencia entre el 5,49 % neto en cuenta de valores y el 6,03 % neto en un seguro de vida veterano ronda los 324 € anuales, es decir, más de 3.200 € en diez años. Para quienes superan los 150.000 € de primas acumuladas, el tipo reducido del 7,5 % desaparece: el IR vuelve al 12,8 % y la carga total sube al 30,0 %. Si tu contrato se acerca a ese umbral, la elección de envolvente merece ser recalculada, porque la ventaja se estrecha hasta 1,4 puntos.
¿Qué envolvente elegir para mi EMTN? El árbol de decisión
Ya conoces las comisiones y la fiscalidad por envolvente. La pregunta práctica es dónde ubicar el producto para maximizar lo que te queda en el bolsillo. El árbol de decisión siguiente te orienta en cuatro pasos.
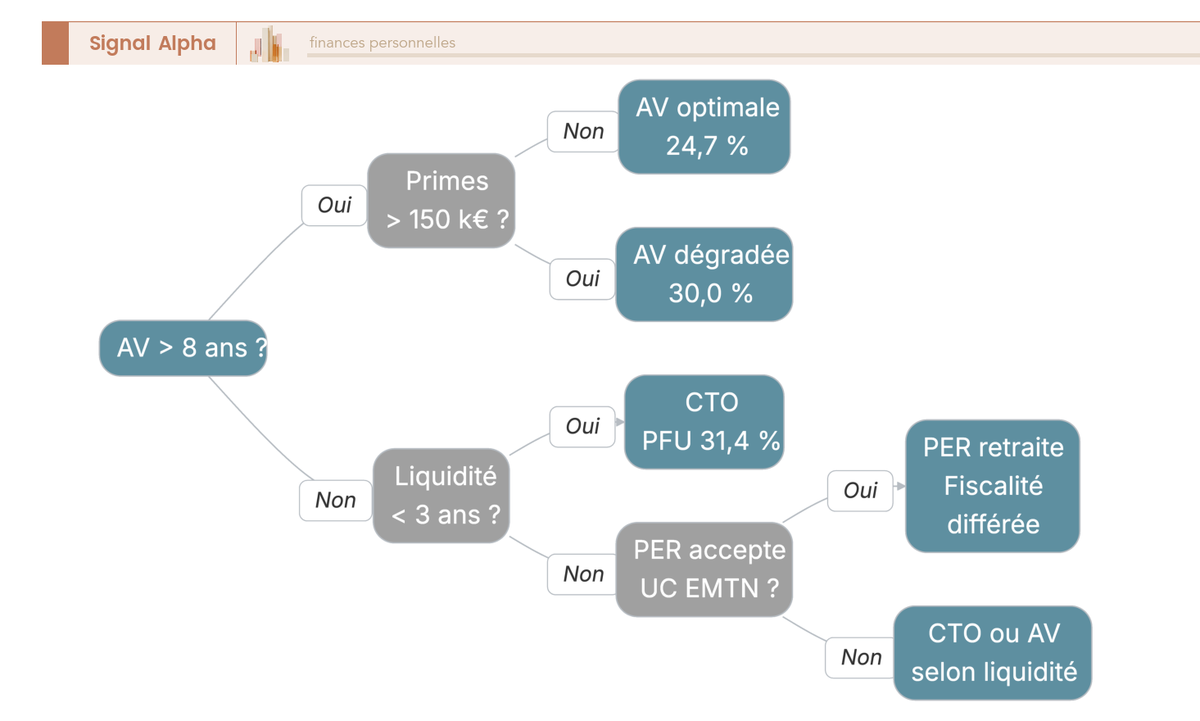
Primera pregunta: ¿tienes un seguro de vida abierto desde hace más de 8 años? Si la respuesta es sí y tus primas totales no superan los 150.000 €, esa es la envolvente óptima (24,7 %). Si las primas sobrepasan ese importe, el seguro sigue siendo preferible a la cuenta de valores (30,0 % frente a 31,4 %), aunque la ventaja se reduzca a 1,4 puntos.
Si no dispones de un seguro de vida veterano, todo depende de tu horizonte temporal. Un EMTN autocallable tiene una duración máxima de 5 a 10 años, tiempo suficiente para que un contrato abierto hoy alcance los 8 años antes del vencimiento final del producto. Si tu plazo lo permite, abrir la envolvente ahora y alojar dentro el EMTN puede resultar razonable, asumiendo que un rescate antes de los 8 años tributará al 30 %.
Por último, si tu plan de retiro admite unidades de cuenta con productos estructurados y tu horizonte es la jubilación, es una vía viable con fiscalidad diferida: solo pagas al rescatar (escala del IR más gravámenes sociales del 17,2 %), lo que puede convenir si tu tipo marginal baja al dejar de trabajar. En cualquier caso, en España estos productos se comercializan habitualmente vía cuenta de valores o seguros de vida con unidades de cuenta, así que verifica siempre el tratamiento aplicable a tu contrato antes de firmar.
Consejos clave antes de contratar
Antes de suscribir, tres reflejos te ahorrarán los errores más habituales en el capítulo de comisiones e impuestos.
- Pide siempre el importe de la comisión de distribución (epígrafe «costes puntuales de entrada» del KID PRIIPs): oscila entre el 1 % y el 3 % y nunca aparece en los folletos comerciales.
- Si tu seguro de vida supera los 8 años, aloja ahí el EMTN sin dudarlo. El ahorro de 6,7 puntos fiscales frente a la cuenta de valores se acumula ejercicio tras ejercicio.
- Si vas a necesitar liquidez en menos de 3 años, este producto no encaja en ninguna envolvente. Antes de comprometer tu ahorro, valora un depósito a plazo, una cuenta remunerada o un fondo monetario de baja volatilidad.
Estas tres comprobaciones llevan cinco minutos y pueden representar varios miles de euros de diferencia al final del plazo. El desliz más caro es contratar el EMTN en cuenta de valores cuando ya existe un seguro de vida con más de 8 años disponible: sobre una ganancia de 48.000 € (escenario lateral, 60.000 € invertidos durante 10 años al 8 % bruto), la diferencia fiscal entre el 31,4 % y el 24,7 % ronda los 3.216 €. Cada punto de comisión o de impuesto que evites es rentabilidad que se queda en tu bolsillo.
Preguntas Frecuentes
¿Qué es un EMTN estructurado y en qué se diferencia de un bono tradicional? Un EMTN (Euro Medium Term Note) estructurado es un valor de deuda emitido bajo un programa de emisión cuya rentabilidad está vinculada al comportamiento de un activo subyacente, como un índice bursátil. A diferencia de un bono tradicional, que paga un cupón fijo garantizado, el EMTN estructurado combina componentes de renta fija y derivados, por lo que los cupones son condicionales y la devolución del capital puede depender de las barreras definidas en el producto.
¿Cómo funciona el autocall en un EMTN y cuándo se activa la amortización anticipada? El autocall es un mecanismo de amortización anticipada: si el subyacente cotiza por encima del nivel de autocall en las fechas de observación previstas, el producto se cancela antes del vencimiento y devuelve el capital junto con el cupón correspondiente. Este mecanismo puede acortar la vida de la inversión, por lo que el inversor debe evaluar el riesgo de reinversión si recibe el dinero en un contexto de tipos de interés más bajos.
¿Qué ocurre si el Euro Stoxx 50 cae por debajo de la barrera al vencimiento? Si el índice subyacente cierra por debajo de la barrera de capital en la fecha de vencimiento, desaparece la protección y el inversor puede recuperar menos del capital inicial, con una pérdida que puede ser proporcional a la caída del subyacente según las condiciones del producto. Antes de invertir, es imprescindible revisar las Condiciones Finales y el Documento de Datos Fundamentales (PRIIPs/KID) para conocer el peor escenario posible.
¿Cómo simular la rentabilidad de un EMTN estructurado en 2026? No existe una rentabilidad garantizada: el cobro de cada cupón depende de que el subyacente supere la barrera de cupón en las fechas de observación, y la devolución íntegra del capital depende de la barrera al vencimiento. Lo más razonable es simular escenarios alcista, lateral y bajista con las horquillas de cada emisión concreta y, si tienes dudas, consultar con un asesor financiero antes de tomar una decisión.
¿Qué comisiones y fiscalidad reducen la rentabilidad final de un EMTN? Además de las comisiones visibles, estos productos suelen incorporar un margen implícito del emisor y comisiones de distribución que reducen la rentabilidad final sin destacar en la documentación comercial. En España, las ganancias normalmente tributan en el IRPF como rendimiento del capital mobiliario integrado en la base del ahorro, aunque el tratamiento exacto puede variar según la estructura del producto, por lo que conviene verificarlo con un asesor fiscal.

