
Última actualización: mayo de 2026
Has visto pasar el ticker ETL en tu bróker, la cotización rondando los 2,80 € en mayo de 2026 y el nombre de Eutelsat en alguna vieja lista de acciones con dividendo. Te preguntas si conviene aprovechar un valor castigado sobre el telón de fondo de la soberanía espacial europea, o si se trata de una trampa en la que el capex de IRIS² y la competencia de Starlink acaben agotando el balance. El problema es que casi todo lo publicado se queda en un gráfico de cotización y un veredicto alcista o bajista superficial, sin profundizar en lo que ha cambiado de verdad desde la fusión con OneWeb en septiembre de 2023.
Y es que han pasado muchas cosas recientemente. La ampliación de capital de 1.500 millones de euros ejecutada a finales de 2025 diluyó a los accionistas minoritarios en torno a un tercio, el dividendo está suspendido desde finales de 2022, S&P retiró su calificación crediticia en septiembre de 2025 y Starlink superó los 10.000 satélites activos en marzo de 2026. En la práctica, muchos inversores particulares siguen confundiendo Eutelsat con un título de renta, cuando el dossier se ha convertido en una apuesta de vuelta por parte industrial con horizonte 2028-2030: algo parecido a cambiar de motor en pleno vuelo.
¿Merece la pena invertir en Eutelsat en 2026? En lugar de una recomendación al uso, aquí se disecciona qué se compra realmente al abrir una posición en la acción de Eutelsat Group (ETL), con la tesis alcista frente a la bajista y una parrilla de decisión concreta según tu perfil inversor, tu horizonte temporal y tu forma de gestionar el dinero.
Índice de Contenidos
- 1. Eutelsat tras la fusión: lo que realmente compras en 2026
- 2. Salud financiera: deuda, capex y dividendo suspendido
- 3. Tesis alcista, tesis bajista y precio de las acciones de ETL
- 4. De la teoría a la práctica: la cuenta, las alternativas y el árbol de decisión
- Conclusión: ¿qué hacer con las acciones de Eutelsat en 2026?
- Preguntas Frecuentes
- 1.1 Una fusión en 2023 que lo cambia todo: Eutelsat Group, GEO + LEO
- 1.2 ¿De qué vive hoy Eutelsat? Vídeo, Gobierno e IRIS²
- 3.1. La cotización de ETL en cinco años y el consenso de los brokers: el mercado ya premia la prudencia
- 3.2. Tesis alcista frente a tesis bajista: IRIS² y defensa frente a Starlink, capex y gobernanza
- 4.1 ¿En qué cuenta puedo comprar la acción desde España?
- 4.2 Alternativas cotizadas y ETF: SES, Iridium, Viasat y el sector aeroespacial y de defensa
- 4.3 ¿Cabe una línea de Eutelsat en tu cartera? El árbol de decisión
1. Eutelsat tras la fusión: lo que realmente compras en 2026
Antes de juzgar una cotización o una tesis, hay que saber qué tenemos delante. Eutelsat en 2026 ya no es el operador geoestacionario europeo que muchos guardan en la memoria desde hace una década: es un grupo híbrido nacido de una fusión reciente, con un perímetro industrial rediseñado por completo. Partimos de la identidad jurídica y de la doble infraestructura satelital, antes de analizar de qué vive realmente el grupo segmento a segmento.
1.1 Una fusión en 2023 que lo cambia todo: Eutelsat Group, GEO + LEO
Eutelsat Group SA es una sociedad anónima francesa con sede en Issy-les-Moulineaux. El título cotiza en Euronext París bajo el ticker ETL (ISIN FR0010221234) y, en paralelo, en la Bolsa de Londres con el mismo ticker. La sociedad tal y como la conocemos hoy solo existe desde el 28 de septiembre de 2023, fecha de la fusión entre Eutelsat Communications, el operador geoestacionario europeo histórico, y OneWeb, la constelación LEO británica. La operación se realizó mediante intercambio de acciones, sin inyección inicial de dinero fresco, lo que explica por qué el balance necesitó consolidarse con cierta urgencia. Fue, en cierto modo, un matrimonio de papeles: se unieron los activos, pero no llegó dote en metálico.
Esa fusión dotó al grupo de una infraestructura única entre los operadores europeos cotizados. Por un lado, unos 33 satélites geoestacionarios situados a 36.000 km, que difunden históricamente paquetes de televisión en Europa, Oriente Medio y África. Por otro, unos 600 satélites en órbita baja a 1.200 km, es decir, la constelación OneWeb, cuyo objetivo histórico son 648 satélites activos más algunas unidades de reserva. Es ese doble piso GEO + LEO el que justifica el nuevo nombre comercial de Eutelsat Group y el que estructura todo lo demás, desde el modelo de negocio hasta la deuda.
La doble cotización París-Londres no es solo un legado simbólico, y pronto verás por qué. Refleja un accionariado repartido entre intereses franceses, británicos, indios (Bharti Global) y logísticos (CMA CGM), un detalle que pesará de forma directa en la mecánica de las ampliaciones de capital que analizamos más adelante. Pero, antes de los números, hay que entender qué entra hoy en caja.
1.2 ¿De qué vive hoy Eutelsat? Vídeo, Gobierno e IRIS²
En el ejercicio fiscal FY2024-25, cerrado el 30 de junio de 2025, los ingresos consolidados de Eutelsat Group se situaron en 1.226 millones de euros, un ligero retroceso frente a los 1.268 millones de euros del ejercicio FY2023-24. El reparto por actividad dibuja una transición industrial que no es ni teórica ni baladí.
| Segmento | Peso sobre los ingresos FY2024-25 | Dinámica |
|---|---|---|
| Video (TV broadcast GEO) | ≈45 % | Declive estructural, migración hacia OTT |
| Government Services | ≈22 % | Fuerte crecimiento, contrato de 1.000 M€ con las Fuerzas Armadas francesas |
| Conectividad fija | ≈16 % | Bajo presión competitiva (Starlink) |
| Conectividad móvil (aérea/marítima) | ≈14 % | En crecimiento |
| Otros | ≈3 % | — |
Datos actualizados — mayo de 2026.
Dicho de otro modo, casi la mitad de los ingresos sigue procediendo de una actividad en declive estructural, a medida que las televisiones vía satélite ceden terreno ante las plataformas OTT y que no todos los satélites al final de su vida útil se sustituyen. La dirección comenta la transformación sin publicar previsiones cifradas precisas sobre la caída del negocio de Video, y eso ya es un mensaje en sí mismo: la prioridad declarada es narrar el giro, no proyectar una trayectoria negativa explícita.
El segundo pilar, Government Services, cambia la naturaleza del dossier. Eutelsat firmó un contrato marco de alrededor de 1.000 millones de euros con el Ministerio de las Fuerzas Armadas francés, sobre márgenes históricamente elevados y plazos largos. Es lo que va transformando progresivamente a la compañía de operador de broadcast en operador de soberanía digital europea, una lectura que se retomará más adelante al valorar la tesis alcista.
Sobre esta mecánica se superpone IRIS² (Infrastructure for Resilience, Interconnectivity and Security by Satellite), el programa estrella de conectividad soberana de la Unión Europea, con un presupuesto de 10.600 millones de euros para la década. La concesión se adjudicó el 31 de octubre de 2024 al consorcio SpaceRISE, que reúne a Eutelsat, SES y Hispasat como operadores principales. Eutelsat desempeña ahí un papel clave como autoridad técnica en la componente LEO, su terreno OneWeb. El plan de refinanciación de OneWeb Gen2 se cerró el 5 de marzo de 2026, con una capacidad operativa inicial prevista para 2028. Consecuencia: los ingresos de IRIS² no serán materiales hasta 2028-2030. La tesis industrial es real, pero lejana: como reservar plaza en un tren cuyo andén de llegada todavía está en obras.
Un último matiz infravalorado sobre el posicionamiento: Eutelsat no pretende competir con Starlink en el mercado de gran público europeo. El grupo se concentra en los segmentos donde priman la soberanía o los contratos institucionales, es decir, el B2B, el gubernamental y la defensa. Confundir el pulso Eutelsat-Starlink con un duelo de consumo es uno de los errores de lectura más habituales del dossier, y también el que más sesga las noticias sobre Eutelsat que aparecen en la prensa generalista.
Con el perímetro industrial ya claro, para decidir si invertir en Eutelsat tiene sentido hay que mirar las cuentas: el balance, el capex y la caja. Ahí se juega la viabilidad real de la tesis, y ahí se esconde la sorpresa desagradable para quien crea que está comprando un título de renta.
2. Salud financiera: deuda, capex y dividendo suspendido
3. Tesis alcista, tesis bajista y precio de las acciones de ETL
3.1. La cotización de ETL en cinco años y el consenso de los brokers: el mercado ya premia la prudencia
Hasta julio de 2022, la acción se movía en una horquilla de dos cifras en euros. El anuncio de la fusión con OneWeb desencadenó un desplome brusco, y el suelo llegó en torno a los 1,59 € en 2024. Desde principios de 2026, el título ha encadenado un rebote del orden del 28% en tres meses, hasta la zona de 2,72-2,91 € a fecha del 4 de mayo de 2026, con una capitalización de unos 3.200 millones de euros tras las ampliaciones de capital. Cinco años resumidos en una auténtica montaña rusa.
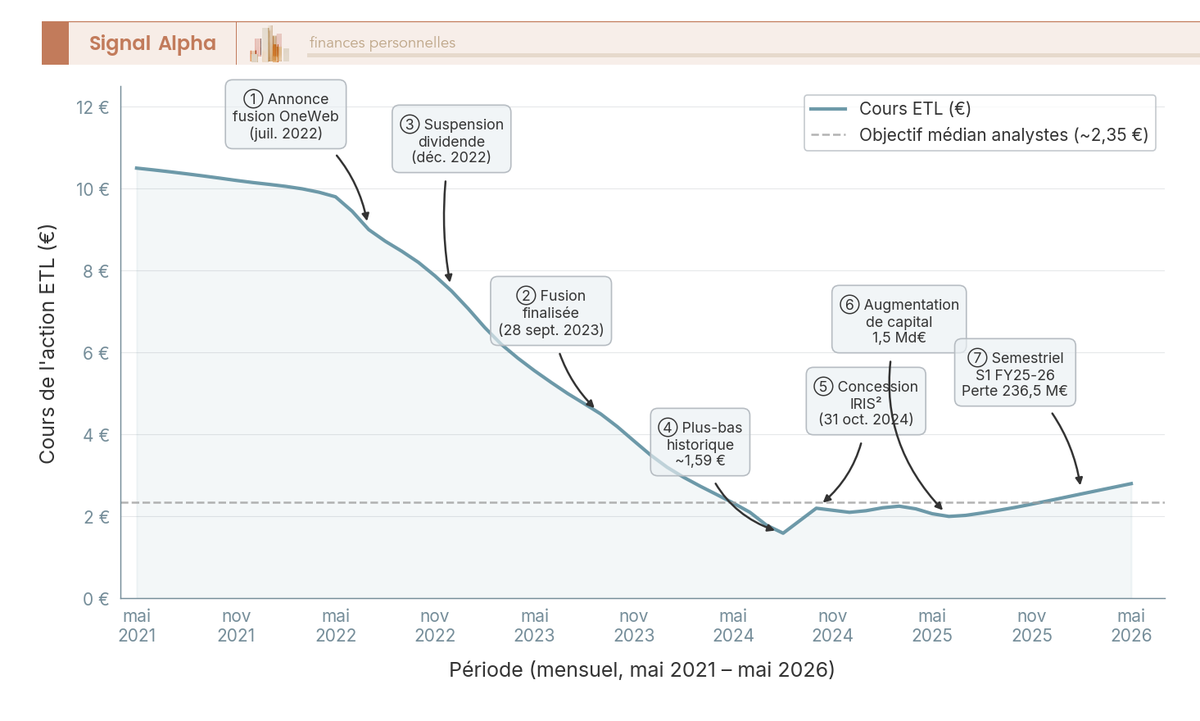
Una decena de brokers sigue el valor (Oddo BHF, Kepler Cheuvreux, Bryan Garnier, Berenberg, Barclays, JP Morgan, Deutsche Bank y BNP Paribas Exane). En la primavera de 2026, el objetivo mediano del consenso se sitúa en torno a los 2,33-2,40 €, y Deutsche Bank publicó en diciembre de 2025 un precio objetivo de 2,30 € con recomendación Hold. Hay un matiz con peso específico: los brokers francoeuropeos (Oddo, Kepler) se muestran más receptivos a la tesis IRIS² que los anglosajones (Barclays, JP Morgan), mucho más pendientes del capex y de la presión competitiva de Starlink.
La aritmética es incómoda para quien esté valorando invertir en Eutelsat en estos niveles: con una cotización de 2,80 € frente a un objetivo mediano de unos 2,35 €, el mercado ya ha pagado parte de la entrada del espectáculo de la recuperación. El margen de seguridad visible se ha estrechado tras el rebote, y esa es justo la zona en la que los analistas tienden a volverse vendedores por pura estadística. La selección de valores en este tipo de escenario exige, además, criterio extra: los datos de SPIVA hablan por sí solos, con un 98% de los fondos activos europeos rindiendo por debajo de sus índices de referencia.
3.2. Tesis alcista frente a tesis bajista: IRIS² y defensa frente a Starlink, capex y gobernanza
Cuatro argumentos sostienen la tesis alcista. El primero es un múltiplo comprimido: unos 3.200 millones de euros de capitalización para 1.200 millones de ingresos y 680 millones de EBITDA ajustado, un descuento nítido frente a los comparables históricos. El segundo es IRIS²: su presupuesto de 10.600 millones de euros y la concesión atribuida al consorcio SpaceRISE el 31 de octubre de 2024 aportan visibilidad de ingresos a muy largo plazo, con un cliente soberano y un riesgo político de cancelación reducido.
El tercer pilar es la componente de defensa, apuntalada por el contrato marco de 1.000 millones de euros con el Ministerio de Defensa francés y por un ciclo sostenido de subida de los presupuestos europeos en la materia. Y el cuarto es el escenario deep value: una normalización del flujo de caja libre (FCF) en 2028-2030 y el regreso, aunque fuera modesto, del dividendo convertirían un objetivo superior a 4-5 € en algo razonable antes que optimista.
En la balanza opuesta pesan cuatro riesgos. Starlink superó los 10.000 satélites activos en marzo de 2026, unas quince veces la flota de OneWeb, con una presión persistente sobre los márgenes y la rentabilidad del segmento de Conectividad; y Kuiper, la constelación de Amazon, entra en fase comercial durante 2026. El riesgo de ejecución del capex —el gasto en infraestructura— también sigue abierto, porque un desvío en Gen2 o en IRIS² puede desembocar en una nueva ampliación de capital, como acaba de demostrar el historial 2023-2025.
El declive del segmento de Vídeo, en torno al 45% de los ingresos, puede acelerarse más de lo previsto y debilitar el colchón que aporta el negocio GEO. Por último, la gobernanza de coalición sigue antepone la soberanía a la retribución del accionista minoritario, y la retirada de la calificación de S&P en septiembre de 2025 degrada la transparencia financiera del grupo.
| Tesis alcista | Tesis bajista |
|---|---|
| Múltiplo comprimido: unos 3.200 M€ de capitalización para 1.200 M€ de ingresos | Starlink supera los 10.000 satélites activos y Kuiper llega en 2026 |
| IRIS²: 10.600 M€ de presupuesto y visibilidad de ingresos de largo plazo | Riesgo de capex: un desvío en Gen2 o IRIS² puede forzar otra ampliación |
| Defensa: contrato marco de 1.000 M€ y presupuestos europeos al alza | Vídeo, en torno al 45% de los ingresos, puede declinar más rápido de lo previsto |
| Deep value: con el FCF normalizado en 2028-2030, objetivo por encima de 4-5 € | Gobernanza de coalición y retirada de la calificación de S&P |
La asimetría salta a la vista, y una imagen deportiva la resume bien: la tesis alcista es una carrera de fondo, porque IRIS² aportará hardware real entre 2028 y 2030, mientras que la tesis bajista corre un sprint en tiempo presente. Es el perfil clásico de un deep value paciente, cuyo descuento solo resulta coherente con un horizonte superior a cinco años y con una planificación financiera capaz de aguantar la espera. La clave está en saber separar un descuento genuino, avalado por activos y contratos con visibilidad, de la trampa de valor, donde el precio barato refleja un negocio en deterioro.
4. De la teoría a la práctica: la cuenta, las alternativas y el árbol de decisión
La tesis ya está enmarcada y el riesgo calibrado. Queda la pregunta práctica que de verdad importa: si decides entrar, ¿desde qué cuenta lo haces, con qué tamaño de posición y qué alternativas tienes si el perfil no encaja? Empezamos por el envoltorio —la cuenta— antes de repasar las alternativas cotizadas y cerrar con el árbol de decisión.
4.1 ¿En qué cuenta puedo comprar la acción desde España?
Eutelsat Group es una sociedad con sede fiscal en Francia y sus acciones cotizan en Euronext Paris. Para un inversor con residencia fiscal en España, la realidad es más sencilla que la francesa: aquí no existe una figura tipo PEA con ventajas fiscales reservadas a determinadas plazas, de modo que la compra se realiza desde una cuenta de valores ordinaria, en un broker español —varias entidades de banca en línea incluidas— con acceso a mercados europeos o en una plataforma internacional operativa en España.
La consecuencia práctica es clara: la fiscalidad no depende del envoltorio. Los dividendos tributan cada año en el IRPF por la escala del ahorro, y las plusvalías solo pagan cuando materializas la venta, lo que permite diferir el impuesto dejando correr la posición. Si el país de origen practica alguna retención, el importe se computa en tu declaración. El broker es el vehículo, no el destino: cambia el peaje que pagas, nunca el peaje fiscal, que es idéntico en cualquier caso.
Donde sí hay diferencias es en comisiones, acceso y servicio. La tabla resume las dos vías habituales:
| Criterio | Broker español con acceso a Euronext | Plataforma low-cost europea |
|---|---|---|
| Acceso a Eutelsat (Euronext París) | Sí, vía mercado europeo | Sí |
| Divisa de cotización | Euros, sin conversión | Euros, sin conversión |
| Comisiones orientativas | Más altas, según tarifa | Desde ~1 € por operación (Trade Republic); 0,08 % a partir de 1.000 € (Saxo) |
| Fiscalidad de dividendos y plusvalías | La misma (escala del ahorro) | La misma (escala del ahorro) |
| Perfil ideal | Quien prioriza soporte y trato | Quien prioriza coste |
Datos actualizados a mayo de 2026.
Con comisiones en torno al euro por orden en las plataformas low-cost, una línea de 500 a 2.000 euros queda por debajo del 0,5 % de fricción, un coste marginal para la rentabilidad final e irrelevante frente a la volatilidad del valor. Y una advertencia que conviene desactivar desde ya: la cuenta que elijas puede ahorrarte gastos, pero no te protege de la caída del precio. Comprar Eutelsat, desde cualquier cuenta, sigue siendo un acto de asunción de riesgo sobre el subyacente.
4.2 Alternativas cotizadas y ETF: SES, Iridium, Viasat y el sector aeroespacial y de defensa
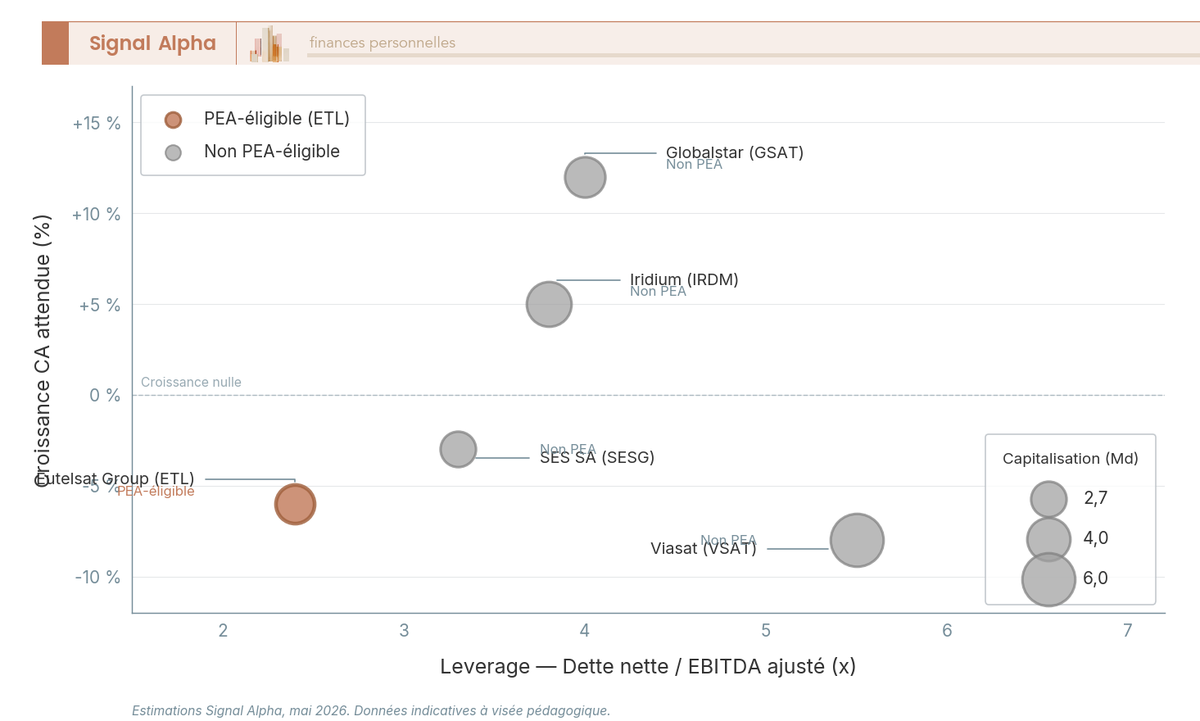
Si Eutelsat no encaja, el mapa de operadores satelitales cotizados es estrecho y, sobre todo, exigente con el acceso a los mercados. SES SA (Luxemburgo y París, unos 2.700 millones de euros de capitalización, órbita GEO más MEO con su flota O3b y papel de socio en IRIS²) es la alternativa más cercana y cotiza en euros. Iridium Communications (NASDAQ, alrededor de 4.300 millones de dólares, constelación LEO de voz y datos) y Viasat (NASDAQ, unos 6.000 millones de dólares, GEO más Inmarsat) son estadounidenses y exigen un broker con acceso a Wall Street.
Los ETF aeroespaciales y de defensa tampoco resuelven del todo la ecuación. El iShares US Aerospace & Defense (ITA) no es UCITS, de modo que no está disponible para el particular europeo, mientras que el Amundi MSCI Global Aerospace & Defense, aunque sí es UCITS y puede contratarse desde España, es una cesta generalista donde Eutelsat apenas pesa: dominan Lockheed Martin, RTX, Airbus o BAE Systems. La consecuencia práctica para quien busca exposición satelital pura es que Eutelsat es hoy casi una exclusividad, algo que puede justificar su inclusión pese al perfil binario, siempre respetando el límite del 1-3 % de la cartera de acciones que veremos en el árbol de decisión.
4.3 ¿Cabe una línea de Eutelsat en tu cartera? El árbol de decisión
Aquí se sintetiza todo el análisis. La pregunta de si conviene invertir en Eutelsat no tiene una respuesta universal: tiene una respuesta por perfil. El árbol que sigue aplica los tres filtros que deciden en la práctica —horizonte, necesidad de ingresos y tolerancia a la volatilidad—, y funciona como un semáforo: rojo si falla alguno de los dos primeros, ámbar si dudas de la ejecución y verde solo cuando se cumplen las tres condiciones.
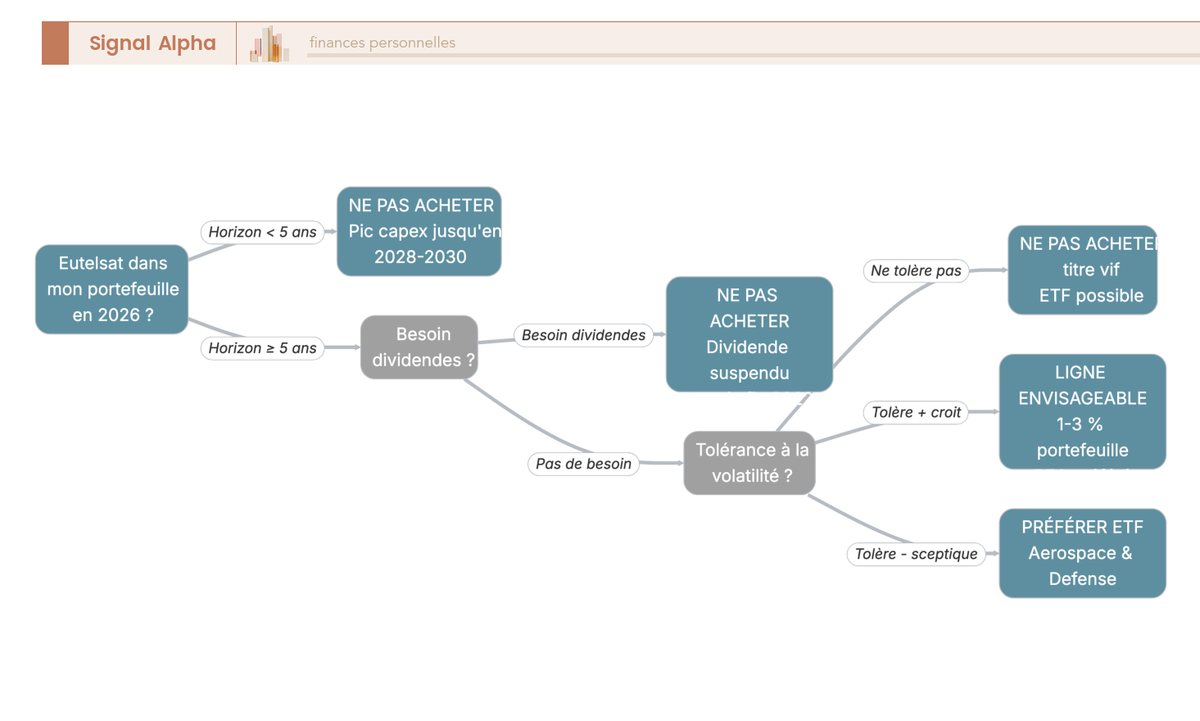
Horizonte inferior a 5 años: no compres. El pico de capex y la transformación industrial absorben la mayor parte del valor hasta 2028-2030; cualquier salida anticipada te expone a la volatilidad sin el beneficio de la normalización del flujo de caja libre.
Necesidad de ingresos recurrentes: tampoco compres. No se ha abonado dividendo alguno desde el 16 de diciembre de 2022 y la dirección no ha comunicado nada sobre su recuperación. Las herramientas patrimoniales que todavía presentan a Eutelsat como valor de renta citan datos anteriores a la fusión de 2023: es una trampa clásica.
Tolerancia a la volatilidad más convicción en la tesis: línea asumible. Si crees en la soberanía satelital europea y en IRIS², y aceptas la volatilidad, la posición se justifica en torno al 1-3 % de la cartera de acciones, con la condición expresa de asumir el riesgo de una nueva dilución si el capex de la generación 2 o el propio IRIS² se desvían. El tamaño actúa aquí como el cinturón de seguridad: no evita el accidente, pero limita el daño. Si toleras la volatilidad pero sigues escéptico con la ejecución frente a Starlink, un ETF diversificado de defensa sigue siendo la opción más racional; y si la volatilidad no va contigo, protege tu seguridad financiera y evita el título vivo.
Para los perfiles indecisos, la postura sensata es esperar una señal de validación:
- Flujo de caja libre de regreso a terreno positivo.
- Comunicación explícita de la dirección sobre el dividendo.
- Validación de la Fase 2 de IRIS² o recuperación de la cobertura de S&P.
Con la acción a 2,80 euros, por encima del objetivo mediano de los analistas (en torno a 2,35 euros), el margen de seguridad visible se ha estrechado: nada te obliga a entrar ahora. Si lo haces, integra la línea en tu planificación económica y calibra su peso dentro de una gestión del dinero coherente con el resto de tus finanzas personales, no como una apuesta aislada.
Conclusión: ¿qué hacer con las acciones de Eutelsat en 2026?
Recorrido el dossier, la decisión de invertir en Eutelsat en 2026 depende del perfil, no de un veredicto único. A favor pesan un operador en plena transformación, un múltiplo comprimido, una concesión IRIS² apoyada en un presupuesto europeo de 10.600 millones de euros y un contrato marco de 1.000 millones con el Ministerio de las Fuerzas Armadas francés. En contra, un capex en punto álgido cercano a los 900 millones de euros, un flujo de caja libre que no volverá a terreno positivo antes de 2028-2030, un dividendo suspendido desde finales de 2022 y una Starlink que ya supera los 10.000 satélites activos. Esa asimetría temporal, tesis larga frente a riesgos inmediatos, convierte a Eutelsat en un dossier de deep value paciente, no en un título de renta.
La rejilla de decisión queda así. Con un horizonte inferior a cinco años o con necesidad de ingresos recurrentes, el dossier no encaja. Con tolerancia a la volatilidad, convicción en la soberanía satelital europea y aceptación explícita del riesgo de una nueva dilución, una línea del 1 al 3 % de la cartera de acciones sigue siendo defendible. Para los indecisos, más vale aguardar una señal de validación tangible —FCF positivo, comunicación sobre la recuperación del dividendo, validación de la Fase 2 de IRIS² o retorno de la cobertura de S&P— que entrar ahora forzándose la mano, por mucho interés que despierte el dossier.
Dos apuntes de gestión cierran el análisis. Primero, el dimensionamiento: en una acción tan volátil, el tamaño de la posición y el punto de salida erróneo importan tanto como la tesis, así que define ambos antes de pulsar el botón de compra. Segundo, el contrapeso: si la volatilidad del sector espacial te repele, la lógica apunta a valores defensivos con ingresos estables, no a forzar una entrada en un operador en plena reconstrucción. El dinero paciente, el que respeta el calendario del negocio, es el único que encaja en esta historia.
Preguntas Frecuentes
¿Qué compro realmente si invierto en Eutelsat tras la fusión con OneWeb? Ya no adquieres un operador puramente de órbita geoestacionaria, sino una compañía híbrida que combina su flota GEO tradicional con la constelación LEO de OneWeb. Esto supone exposición a dos modelos de negocio con clientes, márgenes y necesidades de inversión muy distintos. La parte LEO todavía exige capex elevado antes de consolidar su rentabilidad, un factor clave para tu análisis.
¿Por qué Eutelsat suspendió su dividendo y cuándo podría recuperarlo? La compañía priorizó la gestión de su deuda y la financiación de su constelación LEO por encima del reparto a accionistas. Para un inversor orientado a ingresos, esto elimina uno de los atractivos históricos de la acción. No existe una fecha confirmada de recuperación: cualquier anuncio dependerá de la generación de caja libre y llegará a través de los comunicados oficiales de la compañía.
¿Qué papel juega IRIS² en la tesis alcista de Eutelsat? IRIS² es el programa europeo de conectividad segura en el que Eutelsat participa a través del consorcio SpaceRISE junto a SES y otros socios. Un contrato con respaldo público puede aportar ingresos recurrentes a largo plazo y dar viabilidad comercial a la flota LEO, lo que sostiene el argumento alcista. Aun así, su impacto final dependerá de los capex asociados y de los plazos de despliegue, por lo que conviene verificar los detalles en los informes oficiales.
¿Cómo me afecta el riesgo de dilución como accionista de ETL? Para financiar OneWeb, IRIS² y la renovación de satélites, Eutelsat ha recurrido a aumentos de capital, incluida la entrada reforzada de accionistas públicos. Cada emisión de acciones nuevas reduce el porcentaje de propiedad del accionista existente y puede presionar la cotización. Revisa el historial de ampliaciones de capital y, si tienes dudas sobre cómo afecta a tu caso concreto, consulta con un asesor financiero.
¿Cómo comprar acciones de Eutelsat y qué alternativas existen en el sector? Las acciones ETL cotizan en Euronext París, por lo que necesitas un bróker con acceso a mercados europeos y una cuenta de valores compatible. Si prefieres diversificar el riesgo, existen alternativas como SES, Iridium o los ETFs de aeroespacial y defensa, cada una con un perfil de riesgo distinto. Evalúa tu horizonte temporal y tu tolerancia a la volatilidad antes de decidir y, ante cualquier duda, consulta con un asesor financiero.

