
Elegir en qué invertir es solo la mitad del trabajo. La otra mitad, y probablemente la más determinante, es decidir qué porcentaje de tus ahorros va a cada tipo de activo. De eso trata la asignación de activos: repartir las inversiones entre acciones, bonos, inmobiliario, monetario y materias primas para diversificar los riesgos y aumentar tus probabilidades de rentabilidad según tu perfil.
La idea que sostiene todo esto es de puro sentido común: ninguna clase de activo rinde bien siempre. La bolsa encadena años brillantes y temporadas duras, el inmobiliario avanza con paso tranquilo y la renta fija aporta estabilidad cuando la economía se tuerce. Un buen reparto no pretende acertar el próximo movimiento del mercado, sino estar preparado para varios escenarios a la vez.
Esta disciplina es, además, una de las bases de la gestión del dinero: cada persona tiene objetivos, plazos y estómago distintos para digerir las caídas, así que no existe un reparto universal. Lo que sí existe es una estructura para construir el tuyo y mantenerlo en el tiempo. Estas son las claves que conviene retener antes de entrar en materia:
- Diversificación: repartir el dinero para reducir la exposición al riesgo.
- Personalización: adaptar la cartera a tu perfil y a tus objetivos.
- Decorrelación: combinar activos cuyos resultados evolucionan de forma distinta.
- Reequilibrio: ajustar las proporciones de forma periódica para mantener la estrategia.
- Ciclos económicos: retocar el reparto según las condiciones del mercado.
Índice de Contenidos
- Diversificar el riesgo: la clave de la asignación de activos
- Un reparto a medida de tu perfil de inversor
- Mantener el rumbo: reequilibrio, ciclos y estrategias
- Los instrumentos para materializar tu reparto
- El aviso que conviene leer antes de invertir un solo euro
- Preguntas Frecuentes
- Activos que no bailan al mismo ritmo
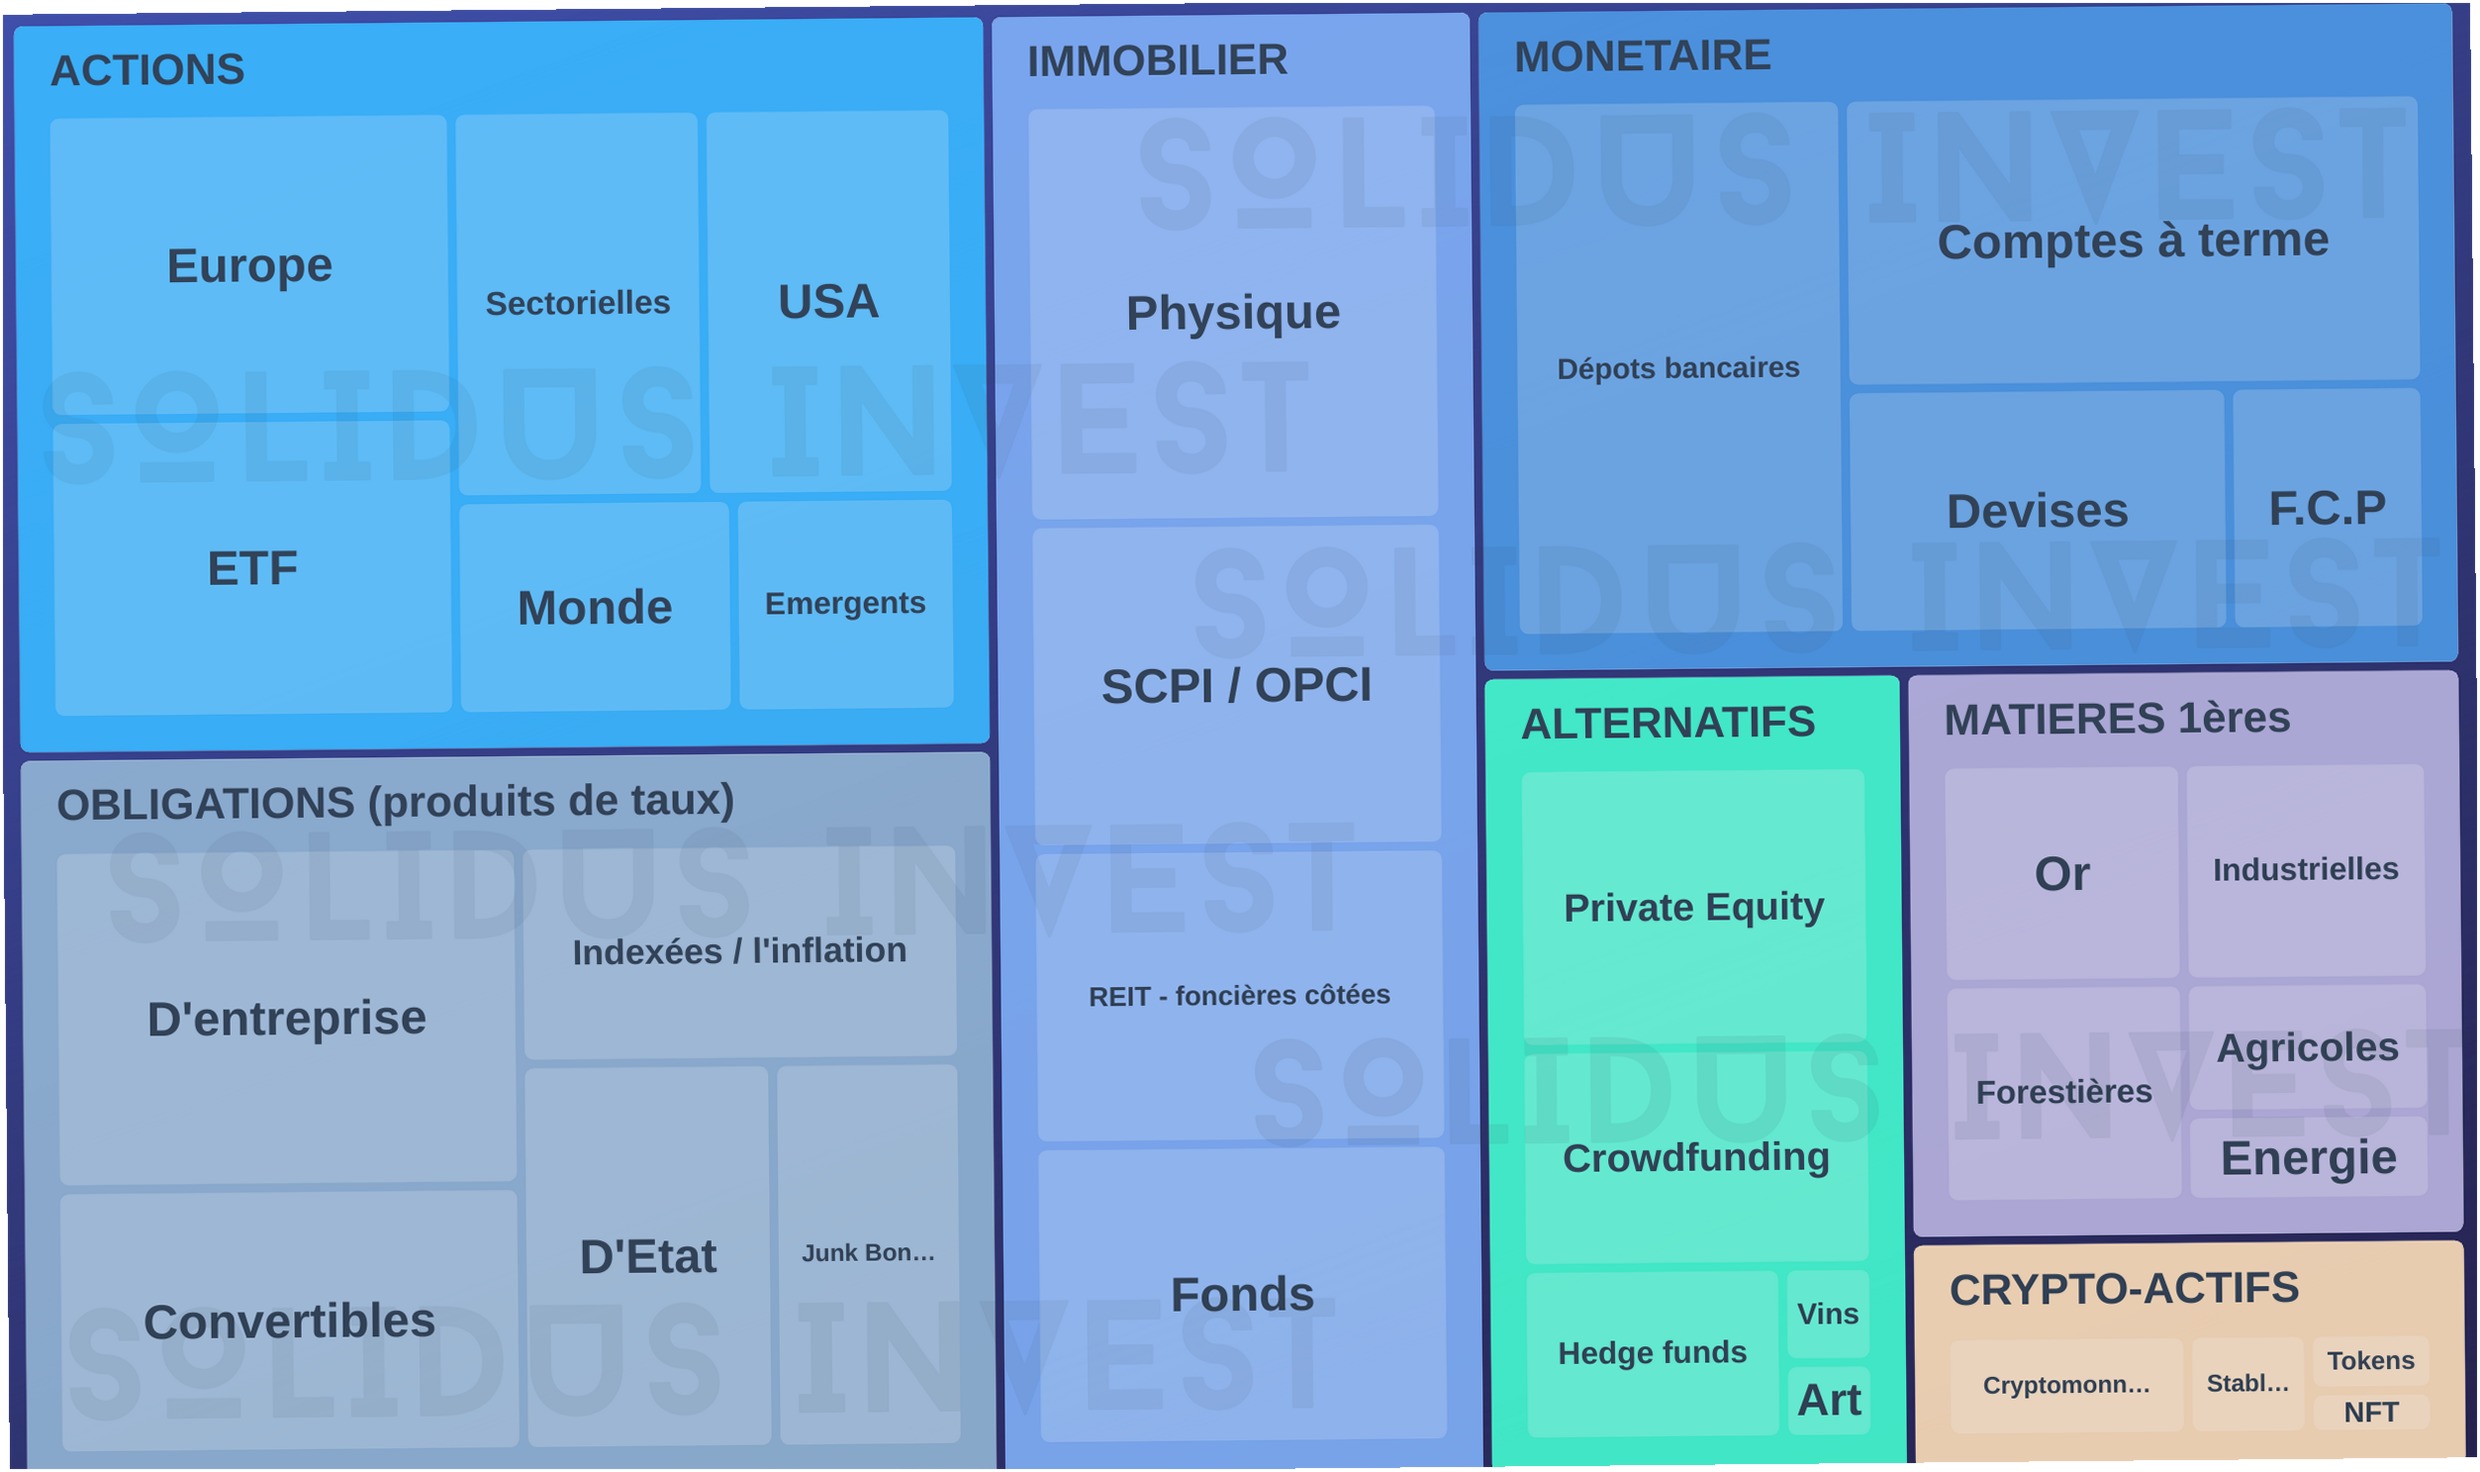
- Las principales clases de activos
- Los tres criterios que lo defininen todo
- Repartos orientativos según el perfil
- El reequilibrio: vender caro y comprar barato casi por sistema
- La economía también tiene sus estaciones
- Tres enfoques para repartir tu cartera
- Fondos de inversión y ETFs: los pilares de tu cartera
- Planes de pensiones y PIAS: el desván del largo plazo
- Cuentas, depósitos y Letras: el cajón del día a día
- Errores frecuentes al ejecutarlo
Diversificar el riesgo: la clave de la asignación de activos
El objetivo de fondo es sencillo: que un mal año en un mercado no arrastre a toda tu cartera. Cuando las inversiones se reparten entre varias clases de activos, el tropiezo de una sola categoría pesa menos sobre el resultado global. Es la diferencia entre depender de un solo jugador y contar con un equipo completo.
Activos que no bailan al mismo ritmo
Los rendimientos de las distintas clases suelen estar decorrelacionados, es decir, no evolucionan exactamente igual. Si la bolsa sufre una caída pronunciada, una cartera que también contenga bonos, inmobiliario o private equity aguanta mejor el golpe, porque esos activos no dependen del humor de los mercados de acciones.
El refranero lo lleva diciendo siglos: no conviene poner todos los huevos en la misma cesta. Este reparto no es más que la versión moderna y financiera de ese consejo ancestral, que sigue siendo la piedra angular de cualquier estrategia de inversión seria.
Las principales clases de activos
Un reparto eficaz parte de conocer bien qué hay sobre la mesa. Cada familia de activos tiene su propio binomio riesgo-rentabilidad, y cada una juega un papel distinto dentro de la cartera, como los instrumentos en una orquesta: si uno solo acapara el concierto, el resultado se resiente.
- Acciones: participaciones en empresas que cotizan en bolsa. Ofrecen el mayor potencial de crecimiento, a cambio de una volatilidad elevada.
- Bonos: te conviertes en acreedor de un Estado o de una empresa a cambio de un interés. Riesgo moderado.
- Inmobiliario: pisos, locales o fondos inmobiliarios, con la renta del alquiler y la revalorización como fuentes de rentabilidad. Riesgo medio.
- Monetario: depósitos en euros, cuentas remuneradas y activos de muy corto plazo. Riesgo bajo, liquidez casi inmediata; tu colchón de seguridad financiera.
- Private equity: participación en empresas no cotizadas. Riesgo alto, con horizontes de inversión largos.
- Materias primas: oro, petróleo, metales o productos agrícolas. Riesgo variable según el activo.
Un reparto a medida de tu perfil de inversor
Cada ahorrador es un mundo: lo que para uno es una caída asumible, para otro es motivo para liquidarlo todo. La asignación de activos permite personalizar la cartera según tres criterios esenciales, y conviene tener presente que tus ingresos y tus gastos marcan cuánto dinero puedes comprometer sin descuidar tu presupuesto.
Los tres criterios que lo defininen todo
- Objetivos financieros: comprar una vivienda, reforzar la jubilación o generar ingresos alternativos. Cada meta tiene su propio peso en el reparto.
- Horizonte de inversión: no es lo mismo necesitar el dinero dentro de dos años que dentro de veinte. Cuanto más lejos esté el objetivo, más margen tienes para asumir volatilidad.
- Tolerancia al riesgo: pregúntate cuánto podrías ver en rojo en tu cuenta sin perder la cabeza. La respuesta condiciona todo lo demás.
Repartos orientativos según el perfil
Estas proporciones son ejemplos teóricos que ayudan a visualizar cómo se desplaza el peso hacia la renta variable a medida que crece tu apetito por el riesgo:
| Perfil | Acciones | Bonos | Inmobiliario | Monetario |
|---|---|---|---|---|
| Prudente | 10-20% | 40-50% | 10-20% | 20-30% |
| Equilibrado | 30-40% | 30-40% | 15-20% | 10-15% |
| Dinámico | 50-60% | 20-30% | 10-15% | 5-10% |
| Ofensivo | 70-80% | 10-15% | 5-10% | 0-5% |
Un asesor financiero autorizado puede ayudarte a fijar tu perfil y a construir un reparto ajustado a tu situación personal. Ten en cuenta, eso sí, que la tabla es orientativa: antes de mover un solo euro, conviene contrastar estas proporciones con una planificación económica adaptada a tu caso. Lo que lees aquí es información general, no una recomendación individualizada.
Mantener el rumbo: reequilibrio, ciclos y estrategias
Definir el reparto inicial es solo el punto de partida. Con los meses, los resultados desiguales de cada clase desplazan las proporciones, y una mezcla que nació equilibrada puede quedar desfigurada. Sostenerla en el tiempo exige disciplina, y aquí entran las tres herramientas que siguen.
El reequilibrio: vender caro y comprar barato casi por sistema
Con el paso del tiempo aparece el desequilibrio: lo que sube ocupa más sitio de la cuenta y lo que se queda atrás, menos. Revisar la cartera de forma periódica y devolverla a las proporciones previstas es uno de los motores silenciosos de la rentabilidad a largo plazo.
Un ejemplo práctico: imaginemos que fijaste un objetivo de 60% acciones y 40% bonos. Tras un gran año bursátil, tu cartera queda en 70/30. Reequilibrar consiste en vender parte de las acciones y comprar bonos hasta volver al 60/40. Esta disciplina te permite vender alto y comprar barato de manera prácticamente automática, sin depender de corazonadas.
Funciona un poco como la poda en un huerto: cortas lo que más ha crecido para que el conjunto siga sano y para dar aire a lo que se ha quedado rezagado.
La economía también tiene sus estaciones
Ciertas clases de activos rinden mejor en cada fase del ciclo. Las acciones suelen estar más favorecidas en periodos de crecimiento, mientras que los bonos aportan estabilidad cuando la actividad se ralentiza. Adaptar el reparto a ese vaivén es otra de las ventajas de esta estrategia: en lugar de sufrir el ciclo, lo utilizas a tu favor.
Para materializar cada clase de activo tienes varias vías: la inversión directa, los fondos de inversión colectivos (los OPCVM) o los ETF, que ofrecen una exposición diversificada a menor coste. La elección depende de tu tiempo, de tu conocimiento del mercado y del nivel de control que quieras conservar.
Tres enfoques para repartir tu cartera
Dentro de esta disciplina conviven varias escuelas, y ninguna es superior en términos absolutos:
- Asignación equilibrada: proporciones parejas entre las distintas clases de activos. Sencilla de mantener y robusta a largo plazo.
- Asignación momentum: dirigir el dinero hacia las clases con los mejores resultados recientes. Un enfoque más activo, que exige seguimiento constante.
- Asignación dinámica: retocar el reparto según la evolución de las condiciones de mercado y de las valoraciones. Requiere más criterio, pero permite reaccionar.
La elección entre estos enfoques depende, sobre todo, del tiempo que quieras dedicar a la gestión y del grado de intervención con el que te sientas cómodo. Eso sí, cualquiera de los tres exige la misma base: conocer tu perfil antes de mover la primera piedra.
Los instrumentos para materializar tu reparto
Decidir cuánto dinero va a cada familia de activos es solo la mitad del camino; la otra mitad es llevar esa decisión a productos concretos. La asignación de activos deja de ser una hoja de cálculo en el momento en que cada euro encuentra su sitio. Haz la prueba mental de ver los vehículos de ahorro como los cajones de una cómoda: los hay de uso diario y los hay para lo que solo abres de vez en cuando.
¿Y por dónde se empieza? En España el abanico es lo bastante amplio como para montar una cartera completa sin recurrir a productos exóticos: fondos, ETFs, planes de pensiones y los clásicos de la banca cubren cada rincón del plan.
Fondos de inversión y ETFs: los pilares de tu cartera
Los fondos de inversión son el punto de partida natural para la mayoría de los ahorradores. Permiten entrar con importes modestos, diversificar desde el primer día y, detalle clave en el sistema español, moverse entre productos mediante traspasos que no generan tributación inmediata. Gracias a ello puedes reequilibrar los pesos de tu cartera —podar la rama que ha crecido demasiado sin arrancar el árbol— sin declarar plusvalías en el camino.
Los ETFs completan el cuadro. Estas réplicas de índices, accesibles a través de brókeres, cuestan poco en comisiones y dejan entrar en el IBEX 35, en el resto de la economía europea o en el mercado estadounidense con una sola operación. Si tu presupuesto de aportaciones es fijo, automatizar el ingreso mensual convierte la inversión en un hábito; la constancia suele pesar más que acertar el día exacto de compra.
Planes de pensiones y PIAS: el desván del largo plazo
Cuando el objetivo es la jubilación, los planes de pensiones juegan otro papel. Las aportaciones pueden reducir la base imponible en tu declaración, dentro de los límites que fija la ley cada ejercicio. Son, en cierto modo, el desván de la casa: lo que guardas ahí arriba no lo mirarás cada semana, pero libera espacio en tu presupuesto hoy y alivia la factura futura. Ten presente que el rescate anticipado tiene restricciones y una fiscalidad específica.
Los PIAS (planes individuales de ahorro sistemático) comparten destino. Si los mantienes un mínimo de años y transformas el capital en una renta, la tributación de las ganancias se alivia de forma notable. Son herramientas de planificación económica a largo plazo, no cuentas de corto recorrido.
Cuentas, depósitos y Letras: el cajón del día a día
Ninguna cartera seria vive solo de bolsa. La parte defensiva se apoya en cuentas remuneradas, depósitos a plazo y Letras del Tesoro, instrumentos sencillos que la banca y las plataformas ponen a tu alcance. Su rentabilidad es modesta y tiende a acompañar los tipos de interés, pero su misión es otra: dar seguridad financiera y disponer de euros líquidos ante un gasto inesperado o una oportunidad de compra.
| Instrumento | Papel en la cartera | Horizonte habitual | Matiz fiscal |
|---|---|---|---|
| Fondos y ETFs | Crecimiento y diversificación | Medio y largo plazo | Traspasos sin tributar |
| Plan de pensiones | Ahorro para la jubilación | Muy largo plazo | Reducción de la base imponible a la entrada |
| PIAS | Ahorro sistemático prolongado | Largo plazo | Ventaja si se convierte en renta |
| Cuentas, depósitos y Letras | Colchón de seguridad y liquidez | Corto plazo | Tributan sus rendimientos como capital |
El aviso que conviene leer antes de invertir un solo euro
Este método de reparto no garantiza beneficios ni blinda la cartera frente a las pérdidas, y las rentabilidades pasadas no anticipan en absoluto las futuras. La diversificación suaviza la volatilidad; no la elimina. Antes de mover importes relevantes, contrasta tu situación con un profesional habilitado, sobre todo si tu planificación implica productos con letra pequeña fiscal.
Errores frecuentes al ejecutarlo
- Concentrar casi todo el dinero en un único producto o plataforma por pura comodidad.
- Ignorar las comisiones, que año tras año se comen parte de la rentabilidad acumulada.
- Comprometer en el largo plazo euros que quizá necesites en el corto, forzando rescates inoportunos.
- Dejar el plan en modo piloto automático sin revisarlo cuando cambian tus ingresos, tus gastos o tus objetivos.
Preguntas Frecuentes
¿Qué es exactamente la asignación de activos y por qué es tan importante? La asignación de activos es la estrategia de dividir tu inversión entre distintas clases de activos, como acciones, bonos, efectivo u otros instrumentos. Su relevancia radica en que este reparto es uno de los factores que más influye en el riesgo y la rentabilidad de tu portafolio a largo plazo. Más que acertar con un valor concreto, el objetivo es construir una cartera equilibrada capaz de resistir los ciclos del mercado.
¿Qué porcentaje de mi cartera debería dedicar a renta variable y cuánto a renta fija? No existe un porcentaje universal: la proporción adecuada depende de tu perfil de inversor, tu horizonte temporal y tu tolerancia al riesgo. Un inversor conservador tenderá a sobrepesar la renta fija, mientras que uno más agresivo aceptará mayor exposición a bolsa a cambio de asumir más volatilidad. Un asesor financiero puede ayudarte a cuantificar ese reparto según tu situación personal.
¿Cada cuánto tiempo debo reequilibrar mi portafolio? El reequilibrio consiste en vender parte de las posiciones que han crecido por encima de su peso objetivo y reforzar las que se han quedado por debajo, para recuperar el repasto que definiste originalmente. Muchos inversores lo realizan con una periodicidad fija, por ejemplo una vez al año, mientras otros actúan solo cuando un activo se desvía un margen determinado de su objetivo. Lo importante es elegir un método y mantenerlo en el tiempo para que la disciplina sea coherente con tu estrategia.
¿Qué instrumentos puedo utilizar para materializar mi asignación de activos? Puedes emplear acciones individuales, bonos, fondos de inversión, ETFs indexados o productos de gestión pasiva, entre otros. Los fondos indexados y los ETFs suelen facilitar la diversificación con un solo producto y comisiones generalmente reducidas. Cada vehículo tiene costes, límites y tratamientos fiscales distintos, así que conviene comparar bien antes de decidir cuál se adapta a tu plan.
¿La asignación de activos garantiza que no perderé dinero? No, ninguna estrategia de inversión ofrece esa garantía. La asignación de activos permite repartir el riesgo para que el mal comportamiento de una clase de activos no arruine todo el portafolio, pero las pérdidas siguen siendo posibles, sobre todo en el corto plazo. Antes de invertir un euro, revisa las advertencias de riesgo de cada producto y, si tienes dudas, consulta con un asesor financiero.