
Última actualización: junio de 2026
Durante mucho tiempo, invertir en arte 2026 ha arrastrado una reputación de mundo cerrado, reservado a unos pocos iniciados y a patrimonios muy elevados. Ves un Picasso o un Basquiat partir por varios millones en Christie’s y piensas de inmediato que ese mercado no es para ti. La otra trampa es más sutil: enamorarte de un lienzo en una galería y firmar por impulso, sin haberte preguntado cuánto vale realmente la obra, a quién se la revenderás ni en cuánto tiempo. Colgar una pieza bonita en la pared da un placer real, pero conviene recordarlo: no es lo mismo que una inversión que renta.
Lo que ha cambiado de verdad en los últimos años es el acceso. La inversión fraccionada impulsada por plataformas como Matis, los fondos especializados y, de forma más marginal, los NFT han derribado las barreras de entrada de un activo antes blindado. Y el momento acompaña: tras dos años de caída, el mercado del arte mundial volvió a crecer en 2025, con unos 59.600 millones de dólares en transacciones. Suficiente para reavivar el apetito de los ahorradores que buscan diversificar.
Eso sí, el arte no es ni una cuenta remunerada ni una sociedad de inversión inmobiliaria. Es un activo alternativo y especulativo: no paga alquiler, ni dividendos, ni cupones, y su rentabilidad depende por completo de la plusvalía en la reventa, por definición incierta. Por eso se sitúa en lo más alto de la pirámide patrimonial, sin superar el 5-10 % de tu patrimonio. En esta guía comparamos las cuatro vías de acceso en las dimensiones que importan: rendimiento, riesgo, liquidez, comisiones y fiscalidad, para ayudarte a decidir si el arte tiene cabida en tu cartera y bajo qué forma.
Índice de Contenidos
- El arte como inversión: un activo especulativo en la cúspide de la pirámide patrimonial
- 2. Cómo funciona el mercado del arte (y cuánto necesitas para entrar)
- Invertir en arte en 2026: las cuatro vías de acceso, comparadas
- 4. Compra directa: canales, comisiones, compra por placer y autenticidad
- 5. Inversión fraccionada con Matis: club deal, rentabilidad y comisiones
- Preguntas Frecuentes
- 1.1 Por qué el arte ya no es exclusivo de las grandes fortunas
- 1.2 Un activo especulativo sin ingresos: limítelo al 5-10 % del patrimonio
- 2.1 Dónde se concentran el valor y la trampa del mercado
- 2.2 Ticket de entrada y patrimonio mínimo por solución
- Compra directa, fraccionada, fondos y NFT: tabla comparativa y diferencia entre envoltorio y soporte
- Las cuatro vías situadas en el mapa de riesgo y rentabilidad
- ¿Qué opción de acceso se adapta mejor a tu perfil?
- 4.1 Subastas, galerías, ferias, online: cuánto cuesta de verdad cada canal
- 4.2 Comparativa de comisiones en una compra de 50.000 €
- 4.3 Compra por placer o compra racional: no te engañes
- 4.4 Autenticidad y debida diligencia: el proceso antes de firmar
- 5.1 Club deal, obligaciones convertibles y el historial publicado
- 5.2 Comisiones de Matis: cuánto queda realmente de 20.000 €
- 5.3 ¿Matis encaja con tu situación?
El arte como inversión: un activo especulativo en la cúspide de la pirámide patrimonial
1.1 Por qué el arte ya no es exclusivo de las grandes fortunas
Si siempre pensaste que el arte era cosa de una élite, no te faltaba razón: así fue durante mucho tiempo, a falta de una puerta de entrada a un precio asequible. Lo que ha cambiado no es tanto el mercado en sí como la manera de acceder a él. La inversión fraccionada con Matis, los fondos especializados y, en menor medida, los NFT han reducido los tickets de entrada de un activo que seguía cerrado a cal y canto. En paralelo, el mercado se abrió por otro frente: las ventas online representaban todavía alrededor del 18 % de las transacciones en 2024, frente a un pico del 25 % en 2020-2021, y esa digitalización aportó algo de transparencia sobre unos precios que históricamente se negociaban a puerta cerrada.
El contexto de mercado merece cifras concretas. Después de dos años de retroceso, incluida una caída de cerca del 12 % en 2024 hasta los 57.500 millones de dólares, el mercado mundial del arte volvió a crecer en 2025, con unos 59.600 millones de dólares en transacciones, es decir, un +4 %. Una recuperación modesta, no un desbordamiento. ¿Y qué lugar ocupa realmente este mercado en el patrimonio de quienes más lo frecuentan? Entre los UHNWI (Ultra High Net Worth Individuals, patrimonios superiores a unos 30 millones de dólares), el arte y los objetos de colección representan del orden del 5 % del patrimonio. Esa proporción observada en la cúspide de las grandes fortunas sirve de referencia para la regla de prudencia del 5-10 % que detallamos más adelante.
| Indicador | Valor | Fuente |
|---|---|---|
| Transacciones mundiales 2025 | ~59,6 mil millones $ (+4 % vs 2024) | Art Basel & UBS 2026 |
| Transacciones mundiales 2024 | ~57,5 mil millones $ (–12 % vs 2023) | Art Basel & UBS |
| Peso del arte en los UHNWI | ~5 % | Knight Frank, Wealth Report |
| Umbral UHNWI | > ~30 millones $ de activos netos | Knight Frank |
| Peso del mercado online | ~18 % de las ventas en 2024 (pico ~25 % en 2020-2021) | Art Basel & UBS |
| Peso de la pintura | ~59 % de las ventas (marchantes) | Art Basel & UBS 2026 |
Datos actualizados — marzo de 2026.
El arte moderno, los grandes nombres cotizados, los segmentos más líquidos: todo eso sigue siendo caro, no nos engañemos. Pero la idea clave es que ahora puedes exponerte a este mundo por unas decenas de miles de euros en lugar de por varios millones. Siempre que tenga sentido dentro de tu patrimonio, claro.
1.2 Un activo especulativo sin ingresos: limítelo al 5-10 % del patrimonio
Antes de comparar las soluciones, pongamos una cosa sobre la mesa: el arte no genera ningún ingreso corriente. Ni alquiler como un inmueble, ni dividendo como una acción, ni cupón como un bono. Su rentabilidad descansa por completo en la plusvalía de la reventa, que por definición es incierta. Mientras conservas la obra, no produce nada más que el placer de contemplarla. Y este punto no es un detalle menor: condiciona todo el razonamiento posterior.
La consecuencia es clara: el arte se sitúa en la cumbre de la pirámide patrimonial, al lado del oro, del vino, de los relojes o de los bosques. Son activos de diversificación, no pilares de ingresos. Por eso la regla de prudencia converge hacia un mismo orden de magnitud: no superar el 5-10 % del patrimonio en arte, salvo que seas un experto apasionado que asume una apuesta más concentrada. Este límite determina el lugar del arte en el conjunto, y si quieres profundizar en cómo repartir tu patrimonio entre las grandes clases de activos, ese es el paso previo a cualquier exposición al arte.
Esta regla tiene una traducción muy concreta sobre el ticket de entrada. La inversión fraccionada con Matis arranca en torno a 20.000 €. Si te ciñes a un tope del 10 %, eso supone un patrimonio de al menos 200.000 €. Dicho de otro modo, por debajo de ese nivel, el arte —incluso fraccionado— llega demasiado pronto. El reflejo correcto es consolidar primero los cimientos del ahorro: el colchón de emergencia, las cuentas y productos habituales, y en su caso el inmueble, antes de buscar diversificación en un activo sin ingresos y difícil de revender. El arte viene después de esos cimientos, nunca antes. Es como construir una casa: primero los cimientos y la estructura, luego los acabados decorativos.
2. Cómo funciona el mercado del arte (y cuánto necesitas para entrar)
2.1 Dónde se concentran el valor y la trampa del mercado
Mucha gente piensa que invertir en arte 2026 consiste en comprar un cuadro bonito y esperar a que suba de precio. Pero el mercado real es bastante más selectivo. Para empezar, hay un dato estructural: la pintura manda, con cerca del 59% de las ventas en galerías y más de la mitad del valor en subastas. Y dentro de la pintura, el valor se reparte de forma muy desigual según el segmento.
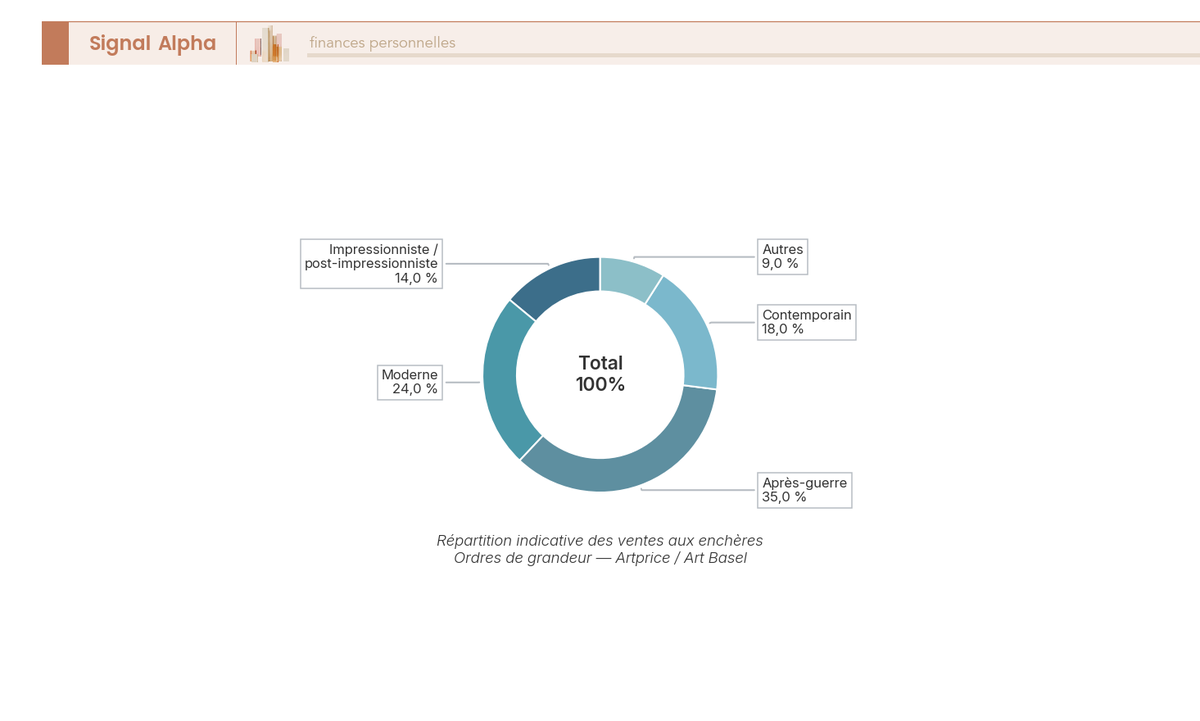
El arte de posguerra domina, con alrededor del 35% del valor en subastas, por delante del moderno (~24%), el contemporáneo (~18%), el impresionista y postimpresionista (~14%), y el resto pesa aproximadamente un 9%. Estas cifras son órdenes de magnitud, pero la jerarquía es estable. Sobre todo, dentro de cada segmento el valor se concentra en un número reducido de artistas establecidos y cotizados. El volumen de obras no crea valor: artistas muy prolíficos, como Warhol o Picasso con decenas de miles de obras registradas, diluyen su propia rareza unitaria pese a la fama. Para identificar a los pintores más demandados y líquidos, puedes apoyarte en indicadores como el índice Artprice 100, que sigue precisamente los valores mejor negociados en el mercado secundario.
Aquí es donde entra la trampa más habitual: el mercado bajo. La gran mayoría de las obras de posguerra y contemporáneas se venden por menos de 50.000 €, pero ese segmento solo representa una pequeña parte del valor total, y ha mostrado un rendimiento decepcionante, incluso negativo, en la última década. Comprar arte figurativo de un artista sin cotización establecida porque «te gusta», esperando una plusvalía, es racionalizar una compra por placer, no invertir. La plusvalía, cuando existe, se concentra en los nombres ya consolidados. Es como comprar un billete de lotería con la esperanza de que toque, pero con peores probabilidades.
Queda un último elemento a integrar: el mercado del arte es opaco y poco líquido. No hay cotización continua como en bolsa, los precios se negocian en privado en galerías o mediante subastas, y revender una obra puede llevar meses. No es ni una cuenta de ahorro ni un fondo inmobiliario, y esa falta de liquidez pesa directamente sobre el ticket de entrada razonable según la vía elegida. La liquidez en el arte es como un embalse: hay agua, pero no siempre puedes abrir la compuerta cuando quieres.
2.2 Ticket de entrada y patrimonio mínimo por solución
¿Cuánto dinero necesitas realmente? La respuesta depende de la vía, y cada ticket de entrada implica, por la regla del 10%, un patrimonio mínimo por debajo del cual la operación se vuelve poco sensata.
| Solución | Ticket de entrada orientativo | Patrimonio mínimo (regla 10%) |
|---|---|---|
| Fraccionado (Matis) | desde ~20.000 € | ~200.000 € |
| Compra directa | desde ~50.000 € (óptimo > 250.000 €) | ~500.000 € o más |
| Fondos (French Art Fund, parte A1) | desde ~100.000 € | ~1 M€ |
| Fondos (Sgam AI Art Fund / ADArtem) | desde ~125.000 € | ~1,25 M€ |
| Fondos (Art Collection Fund) | desde ~500.000 € | ~5 M€ |
Datos actualizados — junio 2026.
Dos precisiones para leer bien esta tabla. Los tickets están confirmados por los propios actores: Matis en 20.000 €, el French Art Fund en 100.000 € para su participación A1, el Sgam AI Art Fund en 125.000 €, el Art Collection Fund en 500.000 €. En cambio, el «patrimonio mínimo» no es un umbral impuesto por las plataformas, es simplemente la aplicación de la regla del 10% al ticket. Nadie verificará tu patrimonio total antes de dejarte suscribir; la disciplina es tuya.
Lo que esta tabla dice sobre todo es que el fraccionado ha desplazado la frontera de acceso. Donde la compra directa supone en la práctica medio millón de euros de patrimonio para mantenerse bajo el límite de prudencia, y donde los fondos exigen al menos un millón, Matis reduce la entrada a un patrimonio del orden de 200.000 €. Es precisamente ese desplazamiento lo que ha abierto el arte a inversores que antes quedaban fuera, sin eliminar otras restricciones, empezando por la naturaleza de los propios soportes.
Invertir en arte en 2026: las cuatro vías de acceso, comparadas
Compra directa, fraccionada, fondos y NFT: tabla comparativa y diferencia entre envoltorio y soporte
La tabla que tienes a continuación reúne las cuatro vías sobre los mismos criterios y sirve como punto de referencia para el resto de esta guía, donde cada opción se analizará por separado. Léela primero como una puesta en paralelo, no como una clasificación de mejor a peor.
| Criterio | Compra directa | Fraccionado (Matis) | Fondos especializados | NFT |
|---|---|---|---|---|
| Ticket de entrada | ~50 000 € | ~20 000 € | 100 000–500 000 € | desde unos euros hasta >1 M$ |
| Horizonte | libre (largo) | objetivo 24 meses, hasta 5 años | bloqueo largo (5 a 10 años según el fondo) | muy corto (a menudo pocas semanas) |
| Liquidez | baja | baja (reventa pilotada) | nula antes del vencimiento | muy volátil |
| Comisiones | 5–50 % | 10 % entrada + 20 % rendimiento | hasta 5 % entrada + ~3 %/año | gas fees + plataforma |
| Placer de posesión | sí (en la pared) | no | no | en pantalla |
| Supervisión | ninguna (acuerdo privado) | proveedor de servicios de financiación participativa autorizado | gestora autorizada | prácticamente nula |
Datos actualizados a junio de 2026.
Antes de entrar en el detalle de cada columna, conviene aclarar una confusión que sale cara en el momento de la reventa. No existe ningún envoltorio fiscal específico para el arte. No hay nada equivalente a un seguro de vida o a un plan de pensiones aplicable a este tipo de activos. El arte solo se puede poseer de dos maneras, y esta distinción entre envoltorio y soporte determina toda la fiscalidad que veremos más adelante. O bien lo tienes en directo, y la obra es entonces un bien mueble corporal sujeto al régimen fiscal de los objetos de arte. O bien lo tienes a través de un vehículo financiero —obligaciones convertibles de Matis, participaciones en fondos o un NFT—, y el contenedor se convierte en un título financiero que pasa al régimen de los valores mobiliarios.
La diferencia es considerable, y es la primera que debes asimilar antes que cualquier otra cosa, porque una misma obra no tributa igual si está colgada en tu pared que si la posees mediante un título. El paso por un vehículo financiero elimina, en particular, la reducción por tiempo de tenencia propia de los objetos de arte en directo. No compares nunca una obra física con un título respaldado por arte sin precisar este nivel de posesión: estarías comparando dos fiscalidades que no tienen nada que ver.
Esta distinción entre el bien que posees y el título que lo representa es justo el tipo de detalle que la planificación económica tiende a pasar por alto. Miramos la obra, nunca el envoltorio jurídico, y es precisamente ahí donde se juega una buena parte del rendimiento neto de la inversión.
Las cuatro vías situadas en el mapa de riesgo y rentabilidad
La tabla ofrece los criterios, pero no muestra de un vistazo cómo se posicionan las cuatro vías entre sí. Ese es el papel del gráfico que tienes debajo, donde cada opción aparece según su riesgo y su rentabilidad potencial, y el tamaño de cada burbuja refleja el ticket mínimo de entrada exigido.
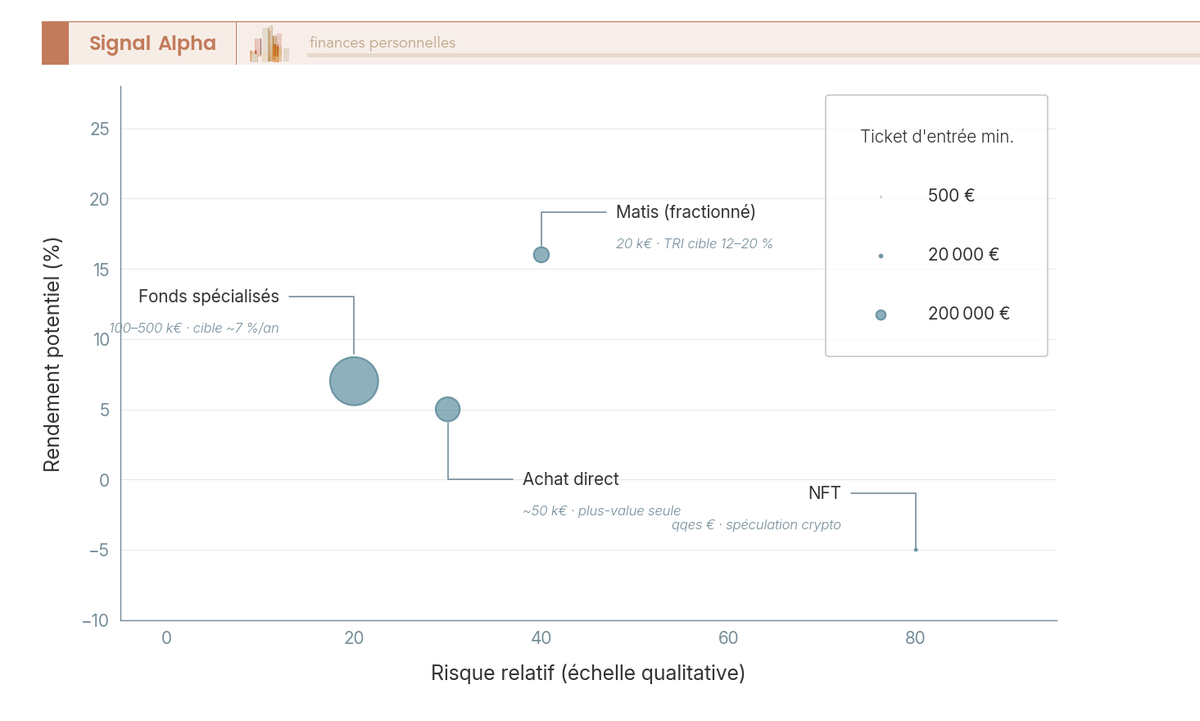
La compra directa se apoya únicamente en la plusvalía, con riesgo de autenticidad y de iliquidez, y un ticket cercano a los 50 000 €. Matis apunta a un TIR (tasa interna de retorno) objetivo del 12 al 20 %, no garantizado, frente a un riesgo de contraparte y de concentración, desde 20 000 €. Los fondos presentan un objetivo más modesto, del orden del 7 % o más, tampoco garantizado, a cambio de un bloqueo prolongado y de un ticket de 100 000 a 500 000 €. En cuanto a los NFT, ocupan un rincón aparte: rentabilidad extrema y puramente especulativa, expuesta tanto al desplome como al fraude, con importes que van desde unos pocos euros hasta más de un millón de dólares.
Un solo dato basta para medir la magnitud de esa volatilidad. El precio mínimo de la colección Bored Ape Yacht Club alcanzó un pico de unos 153,7 ETH, cerca de 420 000 $, en mayo de 2022, antes de caer hasta el entorno de los 13 ETH, alrededor de 50 000 $, a mediados de 2026. Cuando una vía de acceso divide su valor mínimo por diez en cuatro años, ya no hablamos de diversificación patrimonial: hablamos de una apuesta.
¿Qué opción de acceso se adapta mejor a tu perfil?
Falta convertir toda esta información en una decisión. En lugar de una clasificación abstracta, el esquema que tienes a continuación parte de tu propia situación, desde el patrimonio disponible hasta tu relación con el placer de poseer.
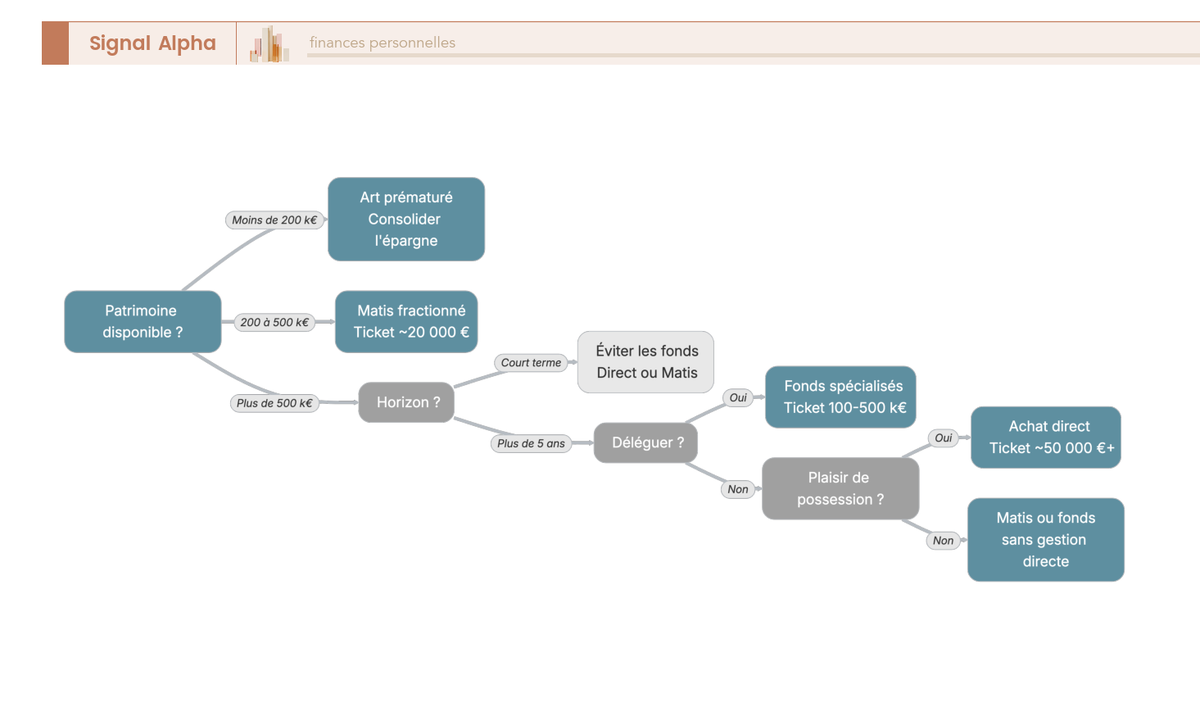
La lógica de decisión se resume en unos pocos nodos. El primer filtro es el patrimonio: por debajo de 200 000 €, la pregunta real no es «qué vía», sino «es el momento», y la respuesta suele ser no. Entre 200 000 y 500 000 €, el fraccionado de Matis se convierte en la puerta de entrada más coherente. Por encima de 500 000 €, tanto la compra directa como los fondos vuelven a ser opciones razonables. Después viene el horizonte: una necesidad de liquidez a corto plazo descarta el arte; a más de cinco años, los fondos y la compra directa recuperan su lugar. Luego está la cuestión de la delegación: si prefieres dejar la gestión en manos de un tercero, Matis o los fondos; si no, la compra directa. Y por último, el criterio que decide para muchos: si buscas el placer de posesión, el de colgar la obra en la pared, solo la compra directa lo cumple, porque es la única vía en la que posees físicamente algo.
Sea cual sea la rama que sigas, se aplica la misma regla de prudencia: limitar el arte al 5-10 % del patrimonio. Y entre estas cuatro vías, la compra directa sigue siendo la más tangible y la más antigua, la que puedes tocar y colgar. Empecemos por ella: canales, comisiones y trampas de autenticidad.
4. Compra directa: canales, comisiones, compra por placer y autenticidad
Cuando te planteas invertir en arte 2026 por la vía directa, hay tres preguntas que resolver antes de firmar: dónde comprar y a qué coste real, qué buscas de verdad detrás de la compra, y cómo evitar la falsificación. La compra directa es la vía que tocas y cuelgas en la pared, la más antigua, y donde el precio mostrado esconde la mayor cantidad de costes adicionales. Empezamos por el gasto, seguimos con el riesgo y terminamos con el método.
4.1 Subastas, galerías, ferias, online: cuánto cuesta de verdad cada canal
El precio de la obra nunca es el precio que pagas. Según el canal, las comisiones de adquisición se suman en proporciones nada marginales, y la tabla de abajo compara las cuatro puertas de entrada con los mismos criterios.
| Canal | Comisiones típicas para el comprador | Ventajas | Limitaciones |
|---|---|---|---|
| Subastas (Christie’s, Sotheby’s) | prima del comprador degresiva: ~27-28 % hasta ~1,5-2 M$, ~22 % de 2 a 8 M$, ~15 % por encima | transparencia de precios, trazabilidad | comisiones acumuladas, sobrepuja emocional |
| Galerías (Gagosian, Perrotin) | comisión 30–50 % del precio | asesoramiento, acceso al mercado primario | opacidad, margen elevado |
| Ferias (Art Basel) | incluida en el precio de galería | densidad de oferta, comparación | desplazamiento, presión de compra |
| Online | ~5 % de comisiones | coste reducido, desistimiento 14 días | riesgo de autenticidad mayor |
Datos actualizados — junio de 2026.
La diferencia más clara está entre los dos extremos: las comisiones online, en torno al 5%, resultan unas seis veces inferiores a las de una galería física, que van del 30% al 50% del precio. En subasta, la prima del comprador (la comisión que cobra la casa de subastas además del precio de martillo) sigue una escala degresiva: del orden del 27-28% en los primeros tramos hasta 1,5-2 M$, luego 22% de 2 a 8 M$, y 15% por encima.
La galería, en cambio, te da asesoramiento y acceso al mercado primario, pero su margen es alto y rara vez lo verás desglosado. La compra online ofrece otra ventaja que a menudo se olvida, y que tiene que ver con el derecho: con un profesional, abre un plazo legal de desistimiento de 14 días, una ventana para cambiar de opinión que no existe en ningún otro canal.
Eso sí, este derecho no se aplica a las ventas en subasta pública, donde la adjudicación es definitiva. La contrapartida de la compra online ya la conoces: un riesgo de autenticidad más alto, al no poder examinar la obra en persona. Queda por ver qué suponen estos porcentajes en euros contantes, en una compra concreta.
4.2 Comparativa de comisiones en una compra de 50.000 €
Los porcentajes se quedan abstractos si no se traducen en euros desembolsados. Tomemos una misma obra de 50.000 € y veamos qué añade cada canal por encima de ese precio.
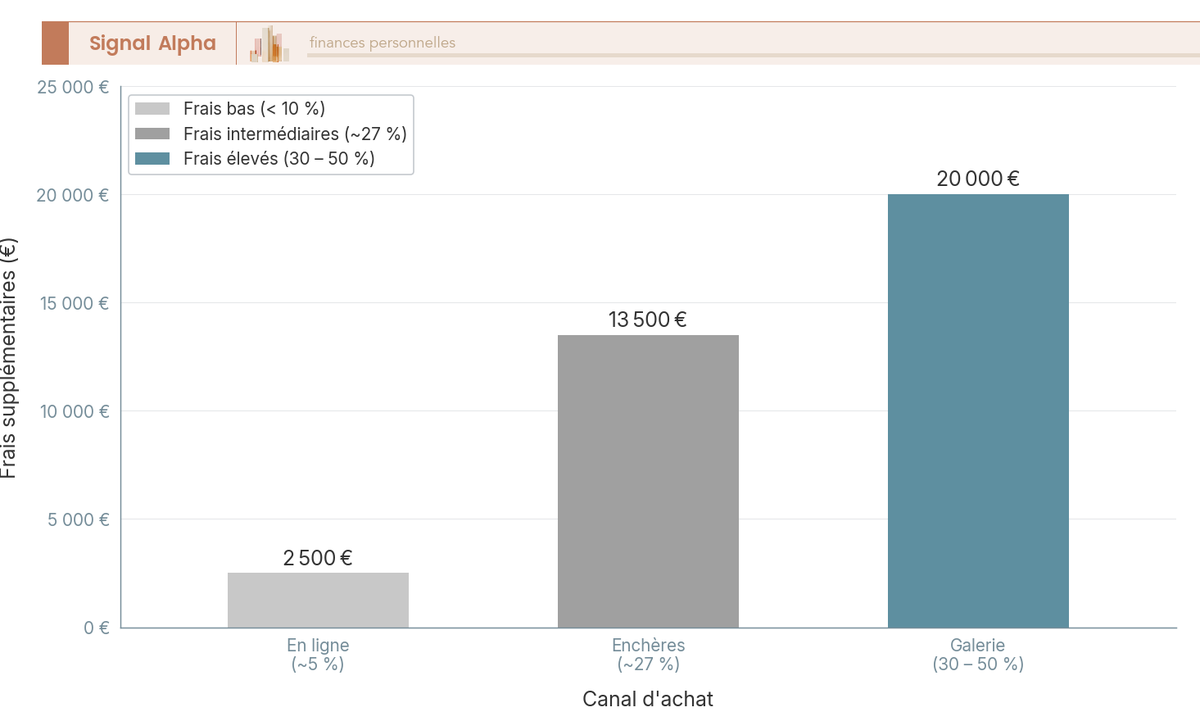
En línea, el 5% de comisiones representa unos 2.500 €. En subasta, la horquilla del 15% al 28% se traduce en un recargo de entre 7.500 € y 14.000 €. En galería, la comisión del 30% al 50% eleva el sobrecoste a 15.000 € hasta 25.000 €, a veces la mitad del precio de la obra. Es decir, para una obra idéntica, solo la elección del canal hace variar la factura de unos miles a varias decenas de miles de euros. Es un parámetro que no recuperas nunca en la reventa, y pesa directamente sobre la plusvalía que esperas.
4.3 Compra por placer o compra racional: no te engañes
Con el coste claro, llega una pregunta más íntima: ¿por qué compras, en el fondo? Porque según se compre por placer o por rentabilidad, ni los criterios ni la aceptación de la pérdida son los mismos. La siguiente tabla distingue esas dos lógicas.
| Dimensión | Compra por placer | Compra racional |
|---|---|---|
| Objetivo | disfrute estético, valor de uso | plusvalía en la reventa |
| Criterio de elección | gusto personal | cotización, liquidez, historial del artista |
| Sensibilidad al precio | secundaria | central (comisiones, descuento de reventa) |
| Riesgo aceptado | pérdida = coste del placer | pérdida = fracaso de la inversión |
| Horizonte | indefinido (se conserva) | definido (se revende) |
En la compra por placer, lo que importa es el disfrute estético y el gusto personal; el precio pasa a un segundo plano y el horizonte queda abierto, porque conservas la obra. En la compra racional, el motor es la plusvalía; los criterios pasan a ser la cotización del artista, la liquidez y su historial de ventas, y el precio vuelve a ser central porque las comisiones y el descuento de reventa se comen la ganancia.
La frontera entre ambas es porosa, y la mayoría de las compras mezclan las dos cosas. El verdadero riesgo es racionalizar a posteriori un flechazo convenciéndote de que ganará valor. La única disciplina que funciona es decidir, antes de comprar, qué parte del precio aceptas perder si la obra no se revende nunca. Una vez asumida esa honestidad, queda protegerte del riesgo más concreto de la compra directa: la falsificación.
4.4 Autenticidad y debida diligencia: el proceso antes de firmar
Si hubiera que nombrar un solo peligro propio de la compra directa, sería la autenticidad. Una obra cuya autoría se discute pierde la mayor parte de su valor, y la verificación no se improvisa en el momento de firmar. Sigue una secuencia de pasos que el esquema de abajo ordena correctamente.
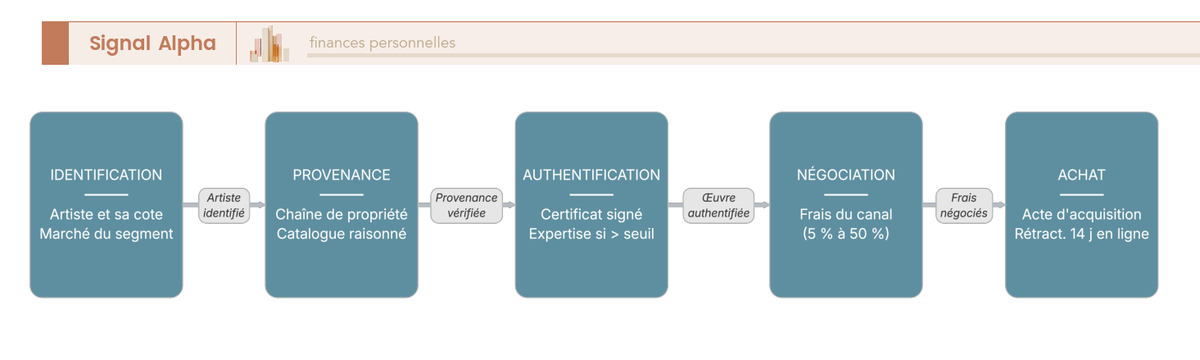
Cuatro herramientas estructuran esta verificación. El certificado de autenticidad lo firma el artista, sus herederos o un comité de artistas. El catálogo razonado recoge la obra completa de un artista y sirve de referencia de trazabilidad. La peritación, encargada a un profesional, se factura por horas o a tanto alzado, y se vuelve imprescindible a partir de cierto importe. Por último, la procedencia reconstruye la cadena de propiedad, que debe estar documentada. En conjunto, estos elementos no son una formalidad: condicionan tanto el valor como, veremos más adelante, el acceso al régimen fiscal más favorable en la reventa.
Un caso judicial aclara un punto poco intuitivo sobre qué significa realmente ser autor de una obra. En el asunto Druet contra Cattelan, el escultor Daniel Druet, que había ejecutado materialmente piezas concebidas por Maurizio Cattelan, reclamaba la autoría. Por sentencia del 8 de julio de 2022, confirmada en apelación en junio de 2024, Druet fue declarado inadmisible, entre otras cosas por no haber demandado a Cattelan, presunto autor.
El tribunal no se pronunció sobre el fondo; el alcance de la decisión fue procesal. Pero el principio subyacente importa para el comprador de arte conceptual: la autoría, y por tanto el valor, puede vincularse a la concepción y no a la mano que ejecuta.
Dos reflejos prácticos cierran esta etapa. Conserva siempre la factura y el certificado, porque sin esos justificantes pierdes el acceso al régimen de plusvalías en la reventa. Recuerda: los 14 días de desistimiento valen online, nunca en subasta pública. Con esto claro, pasemos a la vía que prometió librarse de esas limitaciones: la compra fraccionada.
5. Inversión fraccionada con Matis: club deal, rentabilidad y comisiones
Dentro de las vías para invertir en arte 2026, esta es la que ha movido la frontera de acceso, dejando la entrada en unos 20.000 €. Pero detrás de ese ticket rebajado hay que entender cómo se estructura el dinero, qué valor real tiene el rendimiento que se anuncia y qué te dejan las comisiones en el bolsillo. Arrancamos con la mecánica, pasamos por el tamiz el historial y los costes, y después comprobamos si esta vía encaja con tu perfil.
5.1 Club deal, obligaciones convertibles y el historial publicado
Matis es una plataforma francesa de inversión fraccionada en arte contemporáneo, cuyo cofundador y director de inversiones es Arnaud Dubois, a través de la sociedad Matis Holding. El principio del club deal se resume fácil: varios inversores financian juntos la compra de una obra concreta y luego se reparten la plusvalía en la reventa, que se busca en un horizonte corto.
Jurídicamente, no te conviertes en copropietario del lienzo. Suscribes obligaciones convertibles (OCA), emitidas por una sociedad que posee la obra. Estas obligaciones pueden tener una vida de hasta 5 años, lo que limita la inmovilización más allá del horizonte de reventa objetivo de 24 meses, aunque una venta anticipada sigue siendo posible según las oportunidades. Matis está registrada como prestadora de servicios de financiación participativa (PSFP) y figura en la lista blanca de la AMF, con autorización del 7 de noviembre de 2023. Esta lógica de compromiso colectivo sobre un activo no cotizado, con un horizonte de varios años, recuerda a la de los vehículos de capital inversión no cotizados, con la diferencia de que aquí el subyacente es una obra y no una empresa.
Llega la pregunta que todos se hacen: el rendimiento. Matis comunica un historial: desde 2023, la plataforma habría financiado cerca de 90 obras, de las cuales una treintena ya se han revendido, con una rentabilidad neta media anunciada de alrededor del 15,8 % y una TIR (tasa interna de retorno) objetivo del 12 al 20 %, no garantizada. Son cifras que seducen, pero piden prudencia. Proceden de la propia plataforma, no están auditadas por un tercero independiente y se apoyan en una muestra pequeña y volátil. Una media calculada sobre unas pocas decenas de reventas seleccionadas tiene poco valor predictivo. Las TIR anualizadas muy altas que a veces se destacan, del orden del 60 %, como el historial personal del directivo, no han podido corroborarse y conviene descartarlas.
Nota de Tom: he invertido en varias clases de activos no cotizados, y lo primero que miro nunca es el rendimiento publicado, sino quién lo ha calculado y sobre cuántas líneas. Una media sobre treinta reventas escogidas no es un historial auditado, es un argumento comercial. Antes de firmar, siempre exijo el detalle de la muestra y del método.
5.2 Comisiones de Matis: cuánto queda realmente de 20.000 €
El modelo de comisiones de Matis tiene una lógica clara: derechos de entrada del 10 % en la suscripción, desglosados en un 5 % de recepción-transmisión de órdenes y un 5 % de colocación, más un carried interest del 20 % sobre la plusvalía del club deal. La particularidad es que no hay comisiones recurrentes, ni de gestión ni de custodia. Falta ver qué hace esta estructura con una inversión real, y el gráfico siguiente la sigue durante 24 meses.
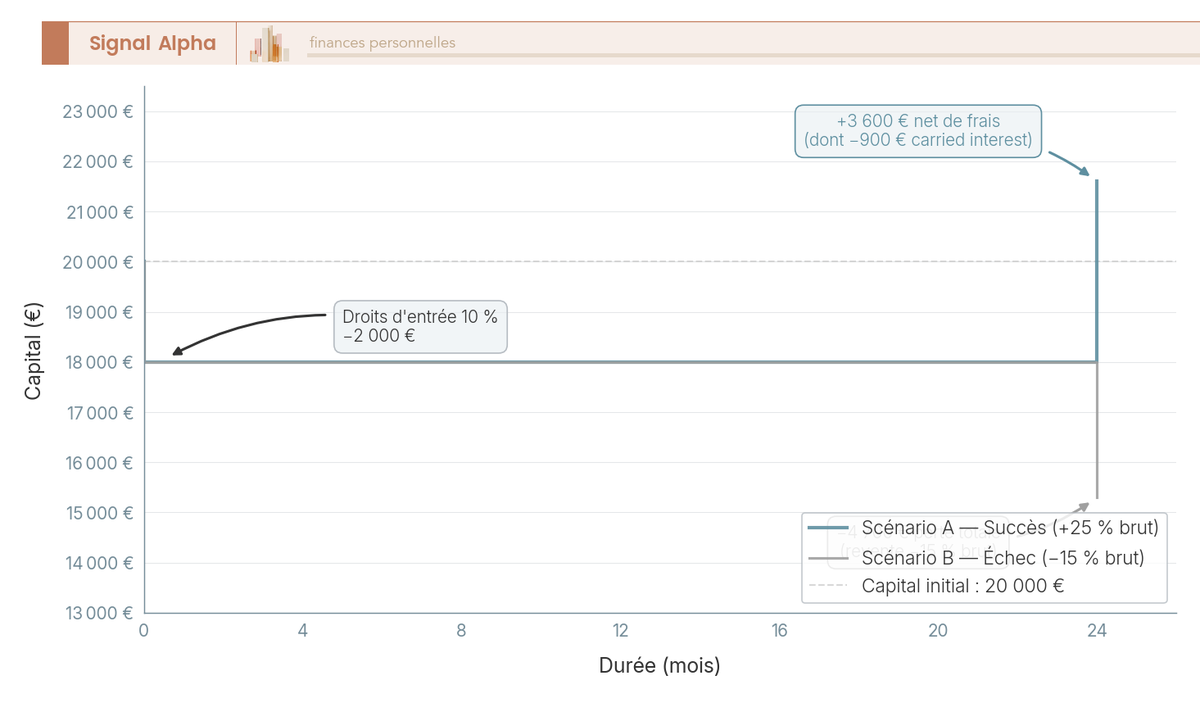
Sigamos tus 20.000 € paso a paso. Desde la suscripción, el 10 % de derechos de entrada resta 2.000 €, así que solo quedan 18.000 € realmente invertidos. Imaginemos luego una plusvalía bruta del 25 %, es decir, 4.500 € de ganancia. El carried interest del 20 % se lleva 900 € de esa plusvalía, que baja a 3.600 € netos de comisiones de plataforma. El mensaje es nítido: una plusvalía bruta atractiva del 25 % se convierte en una ganancia neta bastante más modesta, y eso antes de cualquier impuesto. Porque la tributación sobre los títulos financieros se aplicará después sobre esa ganancia, un tema que cuantificamos más adelante en la parte dedicada a la fiscalidad.
5.3 ¿Matis encaja con tu situación?
Con las comisiones y el rendimiento sobre la mesa, la pregunta de fondo se vuelve personal: ¿estás dentro del público objetivo? Hay varios riesgos propios del fraccionado que merecen sopesarse, y el árbol siguiente los convierte en unos filtros sencillos.
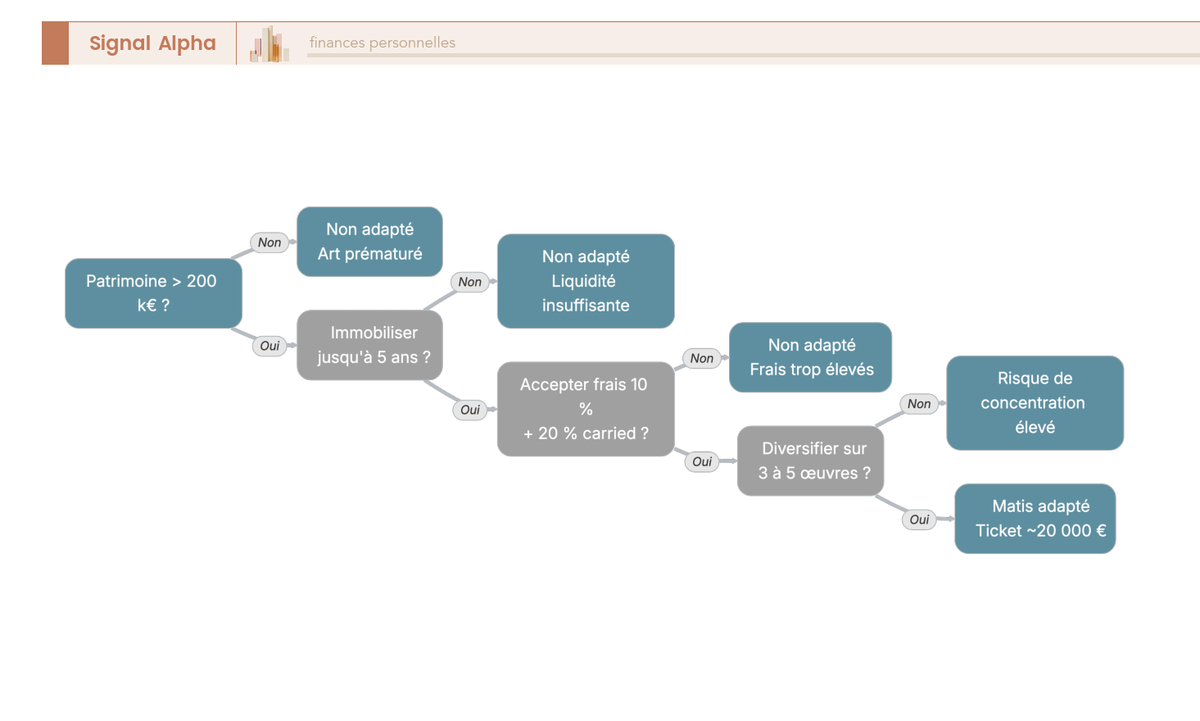
Cuatro puntos mandan en la idoneidad. Primero la liquidez, porque no existe ningún mercado secundario organizado: si la obra no encuentra comprador, tu capital queda bloqueado hasta el vencimiento de las obligaciones, es decir, hasta 5 años. Después el riesgo de contraparte, ya que dependes de la solidez y continuidad de la plataforma. Luego la concentración, porque un club deal equivale a una sola obra, lo que empuja a repartir tu inversión entre tres y cinco obras para no jugártelo todo a una pieza. Por último, la asimetría de información: te fías de la selección de la plataforma antes que de tu propio criterio. En la práctica, el test se resume en unas preguntas: ¿tu patrimonio supera los 200.000 €?, ¿puedes inmovilizar hasta 5 años?, ¿aceptas unas comisiones del 10 % a la entrada más un 20 % de carried y un rendimiento no garantizado?, ¿estás dispuesto a diversificar en varias obras? Si respondes no a alguna, mejor abstenerse. E incluso cuando todas las respuestas son verdes, el límite sigue siendo el mismo: el arte no debería superar el 5 % del patrimonio. En el otro extremo del espectro, dos vías exigen aún menos implicación o, al contrario, bastante más audacia: los fondos y los NFT.
Preguntas Frecuentes
¿Por qué se considera el arte un activo especulativo y en qué momento debería un inversor considerarlo dentro de su cartera? El arte se considera especulativo porque su valor depende de modas, autenticidad y liquidez limitada, sin generar flujos de caja como dividendos o intereses. Se recomienda considerarlo solo después de tener cubiertos activos más estables y un fondo de emergencia, y como una porción pequeña de un patrimonio diversificado.
¿Cuánto capital mínimo se necesita para invertir en arte mediante compra directa versus a través de la inversión fraccionada con Matis? La compra directa exige desembolsos que varían según el artista y canal, a menudo superiores a varios miles de euros para obra emergente o de mediana trayectoria. La inversión fraccionada con Matis reduce la barrera de entrada al permitir participar en obras con aportes proporcionales más accesibles; el mínimo exacto de cada club deal debe verificarse en la plataforma antes de participar.
¿Qué comisiones o gastos adicionales debo considerar al comprar una obra de arte en galería o subasta? En galerías, el precio final suele incluir un margen para el intermediario que puede ser significativo, aunque no siempre se desglosa. En subastas, además del precio de martillo se aplica una prima del comprador y posibles costos de transporte, seguro y certificación; consulte con la galería o casa de subastas para obtener cifras exactas.
¿Cómo garantiza Matis la autenticidad de las obras en sus club deals de inversión fraccionada? Matis realiza un proceso de debida diligencia que incluye verificación de procedencia, revisión de certificados de autenticidad y tasación por expertos independientes antes de ofrecer la obra a los inversores. Para detalles específicos de cada operación, se recomienda revisar la documentación legal del club deal o consultar directamente con la plataforma.
¿Qué tipo de rendimiento puedo esperar al invertir en arte fraccionado con Matis y qué riesgos debo tener en cuenta? El rendimiento depende de la revalorización de la obra al momento de la venta y de los plazos del club deal, y no está garantizado; la liquidez es limitada y el valor puede fluctuar según el mercado. Antes de invertir, consulte con un asesor financiero para evaluar si este tipo de activo se ajusta a su perfil de riesgo y objetivos patrimoniales.

