
Última actualización: julio de 2026
Si estás buscando información actualizada sobre el Dividendo Crédit Agricole 2026, es fácil toparse con páginas que todavía muestran el importe de ejercicios anteriores. Ese desfase no es menor: un dato obsoleto distorsiona el cálculo de la rentabilidad y puede llevarte a comprar o mantener la acción partiendo de una base equivocada. Desde la junta general del 20 de mayo de 2026, sin embargo, el importe ya está confirmado y fechado. Crédit Agricole S.A. abona, con cargo al ejercicio 2025, un dividendo ordinario de 1,13 € por acción, lo que supone un incremento del 3 % frente a los 1,10 € del año anterior, con desprendimiento a finales de mayo.
Vamos a partir de esa cifra actualizada para recalcular la rentabilidad al precio de mercado de hoy, situar el pago del dividendo de CASA 2026 en su contexto histórico y, por último, determinar cuánto te queda realmente después de impuestos según el tipo de cuenta en la que tengas las acciones.
Índice de Contenidos
- Dividendo de Crédit Agricole 2026: importe, calendario y rentabilidad
- 2. Historial, política de distribución y perspectivas
- Fiscalidad del dividendo 2026: PFU, tramos y PEA
- Veredicto final
- Preguntas Frecuentes
- 1.1 El dividendo de 2026: 1,13 € por acción con cargo a 2025
- 1.2 El calendario: junta, desprendimiento, pago y fecha límite de tenencia
- Cómo calcular el rendimiento por dividendo según el precio actual
- 4.1 En una cuenta de valores: PFU al 31,4 % o tramos con reducción del 40 %
- 4.2 Mantener el dividendo en un PEA: exención de IRPF a los 5 años
- 4.3 Cuadro resumen del dividendo 2026
Dividendo de Crédit Agricole 2026: importe, calendario y rentabilidad
Ya tienes la cifra: 1,13 € por acción. Para sacarle partido, surgen de inmediato tres preguntas: quién paga exactamente este dividendo, en qué fecha hay que tener la acción para tener derecho a cobrarlo y qué rentabilidad representa al precio actual. Vamos a responderlas en este orden, desde la identidad del emisor hasta el cálculo del rendimiento.
1.1 El dividendo de 2026: 1,13 € por acción con cargo a 2025
Con cargo al ejercicio 2025, Crédit Agricole S.A. reparte un dividendo ordinario en efectivo de 1,13 € por acción, aprobado por la junta general de accionistas celebrada el 20 de mayo de 2026. Esto supone un aumento del 3 % frente a los 1,10 € abonados por el ejercicio 2024.
Hay un punto que suele generar confusión y conviene aclarar desde el principio. La entidad que paga este dividendo negociable en bolsa es Crédit Agricole S.A. (CASA), la sociedad cotizada, identificada con el ISIN FR0000045072 y el ticker ACA en Euronext París. No hay que confundirla con el grupo mutualista Crédit Agricole ni con las cajas regionales, que no distribuyen dividendo cotizado. Cuando se habla del dividendo de Crédit Agricole en bolsa, siempre nos referimos a CASA.
Conviene hacer dos matices para contextualizar la cifra. En primer lugar, no se ha confirmado ningún dividendo extraordinario adicional para 2026: se trata únicamente de un dividendo ordinario. En segundo lugar, tanto el importe como las fechas cambian cada año tras la junta general. El dato de 1,13 € que aquí se muestra está fechado en mayo de 2026 y debe actualizarse con cada nuevo anuncio; de lo contrario, se corre el riesgo de manejar, como ocurre en algunas páginas, el importe de un ejercicio anterior.
1.2 El calendario: junta, desprendimiento, pago y fecha límite de tenencia
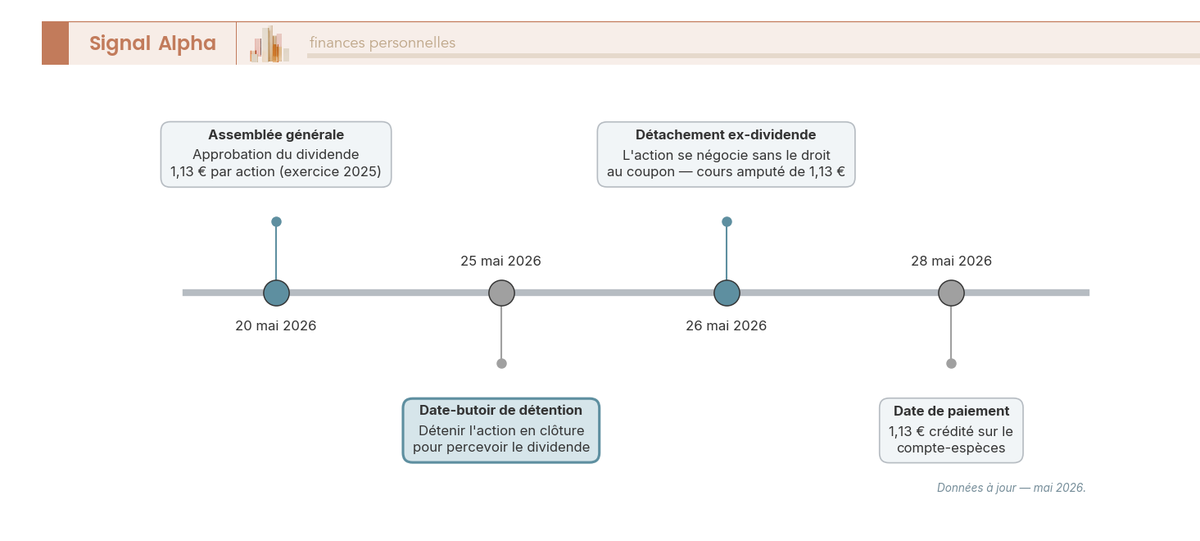
En 2026 hay tres hitos clave: la junta general del 20 de mayo, que aprueba la distribución; el desprendimiento (fecha ex-dividendo) el 26 de mayo; y el pago efectivo el 28 de mayo.
La regla de oro se decide antes de todo eso. Para cobrar el dividendo, hay que tener la acción como muy tarde el día anterior al desprendimiento, es decir, al cierre del 25 de mayo de 2026. Quien compra el mismo día del desprendimiento o después se queda sin este cupón; es como llegar al árbol cuando ya han recogido la fruta. A cambio, en la apertura del día de desprendimiento, el precio de la acción suele ajustarse a la baja por el importe del dividendo, lo que impide que el comprador tardío se beneficie automáticamente.
Es frecuente confundir desprendimiento y pago. El desprendimiento es el día en que la acción empieza a cotizar sin derecho al cupón; el pago, en cambio, es el abono real en la cuenta de efectivo, que llega unos días después. Entre ambos momentos, tu derecho al dividendo ya está consolidado aunque el dinero aún no haya aparecido. La línea de tiempo que tienes a continuación sitúa estos cuatro puntos de referencia a lo largo de mayo de 2026.
Cómo calcular el rendimiento por dividendo según el precio actual
El dividendo por sí solo no dice mucho: lo que de verdad importa al inversor es cuánto rinde en relación con el precio pagado. La rentabilidad bruta se calcula de forma sencilla: dividendo anual por acción dividido entre el precio de la acción, multiplicado por 100. Con el dividendo de 2026 de 1,13 €, todo depende del precio en el momento de hacer el cálculo.
| Precio ilustrativo de la acción ACA | Cálculo | Rentabilidad bruta aproximada |
|---|---|---|
| 15,00 € | 1,13 ÷ 15,00 | ~7,5 % |
| 16,00 € | 1,13 ÷ 16,00 | ~7,1 % |
| 17,00 € | 1,13 ÷ 17,00 | ~6,6 % |
Precios ilustrativos que conviene actualizar con la cotización del día. Como el precio de ACA cambia constantemente, estas rentabilidades son solo orientativas; datos de mayo de 2026.
Estos tres valores son puntos de referencia, no precios fijos. A estos niveles, CASA se sitúa entre los valores bancarios franceses con mayor rentabilidad, pero la única forma de obtener una cifra fiable es aplicar tú mismo la fórmula al precio de mercado actual. Quédate con esta idea: la rentabilidad se mide sobre el precio vigente, no sobre el precio al que compraste la acción en su momento. Esta misma mecánica alimenta otras estrategias de ingresos pasivos, como las que analizamos en nuestra guía sobre cómo generar rentas netas con aristócratas del dividendo, socimis o REIT estadounidenses según tu tipo impositivo.
Una última distinción, útil para lo que viene después. Los 1,13 € son un importe bruto, el que se aprobó en junta. El neto es lo que queda después de impuestos, un aspecto que cuantificaremos más adelante en la sección dedicada a la fiscalidad. Conviene adelantar que, en una cuenta de valores, suele aplicarse una retención a cuenta del impuesto sobre la renta en el momento del pago, salvo que se solicite la exención correspondiente.
2. Historial, política de distribución y perspectivas
Fiscalidad del dividendo 2026: PFU, tramos y PEA
Has elegido el vehículo de inversión: ¿cuánto queda realmente de los 1,13 € una vez descontados los impuestos? Todo depende del régimen fiscal que apliques en una cuenta de valores y de si alojas la acción en un PEA. Los tipos que se detallan a continuación corresponden al ejercicio 2026 y marcan la diferencia entre cobrar el Dividendo Crédit Agricole 2026 casi íntegro o verlo mermado por el fisco.
4.1 En una cuenta de valores: PFU al 31,4 % o tramos con reducción del 40 %
En una cuenta de valores ordinaria, el dividendo cobrado en 2026 se enfrenta a dos regímenes posibles. El primero, aplicado por defecto, es el PFU (también llamado flat tax), con un tipo del 31,4 %. Se descompone en un 12,8 % de impuesto sobre la renta y un 18,6 % de cotizaciones sociales (CSG al 10,6 %, CRDS al 0,5 % y prélèvement de solidarité al 7,5 %, tras la subida de la CSG de 1,4 puntos derivada de la ley de financiación de la Seguridad Social de 2026). Los antiguos tipos previos a 2026 —PFU global del 30 % y cotizaciones sociales del 17,2 %— ya no se aplican a los dividendos cobrados este año.
El segundo régimen es el de los tramos progresivos del impuesto sobre la renta, con una reducción del 40 %. En este caso, el dividendo solo tributa en el IRPF por el 60 % de su importe, aunque las cotizaciones sociales del 18,6 % se calculan sobre el 100 %. Esta opción se marca en la declaración a través de la casilla 2OP, mientras que el dividendo bruto se consigna en la casilla 2DC. Solo resulta ventajosa si tu tramo marginal de imposición es bajo.
Aquí tienes la comparativa entre ambos regímenes para un dividendo bruto de 1,13 € por acción:
| Régimen | Cálculo | Neto recibido por 1,13 € brutos |
|---|---|---|
| PFU 31,4 % | 1,13 × (1 − 0,314) | ~0,775 € |
| Tramos, TMI 0 % + reducción 40 % | Cotizaciones 18,6 % sobre 1,13 € (IRPF nulo) | ~0,920 € |
| Tramos, TMI 11 % + reducción 40 % | IRPF 11 % sobre 0,678 € + cotizaciones 18,6 % | ~0,845 € |
Simulación fiscal — tipos de 2026, datos actualizados a mayo de 2026.
En otras palabras, el régimen adecuado depende de tu tramo impositivo. Si tu TMI se sitúa en el 0 % o el 11 %, los tramos (casilla 2OP) suelen ser más favorables: hasta 0,920 € netos frente a los 0,775 € del PFU para un contribuyente no sujeto a IRPF. Si tu TMI alcanza el 30 % o más, el PFU al 31,4 % es en principio preferible. Un detalle que no debes pasar por alto: la casilla 2OP es global, es decir, se aplica a todos los rendimientos del capital mobiliario de tu hogar, no solo al dividendo de CASA. El detalle de la subida de las cotizaciones sociales está desarrollado en nuestro artículo sobre los prélèvements sociaux 2026.
4.2 Mantener el dividendo en un PEA: exención de IRPF a los 5 años
El PEA cambia las reglas del juego. Mientras el dinero permanece dentro del plan, los dividendos no tributan. Después de 5 años de tenencia, los reembolsos quedan exentos de impuesto sobre la renta, aunque las cotizaciones sociales del 18,6 % siguen siendo exigibles. Este es el punto peor entendido: el PEA no escapa a la subida de 2026 de las cotizaciones sociales, así que nunca debes contar con un tipo del 17,2 %. Otra precaución: antes de 5 años, un reembolso hace que las ganancias tributen al PFU del 31,4 %.
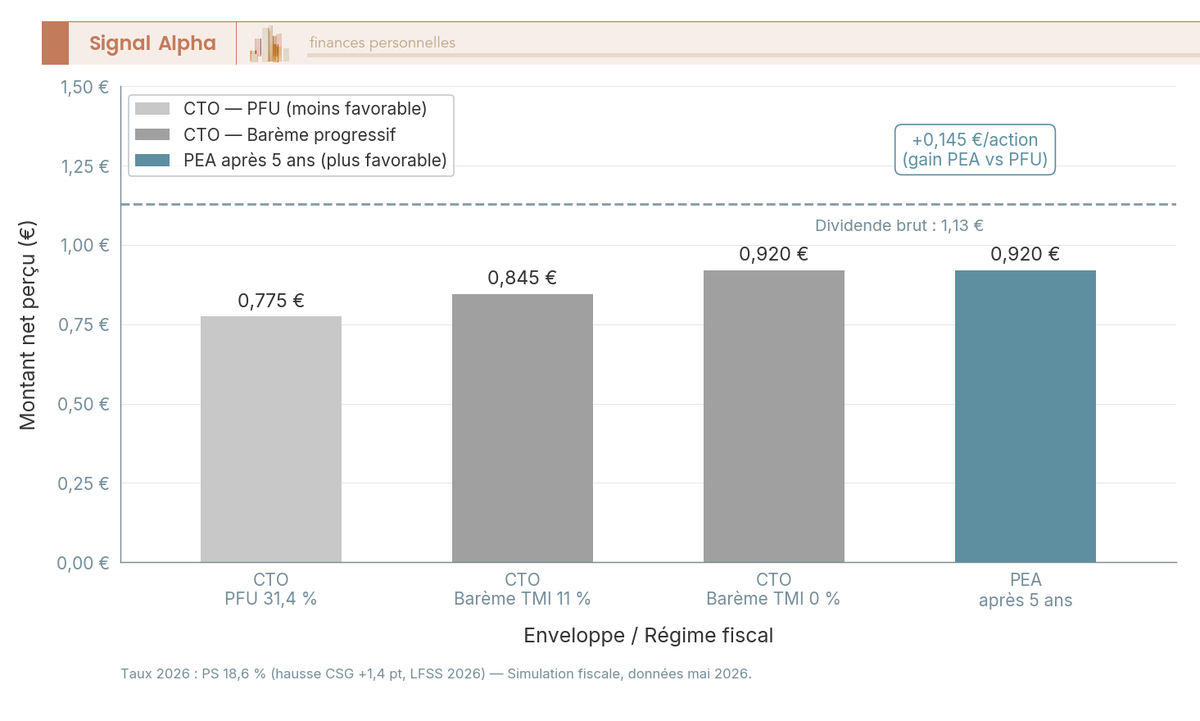
La ventaja de alojar la acción en un PEA se traduce en números concretos. Para aportaciones inferiores a 150 000 €, tener la acción ACA dentro del plan te permite percibir aproximadamente 0,920 € por acción después de 5 años, es decir, unos 0,145 € más por acción que los 0,775 € del PFU en una cuenta de valores ordinaria. En una cartera de varios miles de acciones, esa diferencia anual se acumula ejercicio tras ejercicio. La mecánica completa del producto está detallada en nuestra guía del PEA.
4.3 Cuadro resumen del dividendo 2026
Ya tienes todas las referencias, desde el importe hasta la fiscalidad. Esta tabla las reúne una última vez antes del veredicto, sin añadir nada nuevo: cada línea ya ha sido tratada en las secciones anteriores.
| Elemento | Dato 2026 | Para el accionista |
|---|---|---|
| Entidad cotizada | Crédit Agricole S.A. — ISIN FR0000045072, ticker ACA | Sociedad cotizada, no el grupo mutualista |
| Dividendo con cargo a 2025 | 1,13 €/acción (+3 %) | Importe total en efectivo |
| Junta general | 20 de mayo de 2026 | Aprobación del dividendo |
| Desprendimiento (ex-dividendo) | 26 de mayo de 2026 | Tener la acción la víspera (25 de mayo) para tener derecho |
| Pago | 28 de mayo de 2026 | Abono en la cuenta de efectivo |
| Rentabilidad bruta | dividendo ÷ cotización (≈ 7 % a ~16 €) | Recalcular con la cotización del día |
| Payout | ~50 % del RNPG | Relaciona el dividendo con los resultados |
| Solvencia (CET1) | ~11,8 % a finales de 2025 (objetivo ~11 %) | Margen de seguridad para la distribución |
| Vehículo óptimo | PEA (exención IRPF después de 5 años, cotizaciones 18,6 % exigibles) | Cuenta de valores si se supera el límite de 150 000 € |
| Fiscalidad cuenta de valores | PFU 31,4 % O tramos + reducción 40 % | Tramos ventajosos si TMI ≤ 11 % |
Cuadro recapitulativo, datos de mayo de 2026, a actualizar con cada nuevo anuncio.
Este cuadro es una instantánea fechada en mayo de 2026. Como el importe y las fechas del dividendo cambian cada año tras la junta general, mantén el reflejo de contrastar estas referencias con el último anuncio de CASA antes de tomar cualquier decisión.
Veredicto final
El Dividendo Crédit Agricole 2026 se resume en una cifra con fecha: 1,13 € por acción con cargo a 2025, un 3 % más, desprendido el 26 de mayo y pagado el 28 de mayo. Es ese importe actualizado el que debes retener, no el de un ejercicio anterior repetido sin revisión en otras páginas. Importe y fechas cambian cada año después de la junta general: contrasta estas referencias con el último anuncio de CASA antes de decidir nada.
La rentabilidad, por su parte, nunca se sirve en bandeja. Se calcula con la cotización del día, dividendo dividido por el precio pagado, no sobre tu precio de compra original. Detrás de esa cifra, la fiabilidad del pago descansa en una trayectoria regular salvo el recorte regulatorio de 2020, un payout de aproximadamente el 50 % del resultado y una solvencia por encima de su objetivo. Son indicadores que conviene vigilar tanto como el propio importe.
Después queda lo que realmente te embolsas, una vez descontado el impuesto. Ahí todo depende de tu situación personal. En una cuenta de valores, el PFU al 31,4 % se aplica por defecto, pero los tramos con reducción del 40 % resultan más favorables cuando tu tramo impositivo es bajo. Alojar la acción en un PEA te exime del impuesto sobre la renta después de 5 años, pero las cotizaciones sociales del 18,6 % siguen siendo exigibles. El neto de los 1,13 € no tiene nada de universal: depende de tu vehículo y de tu tramo.
Para profundizar, nuestra guía sobre cómo lograr un ingreso pasivo neto según tu TMI sitúa este dividendo en una lógica de cartera orientada a la rentabilidad. Para comparar con otro gran valor de la bolsa parisina, consulta nuestro análisis del dividendo AXA 2026. Y si la elección del vehículo sigue en el aire, la guía del PEA 2026 detalla límites, fiscalidad y brókeres.
Preguntas Frecuentes
¿Cuál es el importe del dividendo de Crédit Agricole para 2026 y cuándo se cobra? El dividendo propuesto para 2026 es de 1,13 € por acción, pendiente de aprobación en la Junta General de Accionistas. Las fechas exactas de corte (ex-date) y de pago se publican en el calendario financiero oficial de Crédit Agricole, normalmente entre mayo y junio.
¿Cómo ha evolucionado la política de dividendos de Crédit Agricole en los últimos años y qué perspectivas hay para 2026? Crédit Agricole ha mantenido una política de distribución estable, con un payout ratio en torno al 50% del beneficio neto y pagos en efectivo anuales. Para 2026, las perspectivas dependen de la evolución de los resultados del grupo y del entorno de tipos de interés, por lo que se recomienda seguir las guías oficiales de la entidad.
¿Qué rentabilidad por dividendo ofrece Crédit Agricole con el pago de 1,13 € por acción? La rentabilidad por dividendo se calcula dividiendo 1,13 € entre la cotización actual de la acción; por ejemplo, a un precio de 14 € supondría aproximadamente un 8%, pero este porcentaje varía diariamente. Para una cifra exacta, consulte la cotización en tiempo real y compare con otros bancos europeos según su propio análisis o el de un asesor financiero.
¿Cómo tributa el dividendo de Crédit Agricole en 2026 según el PFU y qué opciones existen para optimizar la fiscalidad? En Francia, los dividendos están sujetos al Prélèvement Forfaitaire Unique (PFU) del 30%, que incluye 12,8% de impuesto sobre la renta y 17,2% de cotizaciones sociales, salvo que se opte por la tributación según la escala progresiva del IRPF. Si las acciones se mantienen dentro de un PEA, los dividendos quedan exentos de impuestos mientras no se retire capital del plan, siempre que se respeten los plazos mínimos de tenencia.
¿Es recomendable mantener acciones de Crédit Agricole en un PEA para cobrar el dividendo de 2026? Mantener las acciones en un PEA permite diferir la fiscalidad sobre los dividendos y las plusvalías, lo que puede ser ventajoso para inversores a largo plazo residentes fiscales en Francia. No obstante, la idoneidad depende de su perfil de riesgo y horizonte temporal; ante dudas, consulte con un asesor financiero.

